Trading sistemático: a decisão ocorre antes do trade
Muitos consideram "trading sistemático" um outro nome para "trading automatizado": um programa que executa trades sem que um ser humano intervenha. A diferença decisiva, porém, não está na execução, mas antes dela. No trading sistemático, as regras estão definidas antes do primeiro trade acontecer: entrada, saída e tratamento da posição são definidos de antemão e verificados com dados do passado. Se no fim um ser humano negocia segundo essas regras ou um software as executa automaticamente, isso não muda nada. Neste artigo, você vê como essa diferença se apresenta na prática, quais dois caminhos o StrategyQuant X oferece para isso e onde estão os limites de toda verificação do passado.
Dois caminhos, um princípio comum
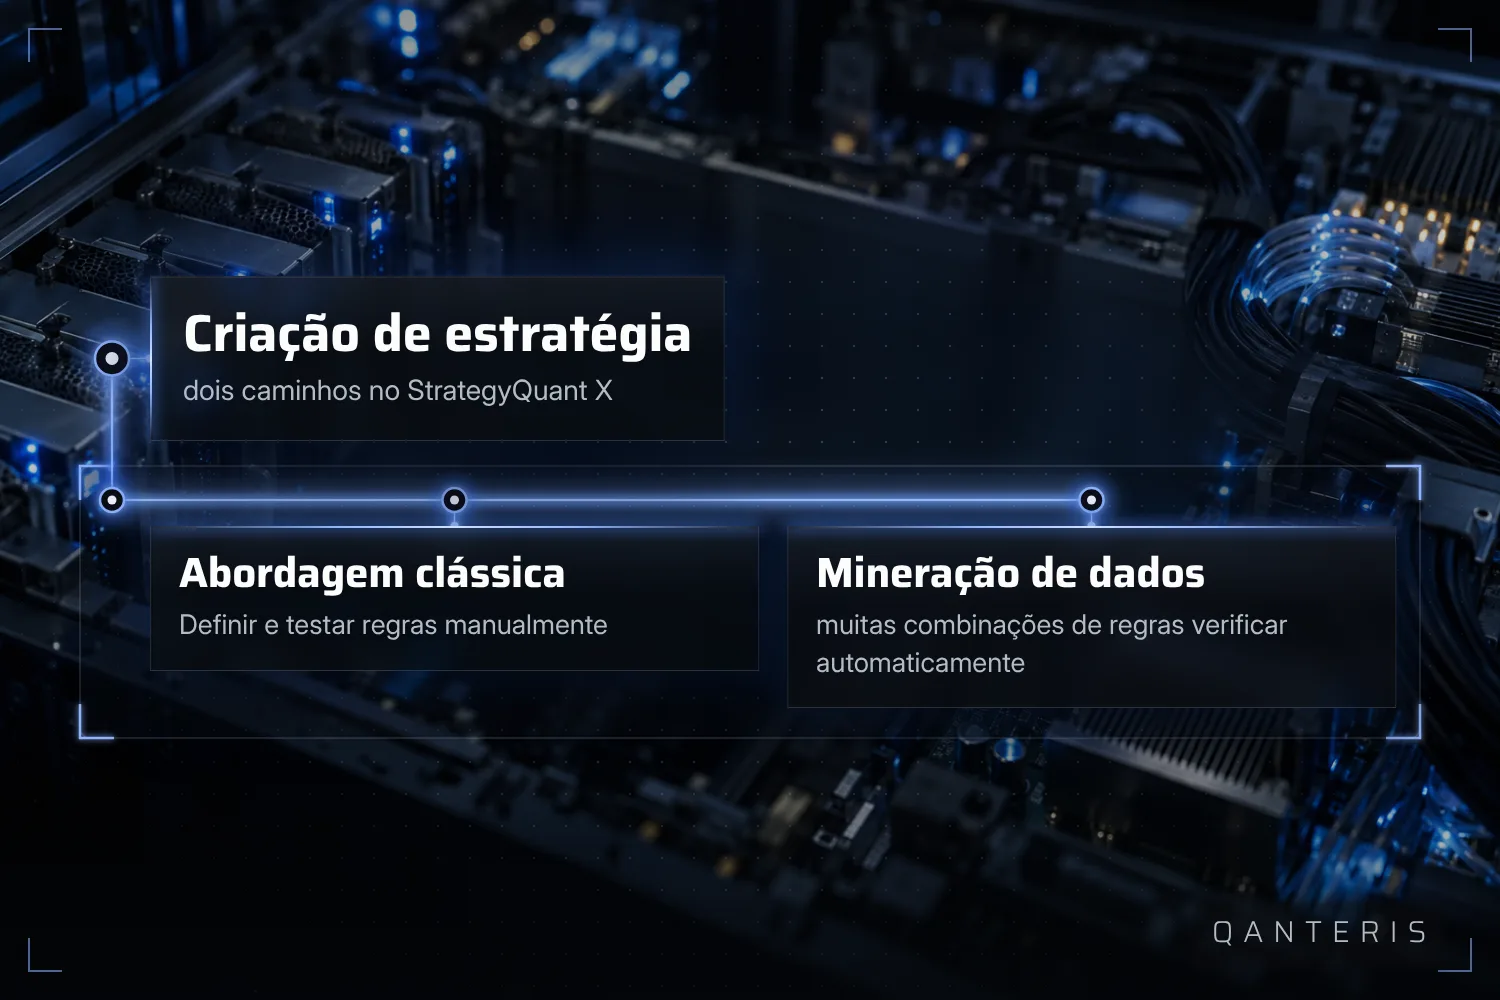
O StrategyQuant X distingue duas abordagens fundamentais para a construção de uma estratégia de trading. A abordagem clássica corresponde à criação manual de estratégias no AlgoWizard: você mesmo define as regras. A abordagem de data mining, por outro lado, testa um grande número de combinações de regras para encontrar a estratégia com a maior performance histórica observada. Nenhum dos dois caminhos é superior por si só, e nenhum garante uma estratégia que funcione. O que ambos têm em comum é o momento da decisão: as regras são definidas antes de um trade acontecer na prática.
O caminho clássico: construir e verificar regras à mão
Na criação manual, que trabalha pelo princípio de tentativa e erro, você escolhe blocos como indicadores, padrões de preço e tipos de ordem, testa o protótipo em dados históricos e o revisa quando o resultado não é satisfatório, para depois testá-lo novamente. Essa é a forma de trabalho tradicional, não automatizada, em contraste com a geração automatizada de estratégias. Mesmo repetir esse processo várias vezes não cria nenhuma garantia de que a estratégia funcione no futuro do mesmo modo como no teste. O que é decisivo nesse caminho, ainda assim, é: as regras estão definidas muito antes de serem aplicadas no trading ao vivo, e foram previamente verificadas em dados do passado. É exatamente isso que torna o procedimento sistemático, mesmo sem que aqui um software procure regras automaticamente.
O caminho do Data-Mining: procurar automaticamente muitas combinações de regras
A abordagem de Data-Mining no StrategyQuant X segue o caminho inverso: em vez de testar à mão uma única ideia de regra, o software percorre um grande número de combinações de regras e determina qual delas teria alcançado no passado a maior performance observada. Isso também é, inicialmente, apenas uma verificação em dados históricos, nenhuma afirmação sobre o futuro. A diferença em relação ao caminho clássico não está no princípio, mas na extensão: em vez de testar à mão um punhado de variantes, o software verifica muitas variantes automaticamente. O princípio continua o mesmo: definir as regras antes do uso e verificá-las em dados do passado.
Ferramentas que se baseiam em regras já verificadas
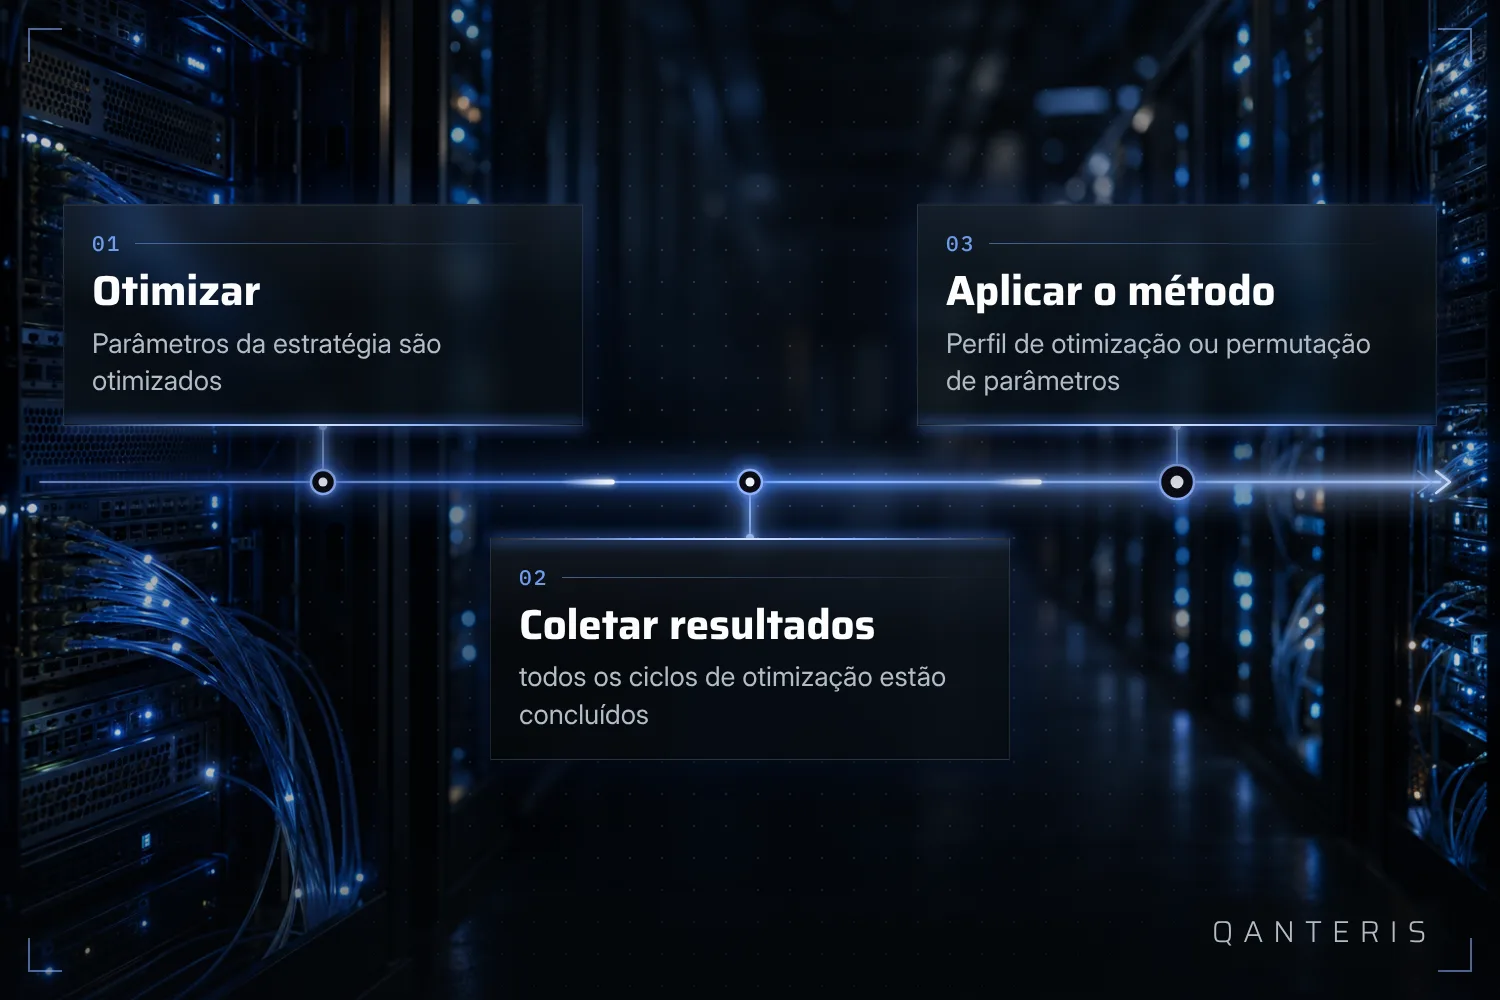
Algumas ferramentas no StrategyQuant X pressupõem uma etapa de verificação já concluída. Optimization Profile e System Parameter Permutation recorrem ambos aos resultados de todas as execuções de otimização: os parâmetros de uma estratégia precisam primeiro ser otimizados antes que um dos dois métodos seja aplicado a esses resultados. Isso também mostra o princípio: o passo de cálculo propriamente dito, a otimização, vem primeiro, a avaliação vem depois. Nem a otimização nem um dos dois métodos prova por si só que a estratégia investigada é robusta. Eles apenas ordenam e avaliam resultados que já existem.
Análise de Monte Carlo: a mesma simulação, repetida muitas vezes
Outro exemplo de aplicação de regras repetida e verificada antecipadamente é a análise de Monte Carlo. Ela repete a mesma simulação muitas vezes, sendo que em cada passagem são feitas pequenas alterações aleatórias. Segundo o material do fabricante, um número maior de repetições aumenta o poder estatístico ou a confiabilidade dos resultados agregados. Aqui também vale a mesma restrição que em qualquer outro método aqui descrito: mais repetições tornam a afirmação sobre o passado mais confiável, mas não são garantia de que a estratégia vai negociar de forma positiva no futuro. A análise descreve dados simulados do passado, não uma previsão.
O que uma verificação do passado não mostra
Cada um dos métodos descritos, seja teste manual, Data Mining, Optimization Profile, System Parameter Permutation ou análise de Monte Carlo, tem uma coisa em comum: avalia dados que já passaram. Isso vale para backtests assim como para simulações e otimizações. Só isso ainda não diz nada sobre como as mesmas regras vão se comportar com dados de mercado futuros, ainda desconhecidos. Isso não é uma fraqueza de um método isolado, mas um limite fundamental de qualquer verificação do passado. Quem define regras antecipadamente, seja à mão ou por software, ainda não apresentou com isso nenhuma prova de que essas regras vão se comportar da mesma forma no futuro.
Quem tem a responsabilidade
A responsabilidade de avaliar corretamente uma nova estratégia e de conhecer os seus pontos fortes, fracos e limites antes de usá-la no trading ao vivo é do usuário, não do software. Isso vale independentemente de qual dos dois caminhos você escolheu e de quantas etapas automatizadas de verificação existem antes. Mesmo um teste automatizado aprovado não substitui a sua própria avaliação sobre se uma estratégia combina com o seu objetivo e a sua disposição ao risco.
Uma observação sobre a origem da pesquisa
Parte do material do fabricante sobre a avaliação e seleção de estratégias geradas no StrategyQuant X baseia-se em um estudo dos anos de 2019 e 2020. Esse estudo é anterior a versões posteriores do produto e às condições de mercado que mudaram desde então. Conclusões tiradas dele não podem, por isso, ser transferidas sem verificação para a situação atual, elas se referem ao período em que o estudo foi realizado.
O que o trading sistemático pode fazer, e o que não pode
Trading sistemático significa, antes de tudo, uma coisa: as regras estão definidas antes de o primeiro trade acontecer, e foram verificadas previamente com dados do passado. Isso vale tanto para o caminho clássico, manual, quanto para o caminho de Data Mining no StrategyQuant X. A automação é, nesse caso, uma ferramenta possível para a execução, não um pré-requisito para o próprio princípio. Fica em aberto todas as vezes como as mesmas regras vão se comportar com dados que ninguém ainda viu, e é exatamente isso que nenhum dos métodos aqui descritos pode responder por si só. Essa decisão, de avaliar uma estratégia e conhecer os seus limites, continua sendo sua.
Este artigo tem fins educativos e não é aconselhamento de investimento. Resultados passados, incluindo os de backtests, não garantem resultados futuros. Negociar instrumentos financeiros envolve riscos e você pode perder dinheiro.
Este artigo tem fins educacionais e não é aconselhamento de investimento. Resultados passados não garantem resultados futuros.
E você, como faz? Conte na comunidade. Grátis, no seu idioma.
Cadastre-se grátis