Simulação de Monte Carlo no trading
Você construiu uma estratégia de trading e a testou no backtest. Mas quão estável é esse resultado se pequenas coisas tivessem acontecido de forma diferente, se os trades tivessem ocorrido em outra ordem ou se o slippage tivesse sido um pouco maior? É exatamente aqui que a simulação de Monte Carlo no trading entra. Ela pega o seu backtest já concluído e o repete muitas vezes com pequenas alterações aleatórias. Dessas muitas repetições surge uma estimativa estatística de quão arriscada e quão proveitosa a sua estratégia foi sob condições da história levemente alteradas. Neste artigo você vê o que é concretamente alterado em uma execução dessas, quais métricas surgem nesse processo, por que o número de execuções tem um papel e onde o método encontra os seus limites.
O que é uma simulação de Monte Carlo no trading
Uma análise de Monte Carlo é um método que repete a simulação de uma estratégia muitas vezes com pequenas alterações aleatórias. O objetivo é estimar estatisticamente o risco e o comportamento de ganho e perda da estratégia. Pressupõe-se sempre um backtest já concluído: a análise de Monte Carlo se baseia nesse backtest, ela não o substitui.
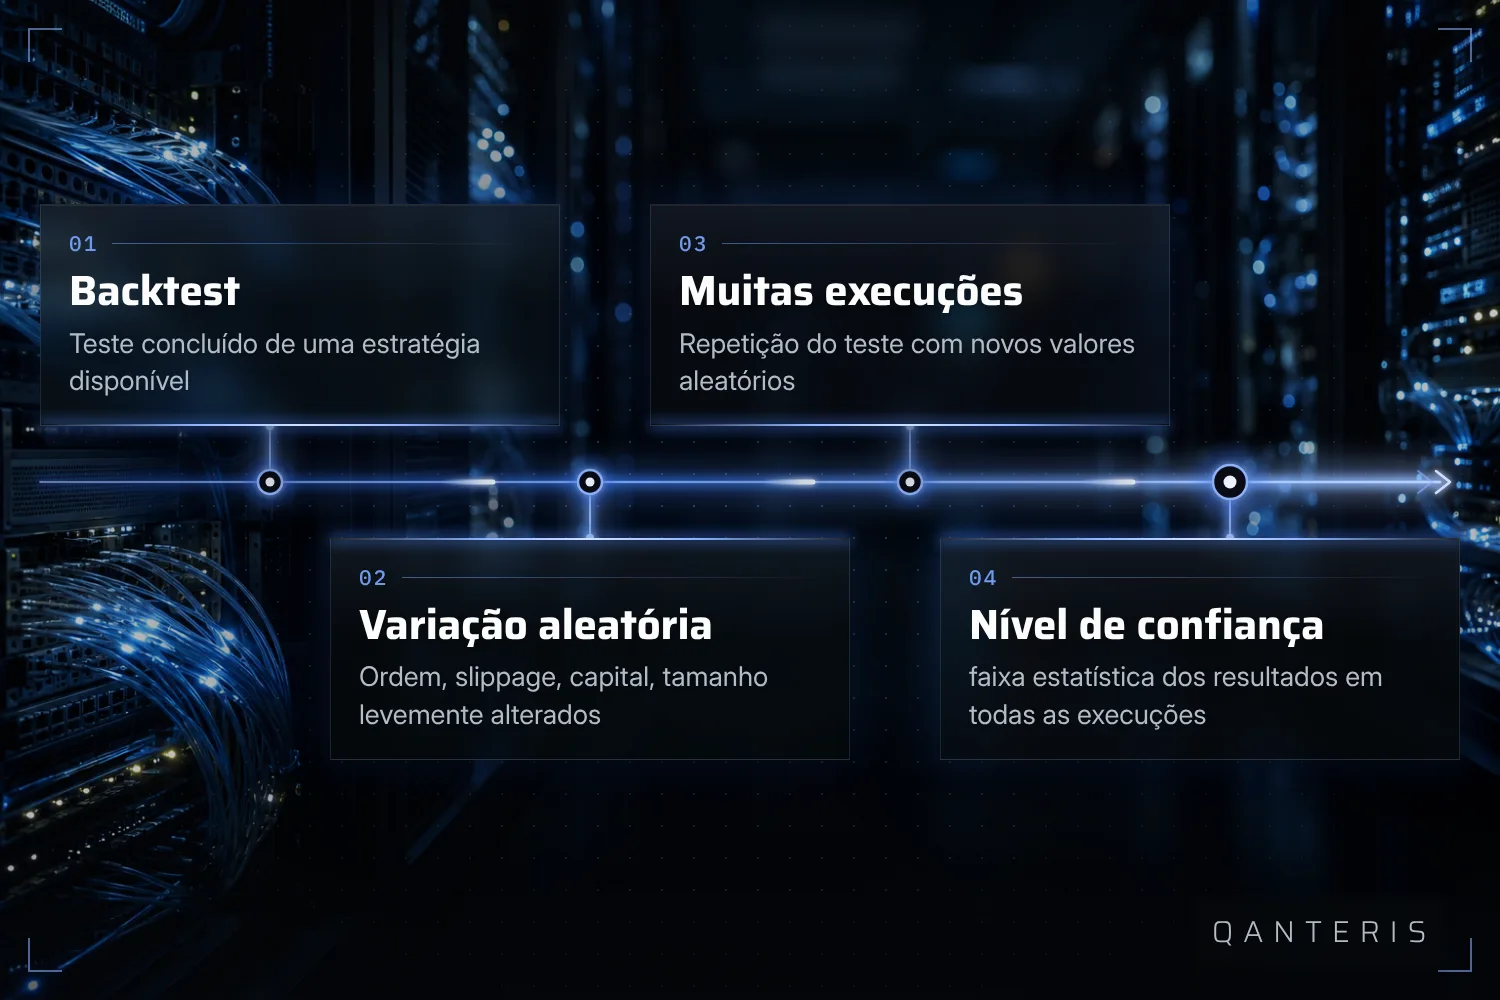
O princípio pode ser descrito como um fluxo. No início está o backtest pronto da sua estratégia. A partir desse backtest são então geradas muitíssimas execuções individuais, nas quais pequenas alterações aleatórias são inseridas a cada vez. No fim dessas muitas execuções está uma avaliação estatística na forma de níveis de confiança, mais sobre isso na seção sobre as métricas mais abaixo.
O que é alterado a cada execução
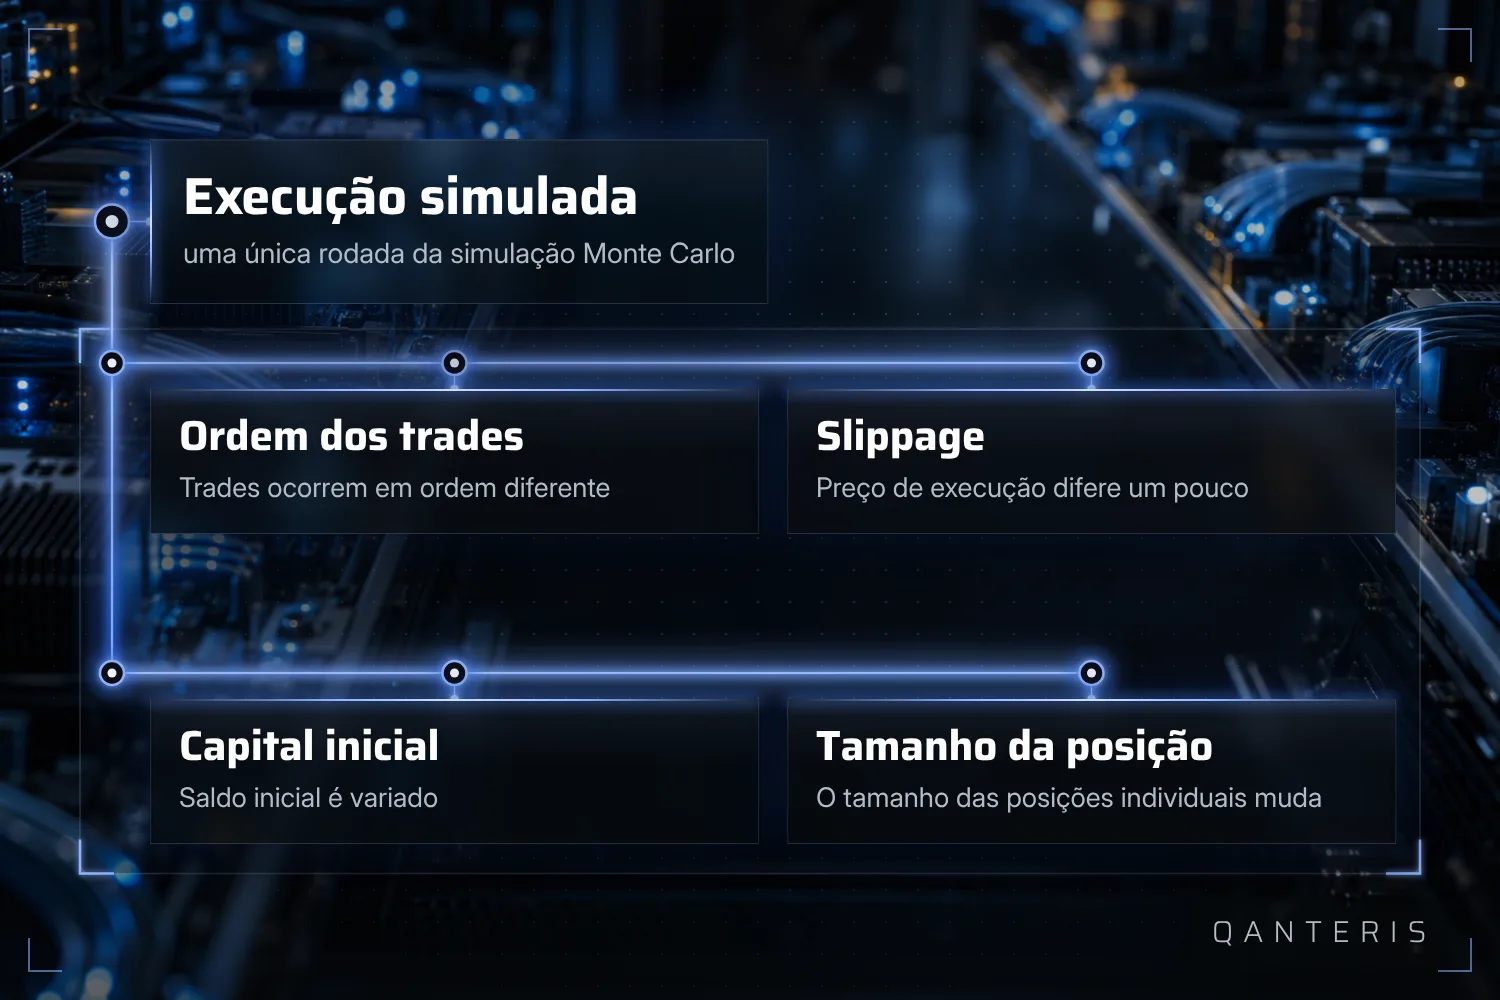
Um teste de Monte Carlo simula um grande número de cenários aleatórios para avaliar a evolução do valor de uma estratégia de negociação. Vários fatores são alterados ao mesmo tempo: a ordem em que os trades ocorrem, a slippage na execução, o capital inicial e o tamanho da posição.
O importante aqui é o que esses cenários não são. Trata-se de variações de cálculo dos seus dados históricos já existentes, não de cursos futuros reais do mercado. A simulação mostra como a sua estratégia reagiu a esses pequenos deslocamentos, e nada além disso.
Quais métricas uma simulação de Monte Carlo fornece
Uma simulação de Monte Carlo fornece resultados para níveis de confiança definidos previamente. Para isso, ela calcula, ao longo de todos os cenários simulados, métricas como o lucro líquido, o lucro líquido percentual e a relação entre retorno e drawdown. O pré-requisito para isso é sempre um backtest já concluído como base da simulação.
Você deve ler esses níveis de confiança como uma faixa estatística, que se baseia nas variações dos dados históricos. Eles não garantem nenhum retorno futuro e não são uma previsão do que vai acontecer no trading ao vivo.
Como o número de simulações influencia a estimativa
A análise de Monte Carlo deve mostrar o quão sensível uma estratégia reage a mudanças como ciclos de mercado ou a ordem das transações. Vale o seguinte: quanto mais execuções de simulação você fizer, mais confiável tende a se tornar a estimativa obtida a partir disso.
Quantas execuções fazem sentido em cada caso depende do tempo de computação disponível e do número de simulações configurado. Não existe um número fixo que seja suficiente da mesma forma para cada estratégia e cada situação. Mais execuções custam mais tempo de computação, em troca disso o quadro fica mais completo.
Exemplo: número de simulações no Portfolio Composer
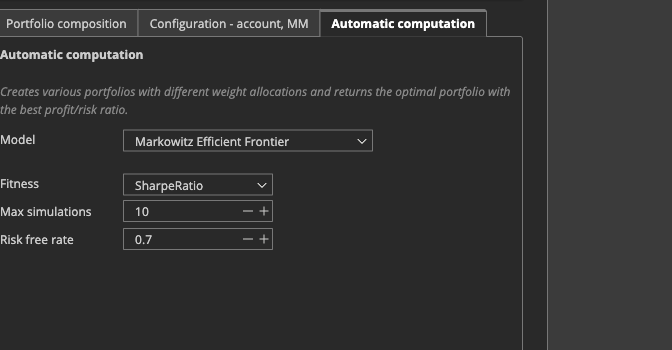
Um exemplo concreto de uma configuração assim você encontra no Portfolio Composer. Lá existe um campo chamado Simulations. Ele define quantas combinações de ponderação simuladas são avaliadas no cálculo automático de um Portfolio. A documentação cita para isso valores de exemplo como 500 ou 1000.
Esses números são exemplos para essa única função do Portfolio Composer, não uma diretriz universal para cada estratégia ou cada Portfolio. Como em qualquer análise de Monte Carlo, vale aqui também: um número maior de simulações pode tornar a estimativa mais confiável, mas exige mais tempo de computação em troca.
Simulação de controle de equity como outra aplicação
Além da clássica análise de Monte Carlo de um backtest, existe na prática outra aplicação relacionada: a simulação de controle de equity. Ela liga e desliga uma estratégia com base na sua curva de equity, para comparar diferentes modelos de controle de equity entre si e reduzir o risco.
Na versão gratuita do QuantAnalyzer, para essa simulação são avaliados apenas 30 por cento dos trades. O procedimento pode reduzir o risco, mas não elimina um possível drawdown.
O que uma simulação de Monte Carlo não consegue fazer
Uma simulação de Monte Carlo trabalha exclusivamente com variações dos dados históricos de backtest de uma estratégia que já existem. Como ela apenas repete o backtest existente com pequenas alterações aleatórias, não traz para o jogo novas condições de mercado jamais vistas nem o comportamento futuro dos preços.
Isso significa: um bom resultado dessa estimativa mostra a você como a sua estratégia teria se comportado sob variações ligeiramente alteradas do passado. Não mostra que a estratégia dará lucro no trading ao vivo no futuro, e também não substitui outras verificações, como uma análise walk-forward ou um teste out-of-sample. A simulação de Monte Carlo é um bloco entre vários, com o qual você pode avaliar a estabilidade de uma estratégia diante de pequenas alterações, nada mais.
Este artigo tem fins educativos e não é aconselhamento de investimento. Resultados passados, incluindo os de backtests, não garantem resultados futuros. Negociar instrumentos financeiros envolve riscos e você pode perder dinheiro.
Este artigo tem fins educacionais e não é aconselhamento de investimento. Resultados passados não garantem resultados futuros.
E você, como faz? Conte na comunidade. Grátis, no seu idioma.
Cadastre-se grátis