O que é a análise walk-forward
O que é a análise walk-forward?
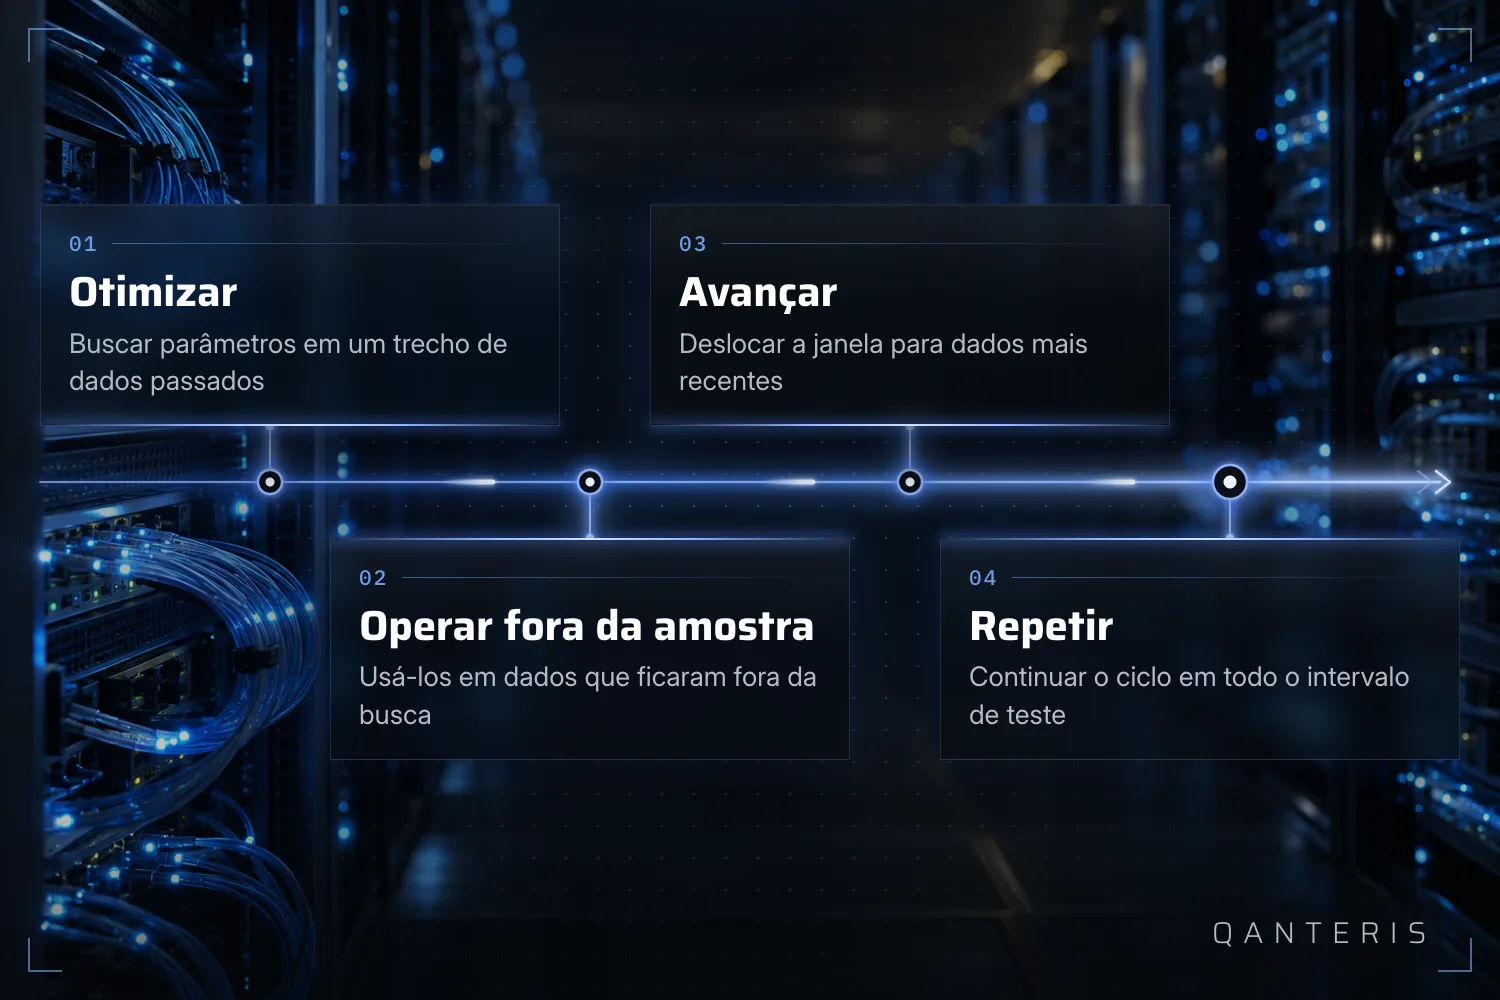
Se você é novo em trading automatizado, provavelmente já se deparou com o termo análise walk-forward, também chamada de otimização walk-forward. Em termos simples, é um tipo especial de backtest, um teste de uma estratégia de trading sobre dados históricos de preços, que não é executado apenas uma vez ao longo de todo o intervalo de teste. Em vez disso, é construído a partir de vários backtests menores, chamados períodos de otimização, distribuídos por todo o intervalo de teste. Cada um desses períodos é seguido por um teste out-of-sample, ou seja, um segmento de dados que não foi usado para encontrar os parâmetros da estratégia, usando os valores de parâmetros que foram encontrados nesse período.
A ideia por trás dessa abordagem é simular como uma estratégia poderia ser tratada em trading ao vivo. Você otimiza a estratégia sobre um bloco de dados passados, depois opera com os parâmetros que encontrou por um tempo, e após esse período terminar você reotimiza novamente sobre dados mais recentes. Isso pretende espelhar um processo que um trader poderia seguir na prática: ajustar a estratégia de tempos em tempos em vez de defini-la uma vez e nunca mais mexer nela. É importante ver isso como uma descrição de um processo de simulação, não como uma previsão de como a estratégia realmente se comportará quando operar sobre dados de mercado novos e nunca vistos.
Como funcionam os períodos e a divisão out-of-sample
Dentro do módulo Optimizer, uma execução walk-forward divide os dados históricos em um número configurável de períodos. Cada período tem duas partes: uma parte de otimização e uma parte de execução, também conhecida como parte out-of-sample. Os parâmetros encontrados durante a parte de otimização de um período são então usados para operar ao longo da parte de execução seguinte. Quando essa parte de execução termina, a otimização é repetida sobre novos dados, e o ciclo continua por todo o intervalo de teste. Essa estrutura geral foi documentada para uma versão anterior do software, então, embora descreva a lógica subjacente, pode não descrever exatamente cada detalhe da interface atual do StrategyQuant X.
Uma das configurações envolvidas costuma se chamar Out of Sample %. Ela define que porção de cada período walk-forward é reservada para a parte de execução, ou de trading. Como exemplo, com uma configuração out-of-sample de 30%, 70% dos dados do período seriam usados para otimização e os 30% restantes para operar com os parâmetros encontrados. Esse exemplo vem de um guia do usuário mais antigo, e deve ser lido como uma ilustração de como a divisão funciona, e não como o padrão atual no StrategyQuant X. Se você está trabalhando na versão atual, vale a pena verificar suas próprias configurações em vez de assumir que essa divisão se aplica automaticamente.
A matriz walk-forward: testar a robustez
Uma otimização walk-forward padrão usa um único período de reotimização fixo, por exemplo reotimizar a cada 300 dias, escolhido aqui apenas como exemplo e não como recomendação. Sem mais testes, escolher esse período de reotimização é essencialmente um chute, já que não há uma forma integrada de saber de antemão qual duração de período teria funcionado melhor sobre os dados em questão.
É aqui que entra a matriz walk-forward. Ela é um recurso do módulo Optimizer que executa todo um conjunto de otimizações walk-forward, cada uma usando um número diferente de períodos de reotimização e uma porcentagem out-of-sample diferente. Em vez de testar uma configuração fixa, a matriz testa muitas combinações de uma só vez, o que a torna útil como verificação de robustez e como forma de ajudar a descobrir qual período de reotimização teria funcionado melhor sobre os dados históricos usados.
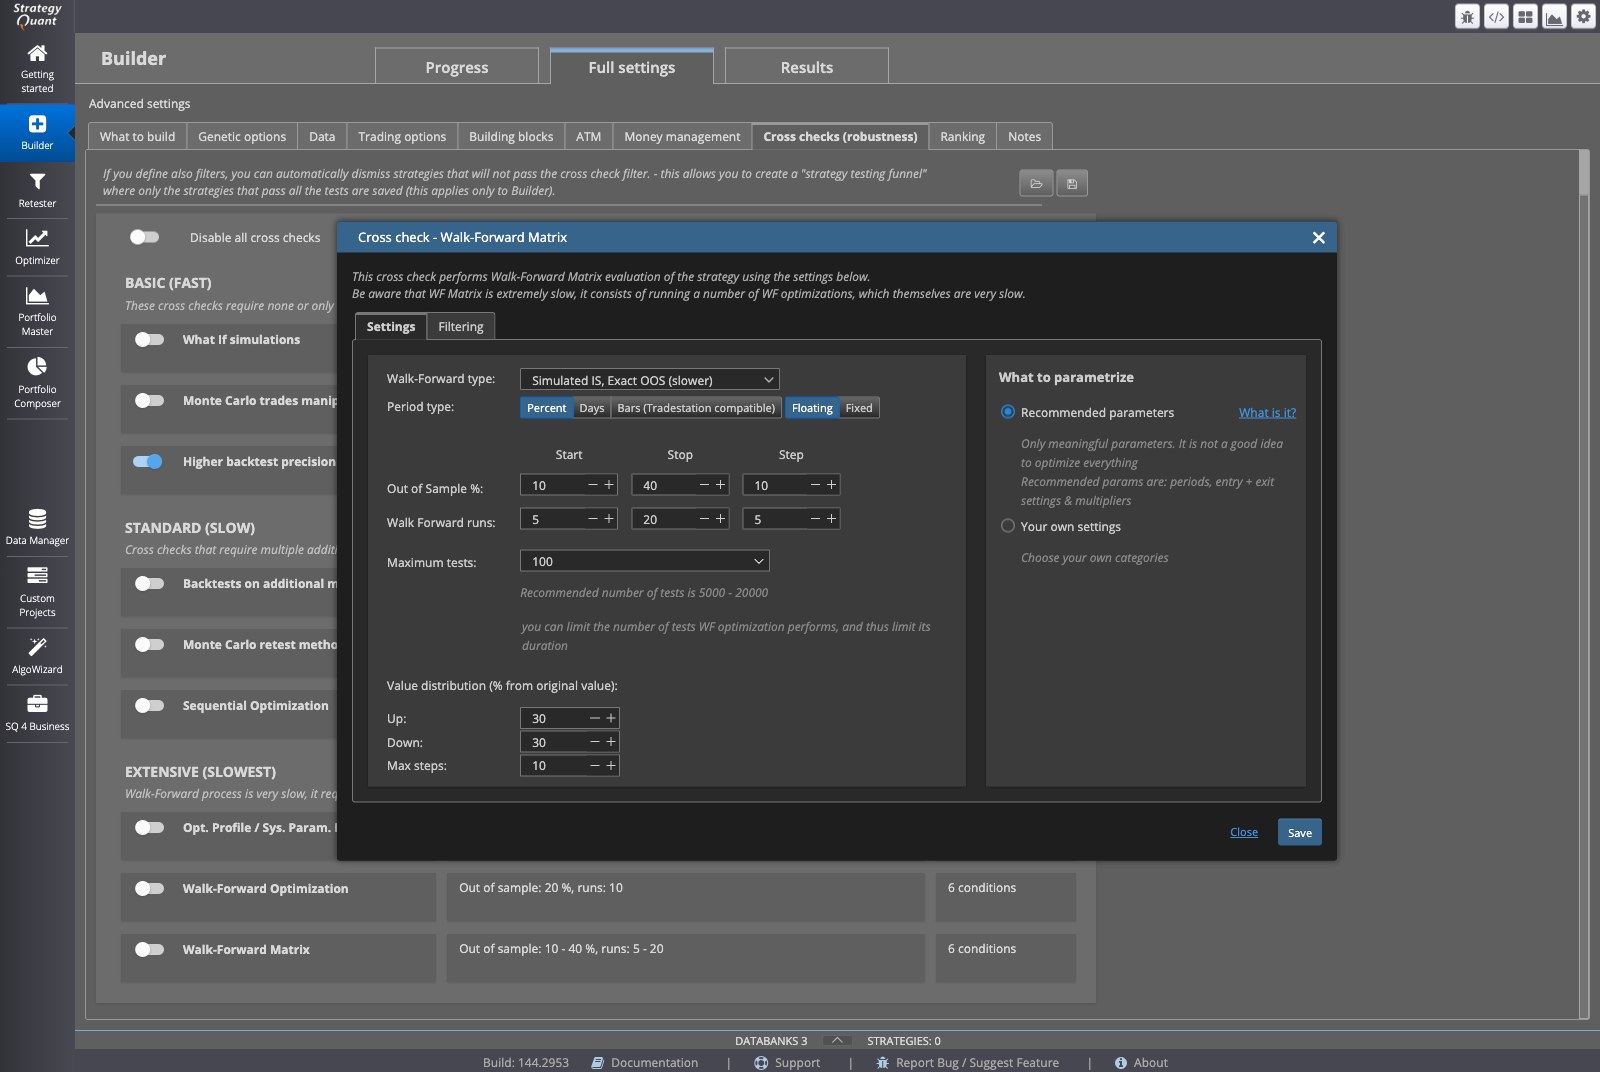
Depois que a matriz é executada, ela pode mostrar qual período de reotimização ou porcentagem out-of-sample teve o melhor desempenho sobre os dados históricos testados, e informa com que frequência a estratégia teria precisado de reotimização durante esse teste específico. De acordo com a documentação, uma estratégia que passa por esse tipo de teste de matriz é considerada adaptável, por meio da reotimização de parâmetros, à variedade de condições de mercado que estavam presentes nos dados testados. Essa conclusão é limitada às condições realmente observadas no teste, não às condições que possam ocorrer no futuro.
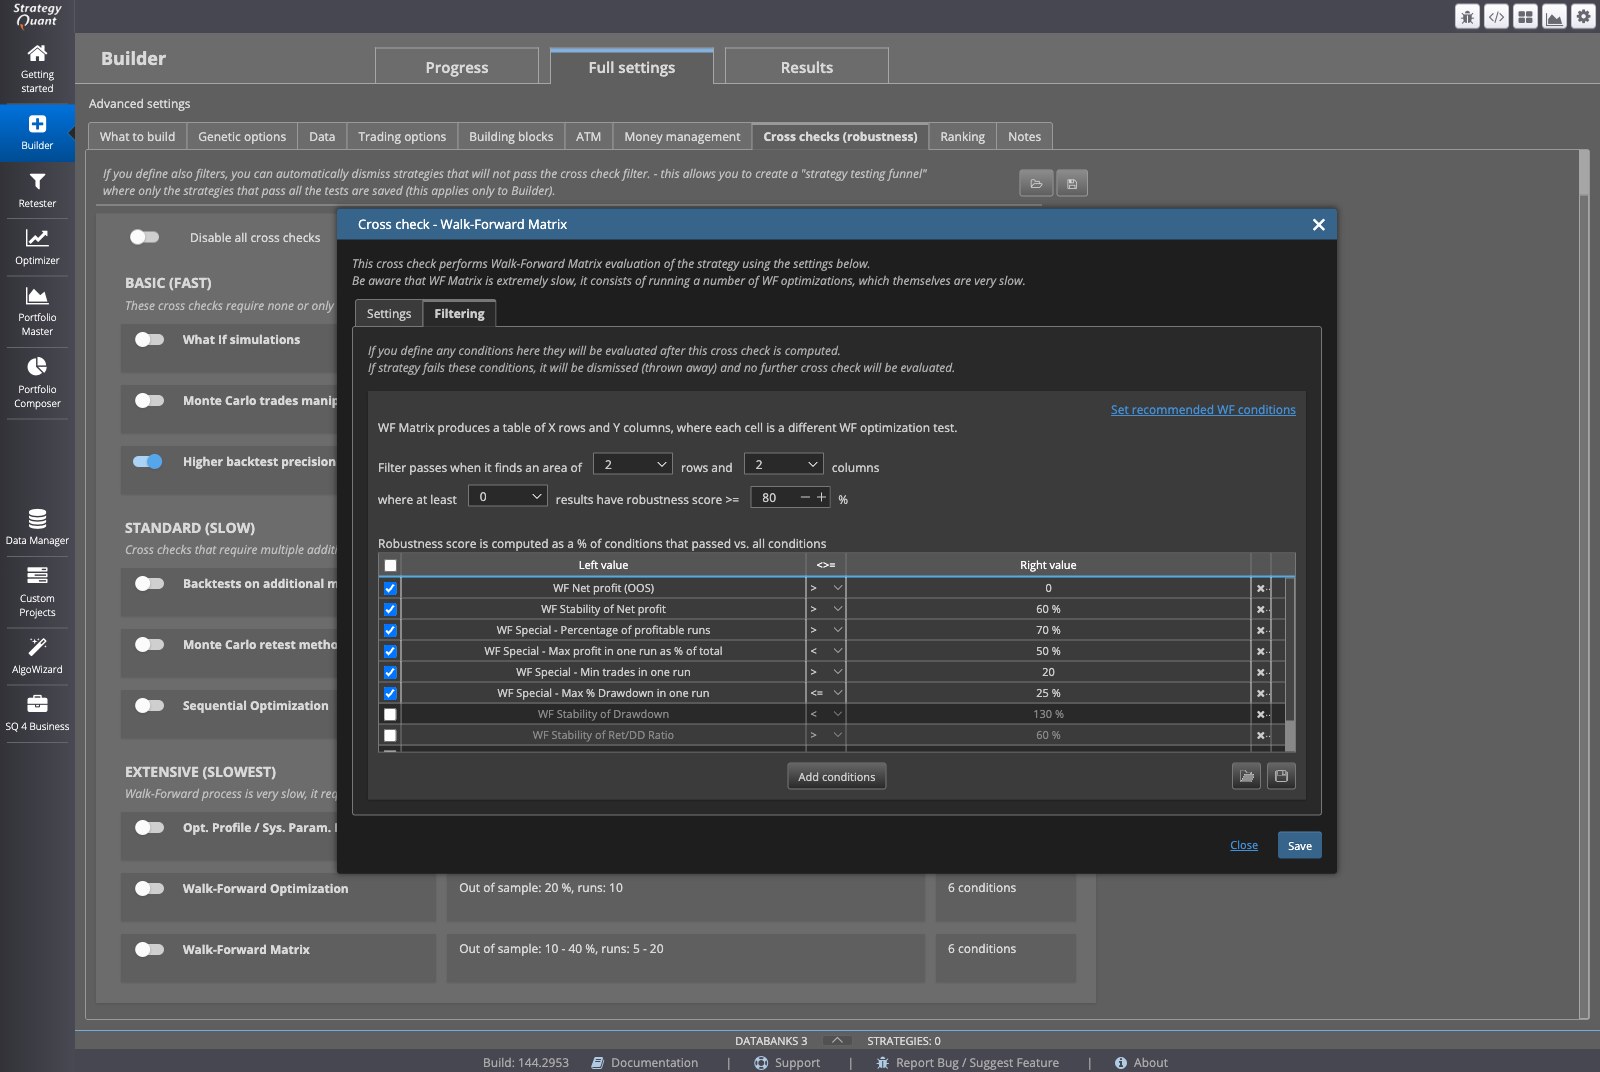
O resultado geral de uma execução da matriz walk-forward normalmente inclui um resumo com o período de reotimização ideal encontrado nesse teste em particular, junto com um gráfico tridimensional mostrando pontuações de robustez em todas as combinações que foram testadas. Uma das configurações que você vai encontrar ao configurar uma execução de matriz se chama Increment. Ela controla o tamanho do passo usado para a série de períodos, ou durações de execução, e as porcentagens out-of-sample que são testadas na matriz.
Por que uma matriz walk-forward pode demorar muito
Como uma otimização walk-forward completa precisa ser executada separadamente para cada combinação de configurações incluída na matriz, calcular uma matriz walk-forward completa pode consumir muito tempo. Quanto tempo leva depende do número de combinações que você escolher testar, da duração dos dados históricos e dos recursos de computação disponíveis para você. Pode valer a pena planejar isso antes de iniciar uma execução de matriz grande, especialmente se você está testando muitas combinações de uma só vez.
O que este método pode e não pode dizer
A análise walk-forward e a matriz walk-forward são úteis porque simulam um processo contínuo de otimizar e reotimizar uma estratégia ao longo do tempo, em vez de testar uma estratégia com um único conjunto fixo de parâmetros ao longo de todo o histórico. Isso pode dar uma noção de como uma estratégia poderia ter se adaptado a condições cambiantes no passado, e pode ajudar você a ver qual frequência de reotimização funcionou melhor sobre os dados específicos que testou, e quão adaptável a estratégia foi às condições de mercado presentes nesses dados.
O que ela não pode fazer é confirmar como uma estratégia se comportará quando operar sobre dados de mercado futuros e nunca vistos. Todo resultado que você vê de uma execução walk-forward ou de uma matriz walk-forward é construído inteiramente a partir de preços históricos e das configurações que você escolheu para esse teste. Uma estratégia que teve bom desempenho nesse processo no passado não fica, por isso, demonstrada como segura, confiável ou certa de se comportar da mesma forma no futuro.
Este artigo tem fins educativos e não é aconselhamento de investimento. Resultados passados, incluindo os de backtests, não garantem resultados futuros. Negociar instrumentos financeiros envolve riscos e você pode perder dinheiro.
Este artigo tem fins educacionais e não é aconselhamento de investimento. Resultados passados não garantem resultados futuros.
E você, como faz? Conte na comunidade. Grátis, no seu idioma.
Cadastre-se grátis