Drawdown no trading: o que mede e não prevê
Quem abre pela primeira vez uma avaliação de backtest no StrategyQuant X quase sempre se depara com um número que domina a tela: o drawdown. Para iniciantes, muitas vezes fica pouco claro o que esse número realmente descreve, como o StrategyQuant X o calcula e o que ele diz sobre uma estratégia de trading, e o que não diz. Este artigo esclarece exatamente isso. Você vai saber o que o drawdown mede, como ele aparece nos resultados como Max DD %, como ele se relaciona com o tamanho da posição e onde estão os limites desse indicador.
O que o drawdown mede: a queda desde um pico anterior
No StrategyQuant X, drawdown designa a queda da curva de lucro corrente e acumulada, ou seja, da curva de equity, em relação ao seu pico histórico anterior. Se a conta em um backtest sobe para um novo pico e depois volta a cair, a diferença entre esse pico e o estado atual é o drawdown naquele momento. É assim que o StrategyQuant X usa o termo em backtests e na avaliação de resultados.
Max DD %: a maior queda medida no teste
Além do drawdown corrente, o StrategyQuant X mostra uma métrica de resumo: Max DD %, às vezes também designado como % Draw Down. Ele indica a maior queda percentual do capital ou da equity que ocorreu ao longo de todo o período testado. Importante nisso: esse valor sempre se refere a um determinado período histórico de teste já passado. Ele descreve o que aconteceu exatamente nesses dados, não o que acontecerá no futuro.
Risco por trade: a base para o tamanho da posição
Considerações sobre drawdown estão intimamente ligadas ao tamanho da posição, e para isso é necessário o conceito de risco por trade. Ele designa quanto uma única posição arrisca, e métodos de money management como "Risk fixed % of account" usam exatamente esse valor para calcular o tamanho da posição. O risco por trade é normalmente derivado do stop loss ou, quando não há stop loss, da perda máxima ou média.
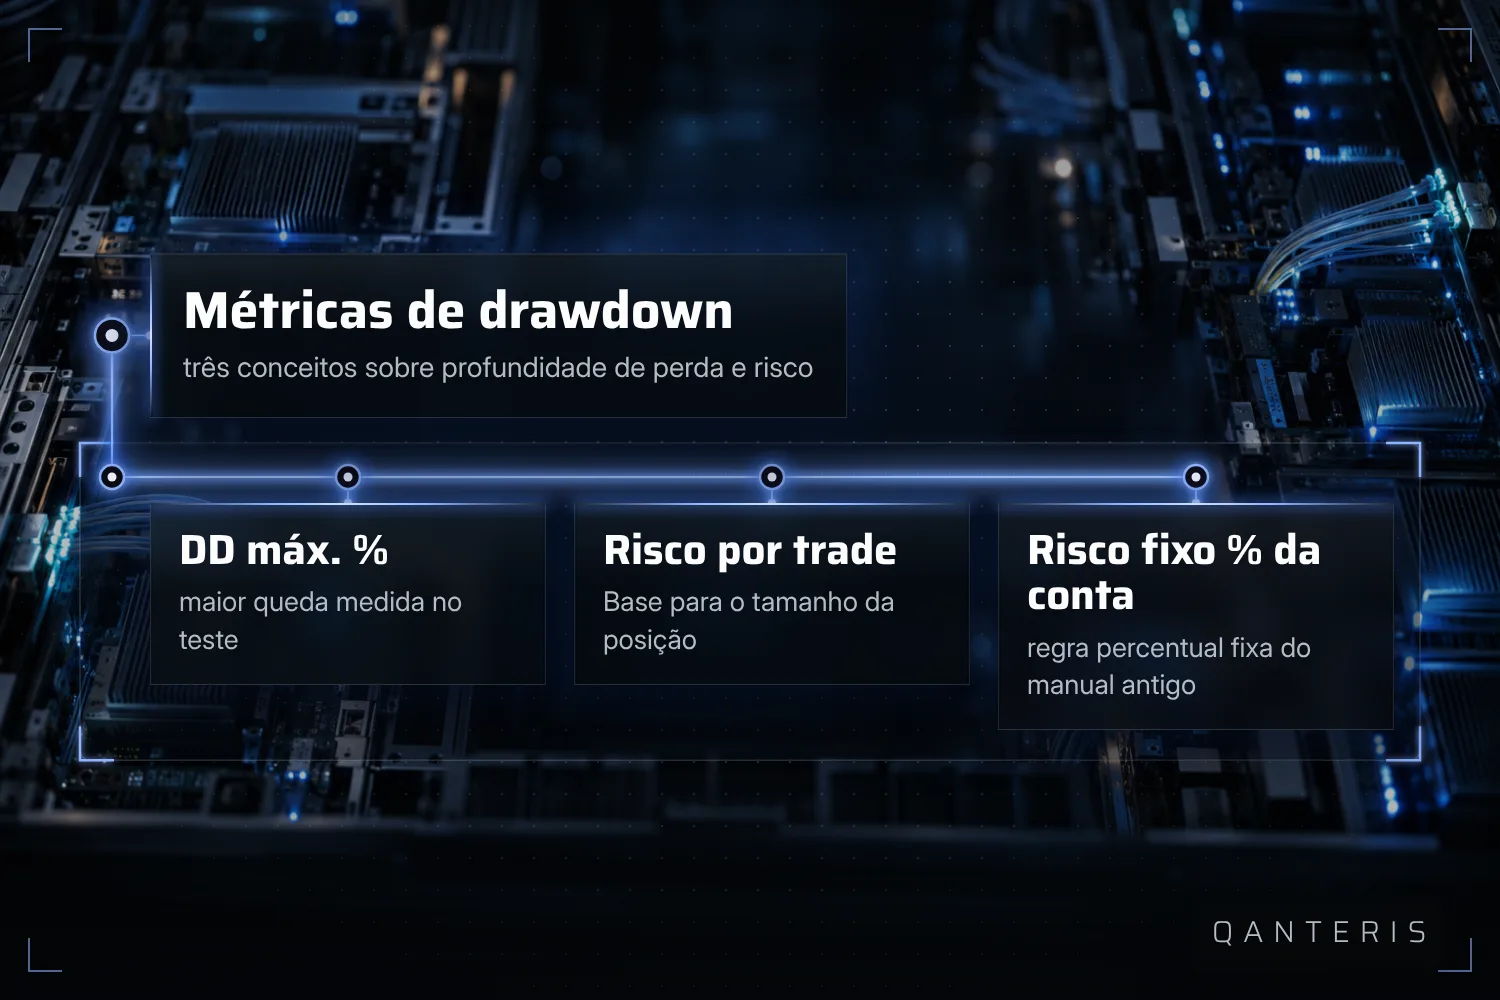
Risco fixed % of account: uma recomendação antiga do manual
O método de money management "Risk fixed % of account" deixa você definir qual porcentagem do seu saldo de conta você arrisca por trade. Material mais antigo do manual do StrategyQuant X, que valia até a versão 3.6.1, descreve esse método como recomendação para o trading real e menciona uma faixa sugerida de cerca de 2 a 5 por cento por trade. Essa é uma proposta documentada nesse material mais antigo. Não é uma regra que o software impõe, nem uma afirmação de que exatamente essa faixa é correta ou segura para o seu trading.
O que um número de drawdown mostra e o que ele não mostra
Max DD % e outros valores de drawdown no StrategyQuant X descrevem exclusivamente o que ocorreu em um determinado backtest histórico, em uma otimização ou em uma simulação. Esses valores são retrospectivas de dados passados. Eles não definem nem preveem qual será o tamanho de um drawdown no trading ao vivo posterior da mesma estratégia. Use um número de drawdown, portanto, para entender como uma estratégia se comportou no passado, não como promessa do que vem pela frente.
Este artigo tem fins educativos e não é aconselhamento de investimento. Resultados passados, incluindo os de backtests, não garantem resultados futuros. Negociar instrumentos financeiros envolve riscos e você pode perder dinheiro.
Este artigo tem fins educacionais e não é aconselhamento de investimento. Resultados passados não garantem resultados futuros.
E você, como faz? Conte na comunidade. Grátis, no seu idioma.
Cadastre-se grátis