Da ideia de trading ao conjunto de regras completo
Você tem uma ideia: compre quando o RSI cair forte. Parece uma regra pronta, mas é só o começo. Uma estratégia de trading precisa, além da condição de entrada, também de regras de saída e de regras para o gerenciamento da operação, e é exatamente isso que ainda falta por completo numa ideia pura como essa. Se você construir mesmo assim, o resultado no teste costuma se comportar de forma diferente do que você esperava, simplesmente porque uma grande parte do conjunto de regras necessário ainda não estava definida.
Este artigo mostra o caminho da ideia de trading até o conjunto de regras completo: do que ele é feito, qual é o processo documentado para isso e por que uma busca maior de parâmetros, sozinha, não resulta numa estratégia melhor. No fim, você vai saber quais perguntas deve fazer à sua própria ideia antes de mandar construí-la.
Ideia de trading e conjunto de regras: por que uma regra de RSI não basta
Uma estratégia de trading é, no fundo, um conjunto de regras de se-então: se certas condições se aplicam, o software executa certas ações. Isso vale para praticamente todo estilo de estratégia, por exemplo tendência, reversão à média ou algo totalmente diferente. Os estilos se diferenciam principalmente em como as regras são construídas, não no fato de serem regras de se-então.
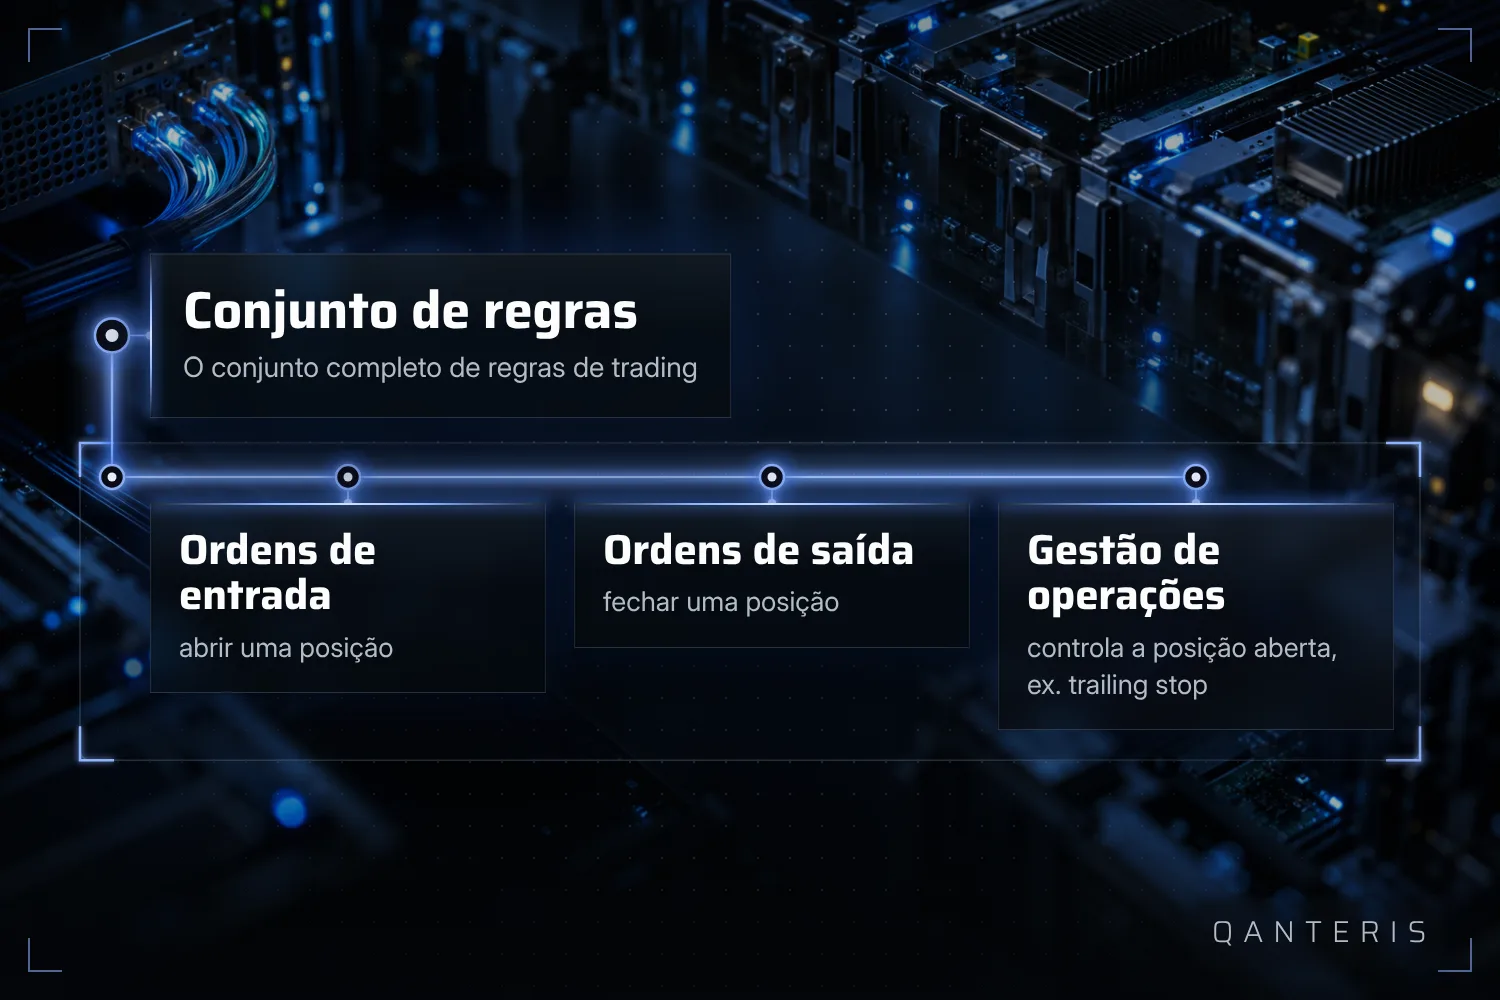
Um conjunto de regras completo é formado por três tipos de blocos: ordens de entrada, que abrem uma posição, ordens de saída, que a fecham, e comandos para o gerenciamento da operação, por exemplo o ajuste de um trailing stop. Sua ideia de RSI entrega apenas o primeiro bloco, a condição de entrada. Sem regras de saída e sem regras de gerenciamento da operação, ela continua um fragmento, longe de um conjunto de regras completo.
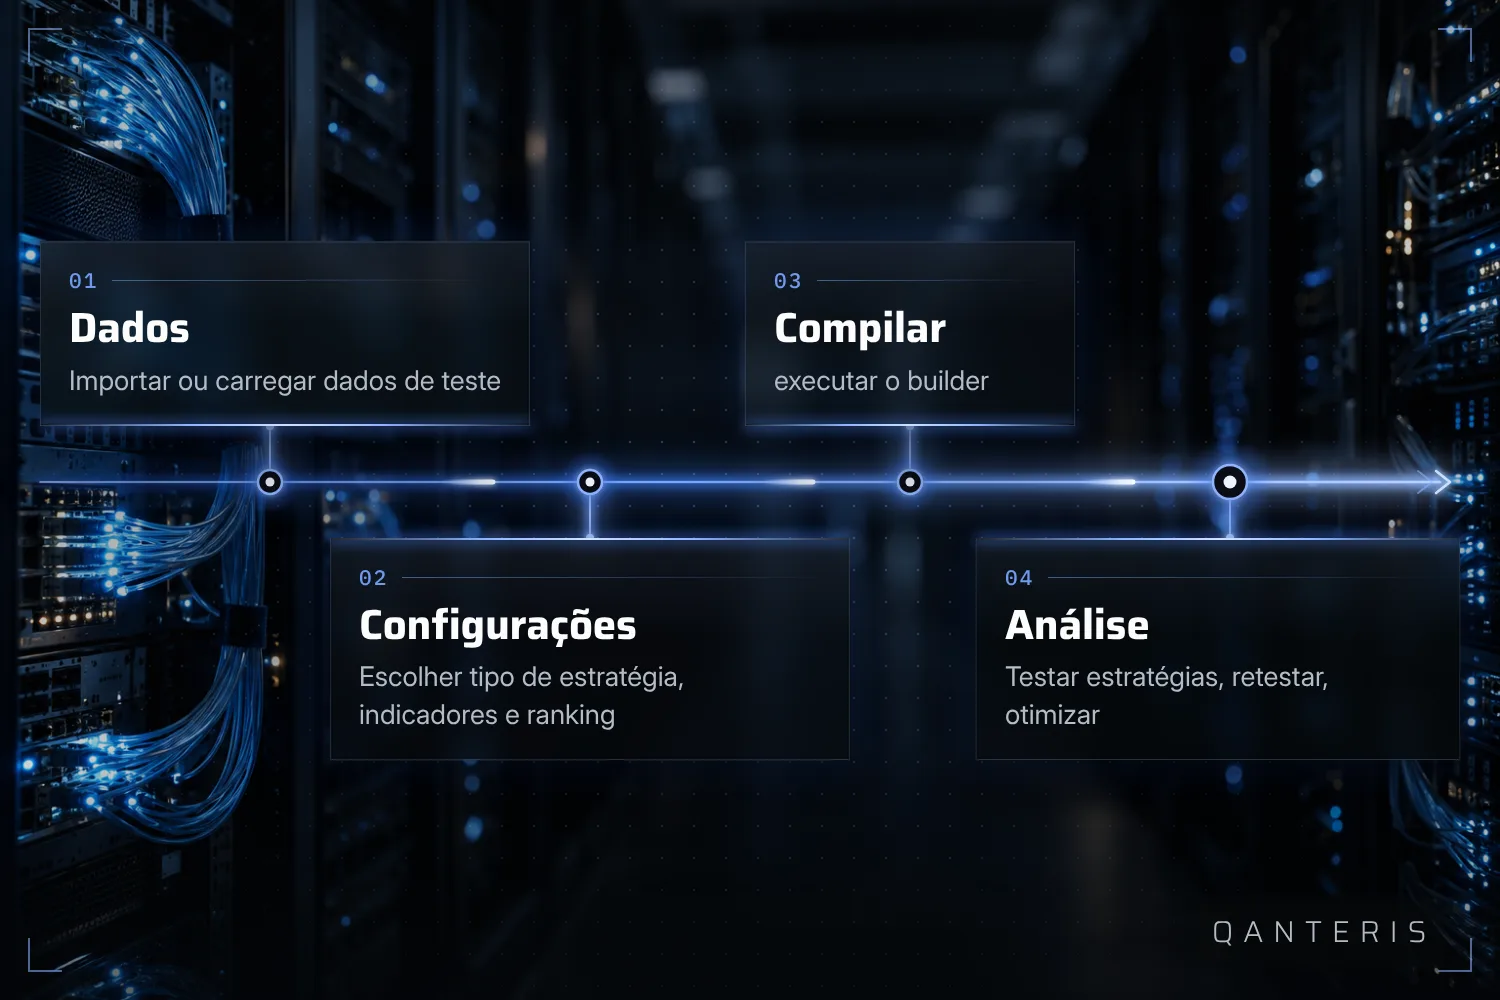
O caminho documentado do rascunho bruto até a estratégia pronta
Na documentação do produto existe um fluxo padrão descrito para transformar uma ideia em uma estratégia: você importa ou carrega dados de teste, define no Builder coisas como tipo de estratégia, indicadores, tipos de ordem e critérios de ranking, deixa o build rodar e avalia as estratégias geradas depois disso, faz retestes ou continua otimizando. Esse é um caminho descrito, não uma obrigação. Você não precisa segui-lo passo a passo exatamente assim.
Em uma versão documentada anterior, isso funcionava de forma um pouco diferente. Lá, primeiro os dados de teste eram configurados com uma divisão em In Sample e Out of Sample para a evolução genética, depois o tipo de estratégia, os indicadores e os tipos de ordem eram definidos, e só no final as opções de ranking eram configuradas para filtrar estratégias com lucro baixo demais. Essa descrição vale para uma versão mais antiga do produto, versões posteriores podem organizar isso de outra forma. Portanto, não presuma que um caminho de menu específico é fixo para sempre. A ideia central, porém, continua a mesma: primeiro definir dados e componentes, depois construir, depois verificar.
Uma ideia vira template: o caminho pelo AlgoWizard
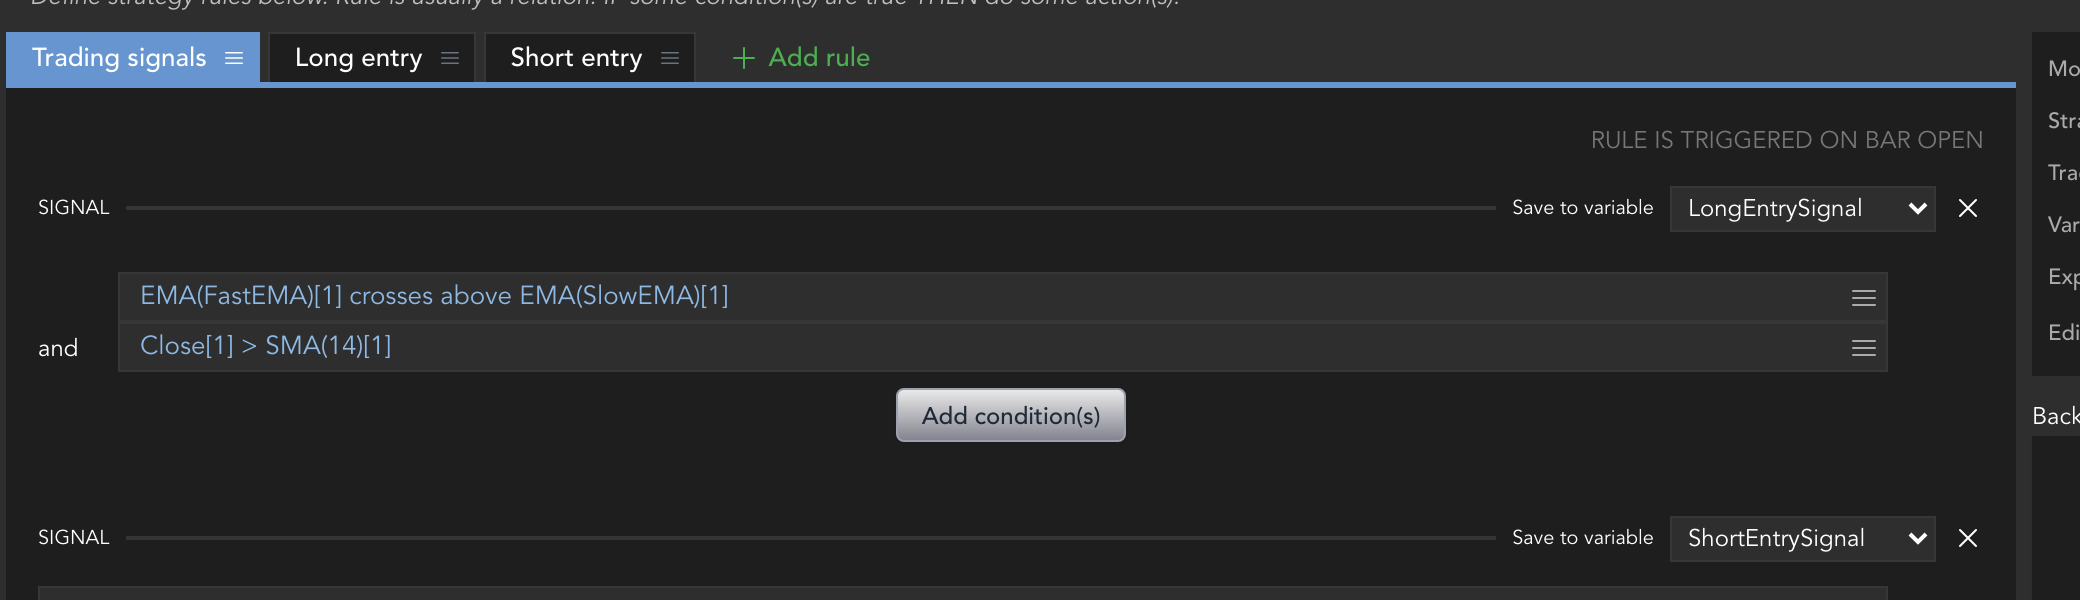
Um caminho documentado e concreto para transformar uma ideia simples em uma estrutura montável passa pelo AlgoWizard. Você cria uma nova estratégia lá, coloca ela em modo template e monta a condição a partir de uma referência de preço escolhida contra um indicador, por exemplo uma média móvel com uma faixa de parâmetros definida. Assim, sua ideia de RSI vira uma estrutura com a qual o software consegue trabalhar de fato.
Um ponto que você deve conhecer: enquanto a estratégia está em modo template, segundo a documentação você não consegue fazer backtest dela. O modo serve apenas para montar a estrutura. Você só consegue verificar quando sai dele.
Blocos que o software combina para você
Nem todo bloco do seu conjunto de regras precisa ser fixado à mão. A documentação descreve os chamados Random Groups: configurações para a construção de estratégias que são adotadas a partir de um arquivo de configuração e permitem que o software escolha aleatoriamente quais blocos de um grupo serão de fato usados, em vez de você prescrever cada bloco individualmente.
Isso é prático quando você quer admitir várias variantes úteis de uma regra, sem configurar cada uma delas à mão. Como exatamente isso afeta uma estratégia concreta depende de como você configura os grupos. Os Random Groups poupam a você a escolha dos blocos. O controle depois fica com você: verifique quais blocos de fato acabaram entrando em uma estratégia construída.
Por que mais parâmetros não significam automaticamente mais qualidade
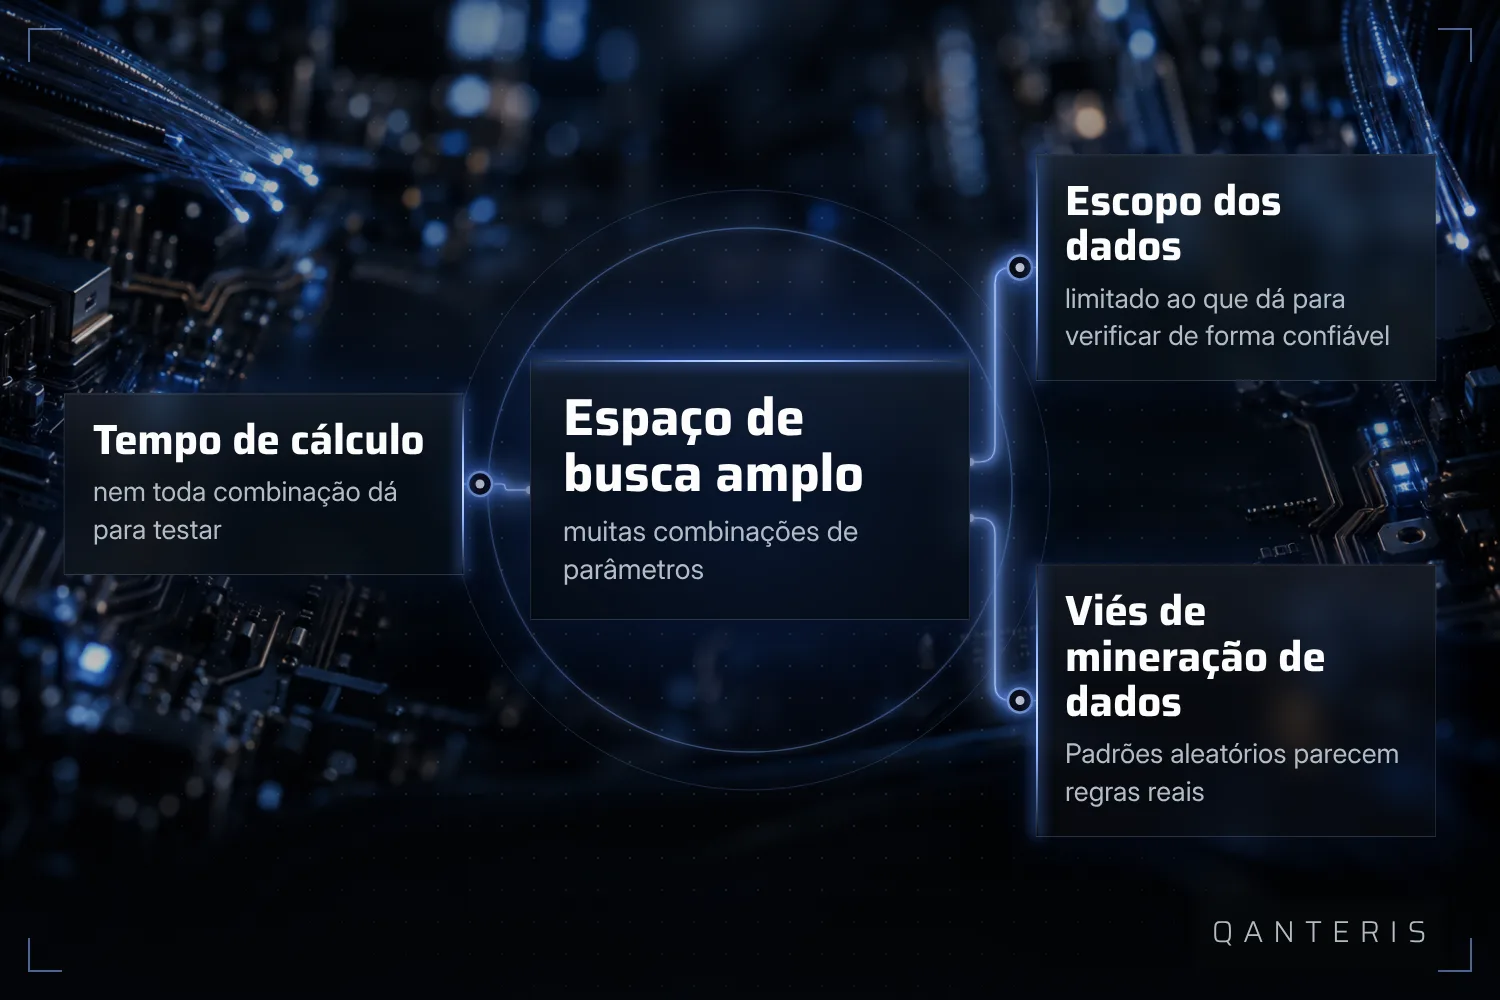
Um engano que encontramos repetidas vezes nos nossos testes: mais parâmetros, mais graus de liberdade, mais combinações possíveis, isso deveria levar a estratégias melhores. Estratégias reais costumam ter bem mais parâmetros do que um exemplo simples, e o número de combinações de parâmetros possíveis vai de alguns milhares até bilhões ou trilhões. Testar cada uma delas é simplesmente inviável, por mais tempo de processamento que você tenha à disposição.
Muitos parâmetros não são ruins por princípio. Mas o espaço de busca que você abre para o builder deve ser uma decisão consciente, não uma que simplesmente cresce junto porque blocos adicionais estão disponíveis.
Quando o backtest parece bom, mas não diz nada sobre o futuro
Um erro de raciocínio comum é supor que uma busca grande já cobriria tudo o que é relevante. Se você deixa uma busca de estratégias permitir combinações de parâmetros demais, o StrategyQuant X pode devolver uma estratégia cujo backtest parece bom, mas que pode se comportar de outra forma no trading real. Esse padrão está documentado como Data Mining Bias: se o espaço de busca fica grande demais em relação aos dados disponíveis e às condições de teste, aumenta o perigo de o software encontrar padrões aleatórios nos dados históricos, em vez de uma regra que represente algo que se repete.
Isso nos leva ao ponto mais importante de todo esse processo. Um backtest e a quantidade de combinações de parâmetros testadas descrevem apenas como um conjunto de regras se comportou em dados passados ou quão grande era um espaço de busca. Nenhuma das duas coisas diz algo sobre como a estratégia vai se comportar em dados de mercado futuros, ainda não vistos. O que parecia bom no passado continua sendo uma observação do passado, nada mais.
O que você deve verificar na sua própria ideia
Três perguntas valem a pena antes de você mandar construir sua próxima ideia, mesmo que este artigo não as responda para você:
- Quais valores padrão o software realmente preenche quando você deixa um campo de exit ou de trade management em aberto? Olhe isso com atenção no seu próprio build, em vez de supor.
- A partir de qual limite o programa te avisa que uma estratégia tem trades de menos ou parece inadequada para o trading real? Vale a pena prestar atenção nesses avisos, em vez de fechá-los clicando.
- Quão perto uma geração de estratégias assistida por IA ou baseada em chat fica daquilo que você realmente inseriu? Compare o resultado linha por linha com sua ideia original.
Essas perguntas fazem parte da sua própria verificação. Ninguém tira isso de você, e este artigo também não inventa respostas para elas.
Construir um conjunto de regras significa conhecer cada uma das decisões que, de outra forma, são tomadas em silêncio por você: entry, exit, trade management e o alcance da sua busca de parâmetros. Um backtest mostra como essas decisões se refletiram no passado. Ele não mostra o que acontece depois.
Este artigo tem fins educativos e não é aconselhamento de investimento. Resultados passados, incluindo os de backtests, não garantem resultados futuros. Negociar instrumentos financeiros envolve riscos e você pode perder dinheiro.
Este artigo tem fins educacionais e não é aconselhamento de investimento. Resultados passados não garantem resultados futuros.
E você, como faz? Conte na comunidade. Grátis, no seu idioma.
Cadastre-se grátis