Correlação de estratégias no Portfolio: por que reduz o risco
Duas estratégias parecem sólidas no backtest, cada uma por si: bons indicadores, uma curva decente, nenhum drawdown chamativo. Se você colocar as duas no mesmo Portfolio, ainda pode sair uma curva conjunta que fraqueja tanto quanto a de uma estratégia isolada, só que com mais posições abertas ao mesmo tempo. O motivo disso se chama correlação: quando as duas estratégias ganham ao mesmo tempo e perdem ao mesmo tempo, você basicamente soma o risco delas em vez de distribuí-lo.
Neste artigo você vê o que a correlação de Portfolio no StrategyQuant X mede de fato, onde você pode observá-la e como usá-la na construção automática e manual de portfolios. Isso não diz respeito apenas a quem já monta portfolios há muito tempo: a partir do momento em que você deixa mais de uma estratégia rodando ao mesmo tempo, surge a pergunta se são duas ou vinte.
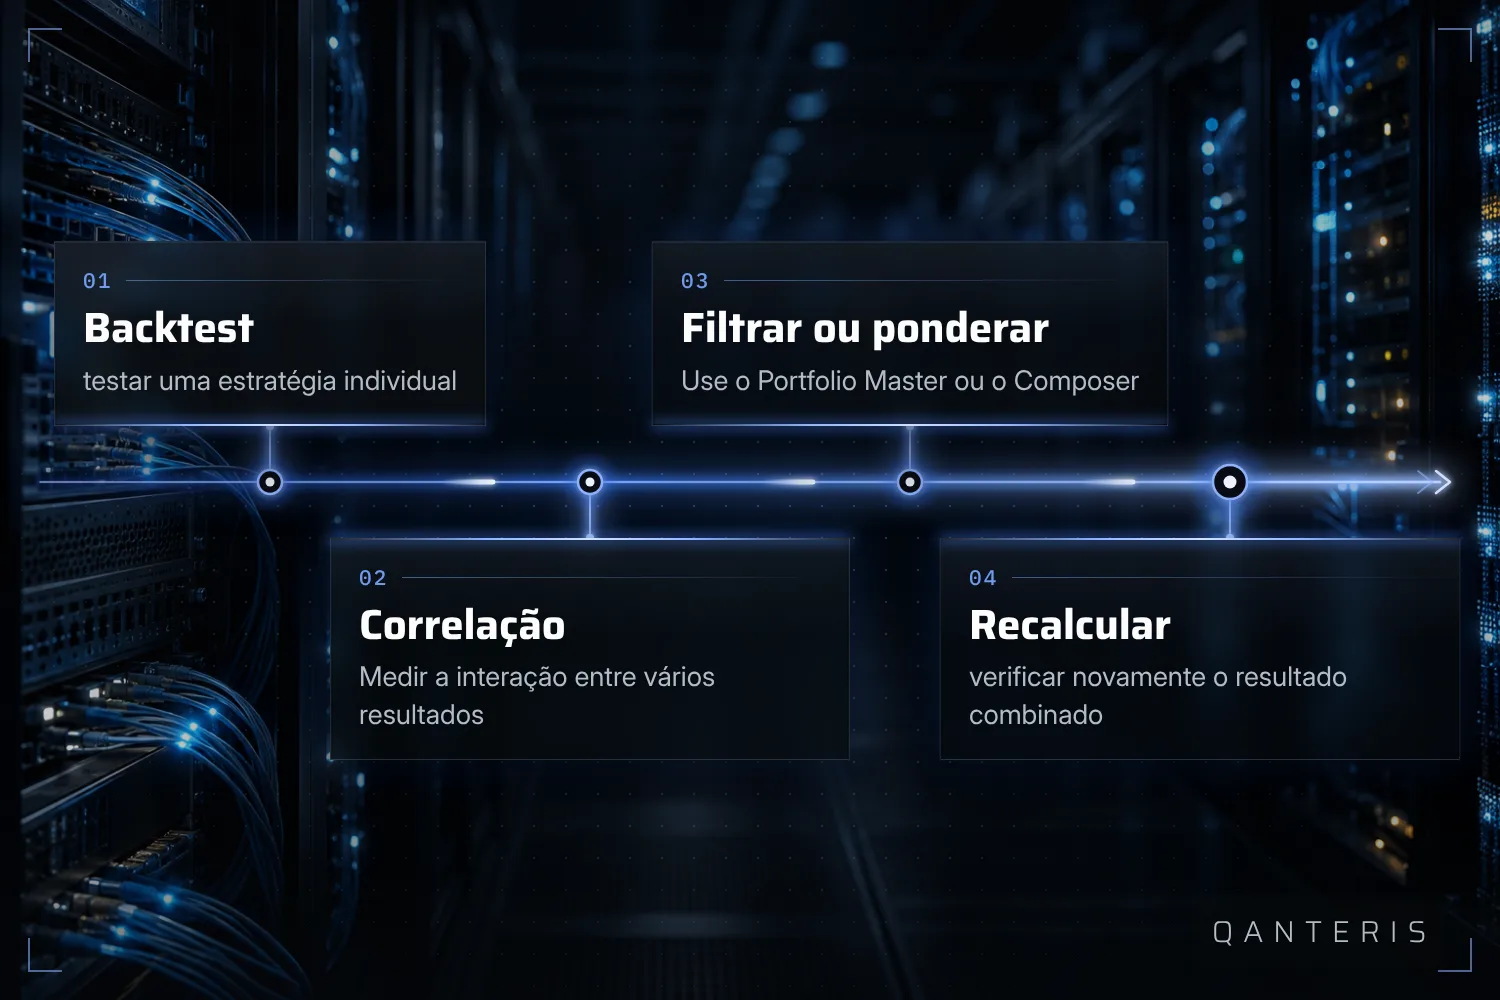
O caminho da estratégia individual até o portfolio pronto passa sempre pelas mesmas etapas:
O que a correlação de Portfolio realmente mostra
A correlação de Portfolio é uma métrica que descreve o quão parecidas são as estratégias dentro de um Portfolio. Ela é calculada ao longo de um período escolhido e de um parâmetro de estratégia escolhido. Você a encontra em dois lugares: na aba Analyze, onde você examina estratégias individuais com mais detalhe, e no Portfolio Master, onde ela pode ser usada para filtrar Portfolios candidatos cujas estratégias estão correlacionadas de forma muito estreita entre si.
A ideia por trás disso é simples: duas estratégias que registram ganhos e perdas ao mesmo tempo se comportam no Portfolio como uma única posição maior. Duas estratégias cujos resultados pouco se parecem podem se amortecer mutuamente. Importante nisso: o número descreve o que aconteceu no passado, para exatamente o período e a configuração que você escolheu. Ele não é uma visão do futuro, voltaremos a isso no final.
Encontrar a matriz de correlação nos resultados
Para que você veja uma matriz de correlação, você precisa de um backtest com vários resultados ao mesmo tempo, não apenas o resultado de uma estratégia individual. Você consegue isso de duas formas: ou você reúne várias estratégias na Databank, ou você usa a função de cross-check Backtest on additional markets, que calcula uma estratégia adicionalmente em outros mercados.
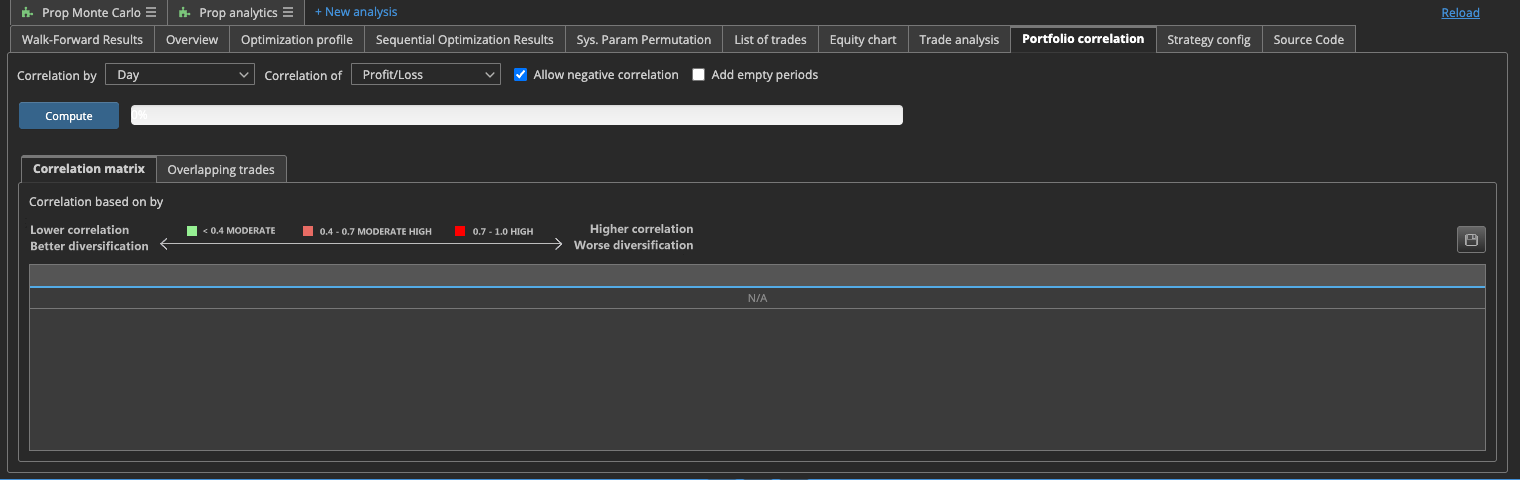
Só quando existe um resultado reunido desse tipo é que a área Results mostra a aba Portfolio correlation, que você alcança via Results > Portfolio correlation, sendo que o caminho exato pode variar um pouco dependendo da estrutura do programa. Ali está uma matriz que compara vários resultados de backtest entre si, em pares. Você escolhe a unidade de tempo, hora, dia, semana ou mês, e se a comparação é feita por ganho e perda ou por número de trades. Um ponto que facilmente passa despercebido: a matriz não se atualiza sozinha. Você precisa mandar calculá-la antes que ela seja exibida, toda vez que os resultados por trás dela mudarem.
Portfolio Master: filtrar correlação automaticamente
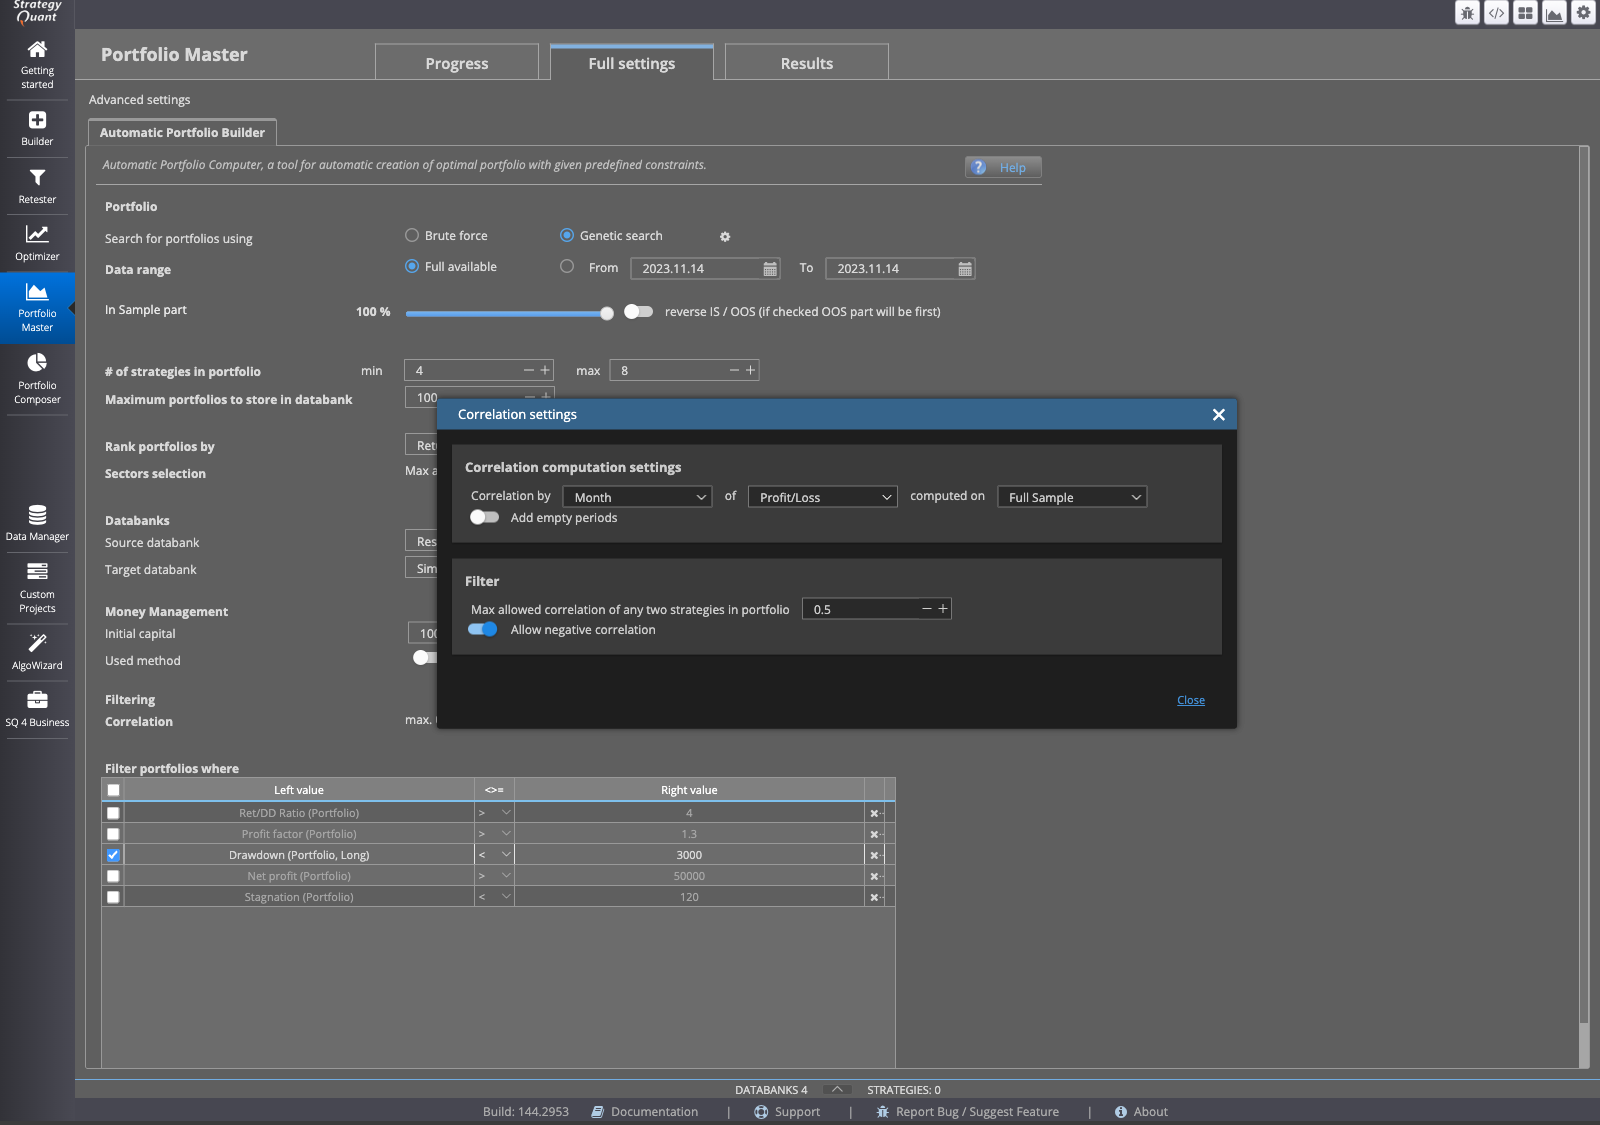
Se você não quer montar Portfolios estratégia por estratégia à mão, o Portfolio Master faz isso. O módulo pode filtrar automaticamente Portfolios candidatos pela correlação das suas estratégias e, ao fazer isso, tentar manter essa correlação baixa, enquanto forma combinações possíveis a partir de um pool maior de estratégias.
Isso tira de você o trabalho de olhar cada combinação possível uma por uma. Mas não substitui um olhar posterior ao resultado: um filtro que busca correlação baixa não diz nada sobre o tamanho da posição ou o limite de drawdown do seu Portfolio. Uma correlação baixa não substitui outros controles de risco, ela é um componente entre vários.
Portfolio Composer: definir os pesos manualmente
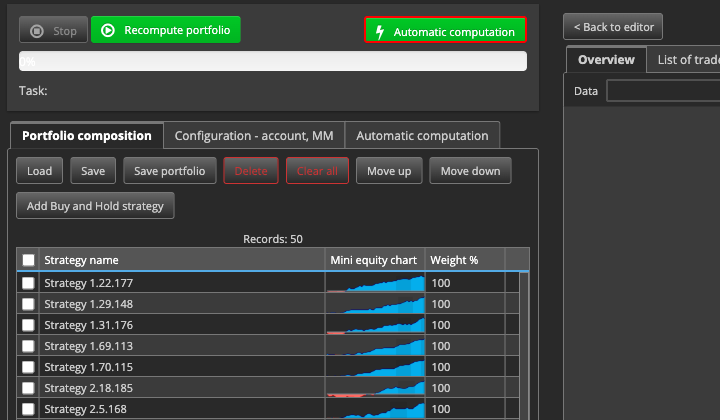
Se você quer decidir por conta própria o peso de cada estratégia no Portfolio, o Portfolio Composer é a ferramenta adequada. Com ele você simula a composição e a ponderação de um Portfolio a partir de uma seleção de estratégias para uma determinada conta: você carrega as estratégias que quer combinar, atribui pesos a elas, define o saldo da conta e a alavancagem e deixa o cálculo rodar.
Para uma simulação manual, escolha as estratégias a testar, defina seus pesos e clique em Recompute portfolio para ver o resultado combinado. Assim você pode, por exemplo, dar mais peso a uma estratégia que tem pouco em comum com as outras na matriz de correlação e observar como o resultado combinado muda. Aqui também vale: o que você vê é a combinação sobre os dados já testados, não uma previsão do que esse mesmo Portfolio fará ao vivo amanhã.
O que este número te diz, e o que não diz
Cada número de correlação que você vê no StrategyQuant X, seja na aba Analyze, no Portfolio Master ou na matriz de resultados, vem de um backtest de um determinado período e de uma determinada configuração. Ele descreve como as estratégias se comportaram entre si exatamente nesse recorte do passado, nada mais e nada menos.
Uma correlação baixa nesse único teste é um bom ponto de partida para a construção do portfólio. Mas ela não é prova de que as estratégias também tenham pouco a ver umas com as outras em outro período ou sob outras condições de mercado. Assim como qualquer resultado de backtest, a correlação também descreve apenas o que foi no passado, não o que vem. Um valor baixo hoje é, portanto, um ponto de partida para outras verificações, não um ponto final em que você declara o trabalho concluído.
Este artigo tem fins educativos e não é aconselhamento de investimento. Resultados passados, incluindo os de backtests, não garantem resultados futuros. Negociar instrumentos financeiros envolve riscos e você pode perder dinheiro.
Este artigo tem fins educacionais e não é aconselhamento de investimento. Resultados passados não garantem resultados futuros.
E você, como faz? Conte na comunidade. Grátis, no seu idioma.
Cadastre-se grátis