Código próprio no StrategyQuant X para trading algorítmico
Você já ouviu falar de software que executa regras de trading automaticamente e se pergunta como um programa desses é estruturado. A maioria das explicações fica na superfície: algumas regras são montadas clicando, um backtest roda, pronto. O que muitas vezes falta é o olhar para o segundo nível, a parte em que você mesmo escreve código para controlar processos que vão além de simples cliques.
Este artigo mostra exatamente essa parte usando o exemplo do StrategyQuant X: quais pontos de entrada o software oferece para código próprio, o que exemplos documentados mostram com isso, como um exemplo desses dispara uma otimização diretamente por código e como uma interface própria conecta o seu código ao programa principal. No final, você também descobre onde pode continuar aprendendo gratuitamente e o que um backtest realmente diz a você, e o que não diz.
Programar em vez de apenas clicar: o Code Editor no StrategyQuant X
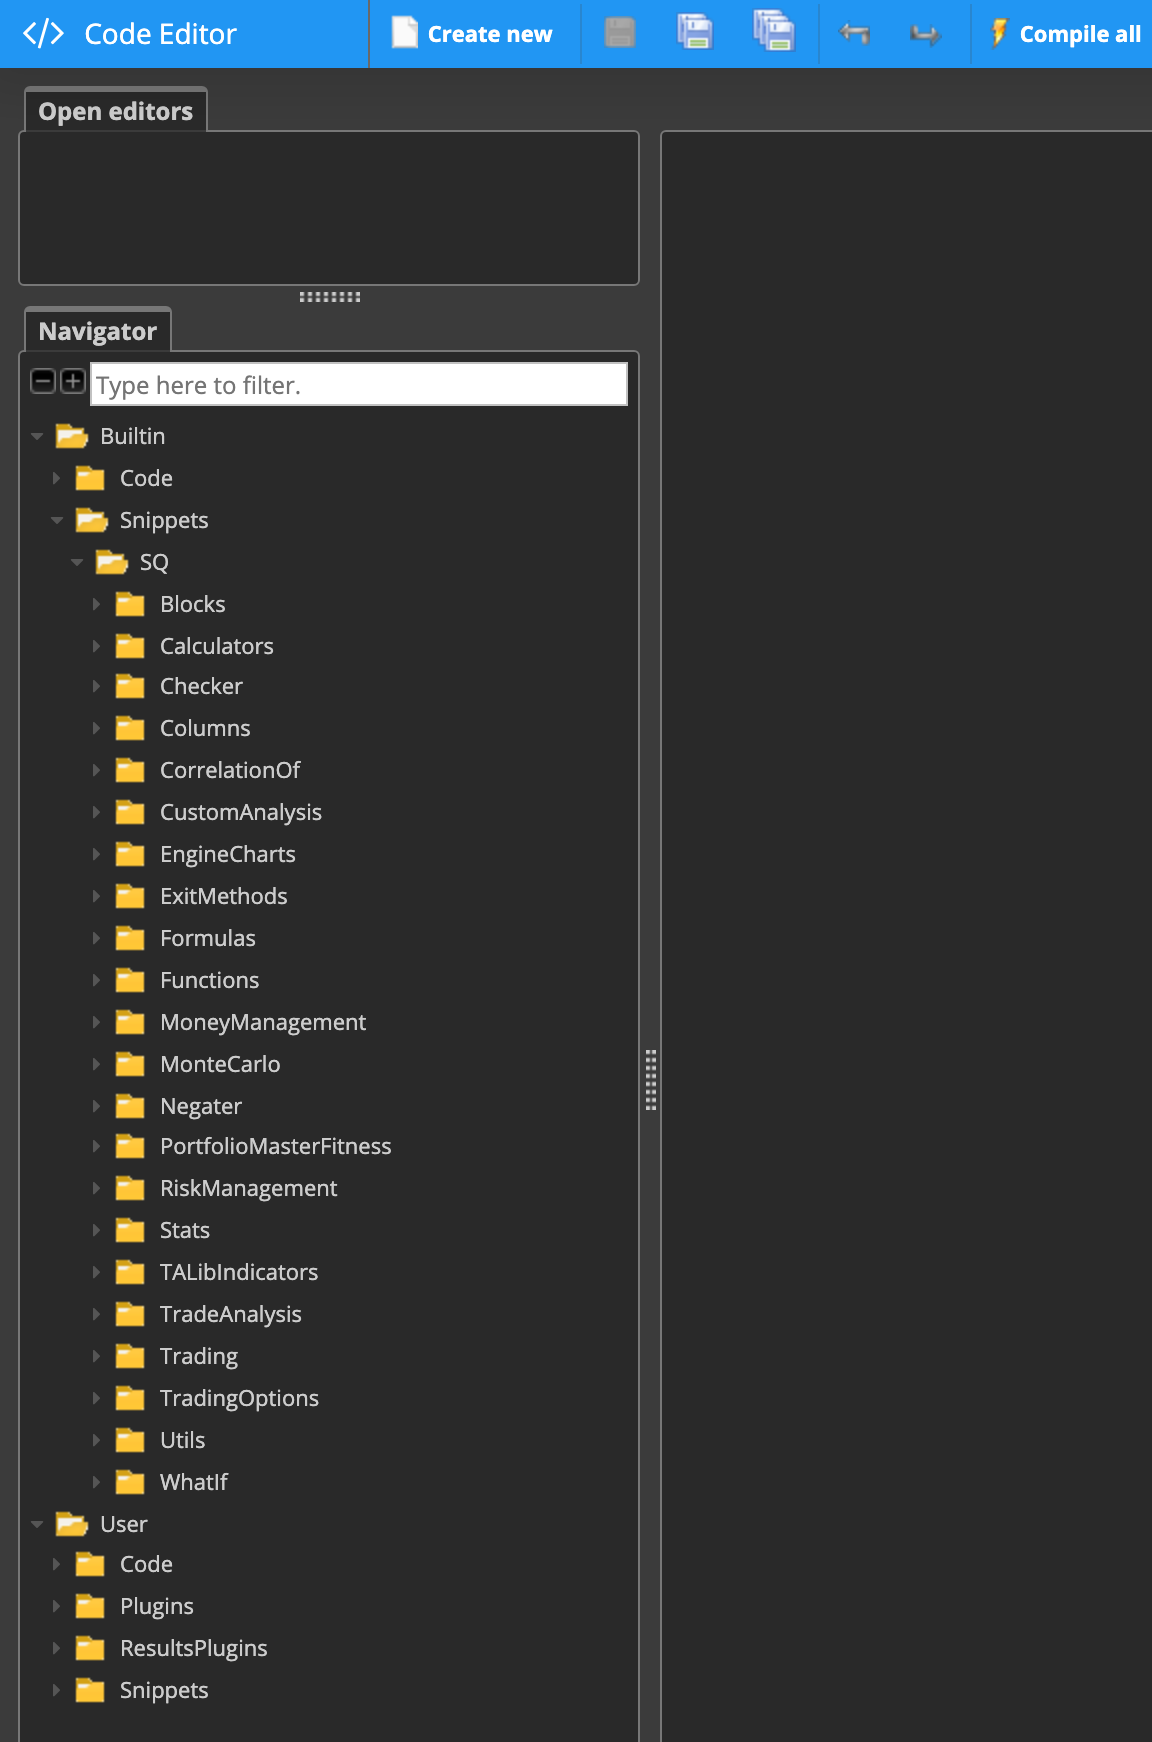
Para traders que querem ir além dos blocos pré-fabricados e escrever código próprio, o StrategyQuant X documenta vários pontos de entrada no chamado Code Editor. Entre eles estão a interface pública de programação (Public API), o trabalho com grupos de resultados (Results Groups), a adição de indicadores e sinais próprios, a complementação de colunas ou filtros do banco de dados, logging, a integração de bibliotecas JAR próprias, bem como a importação e exportação de trechos de código próprios, os chamados snippets.
Essa lista descreve os pontos de entrada documentados, não uma introdução completa à programação. Quem quiser usar essas funções continua precisando de conhecimentos básicos de programação, a documentação não substitui um curso de programação.
O que um exemplo de codificação documentado mostra
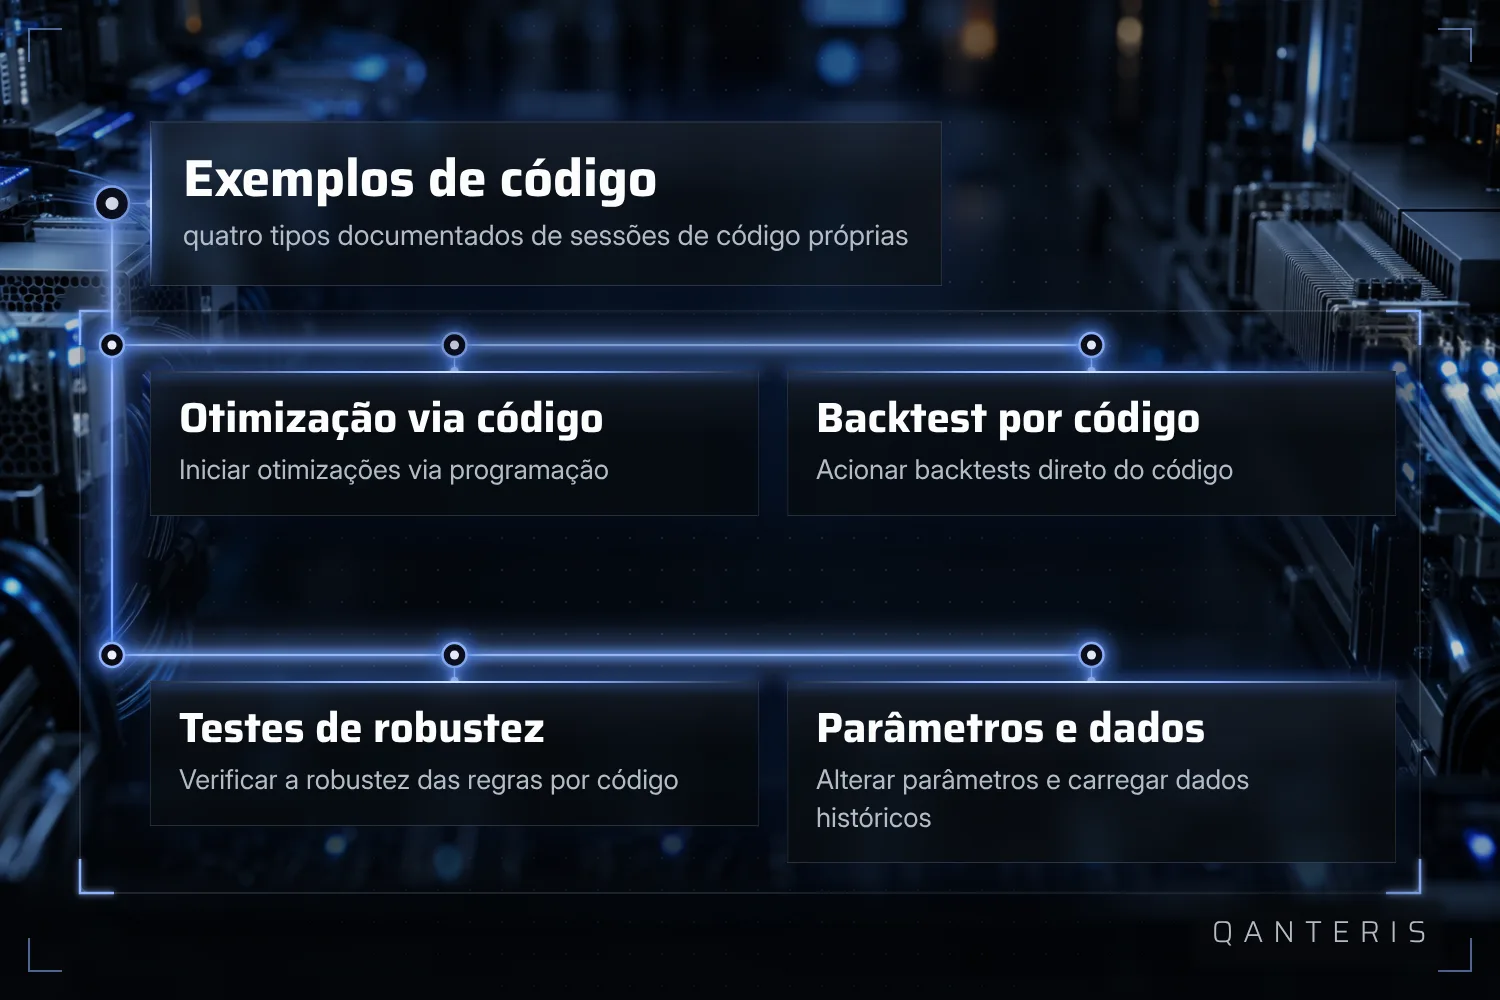
Além da simples listagem dos pontos de entrada, existem exemplos documentados de chamadas Coding Sessions. Eles mostram como otimizações e backtests podem ser iniciados programaticamente, como testes de robustez rodam por código, como parâmetros de estratégia e configurações de tarefa podem ser alterados através de código próprio, e como dados históricos são carregados em um snippet.
Esses exemplos pressupõem trabalho no Code Editor com snippets baseados em Java. Eles descrevem montagens de teste passadas, não resultados assegurados de antemão, e não mostram estratégias já verificadas e confirmadas como vantajosas. Quem quiser reproduzir esses exemplos também precisa de conhecimentos de programação, sem código não dá para avançar neste ponto.
Um exemplo em detalhe: acionar a otimização por código
Um dos exemplos documentados tem o nome CAOptimizationByProgramming. O snippet mostra como se pode acionar a otimização da primeira estratégia em um banco de dados (Databank) por meio de código próprio, em vez de iniciar o processo manualmente pela interface.
Este exemplo pressupõe código Java próprio no Code Editor e ilustra um caso de uso documentado, não uma promessa geral para todo fluxo de otimização. O código não pode ser transferido um a um para qualquer outra configuração sem adaptação, e o exemplo não comprova que uma otimização acionada por código leve a resultados melhores do que uma iniciada manualmente.
A interface Program: lógica própria além dos blocos prontos
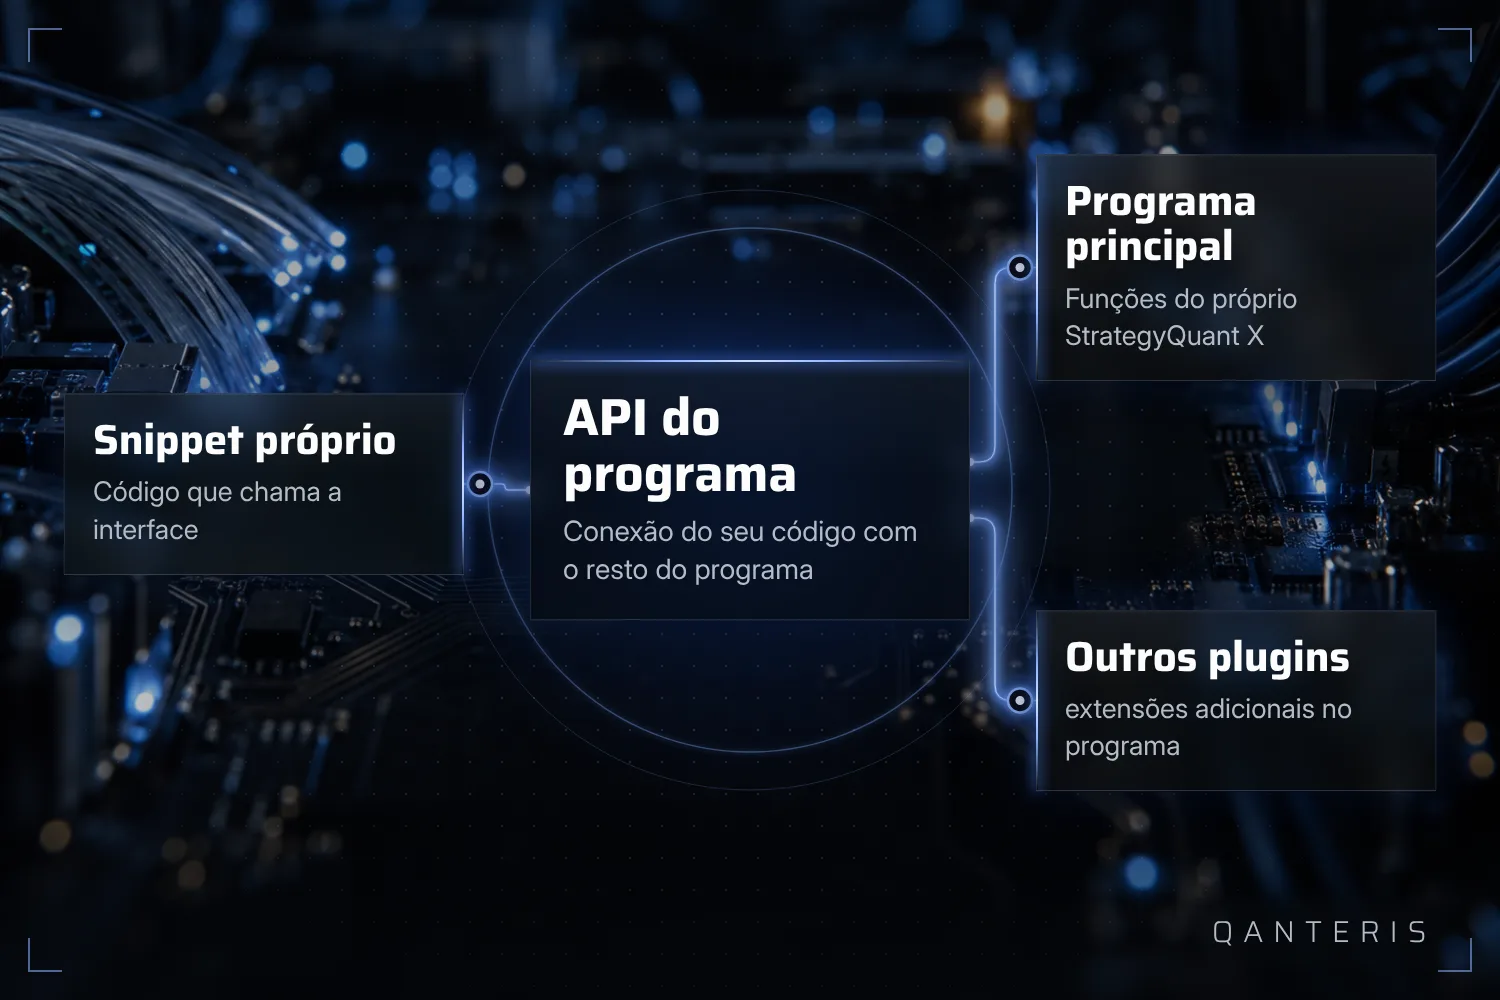
Para lógica própria mais complexa, o StrategyQuant X documenta uma interface com o nome Program. Por meio dela, snippets ou outros plugins podem chamar funções do programa principal ou de outros plugins. Esse é o caminho pelo qual o código próprio se conecta ao restante do programa, quando os blocos visuais sozinhos já não bastam.
Essa interface se dirige a traders que já escrevem código próprio no Code Editor. Ela disponibiliza funções documentadas, não um acesso ilimitado ou não documentado, e aqui também o conhecimento de programação continua sendo o requisito para usá-la de forma útil.
Continuar aprendendo: o curso gratuito no YouTube
Se você quer se aprofundar no tema, existe um curso completo sobre negociação algorítmica em forma de série de vídeos no canal do YouTube do fabricante. Ele cobre estratégias para Forex, futuros e mercados de ações.
Esse curso fica fora do software em si, é material de vídeo hospedado externamente e não faz parte de um nível de licença específico. Ele não substitui a sua própria prática e não é uma promessa de habilidade técnica ou de resultados positivos no backtest, ele é um ponto de partida a partir do qual você continua aprendendo.
O que o backtest e a otimização dizem, e o que não dizem
Tudo o que neste artigo é descrito como exemplos de otimização, backtest e testes de robustez roda sobre dados históricos. Um backtest mostra a você como uma regra teria se comportado no passado sob as premissas escolhidas. Ele não mostra a você como a mesma regra vai se comportar amanhã.
Um snippet como CAOptimizationByProgramming também não muda isso: ele inicia uma otimização de forma mais rápida e mais repetível, mas não diz nada sobre se a estratégia otimizada se sustenta fora do período testado. A observação e a manutenção de um programa em execução continua sendo sua tarefa, a execução automática de regras não tira isso de você.
Este artigo tem fins educativos e não é aconselhamento de investimento. Resultados passados, incluindo os de backtests, não garantem resultados futuros. Negociar instrumentos financeiros envolve riscos e você pode perder dinheiro.
Este artigo tem fins educacionais e não é aconselhamento de investimento. Resultados passados não garantem resultados futuros.
E você, como faz? Conte na comunidade. Grátis, no seu idioma.
Cadastre-se grátis