Calcular tamanho da posição: mais que retorno
Quem procura uma fórmula para calcular o tamanho da posição rapidamente encontra percentuais isolados ou tamanhos de lote fixos. Com isso, deixa-se facilmente passar o mais importante: o modelo que você escolhe para o tamanho da posição pode mudar mais do que apenas o resultado final de uma estratégia. Ele pode mudar a forma de toda a curva de capital, deslocar a relação entre potencial de ganho e de perda, e um backtest sempre mostra apenas como um modelo teria afetado dados históricos, não como ele se comportará no futuro sob condições reais de negociação. Este artigo mostra o que o tamanho da posição significa como configuração, quais modelos estão documentados, como um único controle como o Size Multiplier desloca várias coisas ao mesmo tempo, e como as decisões sobre o tamanho da posição também atuam no nível do Portfolio.
O que o tamanho da posição realmente significa
Money management, também chamado de tamanho da posição, é a configuração que define quantos lotes ou cotas são negociados em cada trade individual. Isso soa inicialmente como uma mera questão de quantidade de unidades, mas não é: por meio da quantidade negociada, você controla ao mesmo tempo quanto capital é realmente arriscado por trade. O tamanho da posição é, portanto, uma configuração de risco, não uma simples indicação de quantidade.
Três modelos documentados, e a lista cresce
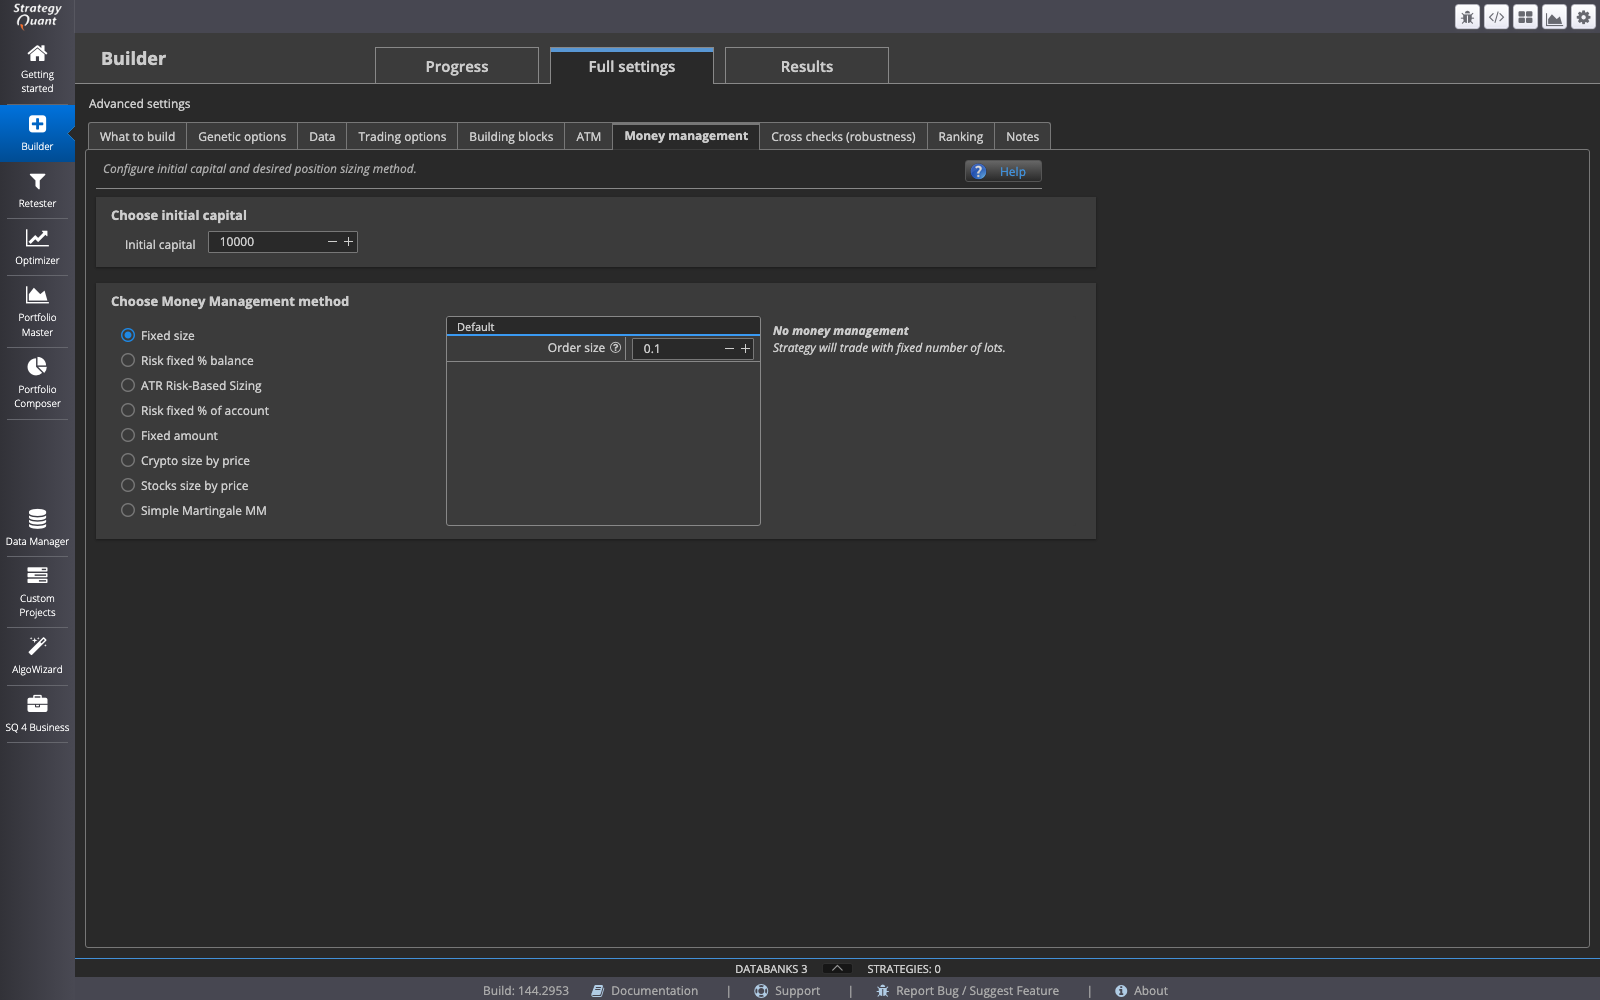
Para money management estão documentados, entre outros, três modelos: Fixed size, em que cada trade usa o mesmo tamanho de lote fixo, Fixed amount, em que um valor monetário fixo é definido por trade, e Risk fixed percent of account, em que o tamanho da posição se orienta por um percentual fixo do saldo atual da conta. Esses três modelos diferem fundamentalmente naquilo a que reagem: um número fixo, um valor fixo ou uma conta que muda. Como o software é continuamente aprimorado, a lista atual pode conter métodos adicionais que vão além desses três.
Fixed proportional: um modelo molda a curva inteira, não apenas o ponto final
Um exemplo claro de como um modelo tem efeito é o Fixed proportional. Nele, um tamanho fixo de lote ou contrato é acoplado a um percentual definido do saldo da conta. Se o saldo da conta muda durante um backtest, o tamanho da posição cresce ou encolhe junto com ele. No fim, portanto, não há apenas um retorno diferente do que com um tamanho de lote fixo, mas uma curva de capital diferente ao longo de todo o período: fases de ganho são mais alavancadas com capital crescente, fases de perda são automaticamente freadas com capital encolhendo. Esse é um efeito dentro de uma única rodada de backtest com saldo de conta variável, não um nível de evidência de que o mesmo comportamento continua exatamente proporcional no trading ao vivo.
O Size Multiplier: um número move várias coisas ao mesmo tempo
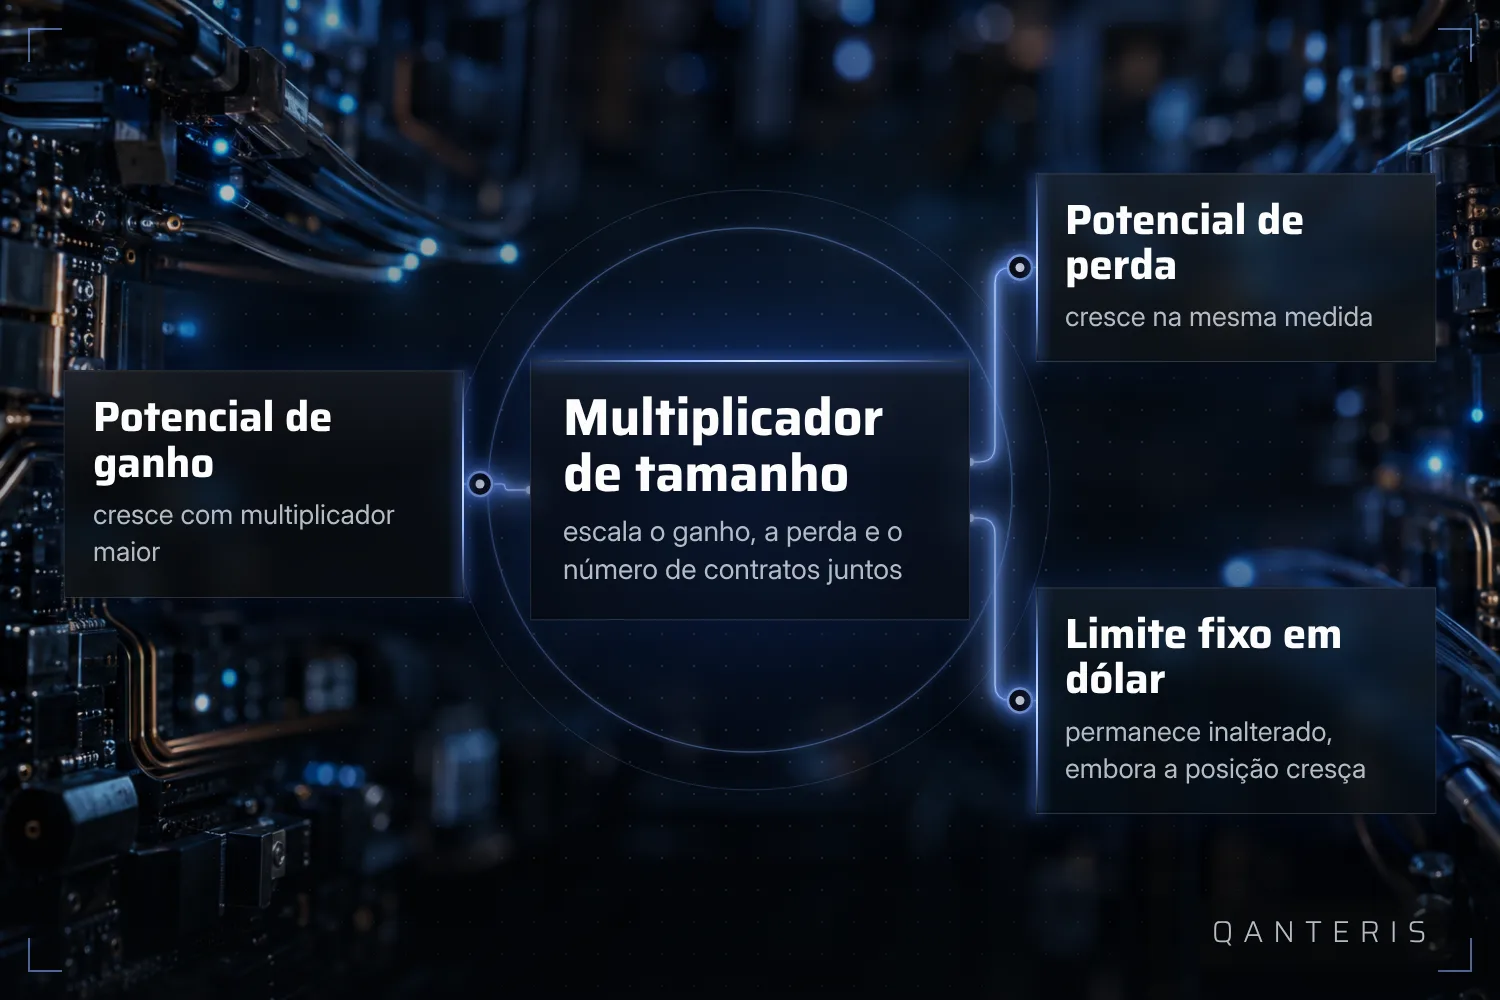
O Size Multiplier é um controle que escala ganho e perda, bem como o número de contratos de cada trade, na mesma proporção. O valor 1 deixa o backtest inalterado, 2 dobra o tamanho da posição, 0,5 o reduz pela metade. À primeira vista, isso parece um mero escalonamento de retorno. Na verdade, não é, assim que uma conta ou um programa de avaliação impõe limites fixos em dólar, por exemplo um limite máximo de perda: como esse limite é definido em um valor monetário fixo, enquanto o tamanho da posição cresce, com um multiplicador mais alto aumentam ao mesmo tempo o potencial de ganho possível e o potencial de perda possível em relação a exatamente esse limite fixo. Um multiplicador mais alto, portanto, não melhora automaticamente a relação entre chance e risco, e também não reduz automaticamente o perigo de romper um limite fixo desses.
Tamanho da posição no nível do Portfolio: o Portfolio Composer
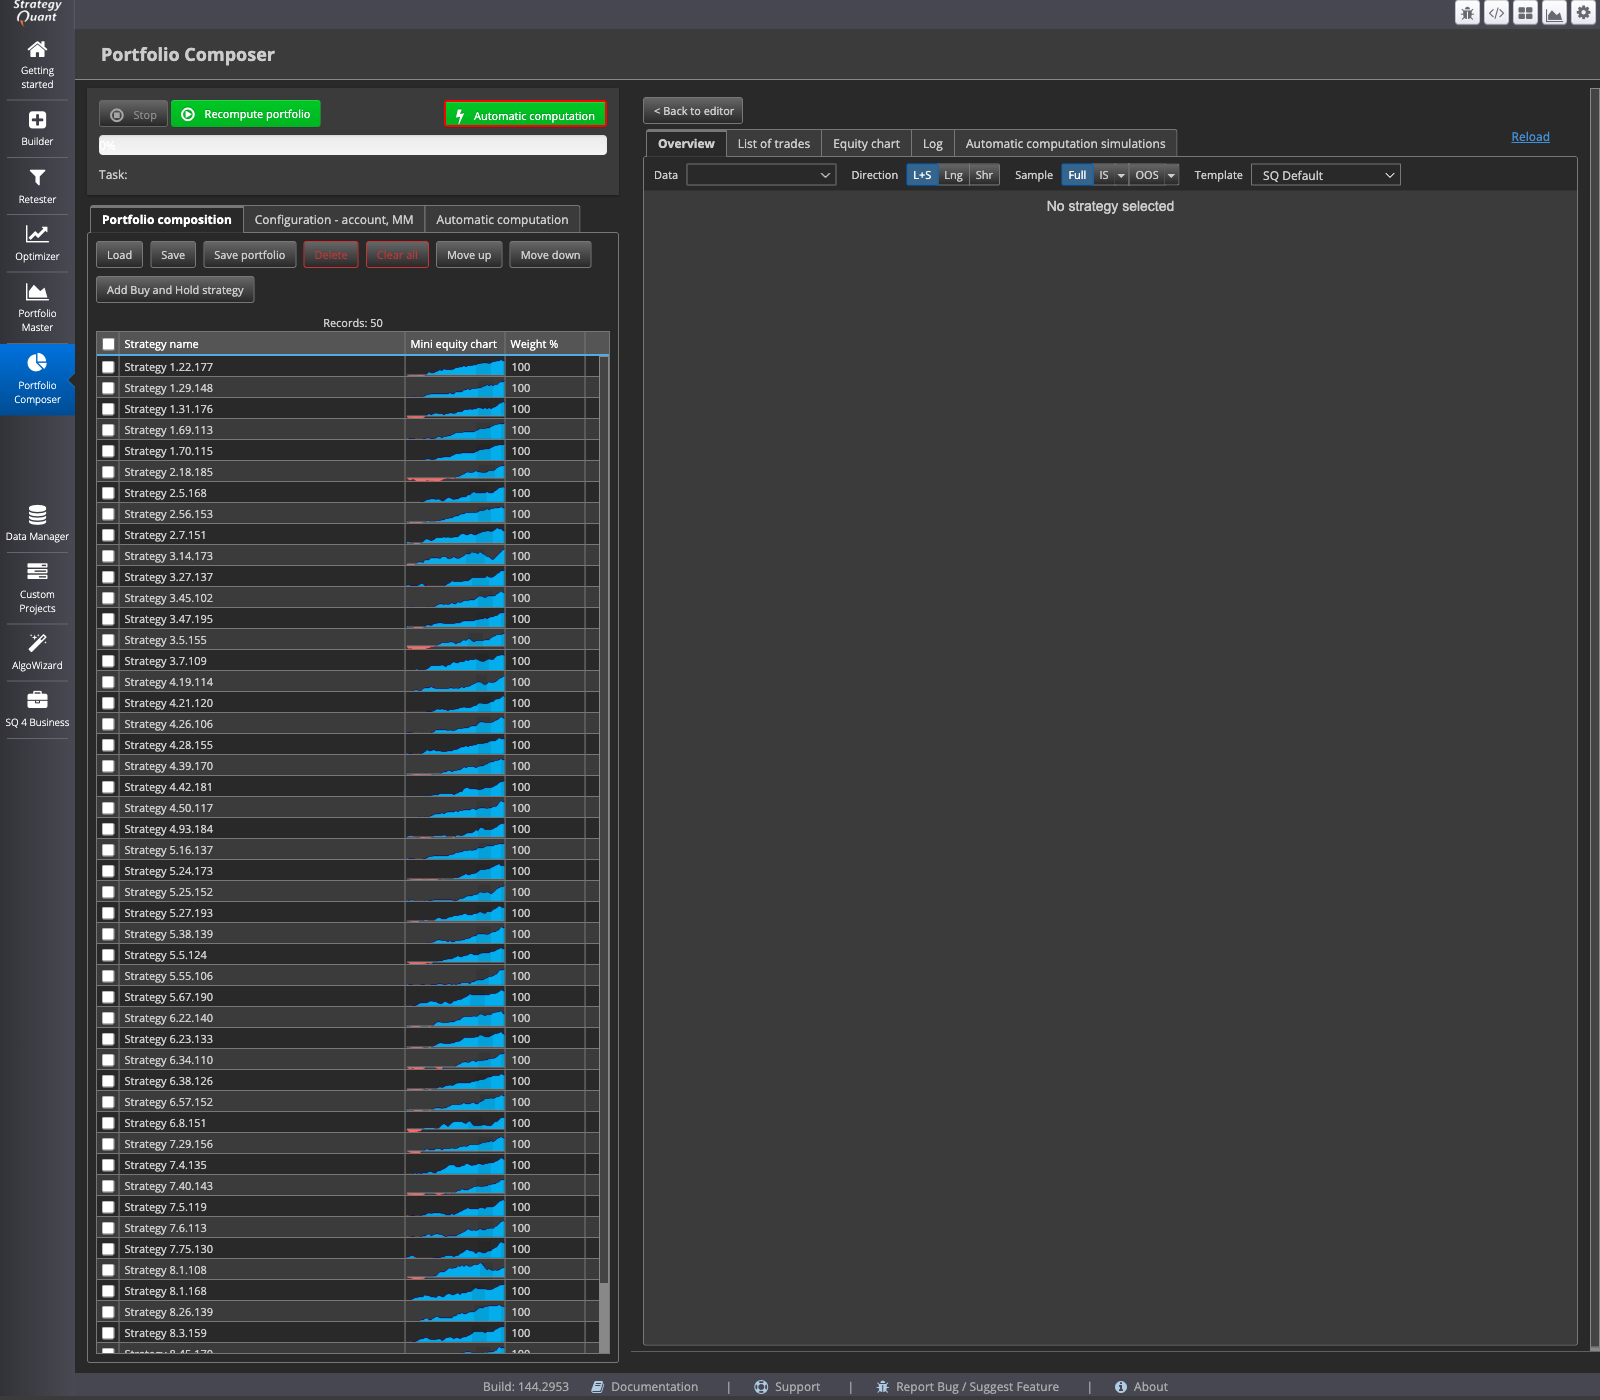
As decisões de tamanho da posição não ocorrem apenas por estratégia, mas também quando várias estratégias são reunidas em um Portfolio. No Portfolio Composer é possível montar manualmente um Portfolio a partir de estratégias já construídas: as estratégias são carregadas, cada uma recebe uma ponderação, e com a função Recompute portfolio o resultado combinado é calculado. Qual ponderação faz sentido depende do caso individual, e um resultado de Portfolio calculado uma vez é uma avaliação de dados passados, não uma previsão.
O que um backtest mostra, e o que ele não mostra
Cada um dos métodos de dimensionamento de posição mencionados é verificado no backtest com dados históricos. Resultados de um backtest, incluindo o efeito do modelo de money management escolhido, podem divergir de resultados em uma plataforma de negociação. Motivos frequentes para isso são dados históricos diferentes, fusos horários e sessões de negociação divergentes, outras configurações de spread, comissão e slippage, uma execução de ordens diferente ou parâmetros de estratégia divergentes entre os dois ambientes. Um backtest mostra a você, portanto, como um determinado modelo de dimensionamento de posição teria afetado um determinado conjunto de dados históricos, sob as premissas ali registradas. Ele não mostra a você como o mesmo modelo se comportará no futuro sob as condições reais de uma plataforma de negociação. Esse limite vale independentemente de quão cuidadosamente um modelo foi escolhido ou uma curva foi verificada.
A escolha de um modelo de dimensionamento de posição não é, por isso, uma fórmula única que você aplica e depois esquece. É uma decisão contínua sobre como você pondera crescimento de capital, proteção de capital e limites fixos de conta uns contra os outros, para cada estratégia individual e para o Portfolio como um todo.
Este artigo tem fins educativos e não é aconselhamento de investimento. Resultados passados, incluindo os de backtests, não garantem resultados futuros. Negociar instrumentos financeiros envolve riscos e você pode perder dinheiro.
Este artigo tem fins educacionais e não é aconselhamento de investimento. Resultados passados não garantem resultados futuros.
E você, como faz? Conte na comunidade. Grátis, no seu idioma.
Cadastre-se grátis