Backtesting de ações: peculiaridades da Stockpicker-Engine
Quem quer testar uma ideia de negociação não apenas para uma única ação, mas para um grupo inteiro de ações, percebe rápido: um backtest assim se comporta de forma diferente do teste de uma única ação. No StrategyQuant X, é a chamada engine Stockpicker que faz esse trabalho, um ambiente de teste que roda uma estratégia ao mesmo tempo sobre muitas ações. Isso traz duas particularidades que você deveria conhecer antes de testar você mesmo uma estratégia de ações: mais esforço computacional e uma base de dados diferente da do teste de um único símbolo. Este artigo mostra por que isso acontece e o que isso significa para as suas expectativas em relação a um backtest assim.
Quando um símbolo se transforma em centenas
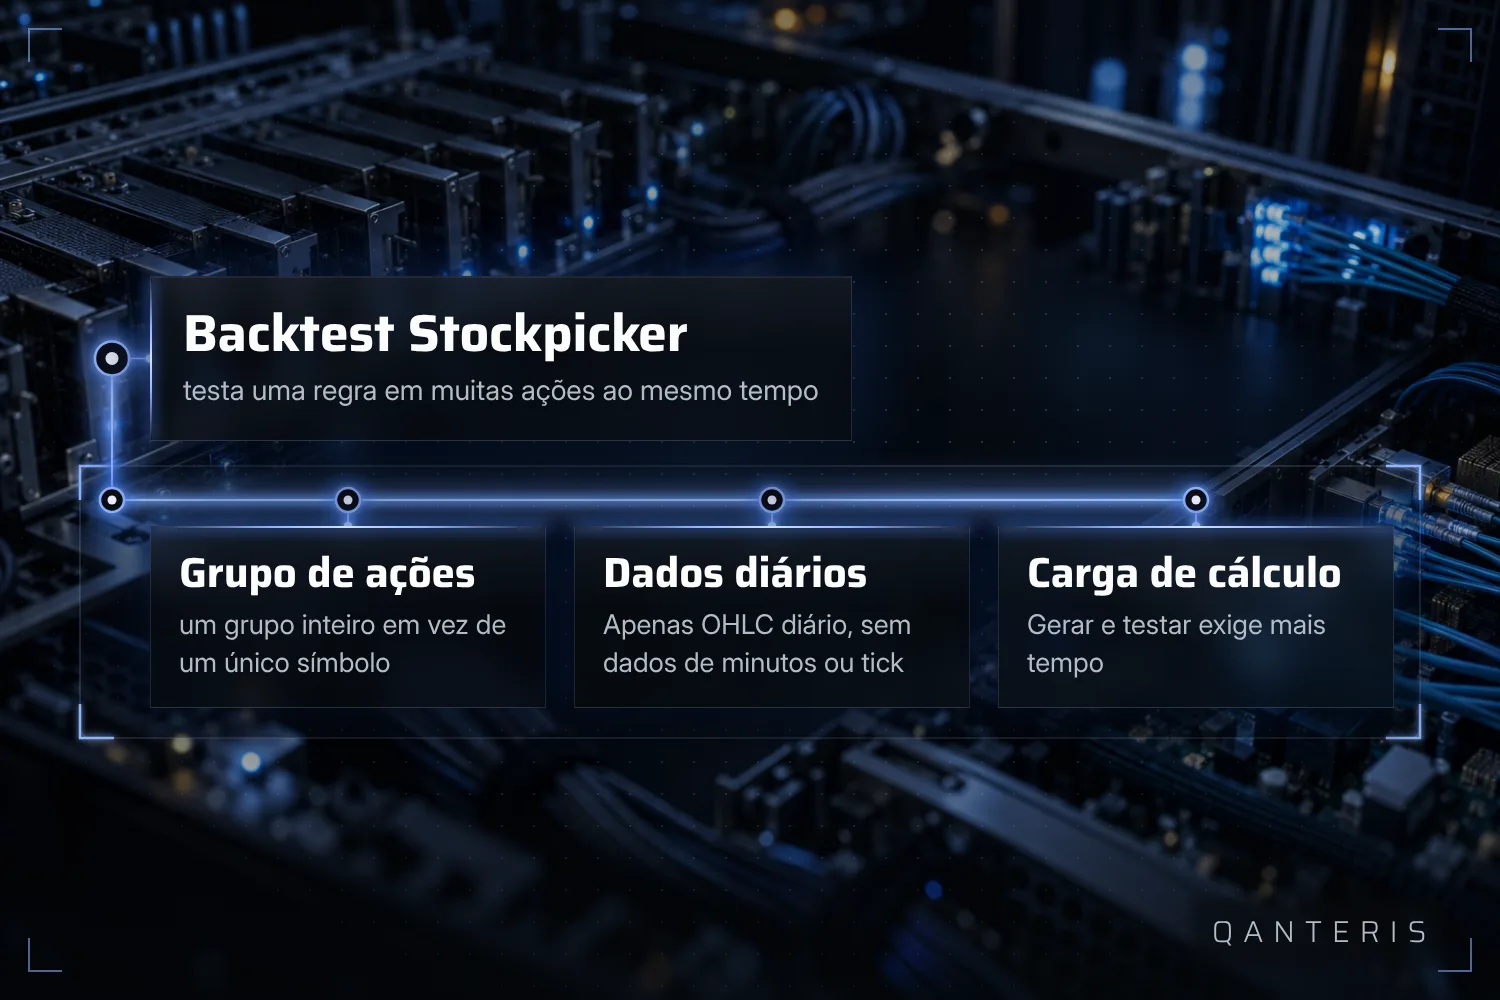
Um backtest para uma única ação testa uma estratégia contra a série de preços de exatamente um símbolo. Se você testar a mesma estratégia com a Stockpicker-Engine, ela corre ao mesmo tempo sobre todas as ações do grupo escolhido, muitas vezes centenas de uma vez. Na prática, isso significa: a geração e o backtest precisam de bem mais tempo para uma estratégia Stockpicker do que para uma estratégia sobre um único símbolo.
O fabricante também observou que a Stockpicker-Engine, no momento da fonte subjacente, ainda estava em desenvolvimento. As propriedades mencionadas valiam, portanto, para esse estágio de desenvolvimento, não como afirmação definitiva sobre qualquer versão futura.
Se você então passar de uma estratégia para um único símbolo para uma estratégia para um grupo inteiro de ações, pode planejar correspondentemente mais tempo para geração e teste. Isso não é uma questão apenas do software, mas uma consequência de que cada regra agora é verificada contra muitas séries de preços em vez de uma única.
Apenas cotações diárias: a base de dados da Stockpicker-Engine
Além do maior esforço de cálculo, a Stockpicker-Engine tem ainda uma segunda particularidade: ela trabalha exclusivamente com cotações diárias OHLC, ou seja, preço de abertura, máxima, mínima e fechamento de um dia. Dados de minuto ou tick você não pode usar nesse modo.
O motivo disso é a pura quantidade de símbolos: a Engine precisa avaliar centenas ou milhares de ações em tempo razoável, e isso praticamente não é possível com resoluções de tempo mais finas. Essa limitação vale especificamente para a Stockpicker-Engine e não para um backtest sobre um único símbolo, no qual dados mais finos são, em princípio, possíveis.
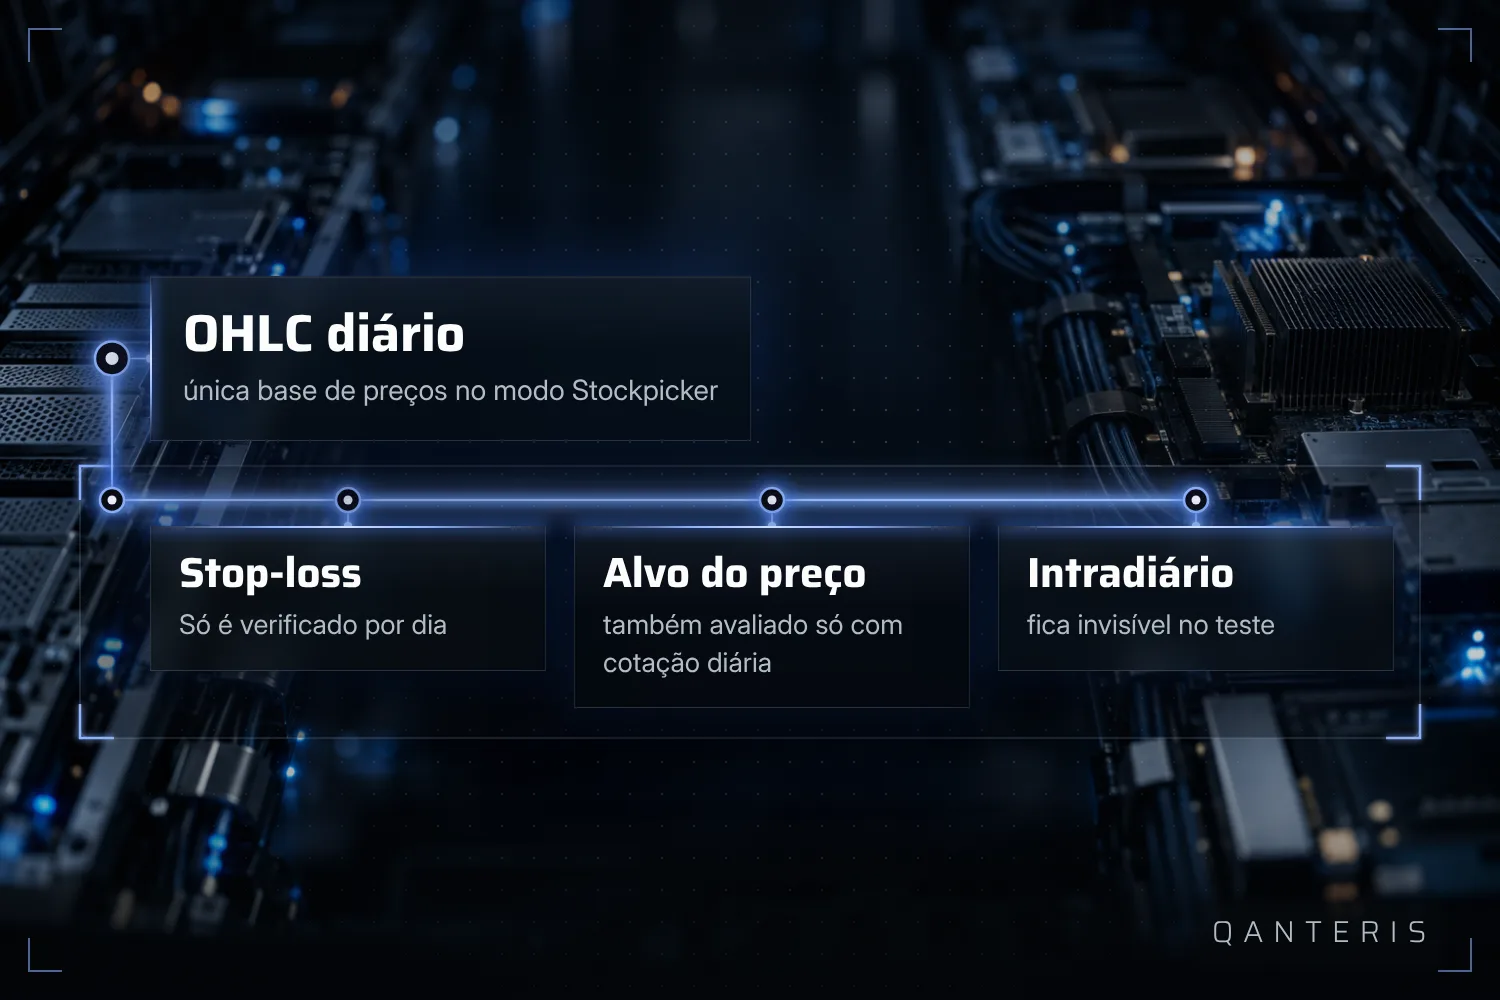
Para a sua estratégia, isso significa: regras de stop-loss e de alvo de preço são avaliadas com base em cotações diárias, não no percurso real do preço dentro de um dia. Uma saída que no backtest funciona com base diária pode comportar-se de forma diferente na realidade, porque o momento exato dentro do dia não é reproduzido no teste. Isso deve ser levado em conta na construção de regras de saída para estratégias com ações.
O que um backtest desse tipo mostra e o que ele não mostra
Quer você teste uma única ação ou um grupo inteiro: um backtest mostra sempre apenas como uma estratégia se teria comportado no passado com os dados históricos. Ele não mostra como ela se comportará no futuro.
Isso vale para o esforço computacional da engine Stockpicker assim como para a limitação a cotações diárias: ambos os pontos descrevem como o teste funciona, não o que ele diz sobre resultados futuros. Se você conhece as particularidades dos backtests de ações, pode avaliar os resultados de forma mais realista. Mas isso não diz nada sobre resultados futuros.
Este artigo tem fins educativos e não é aconselhamento de investimento. Resultados passados, incluindo os de backtests, não garantem resultados futuros. Negociar instrumentos financeiros envolve riscos e você pode perder dinheiro.
Este artigo tem fins educacionais e não é aconselhamento de investimento. Resultados passados não garantem resultados futuros.
E você, como faz? Conte na comunidade. Grátis, no seu idioma.
Cadastre-se grátis