Algo Trading: como estratégias são criadas e testadas
É preciso saber programar para operar algo trading? E o que torna uma estratégia robusta antes de ela rodar de forma automatizada? Este artigo responde às duas coisas em dois pontos comprovados: como uma estratégia surge e como ela é verificada. Você recebe dois caminhos documentados para construir uma estratégia de negociação, a ordem em que as verificações de robustez fazem sentido, e uma explicação de como uma análise de Monte Carlo funciona e onde termina o seu poder de afirmação.
Dois caminhos para construir uma estratégia de negociação
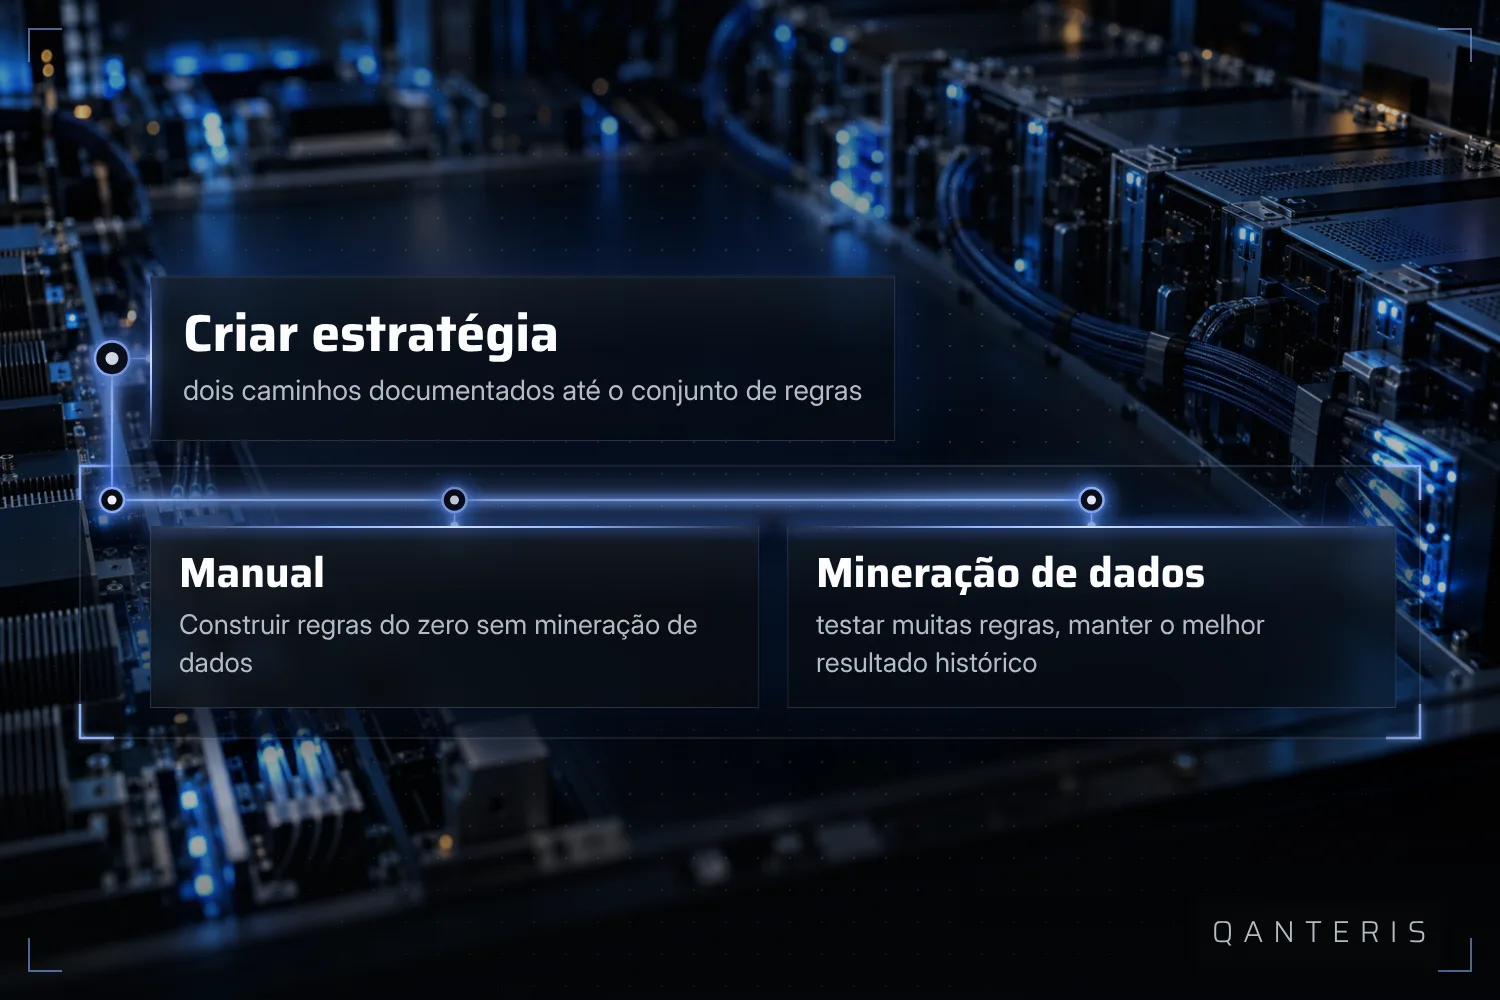
Na prática, é possível distinguir duas abordagens. Uma é a criação clássica de estratégias: você constrói uma estratégia do zero, sem métodos de data mining, geralmente partindo de uma ideia de mercado própria ou de um padrão conhecido. A outra é o data mining: nele, um grande número de regras é testado automaticamente e, no fim, sobra a estratégia com o melhor resultado histórico observado. Os dois caminhos levam a uma estratégia baseada em regras, mas diferem na forma como as regras surgem.
Um resultado histórico alto de uma rodada de data mining mostra como uma regra se comportou no passado. Ele não diz nada sobre como ela se comportará no futuro, e também não é prova de que essa regra é objetivamente a melhor.
O que um estudo com muitas estratégias de FX testadas mostra
Como filtrar as estratégias úteis de uma grande quantidade de estratégias testadas é uma questão própria. Uma série de artigos documentada sobre isso se baseia em um estudo dos anos de 2019 e 2020, que tratou da metodologia de Feature Selection em um grande número de estratégias de FX testadas.
Os resultados desse estudo se referem às estratégias e aos mercados examinados na época. Eles não podem ser transferidos automaticamente para outros mercados ou períodos, e também não dizem nada sobre se uma estratégia individual terá um desempenho semelhante no futuro ao do teste. O que o estudo fornece é um método com o qual se podem extrair de muitas regras testadas as características que ajudam na seleção.
Por que a verificação de robustez só começa depois da otimização
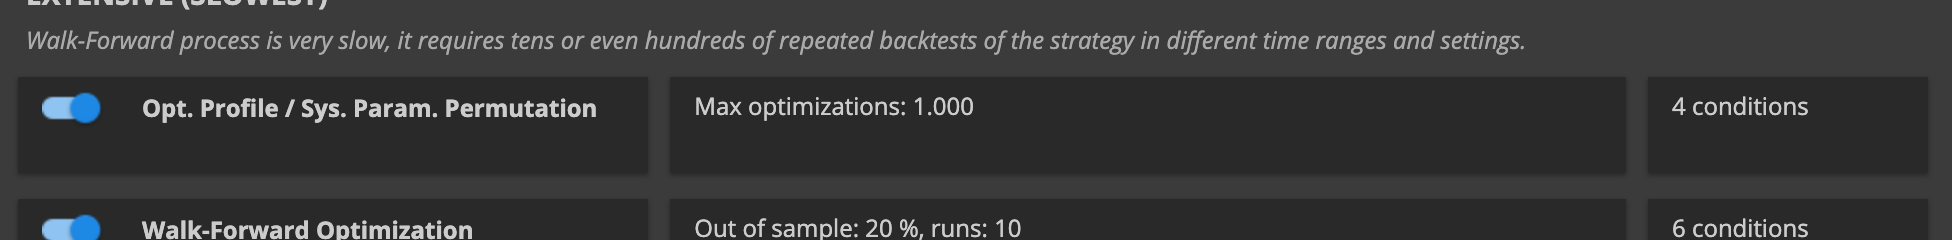
Dois métodos documentados de verificação de robustez partem ambos do princípio de que os parâmetros de uma estratégia foram otimizados primeiro: os Optimization Profiles e a System Parameter Permutation. Só quando a otimização produziu uma série de execuções de otimização é que um desses métodos pode ser aplicado a esse resultado.
Isso também significa: esses métodos não substituem a otimização, eles se baseiam nela. E passar nessas verificações não é um indício de que uma estratégia terá um desempenho semelhante em um mercado real e em funcionamento.
Como funciona a análise de Monte Carlo
A análise de Monte Carlo repete a mesma simulação muitas vezes, fazendo uma pequena alteração aleatória a cada execução. Segundo a documentação, um número maior dessas repetições aumenta o poder estatístico, ou seja, a confiabilidade, do resultado.
Aqui também vale um limite: o método trabalha com dados históricos ou simulados. Ele não prevê movimentos futuros do mercado, e mais repetições não transformam uma estratégia fraca em uma boa.
O que esses testes mostram, e o que eles não mostram
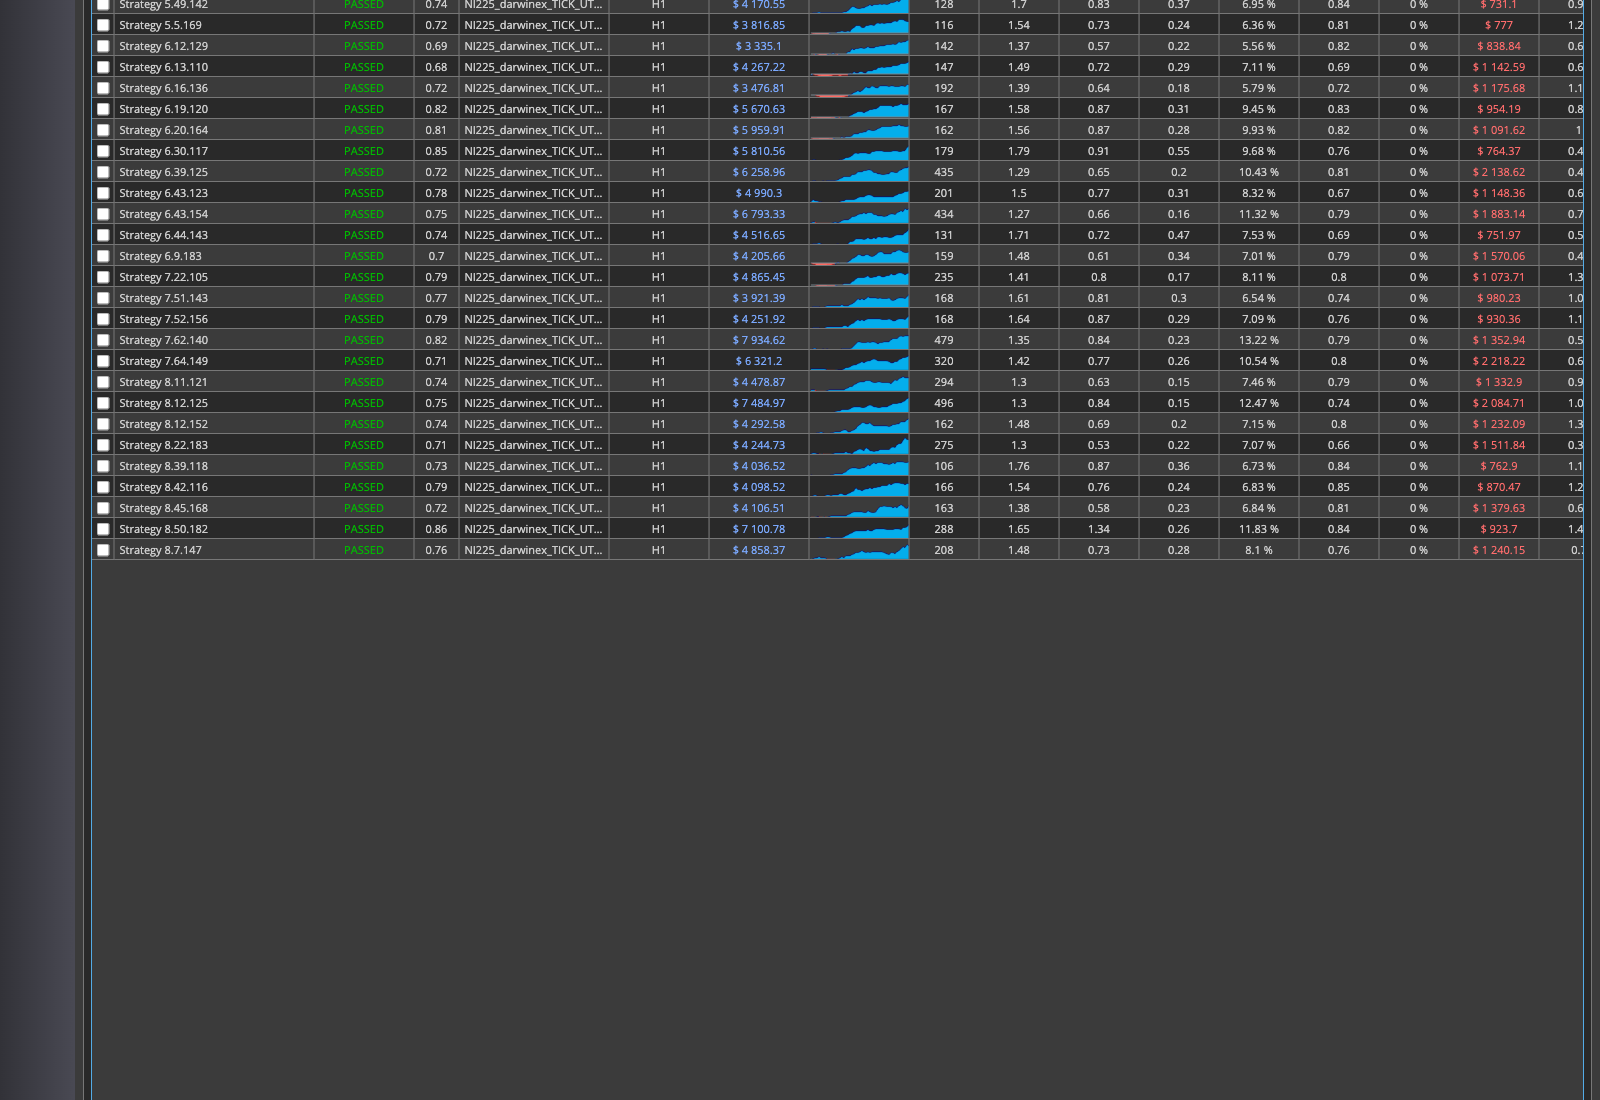
Tanto a análise do perfil de otimização quanto a análise de Monte Carlo descrevem como uma estratégia se comportou em dados históricos ou simulados. Na documentação, elas são classificadas como indicadores da confiabilidade desses dados passados, não como promessas de como a estratégia se sairá em um mercado real e futuro.
Essa limitação marca todo o método. Quem constrói uma estratégia a testa no passado, porque não existe outra fonte de dados. O que o teste mostra é quão estável o resultado se comporta sob pequenas mudanças. Sobre o que acontece a seguir no mercado, ele não diz nada.
O que o método pode dizer, e o que não pode
O Algo Trading, como descrito aqui, consiste em regras, seu teste em dados passados e sua execução automatizada. Data Mining para encontrar regras, a análise do perfil de otimização, a System Parameter Permutation e a análise de Monte Carlo mostram quão estável uma estratégia foi sob variação de dados e parâmetros. Elas não mostram como essa estratégia se comporta em um mercado que ainda não aconteceu.
Quem trabalha com essas ferramentas deve ter essa fronteira em mente a cada novo teste. Um teste de robustez aprovado é um indício, não uma prova.
Este artigo tem fins educativos e não é aconselhamento de investimento. Resultados passados, incluindo os de backtests, não garantem resultados futuros. Negociar instrumentos financeiros envolve riscos e você pode perder dinheiro.
Este artigo tem fins educacionais e não é aconselhamento de investimento. Resultados passados não garantem resultados futuros.
E você, como faz? Conte na comunidade. Grátis, no seu idioma.
Cadastre-se grátis