Trading systématique : la décision avant le trade
Beaucoup considèrent le « trading systématique » comme un autre mot pour « trading automatisé » : un programme qui exécute des trades sans qu'un humain intervienne. Mais la différence décisive ne se situe pas au niveau de l'exécution, mais avant. Dans le trading systématique, les règles sont fixées avant que le premier trade n'ait lieu : l'entrée, la sortie et la gestion de la position sont définies à l'avance et vérifiées sur des données du passé. Qu'un humain trade ensuite selon ces règles ou qu'un logiciel les exécute automatiquement ne change rien à cela. Dans cet article, tu vois à quoi ressemble cette différence en pratique, quelles deux voies StrategyQuant X propose pour cela et où se situent les limites de toute vérification sur le passé.
Deux voies, un principe commun
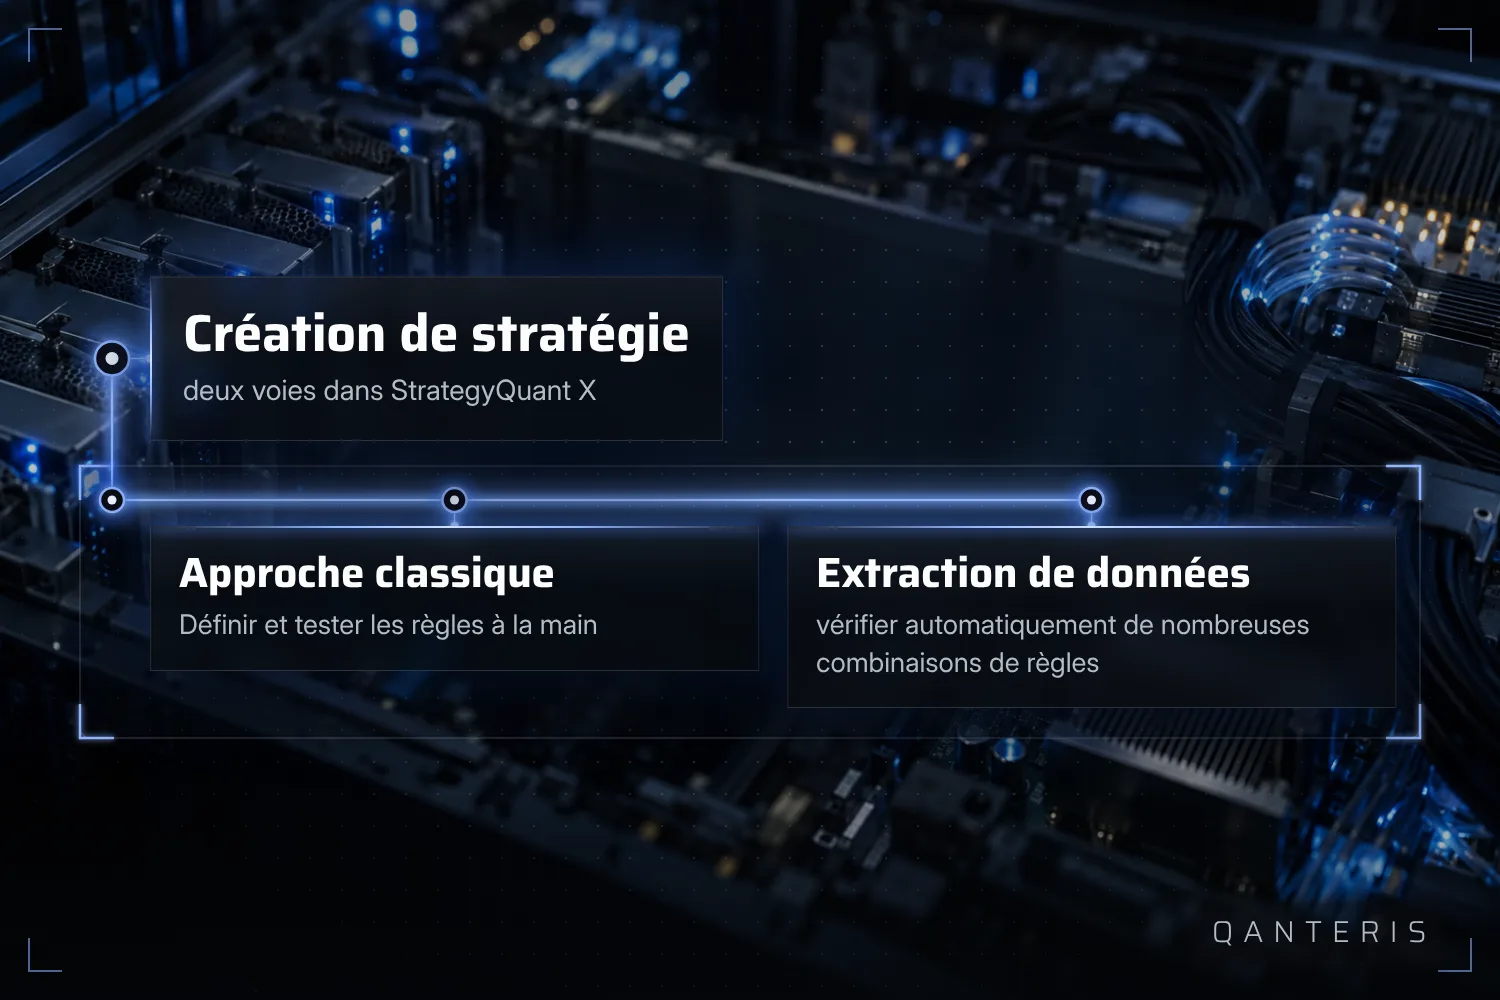
StrategyQuant X distingue deux approches fondamentales de la construction d'une stratégie de trading. L'approche classique correspond à la création manuelle de stratégie dans l'AlgoWizard : tu définis toi-même les règles. L'approche de data mining teste en revanche un grand nombre de combinaisons de règles afin de trouver la stratégie présentant la meilleure performance historique observée. Aucune des deux voies n'est supérieure en soi, et aucune ne garantit une stratégie qui fonctionne. Ce qu'elles ont en commun, c'est le moment de la décision : les règles sont fixées avant qu'un trade n'ait lieu en pratique.
La voie classique : construire et vérifier les règles à la main
Lors d'une création manuelle, fonctionnant selon le principe de l'essai et de l'erreur, tu choisis des éléments comme des indicateurs, des figures de prix et des types d'ordres, tu testes le prototype sur des données historiques et tu le retravailles lorsque le résultat n'est pas satisfaisant, pour ensuite le tester à nouveau. C'est la méthode de travail traditionnelle, non automatisée, par opposition à la génération automatisée de stratégies. Même en répétant plusieurs fois ce processus, cela ne garantit pas que la stratégie fonctionnera à l'avenir exactement comme lors du test. Ce qui est déterminant dans cette voie, c'est malgré tout : les règles sont fixées bien avant d'être appliquées en trading live, et elles ont été vérifiées au préalable sur des données du passé. C'est précisément ce qui rend la démarche systématique, même sans qu'un logiciel y recherche automatiquement des règles.
La voie du data mining : parcourir automatiquement de nombreuses combinaisons de règles
L'approche data mining dans StrategyQuant X prend le chemin inverse : au lieu de tester à la main une idée de règle unique, le logiciel parcourt un grand nombre de combinaisons de règles et détermine laquelle aurait obtenu la performance observée la plus élevée dans le passé. Là aussi, ce n'est d'abord qu'une vérification sur des données historiques, pas une affirmation sur l'avenir. La différence avec la voie classique ne réside pas dans le principe, mais dans l'ampleur : au lieu de tester à la main une poignée de variantes, le logiciel vérifie automatiquement de nombreuses variantes. Le principe reste le même : fixer les règles avant l'utilisation et les vérifier sur des données du passé.
Des outils qui s'appuient sur des règles déjà vérifiées
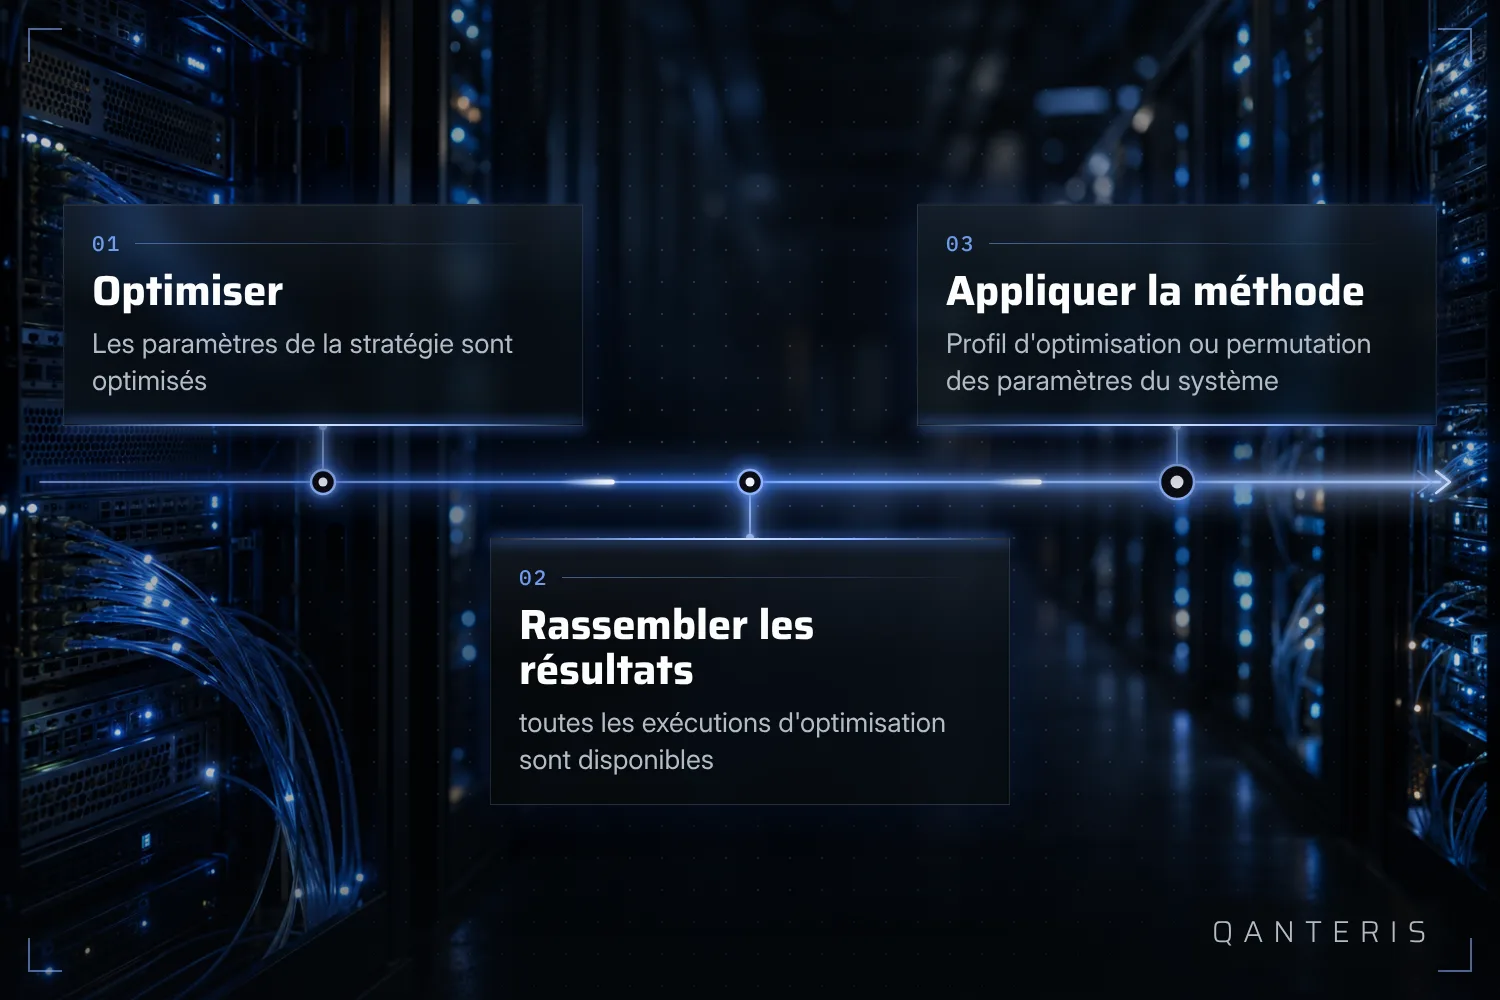
Certains outils dans StrategyQuant X supposent une étape de vérification déjà terminée. Optimization Profile et System Parameter Permutation s'appuient tous deux sur les résultats de toutes les passes d'optimisation : les paramètres d'une stratégie doivent d'abord être optimisés avant que l'une des deux méthodes soit appliquée à ces résultats. Cela montre aussi le principe : l'étape de calcul proprement dite, l'optimisation, vient en premier, l'évaluation suit après. Ni l'optimisation ni l'une des deux méthodes ne prouve à elle seule que la stratégie étudiée est robuste. Elles ne font que classer et évaluer des résultats qui sont déjà disponibles.
Analyse de Monte-Carlo : la même simulation, répétée souvent
Un autre exemple d'application répétée de règles vérifiées au préalable est l'analyse de Monte-Carlo. Elle répète la même simulation de nombreuses fois, en procédant à chaque passage à de petites modifications aléatoires. Selon le matériel du fabricant, un plus grand nombre de répétitions augmente la valeur statistique, autrement dit la fiabilité, des résultats agrégés. Ici aussi s'applique la même restriction que pour toute autre méthode décrite ici : plus de répétitions rendent l'énoncé sur le passé plus fiable, mais elles ne garantissent pas que la stratégie générera des profits à l'avenir. L'analyse décrit des données simulées du passé, pas une prévision.
Ce qu'une vérification sur le passé ne montre pas
Chacune des méthodes décrites, qu'il s'agisse de tests manuels, de data mining, d'Optimization Profile, de System Parameter Permutation ou d'analyse de Monte-Carlo, a un point commun : elle évalue des données déjà passées. Cela vaut pour les backtests comme pour les simulations et les optimisations. Cela seul ne dit encore rien sur la manière dont les mêmes règles se comporteront sur des données de marché futures, encore inconnues. Ce n'est pas une faiblesse d'une méthode isolée, mais une limite fondamentale de toute vérification sur le passé. Celui qui fixe des règles à l'avance, à la main ou par logiciel, n'a pas apporté la preuve que ces règles se comporteront de la même façon à l'avenir.
Qui porte la responsabilité
La responsabilité d'évaluer correctement une nouvelle stratégie et de connaître ses forces, ses faiblesses et ses limites avant de l'employer en trading live incombe à l'utilisateur, pas au logiciel. Cela vaut indépendamment du chemin que tu as choisi et du nombre d'étapes de vérification automatisées qui précèdent. Même un test automatisé réussi ne remplace pas ta propre évaluation pour savoir si une stratégie correspond à ton objectif et à ta tolérance au risque.
Une remarque sur l'origine de la recherche
Une partie du matériel du fabricant consacré à l'évaluation et à la sélection de stratégies générées dans StrategyQuant X s'appuie sur une étude des années 2019 et 2020. Cette étude est antérieure à des versions ultérieures du produit et aux conditions de marché modifiées depuis. Ses conclusions ne peuvent donc pas être transposées sans vérification à la situation actuelle, elles se rapportent à la période durant laquelle l'étude a eu lieu.
Ce que le trading systématique peut apporter, et ce qu'il ne peut pas
Le trading systématique signifie d'abord une seule chose : les règles sont fixées avant le premier trade, et elles ont été vérifiées au préalable sur des données du passé. Cela vaut aussi bien pour la voie classique et manuelle que pour la voie du data mining dans StrategyQuant X. L'automatisation est ici un outil possible pour l'exécution, pas une condition du principe lui-même. Reste chaque fois ouvert le point de savoir comment les mêmes règles se comporteront sur des données que personne n'a encore vues, et c'est précisément ce qu'aucune des méthodes décrites ici ne peut résoudre par elle-même. Cette décision, évaluer une stratégie et connaître ses limites, te revient.
Cet article a une visée éducative et ne constitue pas un conseil en investissement. Les résultats passés, y compris ceux des backtests, ne garantissent pas les résultats futurs. Négocier des instruments financiers comporte des risques et tu peux perdre de l'argent.
Cet article a un but éducatif et ne constitue pas un conseil en investissement. Les résultats passés ne garantissent rien pour l'avenir.
Et toi, comment fais-tu ? Raconte-le dans la communauté. Gratuit, dans ta langue.
Inscris-toi gratuitement