Trading algorithmique : comment naissent les stratégies
Faut-il savoir programmer pour faire du trading algorithmique ? Et qu'est-ce qui rend une stratégie robuste avant qu'elle ne tourne en automatique ? Cet article répond aux deux à deux endroits documentés : comment une stratégie naît et comment elle est vérifiée. Tu obtiens deux chemins documentés pour construire une stratégie de trading, l'ordre dans lequel les contrôles de robustesse ont du sens, et une explication du fonctionnement d'une analyse de Monte-Carlo et de la limite de sa portée.
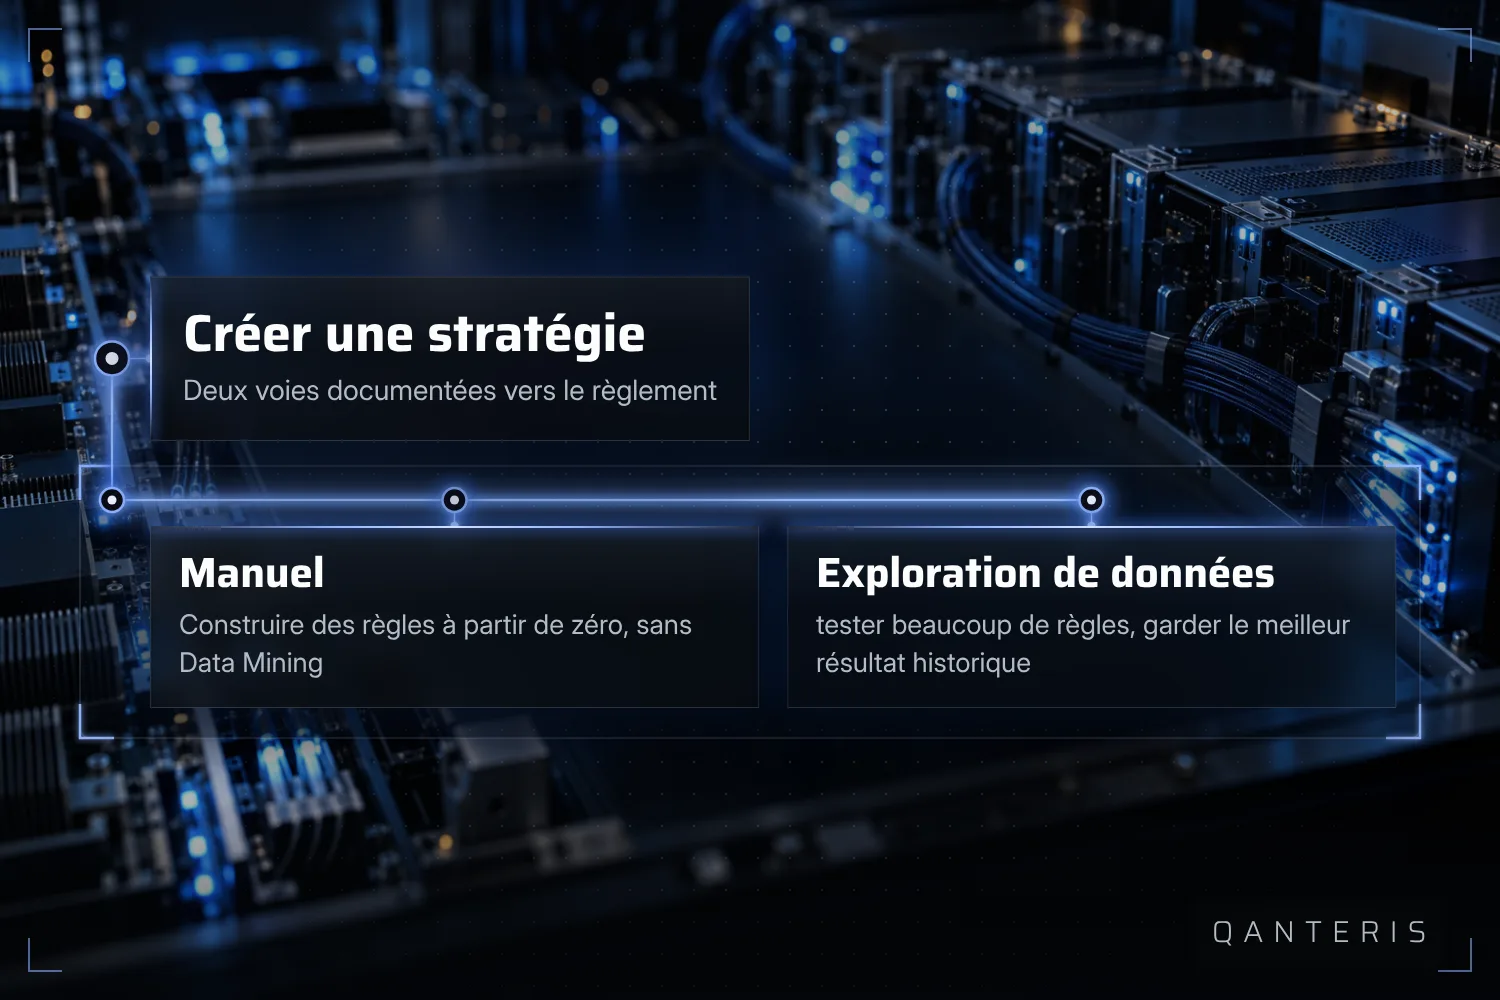
Deux chemins pour construire une stratégie de trading
En pratique, on peut distinguer deux approches. L'une est la création classique de stratégie : tu construis une stratégie à partir de zéro, sans méthodes de data mining, le plus souvent à partir de ta propre idée de marché ou d'un motif connu. L'autre est le data mining : un grand nombre de règles est testé automatiquement, et à la fin il reste la stratégie au meilleur résultat historique observé. Les deux chemins mènent à une stratégie basée sur des règles, mais ils diffèrent dans la façon dont les règles se forment.
Un résultat historique élevé issu d'un passage de data mining montre comment une règle s'est comportée par le passé. Il ne dit rien de son comportement futur, et ce n'est pas non plus une preuve que cette règle est objectivement la meilleure.
Ce qu'une étude sur de nombreuses stratégies FX testées montre
Comment filtrer les stratégies utilisables à partir d'un grand nombre de stratégies testées est une question à part entière. Une série d'articles documentée à ce sujet repose sur une étude des années 2019 et 2020, qui a porté sur la méthodologie de la feature selection appliquée à un grand nombre de stratégies FX testées.
Les résultats de cette étude se rapportent aux stratégies et aux marchés examinés à l'époque. Ils ne se transposent pas automatiquement à d'autres marchés ou unités de temps, et ils ne disent rien non plus sur la question de savoir si une stratégie prise isolément se comportera à l'avenir de manière similaire à ce qu'elle a montré lors du test. Ce que l'étude fournit, c'est une méthode permettant de dégager, à partir de nombreuses règles testées, les caractéristiques qui aident à la sélection.
Pourquoi le contrôle de robustesse ne commence qu'après l'optimisation
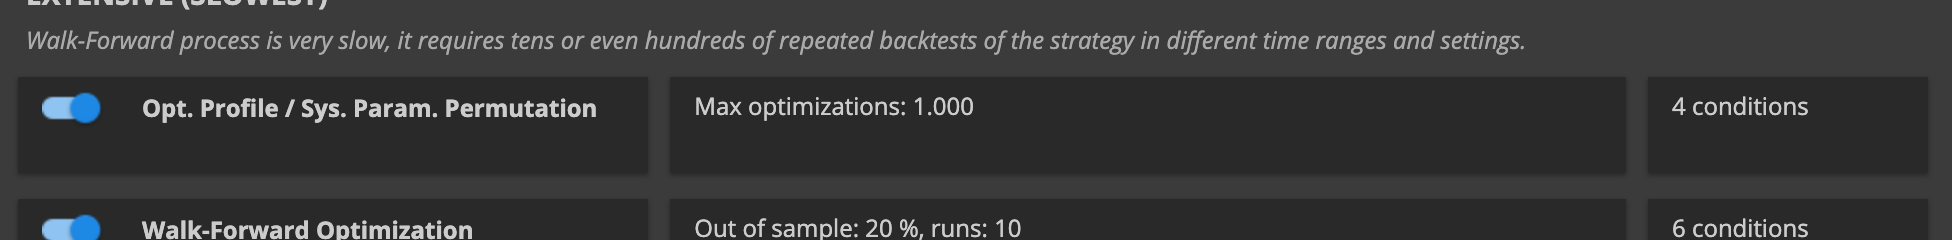
Deux méthodes documentées de contrôle de robustesse supposent toutes les deux que les paramètres d'une stratégie ont d'abord été optimisés : les Optimization Profiles et la System Parameter Permutation. Ce n'est qu'une fois que l'optimisation a produit une série de passes d'optimisation que l'une de ces méthodes peut être appliquée à ce résultat.
Cela signifie aussi : ces méthodes ne remplacent pas l'optimisation, elles s'appuient sur elle. Et le fait de réussir ces contrôles ne constitue pas une preuve qu'une stratégie se comportera de manière similaire sur un marché réel et en fonctionnement.
Comment fonctionne l'analyse de Monte-Carlo
L'analyse de Monte-Carlo répète la même simulation de nombreuses fois, en appliquant à chaque passage une petite modification aléatoire. D'après la documentation, un plus grand nombre de ces répétitions augmente la puissance statistique, donc la fiabilité, du résultat.
Ici aussi, il y a une limite : la méthode travaille avec des données historiques ou simulées. Elle ne prédit rien sur les mouvements futurs du marché, et davantage de répétitions ne transforment pas une stratégie faible en bonne stratégie.
Ce que ces examens montrent, et ce qu'ils ne montrent pas
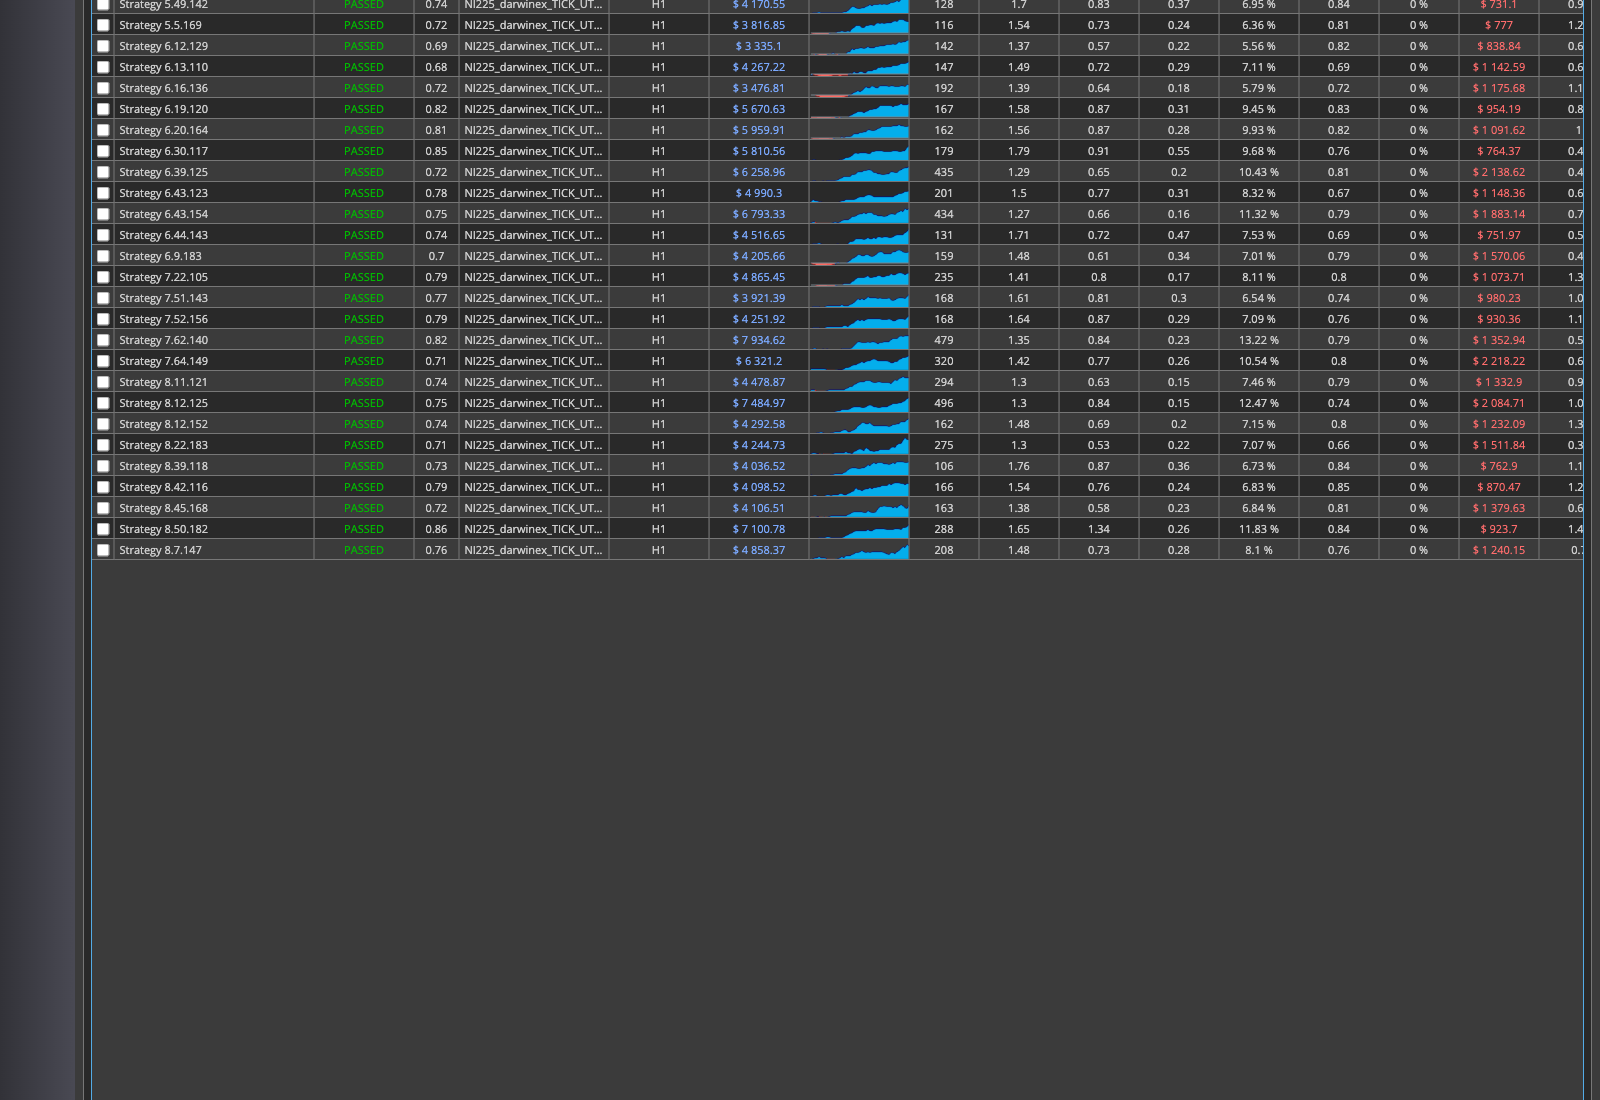
Tant l'examen du profil d'optimisation que l'analyse de Monte-Carlo décrivent comment une stratégie s'est comportée sur des données historiques ou simulées. Dans la documentation, ils sont classés comme des indicateurs de la fiabilité de ces données passées, pas comme une promesse de la façon dont la stratégie se comportera sur un marché réel et futur.
Cette limite façonne toute la méthode. Celui qui construit une stratégie la teste sur le passé, parce qu'il n'existe pas d'autre source de données. Ce que l'examen montre, c'est la stabilité du résultat face à de petites modifications. Sur ce qui se passera ensuite sur le marché, il ne dit rien.
Ce que la méthode peut dire, et ce qu'elle ne peut pas
Le trading algorithmique, tel qu'il est décrit ici, consiste en des règles, leur examen sur des données passées et leur exécution automatisée. Le Data Mining pour trouver les règles, l'examen du profil d'optimisation, la System Parameter Permutation et l'analyse de Monte-Carlo montrent à quel point une stratégie est restée stable sous la variation des données et des paramètres. Ils ne montrent pas comment cette stratégie se comporte sur un marché qui n'a pas encore eu lieu.
Celui qui travaille avec ces outils devrait garder cette limite en tête à chaque nouvel examen. Un examen de robustesse réussi est un indice, pas une preuve.
Cet article a une visée éducative et ne constitue pas un conseil en investissement. Les résultats passés, y compris ceux des backtests, ne garantissent pas les résultats futurs. Négocier des instruments financiers comporte des risques et tu peux perdre de l'argent.
Cet article a un but éducatif et ne constitue pas un conseil en investissement. Les résultats passés ne garantissent rien pour l'avenir.
Et toi, comment fais-tu ? Raconte-le dans la communauté. Gratuit, dans ta langue.
Inscris-toi gratuitement