Stratégies IA : ce qu'elles signifient vraiment
Ce que tu cherchais probablement
Si tu as fait une recherche sur « ai trading strategies », tu t'attendais probablement à quelque chose comme un modèle d'apprentissage qui étudie le marché et prédit où les prix vont aller ensuite. C'est une attente raisonnable, parce que le mot « IA » est utilisé pour beaucoup de choses différentes.
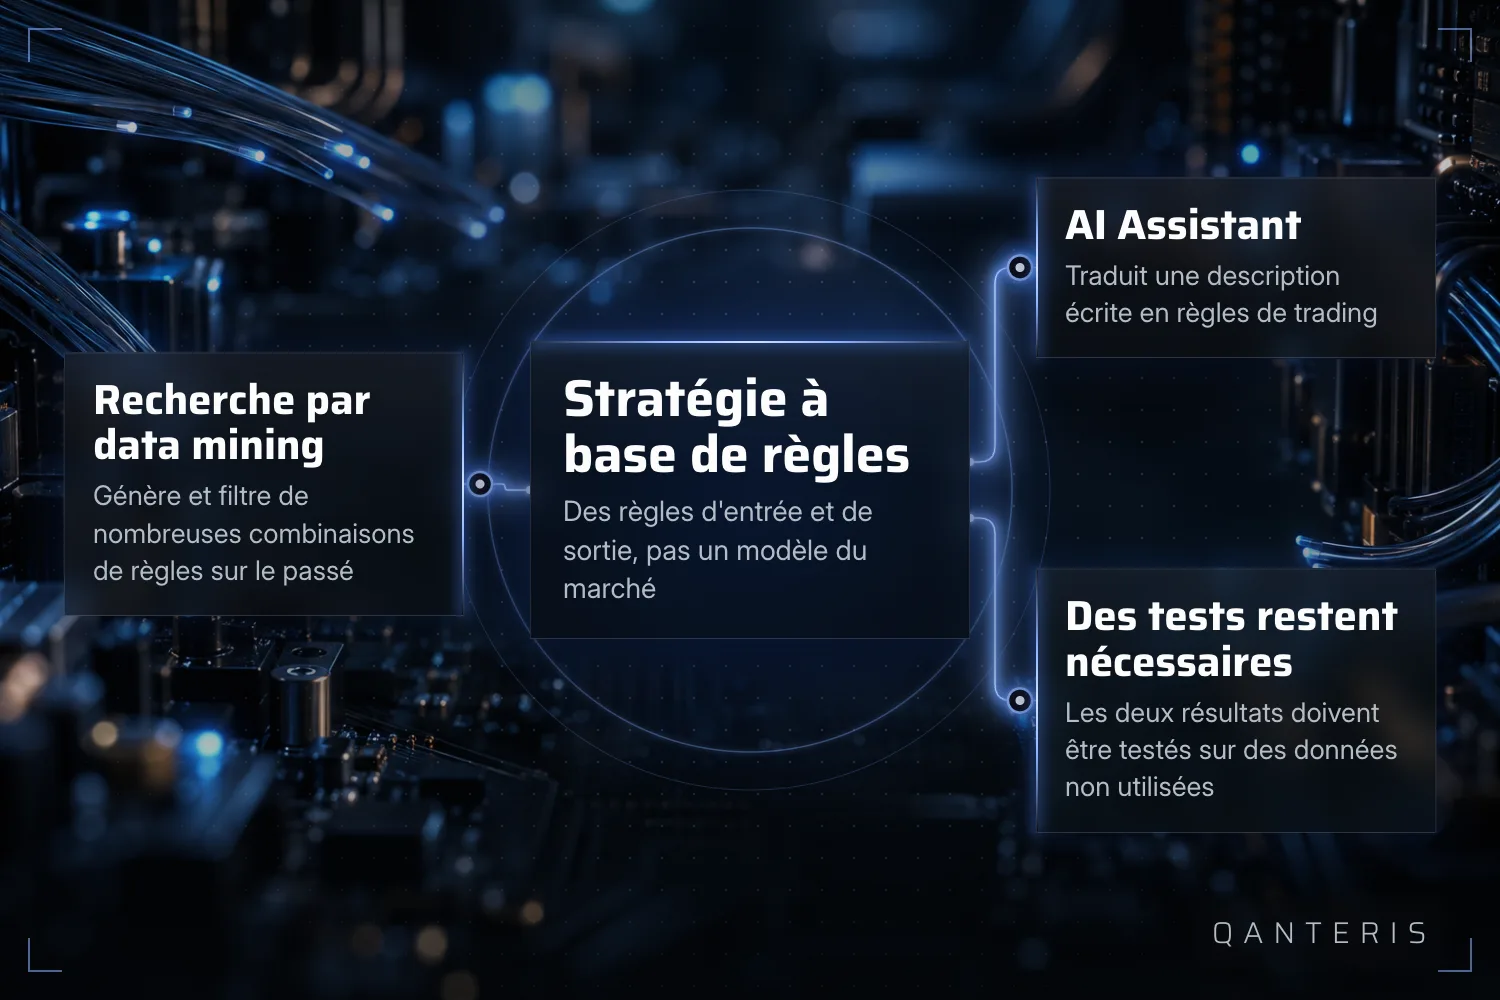
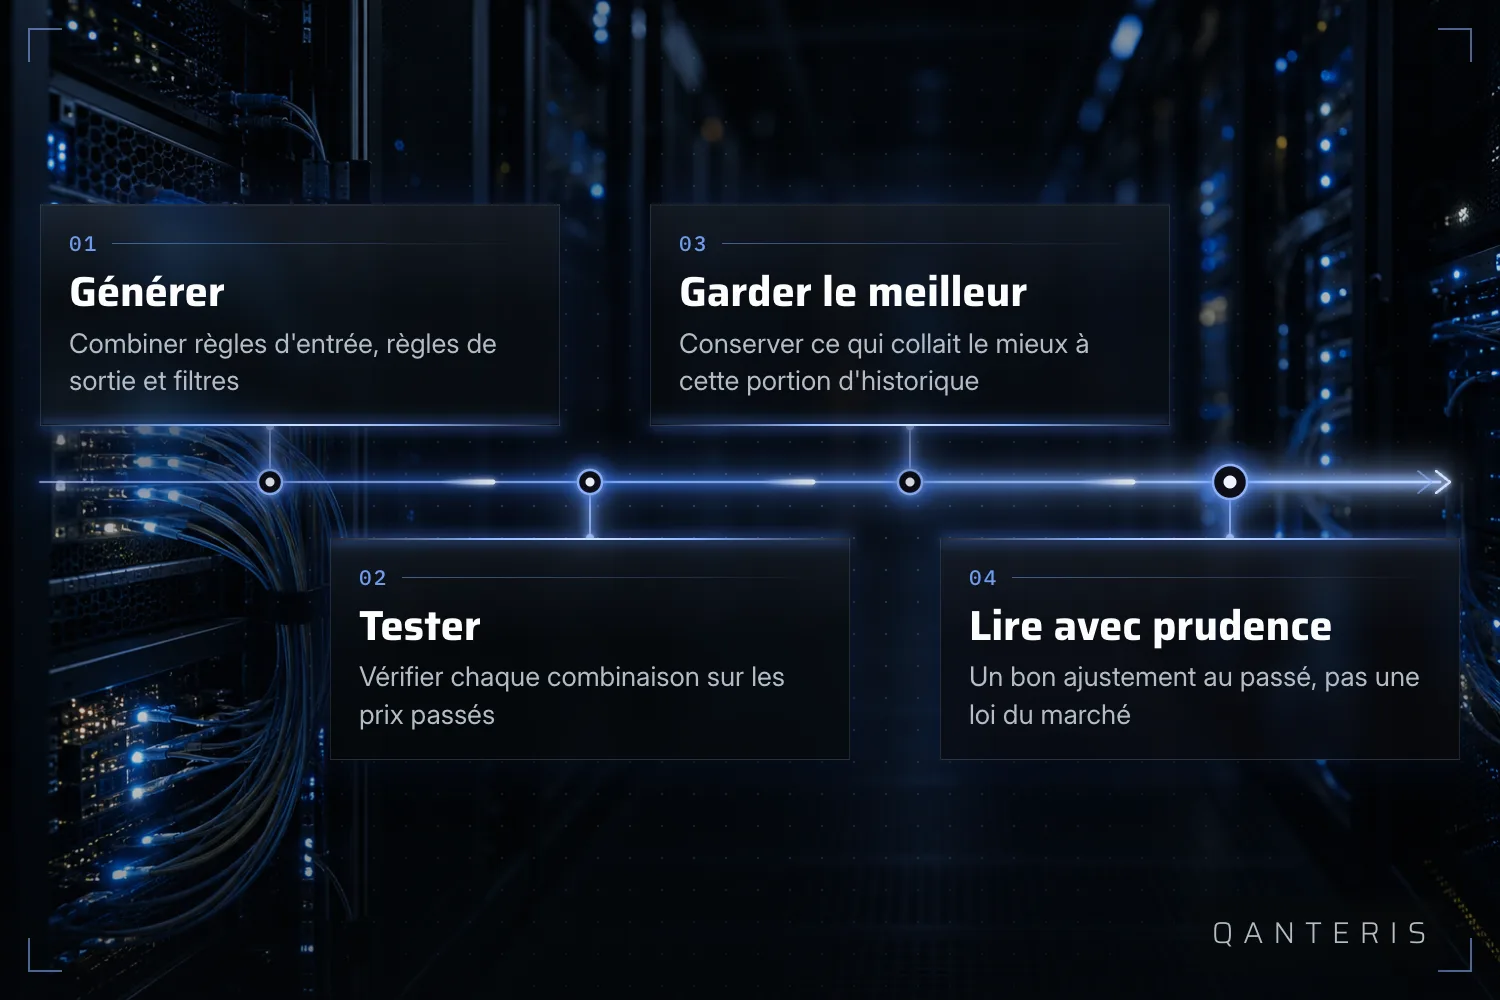
Ce que tu trouves réellement derrière ce terme dans StrategyQuant X n'est pas une chose mais deux, et elles fonctionnent différemment. L'une est une procédure de recherche qui construit et filtre un grand nombre de combinaisons de règles sur des données historiques. L'autre est un assistant basé sur des prompts qui transforme une description écrite en un ensemble de règles de trading. Ni l'une ni l'autre n'étudie le marché et ne te dit ce qui va se passer demain. Les deux doivent encore être testées par la suite. Le reste de cet article sépare les deux, pour que tu saches ce que tu regardes réellement quand tu lis « IA » sur une plateforme de trading.
Le moteur de recherche : tester des combinaisons de règles, pas apprendre une loi du marché
La documentation de la plateforme trace une ligne claire entre deux façons de construire une stratégie. La façon classique est de construire une stratégie de zéro à la main, sans aucune technique de data mining, ce qui correspond à la construction manuelle dans l'outil AlgoWizard. L'autre façon est une approche de data mining : un grand nombre de règles candidates sont générées et testées, et la stratégie avec la meilleure performance observée sur les données historiques est conservée.
Cette seconde approche est ce que les gens veulent généralement dire quand ils parlent de l'« IA » dans le constructeur de stratégies. En termes simples, le logiciel essaie beaucoup de combinaisons de règles d'entrée, de règles de sortie et de filtres, vérifie chacune sur les données de prix passées, et garde les combinaisons qui ont le mieux performé sur ce segment précis de l'historique. C'est un processus de recherche et de filtrage. Ce n'est pas la même chose qu'un modèle qui a appris une règle générale sur la façon dont les marchés se comportent. La stratégie qui en sort a été choisie parce qu'elle correspondait bien à l'historique testé, ce qui est une chose différente d'une stratégie qui continuera à correspondre à ce que le marché fera ensuite.
L'AI Assistant : transformer une phrase en un ensemble de règles
Séparément du moteur de recherche, il existe une famille de fonctionnalités décrites dans la documentation comme un « AI Assistant » ou similaire. Elles fonctionnent à partir de prompts en langage naturel au lieu d'une recherche de génération et de filtrage.
Une fonctionnalité, annoncée comme « AI Assistant », est décrite comme capable de construire une stratégie de trading à partir d'un prompt pour MetaTrader 4, MetaTrader 5, TradeStation ou MultiCharts, avec la plateforme cible choisie au moment où la stratégie est créée. Au moment où cette fonctionnalité a été annoncée, elle était en bêta.
Un AI Assistant distinct, intégré, est décrit comme basé sur les modèles de langage ChatGPT et Claude. Il peut générer une stratégie de trading à partir d'une description en langage naturel, et il peut aussi être utilisé étape par étape pour améliorer une stratégie existante. Quand cela a été documenté, il était disponible uniquement pour le moteur de sélection d'actions.
Un module supplémentaire, appelé SQ AI Wizard, est décrit comme permettant aux utilisateurs de créer des stratégies de trading en saisissant de simples prompts textuels.
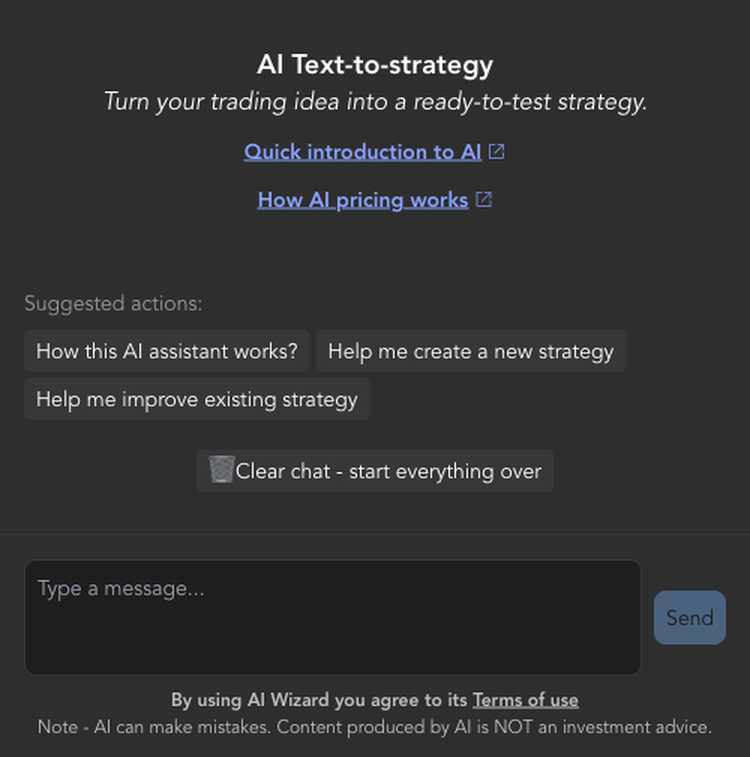
Ce que les trois ont en commun, c'est l'idée sous-jacente : tu décris ce que tu veux avec des mots, et l'assistant traduit cette description en une stratégie basée sur des règles. Il ne construit pas un modèle du marché à partir de tes mots. Il produit le même type de stratégie basée sur des règles que le moteur de recherche produit, juste par un point d'entrée différent. Cette stratégie a encore besoin des vérifications décrites plus bas dans cet article.
Pourquoi l'entreprise se présente comme une activité de machine learning
L'entreprise derrière StrategyQuant X se décrit comme une société de développement de logiciels fintech spécialisée dans l'algo trading et le machine learning. C'est une autodescription issue des propres supports de l'entreprise, pas une affirmation technique vérifiée indépendamment sur une méthode spécifique utilisée dans le logiciel.
Une série d'articles distincte de la même source indique que son contenu est basé sur une étude menée en 2019 et 2020 sur la méthodologie d'évaluation et de sélection des stratégies générées avec le logiciel. Cette étude a plusieurs années à ce stade, et la méthodologie ou le produit lui-même peuvent avoir changé depuis. C'est un contexte utile pour savoir d'où vient une partie du vocabulaire, mais cela ne doit pas être lu comme une description du comportement actuel sans vérifier si cela s'applique encore.
Vérifier ce qui est sorti : analyse d'optimisation et Monte Carlo
Qu'une stratégie vienne du moteur de recherche ou d'un AI Assistant, la plateforme documente des étapes supplémentaires destinées à la vérifier, pas à la construire davantage.
Deux d'entre elles sont Optimization Profile et System Parameter Permutation. Les deux exigent que les paramètres de la stratégie aient déjà été optimisés. Les méthodes sont ensuite appliquées aux résultats de toutes les exécutions d'optimisation, pas à une seule exécution isolée. Autrement dit, elles examinent comment tout un ensemble de variations de paramètres a performé, plutôt qu'une seule combinaison chanceuse.
Une autre méthode documentée est l'analyse Monte Carlo. Elle fonctionne en répétant la même simulation de nombreuses fois avec de petits changements aléatoires à chaque fois. Selon la documentation, un nombre plus élevé de répétitions augmente la signification statistique, ou la fiabilité, des résultats. C'est une affirmation sur la façon dont la méthode se comporte, pas une promesse que plus de répétitions rendent une stratégie correcte. Un grand nombre de simulations répétées peut encore répéter la même faiblesse sous-jacente.
Le risque que les deux mécanismes partagent : l'ajustement au passé
La documentation nomme le curve fitting, c'est-à-dire le sur-ajustement d'une stratégie aux données historiques spécifiques utilisées pour la construire, comme le plus grand risque pour les stratégies produites par une recherche de style machine learning ou data mining. Cela s'applique avant que tout test de robustesse supplémentaire ait été fait, que la stratégie vienne de la recherche génétique ou d'un AI Assistant, puisque les deux sont ajustées à un segment choisi de données historiques.
À cause de cet ajustement, tout résultat de backtest ou d'optimisation montré pour une stratégie construite par recherche automatisée ou par un générateur basé sur l'IA décrit le comportement passé de la stratégie sur ces données spécifiques uniquement. En soi, ce résultat n'indique pas comment la stratégie performera dans des conditions de marché futures et inédites. Un backtest qui semble solide à ce stade te dit que la stratégie correspondait à l'historique testé, il ne te dit pas ce qui se passera ensuite.
Ce que cette méthode peut te dire, et ce qu'elle ne peut pas
Mets les deux mécanismes côte à côte et le tableau devient plus simple que ne le suggérait le terme de recherche. La recherche par data mining teste beaucoup de combinaisons de règles et garde celles avec la meilleure performance historique observée ; elle ne découvre pas une loi cachée sur la façon dont le marché bouge, elle trouve un bon ajustement dans l'historique sur lequel elle a été testée. L'AI Assistant traduit une description écrite en ce même type de stratégie basée sur des règles ; il ne construit pas non plus un modèle de prévision. Dans les deux cas, le nombre que tu vois après la construction ou après l'optimisation décrit ce qui s'est passé sur des données passées, pas ce qui se passera à l'avenir.
C'est une limite de la méthode elle-même, pas une lacune dans ce qu'on t'a dit à son sujet. Une stratégie basée sur des règles, quelle que soit la façon dont elle a été produite, a encore besoin du type de vérification décrit ci-dessus, y compris un test sur des données qui n'ont pas servi à la construire, avant que tu tires une quelconque conclusion sur la façon dont elle pourrait se comporter dans des conditions qu'elle n'a pas vues.
Cet article a une visée éducative et ne constitue pas un conseil en investissement. Les résultats passés, y compris ceux des backtests, ne garantissent pas les résultats futurs. Négocier des instruments financiers comporte des risques et tu peux perdre de l'argent.
Cet article a un but éducatif et ne constitue pas un conseil en investissement. Les résultats passés ne garantissent rien pour l'avenir.
Et toi, comment fais-tu ? Raconte-le dans la communauté. Gratuit, dans ta langue.
Inscris-toi gratuitement