Simulation Monte-Carlo en trading : ce qu'elle montre
Tu as construit une stratégie de trading et tu l'as testée dans le backtest. Mais quelle est la stabilité de ce résultat si de petites choses s'étaient passées autrement, si les trades étaient apparus dans un autre ordre ou si le slippage avait été un peu plus élevé ? C'est précisément là qu'intervient la simulation Monte-Carlo dans le trading. Elle reprend ton backtest déjà terminé et le répète un grand nombre de fois avec de petits changements aléatoires. De ces nombreuses répétitions résulte une estimation statistique de ce à quoi ressemblaient le risque et le rendement de ta stratégie dans des conditions légèrement modifiées du passé. Dans cet article, tu vois ce qui est concrètement modifié lors d'un tel passage, quels indicateurs en ressortent, pourquoi le nombre de passages joue un rôle et où la méthode atteint ses limites.
Ce qu'est une simulation Monte-Carlo dans le trading
Une analyse Monte-Carlo est une méthode qui répète la simulation d'une stratégie un grand nombre de fois avec de petits changements aléatoires. L'objectif est d'estimer statistiquement le risque et le comportement gain-perte de la stratégie. On suppose toujours un backtest déjà terminé : l'analyse Monte-Carlo s'appuie sur ce backtest, elle ne le remplace pas.
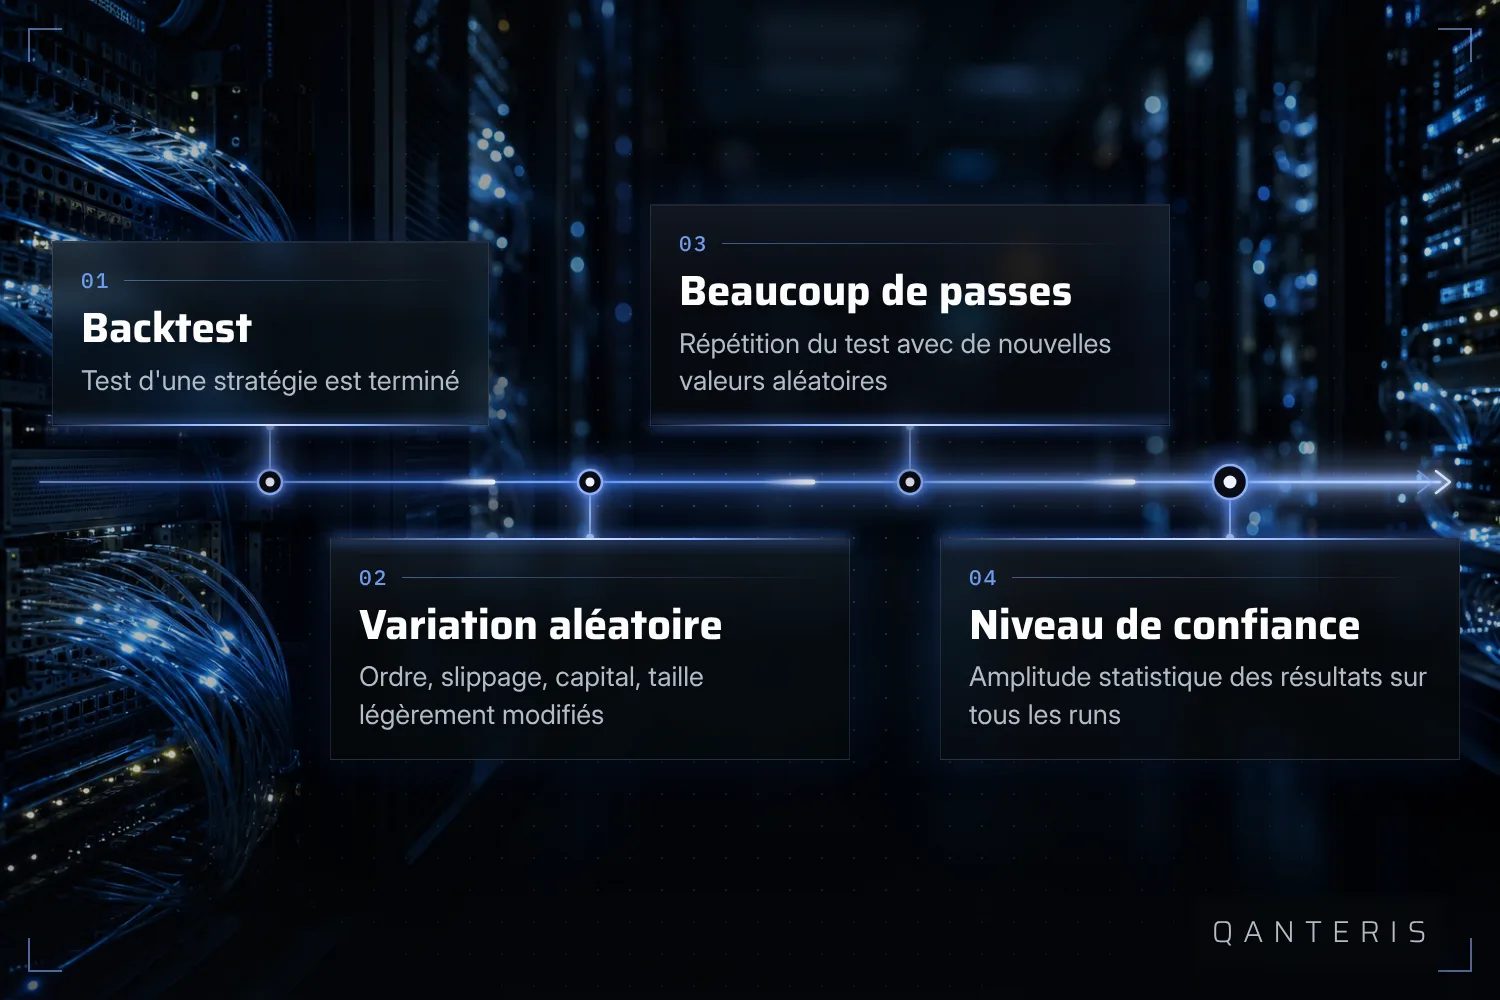
Le principe peut être décrit comme un déroulement. Au début se trouve le backtest terminé de ta stratégie. À partir de ce backtest sont ensuite générés un très grand nombre de passages individuels, dans lesquels de petits changements aléatoires sont chaque fois intégrés. À la fin de ces nombreux passages se trouve une évaluation statistique sous forme de niveaux de confiance, plus de détails dans la section sur les indicateurs plus bas.
Ce qui est modifié à chaque passage
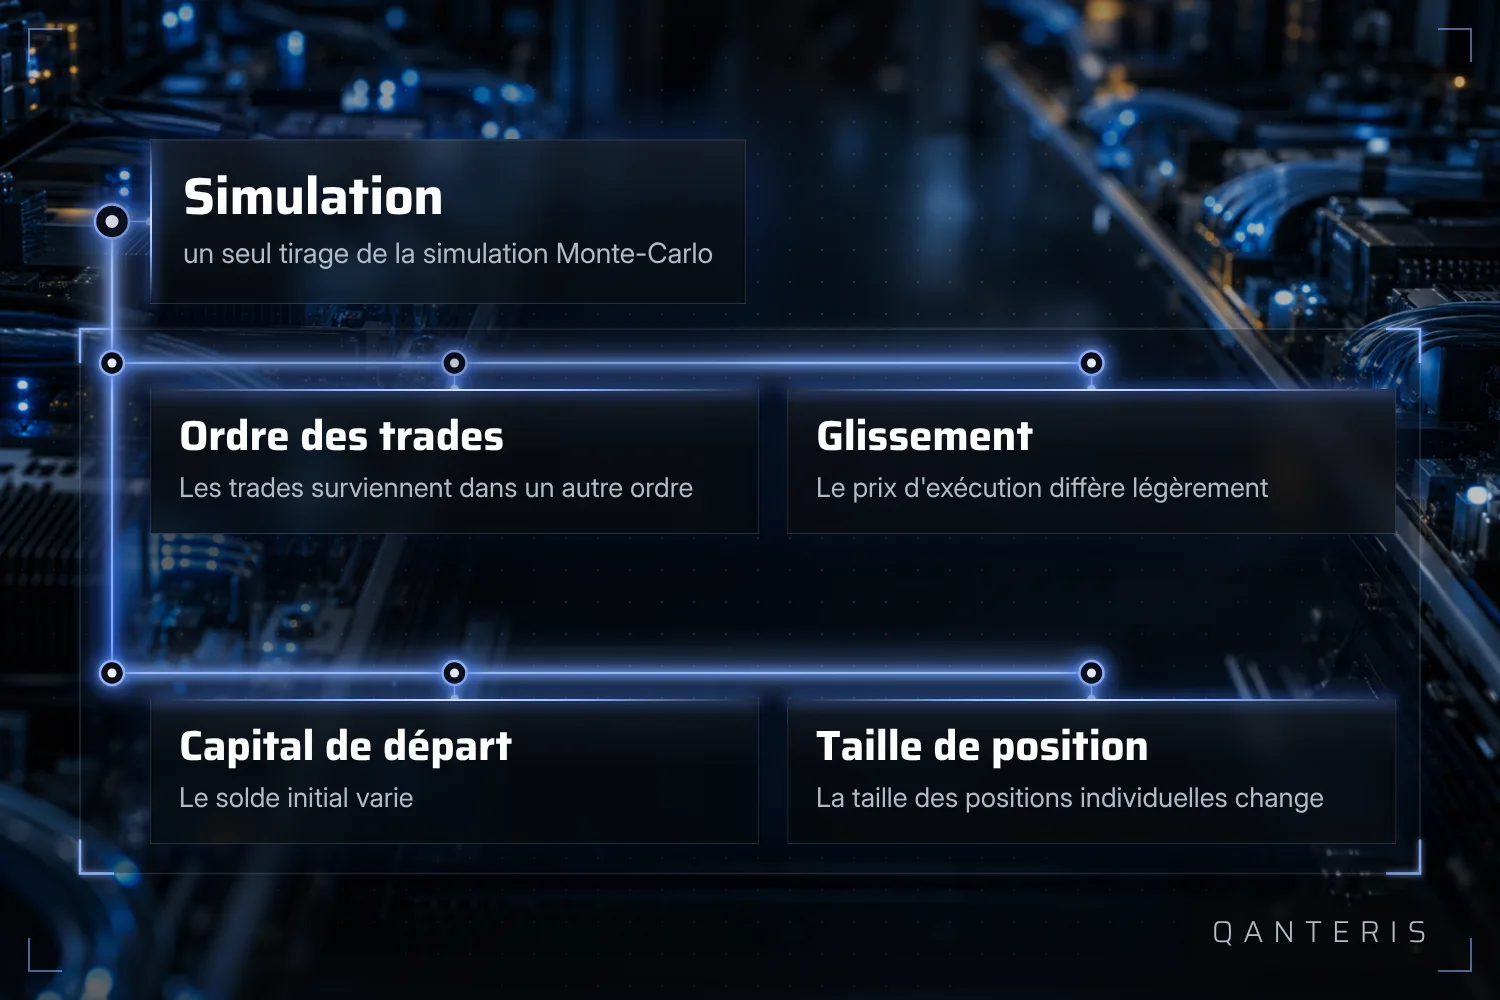
Un test de Monte-Carlo simule un grand nombre de scénarios aléatoires afin d'évaluer l'évolution de la valeur d'une stratégie de trading. Plusieurs facteurs sont modifiés en même temps : l'ordre dans lequel les trades apparaissent, le slippage lors de l'exécution, le capital de départ et la taille de position.
Ce qui est important ici, c'est ce que ces scénarios ne sont pas. Il s'agit de variations calculées à partir de tes données passées déjà existantes, pas de véritables évolutions futures du marché. La simulation te montre à quel point ta stratégie a réagi à ces petits décalages, rien de plus.
Quels indicateurs une simulation Monte-Carlo fournit
Une simulation Monte-Carlo fournit des résultats pour des niveaux de confiance fixés à l'avance. Pour cela, elle calcule, sur tous les scénarios simulés, des indicateurs comme le gain net, le gain net en pourcentage et le rapport entre rendement et drawdown. La condition préalable est toujours un backtest déjà terminé comme base de la simulation.
Ces niveaux de confiance, tu dois les lire comme une fourchette statistique qui repose sur les variations des données passées. Ils ne garantissent aucun rendement futur et ne sont pas une prévision de ce qui se passera dans le trading en direct.
Comment le nombre de simulations influence l'estimation
L'analyse Monte-Carlo doit montrer à quel point une stratégie réagit à des changements comme les cycles de marché ou l'ordre des transactions. À cela s'ajoute : plus tu effectues de cycles de simulation, plus l'estimation qui en ressort est en général fiable.
Combien de cycles sont pertinents au cas par cas dépend du temps de calcul disponible et du nombre de simulations paramétré. Il n'existe pas de chiffre fixe qui suffise de la même manière pour chaque stratégie et chaque situation. Plus de cycles coûtent plus de temps de calcul, mais l'image devient plus complète.
Exemple : le nombre de simulations dans le Portfolio Composer
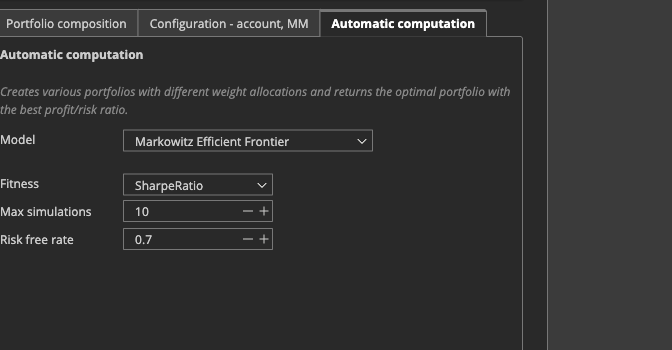
Un exemple concret d'un tel paramètre se trouve dans le Portfolio Composer. Là, il y a un champ nommé Simulations. Il détermine combien de combinaisons de pondération simulées sont évaluées lors du calcul automatique d'un Portfolio. La documentation cite pour cela des valeurs d'exemple comme 500 ou 1000.
Ces chiffres sont des exemples pour cette seule fonction du Portfolio Composer, pas une prescription valable de manière générale pour chaque stratégie ou chaque Portfolio. Comme pour toute analyse Monte-Carlo, cela vaut ici aussi : un nombre plus élevé de simulations peut rendre l'estimation plus fiable, mais demande plus de temps de calcul.
Simulation de contrôle de l'equity comme autre application
À côté de l'analyse de Monte-Carlo classique d'un backtest, il existe encore une application apparentée dans la pratique : la simulation de contrôle de l'equity. Elle active et désactive une stratégie en fonction de sa courbe d'equity, afin de comparer différents modèles de contrôle de l'equity entre eux et de réduire le risque.
Dans la version gratuite de QuantAnalyzer, seule une part de 30 pour cent des trades est évaluée pour cette simulation. Le procédé peut réduire le risque, mais il n'élimine pas un drawdown possible.
Ce qu'une simulation de Monte-Carlo ne peut pas faire
Une simulation de Monte-Carlo travaille exclusivement avec des variations des données de backtest historiques déjà existantes d'une stratégie. Parce qu'elle ne répète le backtest existant qu'avec de petites modifications aléatoires, elle ne met pas en jeu de nouvelles conditions de marché jamais vues jusqu'ici ni le comportement futur des cours.
Cela signifie : un bon résultat issu de cette estimation te montre comment ta stratégie se serait comportée sous des variantes légèrement modifiées du passé. Il ne te montre pas que la stratégie fera du profit à l'avenir en trading live, et il ne remplace pas non plus d'autres examens comme une analyse walk-forward ou un test out-of-sample. La simulation de Monte-Carlo est un élément parmi plusieurs, avec lequel tu peux évaluer la stabilité d'une stratégie face à de petits changements, rien de plus.
Cet article a une visée éducative et ne constitue pas un conseil en investissement. Les résultats passés, y compris ceux des backtests, ne garantissent pas les résultats futurs. Négocier des instruments financiers comporte des risques et tu peux perdre de l'argent.
Cet article a un but éducatif et ne constitue pas un conseil en investissement. Les résultats passés ne garantissent rien pour l'avenir.
Et toi, comment fais-tu ? Raconte-le dans la communauté. Gratuit, dans ta langue.
Inscris-toi gratuitement