Qu'est-ce que l'analyse walk-forward
Qu'est-ce que l'analyse walk-forward ?
Si tu débutes dans le trading automatisé, tu as probablement rencontré le terme analyse walk-forward, aussi appelée optimisation walk-forward. En termes simples, il s'agit d'un type particulier de backtest, un test d'une stratégie de trading sur des données de prix historiques, qui n'est pas exécuté une seule fois sur toute la plage de test. Il est plutôt construit à partir de plusieurs backtests plus petits, appelés périodes d'optimisation, répartis sur toute la plage de test. Chacune de ces périodes est suivie d'un test hors échantillon, c'est-à-dire un segment de données qui n'a pas servi à trouver les paramètres de la stratégie, en utilisant les valeurs de paramètres qui ont été trouvées durant cette période.
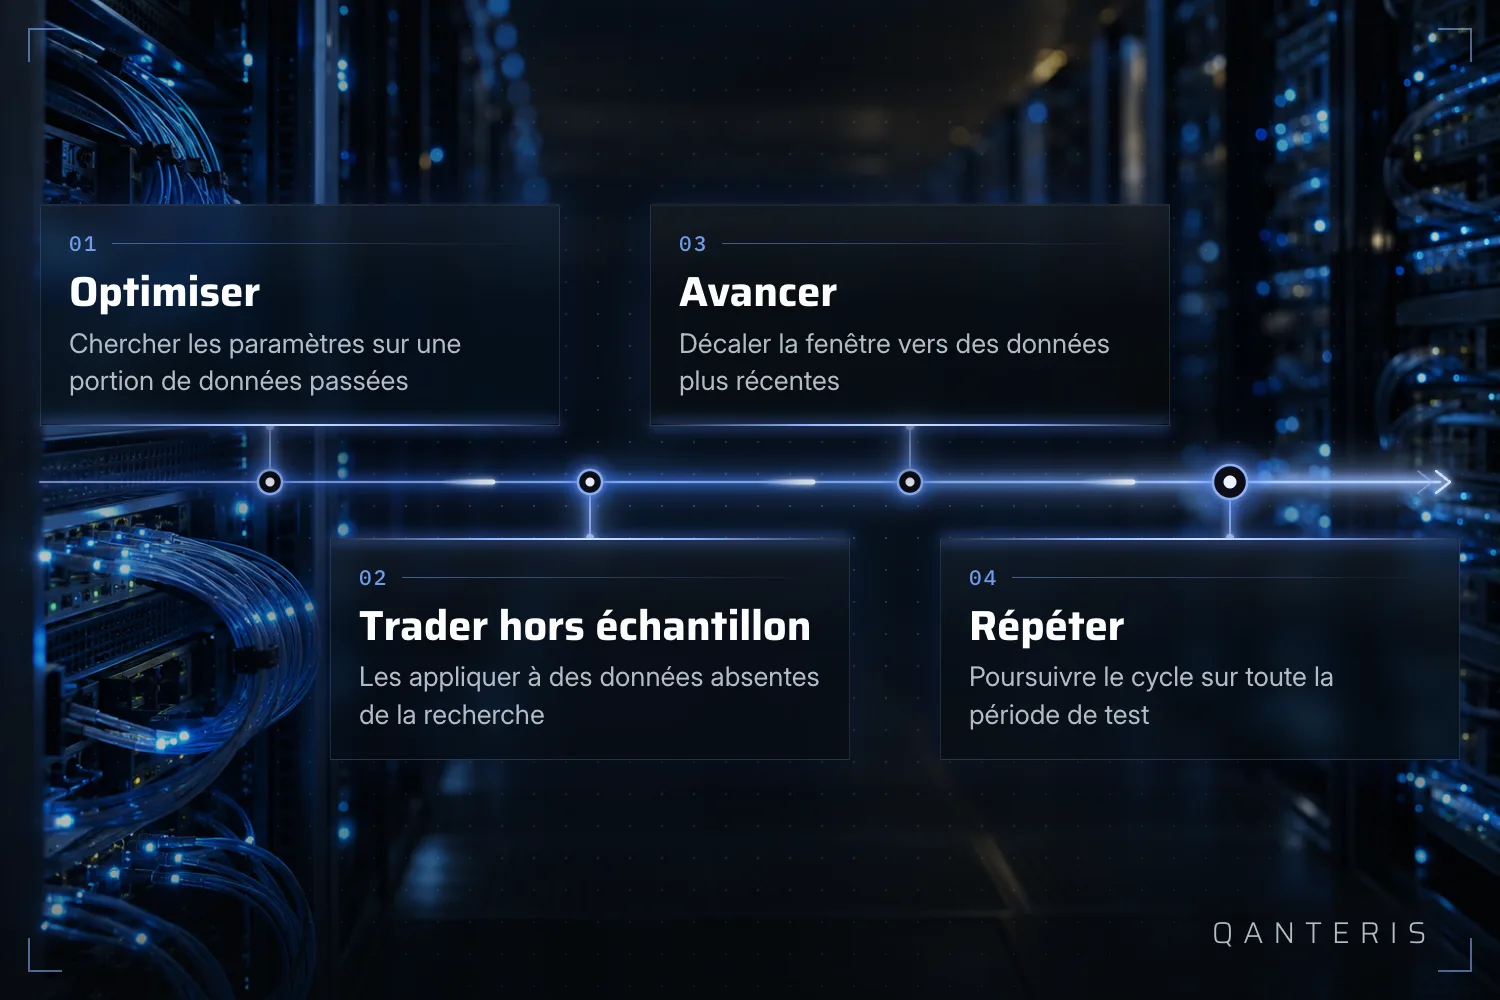
L'idée derrière cette approche est de simuler comment une stratégie pourrait être gérée en trading réel. Tu optimises la stratégie sur un bloc de données passées, puis tu trades avec les paramètres que tu as trouvés pendant un certain temps, et une fois cette période terminée tu réoptimises à nouveau sur des données plus récentes. Cela est censé refléter un processus qu'un trader pourrait suivre en pratique : ajuster la stratégie de temps en temps au lieu de la régler une fois et de ne plus jamais y toucher. Il est important de voir cela comme une description d'un processus de simulation, et non comme une prédiction de la façon dont la stratégie se comportera réellement une fois qu'elle tradera sur des données de marché nouvelles et inédites.
Comment fonctionnent les périodes et la répartition hors échantillon
Dans le module Optimizer, une exécution walk-forward découpe les données historiques en un nombre configurable de périodes. Chaque période comporte deux parties : une partie optimisation et une partie exécution, aussi appelée partie hors échantillon. Les paramètres trouvés durant la partie optimisation d'une période sont ensuite utilisés pour trader pendant la partie exécution qui suit. Une fois cette partie exécution terminée, l'optimisation est répétée sur de nouvelles données, et le cycle se poursuit sur toute la plage de test. Cette structure générale a été documentée pour une version antérieure du logiciel, donc bien qu'elle décrive la logique sous-jacente, elle peut ne pas décrire exactement chaque détail de l'interface actuelle de StrategyQuant X.
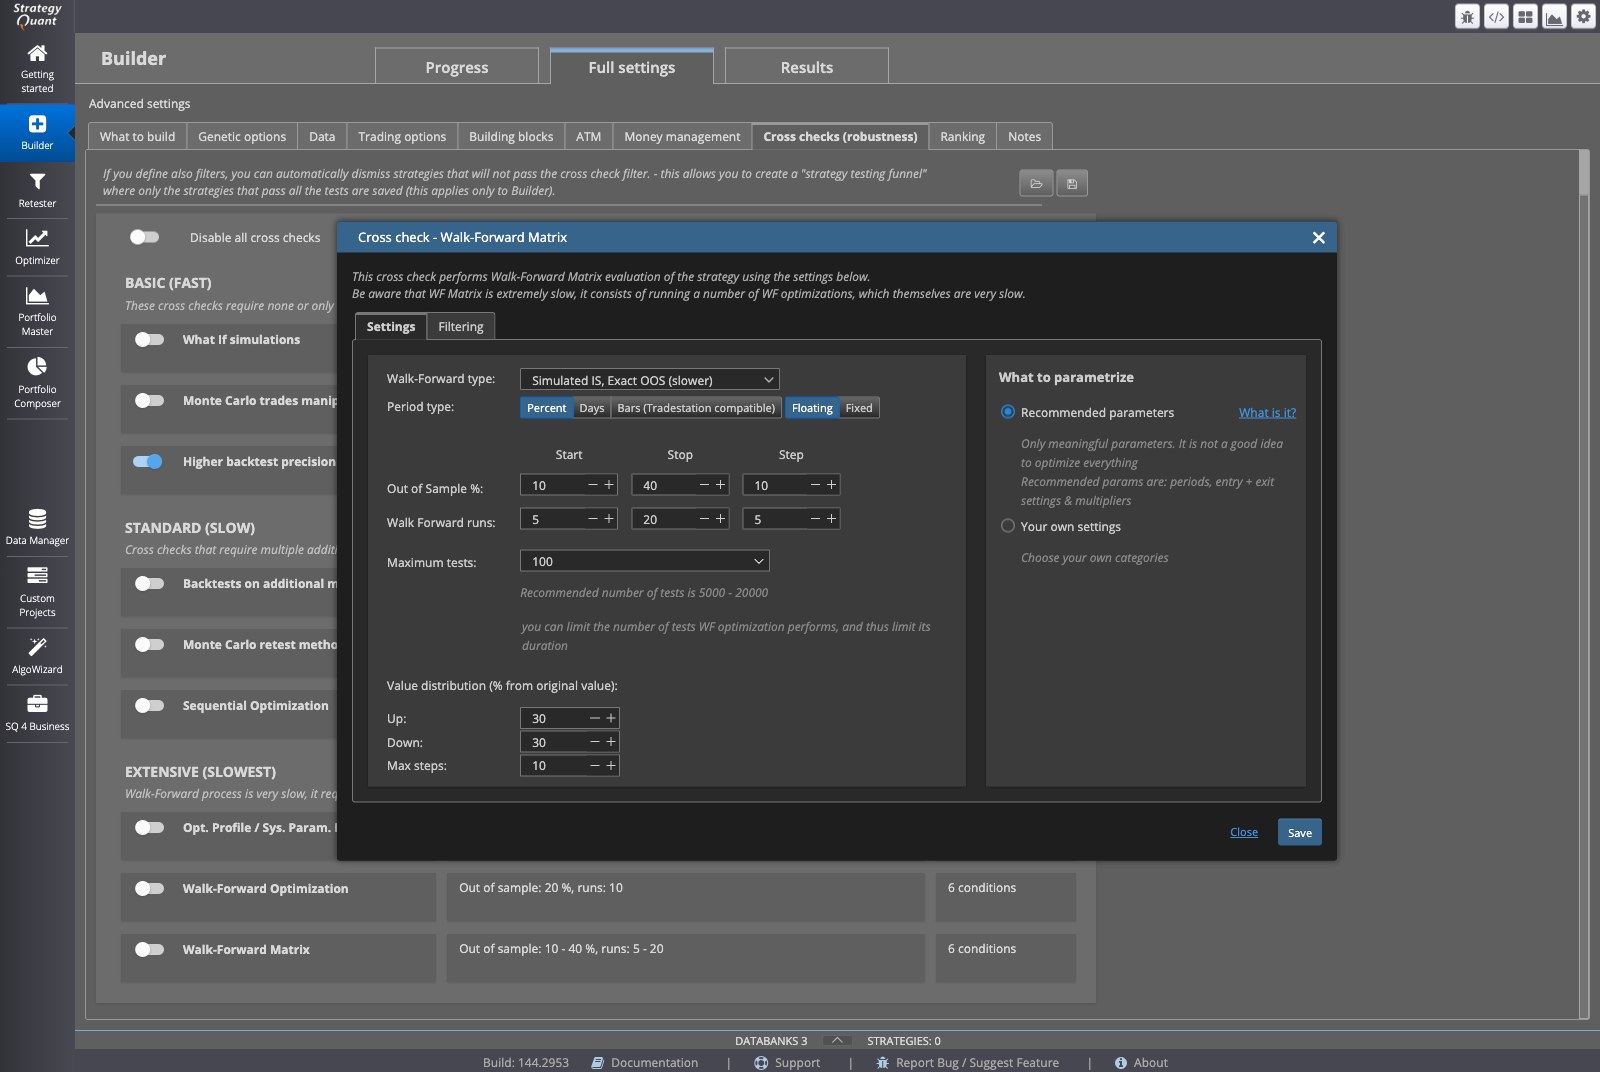
L'un des réglages concernés s'appelle généralement Out of Sample %. Il définit quelle portion de chaque période walk-forward est réservée à la partie exécution, ou trading. Par exemple, avec un réglage hors échantillon de 30 %, 70 % des données de la période seraient utilisés pour l'optimisation et les 30 % restants pour trader avec les paramètres trouvés. Cet exemple provient d'un ancien guide utilisateur, et il doit être lu comme une illustration du fonctionnement de la répartition plutôt que comme la valeur par défaut actuelle dans StrategyQuant X. Si tu travailles dans la version actuelle, il vaut la peine de vérifier tes propres réglages plutôt que de supposer que cette répartition s'applique automatiquement.
La matrice walk-forward : tester la robustesse
Une optimisation walk-forward standard utilise une seule période de réoptimisation fixe, par exemple une réoptimisation tous les 300 jours, choisie ici uniquement à titre d'exemple et non comme une recommandation. Sans test supplémentaire, choisir cette période de réoptimisation relève essentiellement de la conjecture, puisqu'il n'existe aucun moyen intégré de savoir à l'avance quelle longueur de période aurait le mieux fonctionné sur les données disponibles.
C'est là qu'intervient la matrice walk-forward. C'est une fonctionnalité du module Optimizer qui exécute tout un ensemble d'optimisations walk-forward, chacune utilisant un nombre différent de périodes de réoptimisation et un pourcentage hors échantillon différent. Au lieu de tester une seule configuration fixe, la matrice teste de nombreuses combinaisons à la fois, ce qui la rend utile comme contrôle de robustesse et comme moyen d'aider à trouver quelle période de réoptimisation aurait le mieux fonctionné sur les données historiques utilisées.
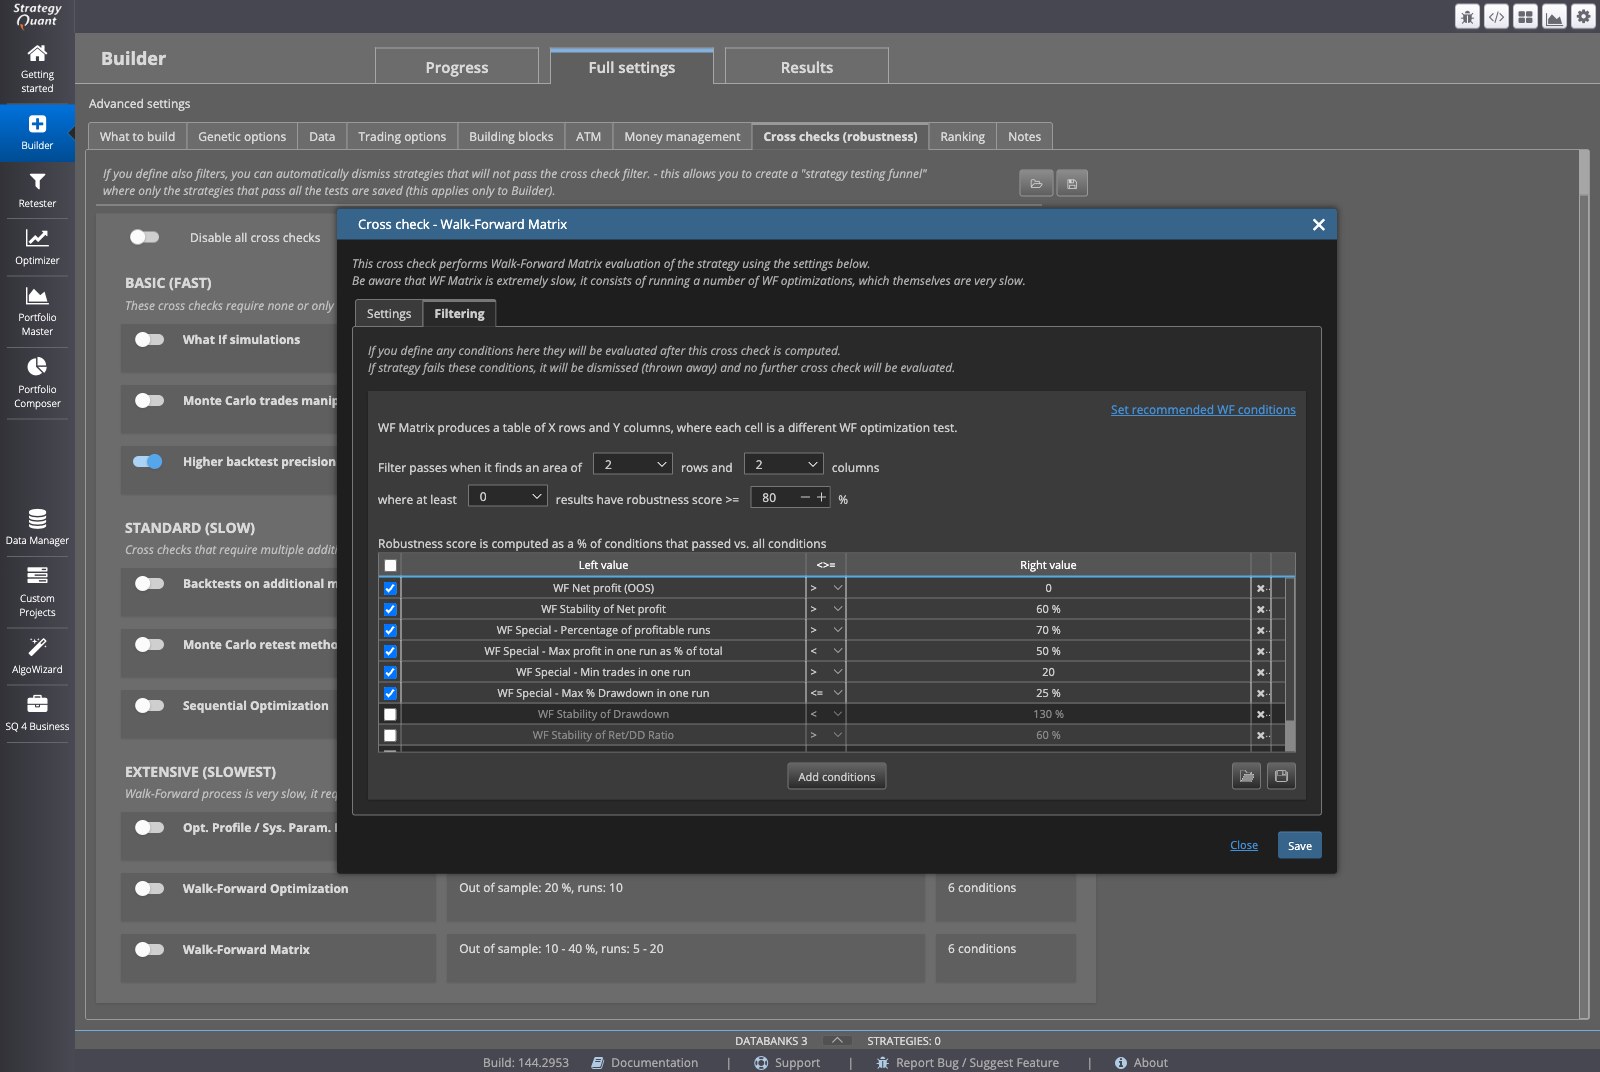
Une fois la matrice exécutée, elle peut montrer quelle période de réoptimisation ou quel pourcentage hors échantillon a le mieux performé sur les données historiques testées, et elle indique à quelle fréquence la stratégie aurait eu besoin d'une réoptimisation durant ce test spécifique. D'après la documentation, une stratégie qui passe ce type de test de matrice est considérée comme adaptable, par réoptimisation des paramètres, à l'éventail des conditions de marché présentes dans les données testées. Cette conclusion se limite aux conditions réellement observées dans le test, et non aux conditions qui pourraient survenir à l'avenir.
Le résultat global d'une exécution de matrice walk-forward comprend généralement un résumé avec la période de réoptimisation idéale trouvée dans ce test particulier, ainsi qu'un graphique tridimensionnel montrant les scores de robustesse pour toutes les combinaisons testées. L'un des réglages que tu rencontreras en configurant une exécution de matrice s'appelle Increment. Il contrôle la taille du pas utilisée pour la série de périodes, ou longueurs d'exécution, et les pourcentages hors échantillon qui sont testés dans la matrice.
Pourquoi une matrice walk-forward peut prendre beaucoup de temps
Parce qu'une optimisation walk-forward complète doit être exécutée séparément pour chaque combinaison de réglages incluse dans la matrice, calculer une matrice walk-forward complète peut être très chronophage. Le temps que cela prend dépend du nombre de combinaisons que tu choisis de tester, de la longueur des données historiques et des ressources de calcul dont tu disposes. Il peut être utile de planifier cela avant de lancer une grande exécution de matrice, surtout si tu testes de nombreuses combinaisons à la fois.
Ce que cette méthode peut et ne peut pas te dire
L'analyse walk-forward et la matrice walk-forward sont utiles parce qu'elles simulent un processus continu d'optimisation et de réoptimisation d'une stratégie dans le temps, plutôt que de tester une stratégie avec un seul ensemble fixe de paramètres sur tout l'historique. Cela peut te donner une idée de la façon dont une stratégie aurait pu s'adapter à l'évolution des conditions dans le passé, et cela peut t'aider à voir quelle fréquence de réoptimisation a le mieux fonctionné sur les données spécifiques que tu as testées, et à quel point la stratégie était adaptable aux conditions de marché présentes dans ces données.
Ce qu'elle ne peut pas faire, c'est confirmer comment une stratégie performera une fois qu'elle tradera sur des données de marché futures et inédites. Chaque résultat que tu vois d'une exécution walk-forward ou d'une matrice walk-forward est entièrement construit à partir de prix historiques et des réglages que tu as choisis pour ce test. Une stratégie qui a bien performé à travers ce processus dans le passé n'est pas pour autant démontrée comme sûre, fiable, ou certaine de performer de la même manière à l'avenir.
Cet article a une visée éducative et ne constitue pas un conseil en investissement. Les résultats passés, y compris ceux des backtests, ne garantissent pas les résultats futurs. Négocier des instruments financiers comporte des risques et tu peux perdre de l'argent.
Cet article a un but éducatif et ne constitue pas un conseil en investissement. Les résultats passés ne garantissent rien pour l'avenir.
Et toi, comment fais-tu ? Raconte-le dans la communauté. Gratuit, dans ta langue.
Inscris-toi gratuitement