Programme de trading algorithmique avec StrategyQuant X
Tu as entendu parler de logiciels qui exécutent automatiquement des règles de trading, et tu te demandes comment un tel programme est réellement construit. La plupart des explications restent en surface : on assemble quelques règles en cliquant, un backtest tourne, et c'est terminé. Ce qui manque souvent, c'est le regard sur le second niveau, la partie où tu écris toi-même du code pour piloter des processus qui vont au-delà de simples clics.
Cet article te montre précisément cette partie à l'exemple de StrategyQuant X : quels points d'entrée le logiciel met à disposition pour ton propre code, ce que des exemples documentés montrent avec cela, comment un tel exemple déclenche directement une optimisation via du code, et comment une interface personnalisée relie ton code au programme principal. À la fin, tu découvriras aussi où tu peux continuer à apprendre gratuitement et ce qu'un backtest te dit réellement, et ce qu'il ne te dit pas.
Programmer au lieu de seulement cliquer : l'éditeur de code dans StrategyQuant X
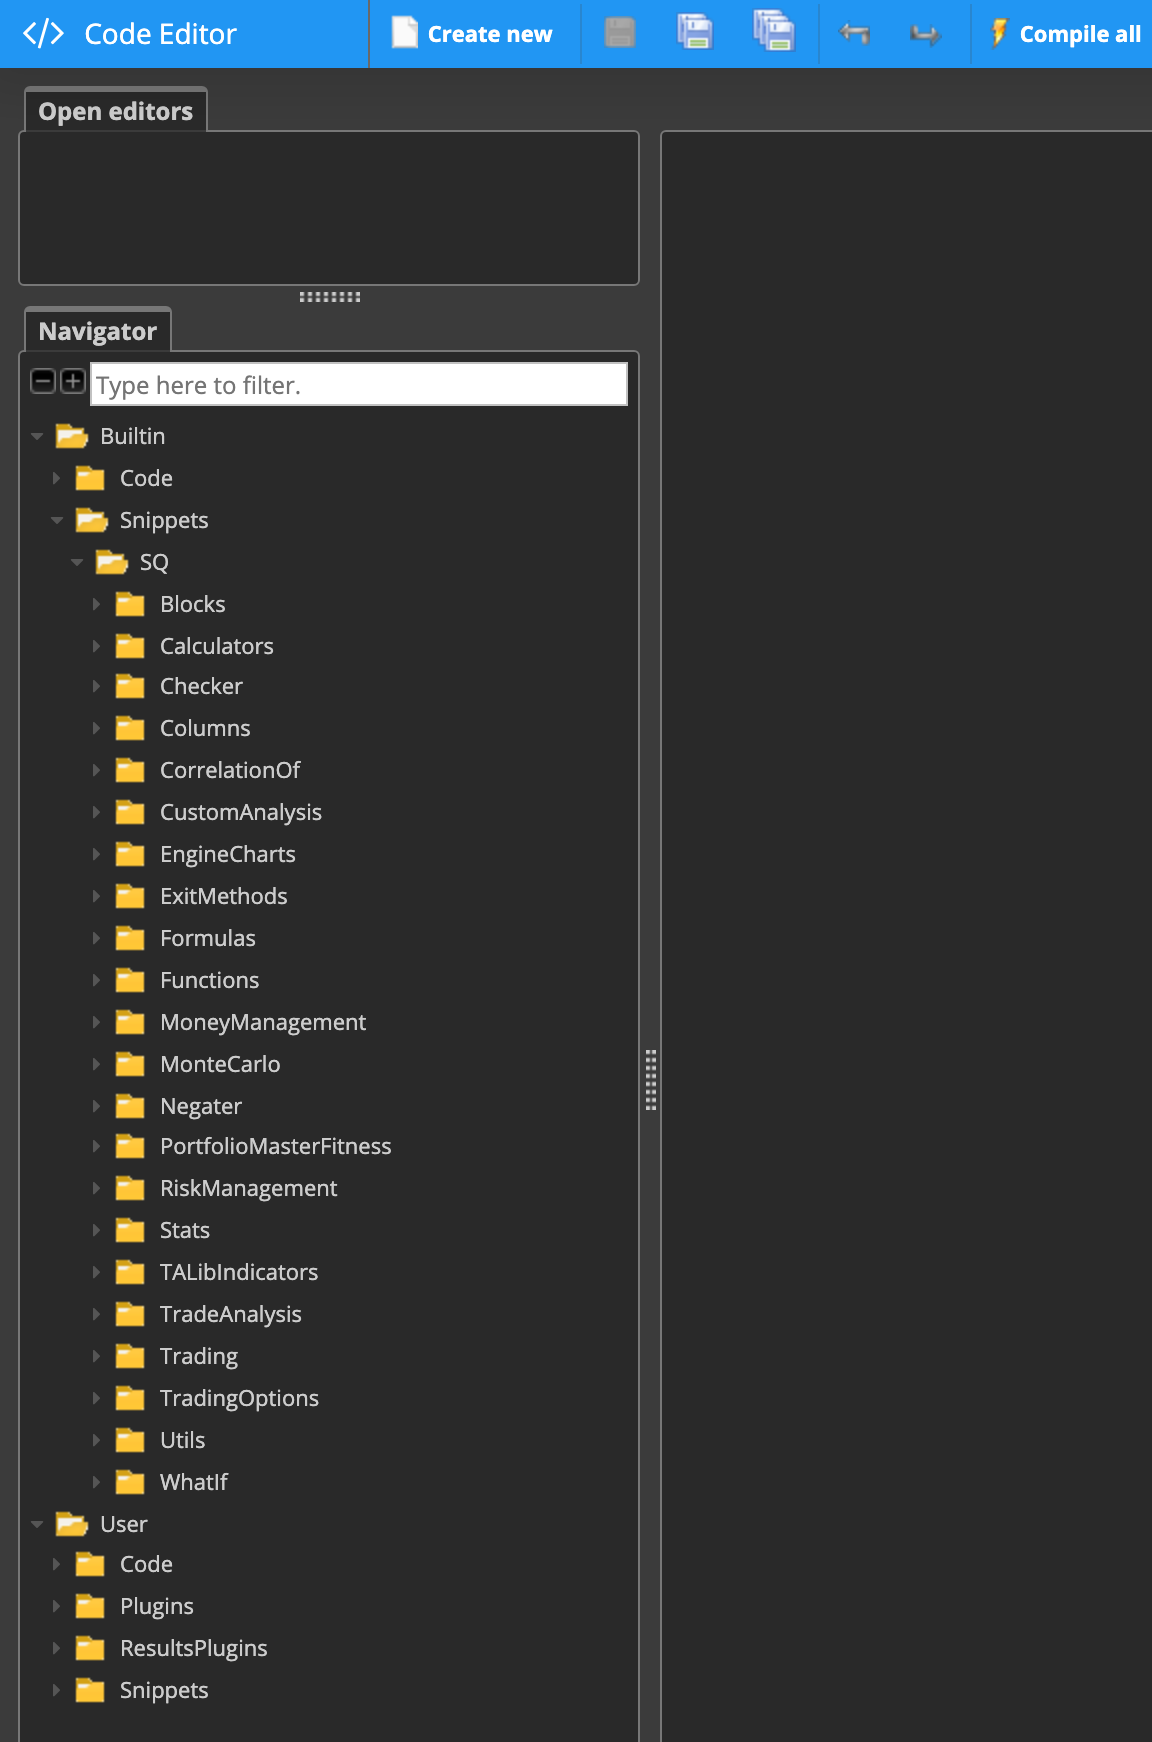
Pour les traders qui veulent aller au-delà des blocs prédéfinis et écrire leur propre code, StrategyQuant X documente plusieurs points d'entrée dans ce qu'on appelle l'éditeur de code. Cela inclut l'interface de programmation publique (Public API), le travail avec des groupes de résultats (Results Groups), l'ajout d'indicateurs et de signaux personnalisés, l'ajout de colonnes ou de filtres de base de données, le logging, l'intégration de bibliothèques JAR personnalisées ainsi que l'import et l'export de tes propres extraits de code, appelés snippets.
Cette liste décrit les points d'entrée documentés, pas une introduction complète à la programmation. Qui veut utiliser ces fonctions a toujours besoin de connaissances de base en programmation, la documentation ne remplace pas une formation en programmation.
Ce qu'un exemple de codage documenté montre
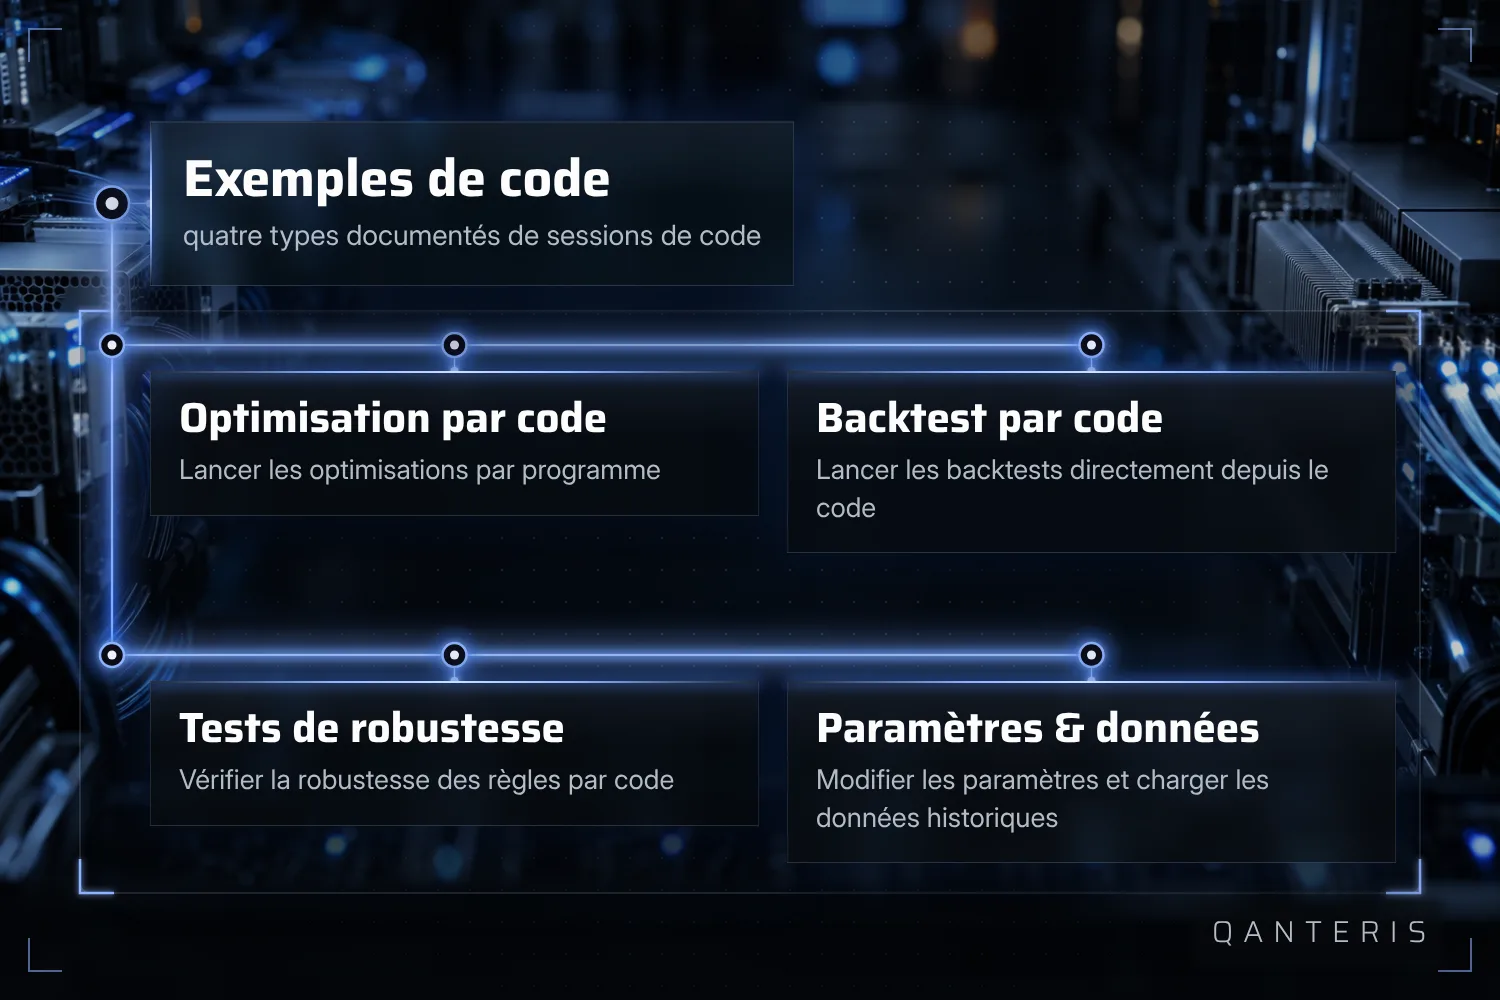
Outre la simple liste des points d'entrée, il existe des exemples documentés pour ce qu'on appelle les Coding Sessions. Ils montrent comment lancer des optimisations et des backtests de manière programmatique, comment des tests de robustesse s'exécutent via du code, comment modifier les paramètres de stratégie et les réglages de tâches par son propre code, et comment charger des données historiques dans un snippet.
Ces exemples supposent un travail dans l'éditeur de code avec des snippets basés sur Java. Ils décrivent des configurations de test passées, pas des résultats garantis à l'avance, et ils ne montrent aucune stratégie déjà vérifiée et confirmée comme profitable. Qui veut reproduire ces exemples a lui aussi besoin de connaissances en programmation, sans code cela ne fonctionne pas à cet endroit.
Un exemple en détail : déclencher l'optimisation par code
L'un des exemples documentés porte le nom CAOptimizationByProgramming. Le snippet montre comment déclencher l'optimisation de la première stratégie dans une base de données (Databank) via ton propre code, au lieu de lancer la procédure manuellement depuis l'interface.
Cet exemple suppose que tu écrives du code Java dans le Code Editor et illustre un cas d'usage documenté, pas une promesse générale pour chaque workflow d'optimisation. Le code ne peut pas être transposé tel quel à une autre configuration sans adaptation, et l'exemple ne démontre pas qu'une optimisation déclenchée par code aboutit à de meilleurs résultats qu'une optimisation lancée manuellement.
L'interface Program : ta propre logique au-delà des briques
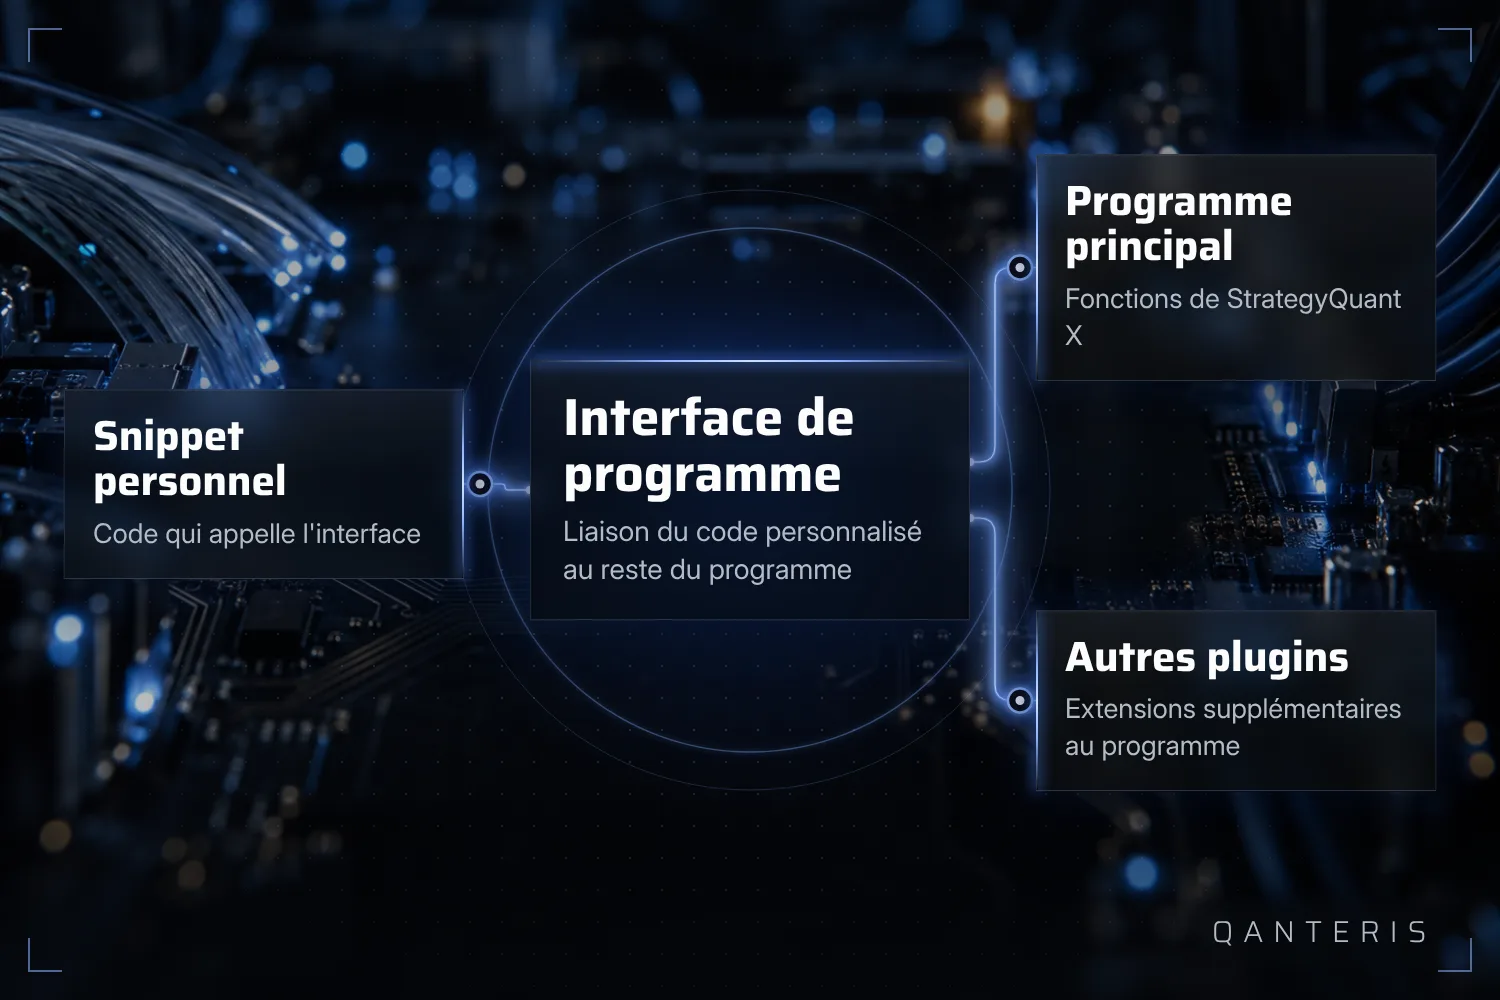
Pour une logique plus complexe, StrategyQuant X documente une interface nommée Program. Via celle-ci, des snippets ou d'autres plugins peuvent appeler des fonctions du programme principal ou d'autres plugins. C'est le chemin par lequel ton propre code est relié au reste du programme, quand les briques visuelles ne suffisent plus.
Cette interface s'adresse aux traders qui écrivent déjà leur propre code dans le Code Editor. Elle fournit des fonctions documentées, pas un accès illimité ou non documenté, et ici aussi des connaissances en programmation restent la condition pour l'utiliser à bon escient.
Continuer à apprendre : le cours gratuit sur YouTube
Si tu veux approfondir le sujet, il existe un cours complet sur le trading algorithmique sous forme de série de vidéos sur la chaîne YouTube du fabricant. Il couvre des stratégies pour le Forex, les futures et les marchés actions.
Ce cours se situe en dehors du logiciel lui-même, c'est du matériel vidéo hébergé en externe et non un élément d'un niveau de licence particulier. Il ne remplace pas ta propre pratique et n'est pas une promesse de compétence technique ni de résultats positifs dans le backtest, c'est un point de départ à partir duquel tu continues d'apprendre.
Ce que le backtest et l'optimisation te disent, et ce qu'ils ne te disent pas
Tous les exemples d'optimisation, de backtest et de tests de robustesse décrits dans cet article reposent sur des données historiques. Un backtest te montre comment une règle se serait comportée dans le passé selon les hypothèses choisies. Il ne te montre pas comment la même règle se comportera demain.
Un snippet comme CAOptimizationByProgramming n'y change rien non plus : il lance une optimisation plus vite et de manière plus reproductible, mais il ne dit rien sur la question de savoir si la stratégie optimisée tient en dehors de la période testée. L'observation et la maintenance d'un programme en cours restent ta tâche, l'exécution automatique de règles ne t'en dispense pas.
Cet article a une visée éducative et ne constitue pas un conseil en investissement. Les résultats passés, y compris ceux des backtests, ne garantissent pas les résultats futurs. Négocier des instruments financiers comporte des risques et tu peux perdre de l'argent.
Cet article a un but éducatif et ne constitue pas un conseil en investissement. Les résultats passés ne garantissent rien pour l'avenir.
Et toi, comment fais-tu ? Raconte-le dans la communauté. Gratuit, dans ta langue.
Inscris-toi gratuitement