Générer automatiquement des stratégies de trading
Quand on entend pour la première fois qu'on peut générer des stratégies de trading automatiquement, et que cela produit des milliers de candidats en quelques heures, on se méfie. Ça ressemble d'abord à un générateur aléatoire avec une jolie interface. Au début d'un tel lot, il y a effectivement le hasard, mais ce n'est que la première d'une série d'étapes. À la fin de cet article, tu sauras comment un lot se déroule vraiment dans StrategyQuant X, pourquoi sur des milliers de stratégies il n'en reste qu'une poignée à la fin, et ce que ces survivantes peuvent t'apprendre, et ce qu'elles ne peuvent pas t'apprendre.
Comment le logiciel construit de nouvelles stratégies
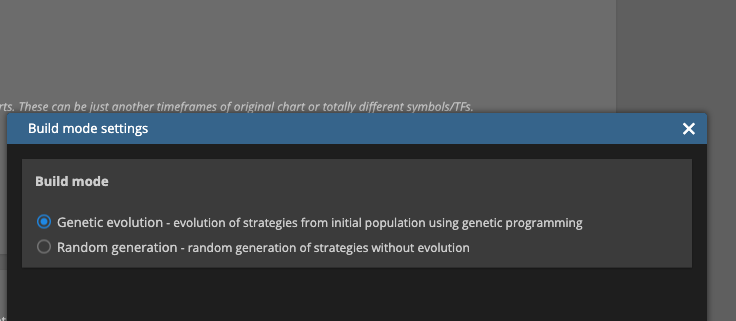
Le Builder de StrategyQuant X connaît deux façons de construire de nouvelles stratégies : la génération aléatoire et l'évolution génétique. Aucune des deux n'est meilleure en soi, tu choisis le mode avant de lancer un lot.
Pour une stratégie nouvellement créée, le Builder assemble des motifs de prix, des indicateurs techniques, des types d'ordres et d'autres briques pour former des règles d'entrée et de sortie. Le résultat est d'abord simplement une stratégie valide sur le plan de la construction, pas forcément une stratégie pertinente.
L'ampleur de l'espace des combinaisons possibles apparaît dans un chiffre de la documentation de l'éditeur : en additionnant toutes les règles et tous les ordres possibles, on obtient des billions de stratégies différentes envisageables, et le logiciel peut, selon l'éditeur, générer et tester des milliers de nouvelles stratégies par heure. C'est un ordre de grandeur, pas un décompte exact pour un lot donné, et ça ne dit rien du nombre de stratégies qui s'avéreront réellement utilisables.
Pourquoi le simple nombre ne dit rien sur la qualité
Toutes les stratégies générées aléatoirement n'ont pas été positives en backtest, mais parmi les milliers produites chaque heure, la documentation de l'éditeur indique qu'un bon nombre ont gagné plus qu'elles n'ont perdu dans le test. Combien exactement, ça dépend des briques choisies et des réglages du lot, il n'existe pas de proportion fixe. Et même quand une stratégie s'en est bien sortie en backtest, ça parle d'abord du passé, pas de l'avenir.
C'est justement pour ça que le simple volume n'est pas un gage de qualité. Qu'un logiciel sorte des milliers de candidats en une heure ne dit rien du nombre qui finira par valoir quelque chose. L'ordre de grandeur évoqué plus haut mesure la diversité de l'espace de recherche, pas la qualité de ce qui en sort au final.
Le premier filtre : les règles de rejet automatique
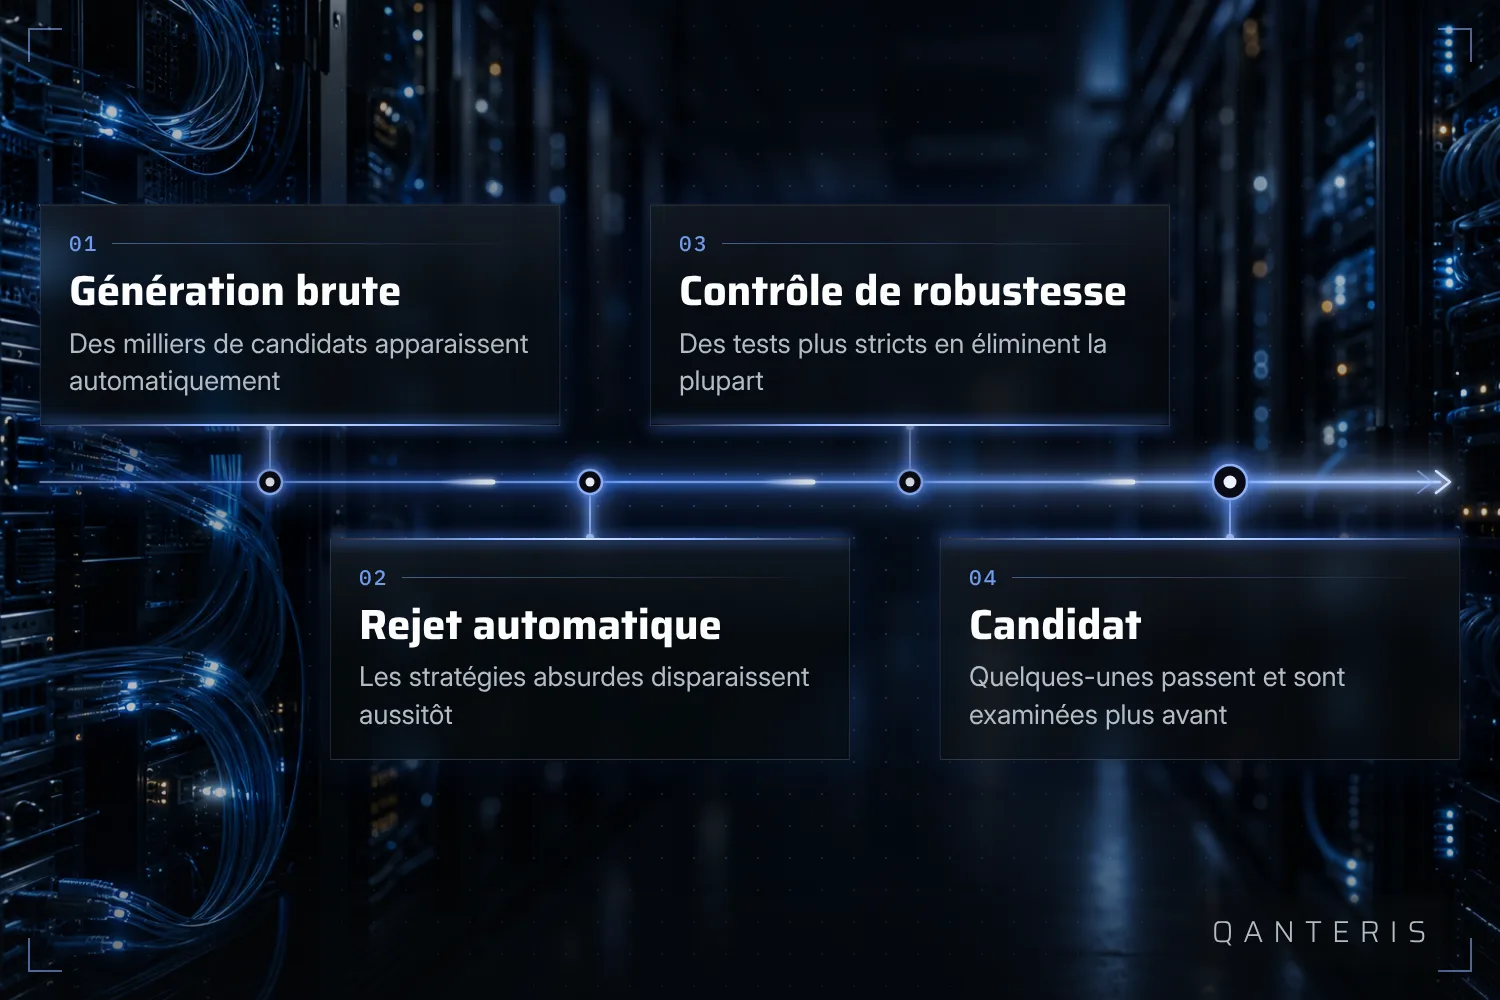
Comme la génération aléatoire peut aussi produire des absurdités, par exemple des règles qui s'excluent mutuellement ou qui n'ont aucun sens économique, le Builder dispose de règles de rejet automatique. Selon les réglages, une part importante, voire la majorité d'après la documentation, des stratégies générées peut être écartée dès ce stade, avant même une évaluation sur les indicateurs de backtest.
Ces règles ne sont pas un effet secondaire qu'on désactiverait volontiers. Elles forment le premier d'une série de filtres qui transforment une masse énorme et désordonnée en quelque chose de gérable.
Comment se déroule un lot de génération en pratique
Un déroulement type, que la documentation présente comme un modèle, ressemble à ça : importer ou télécharger des données de cours, configurer le Builder, lancer le lot, examiner les stratégies générées puis retester, optimiser ou améliorer les candidats restants. C'est un modèle, pas une règle rigide, certaines étapes peuvent s'adapter à ta propre méthode.
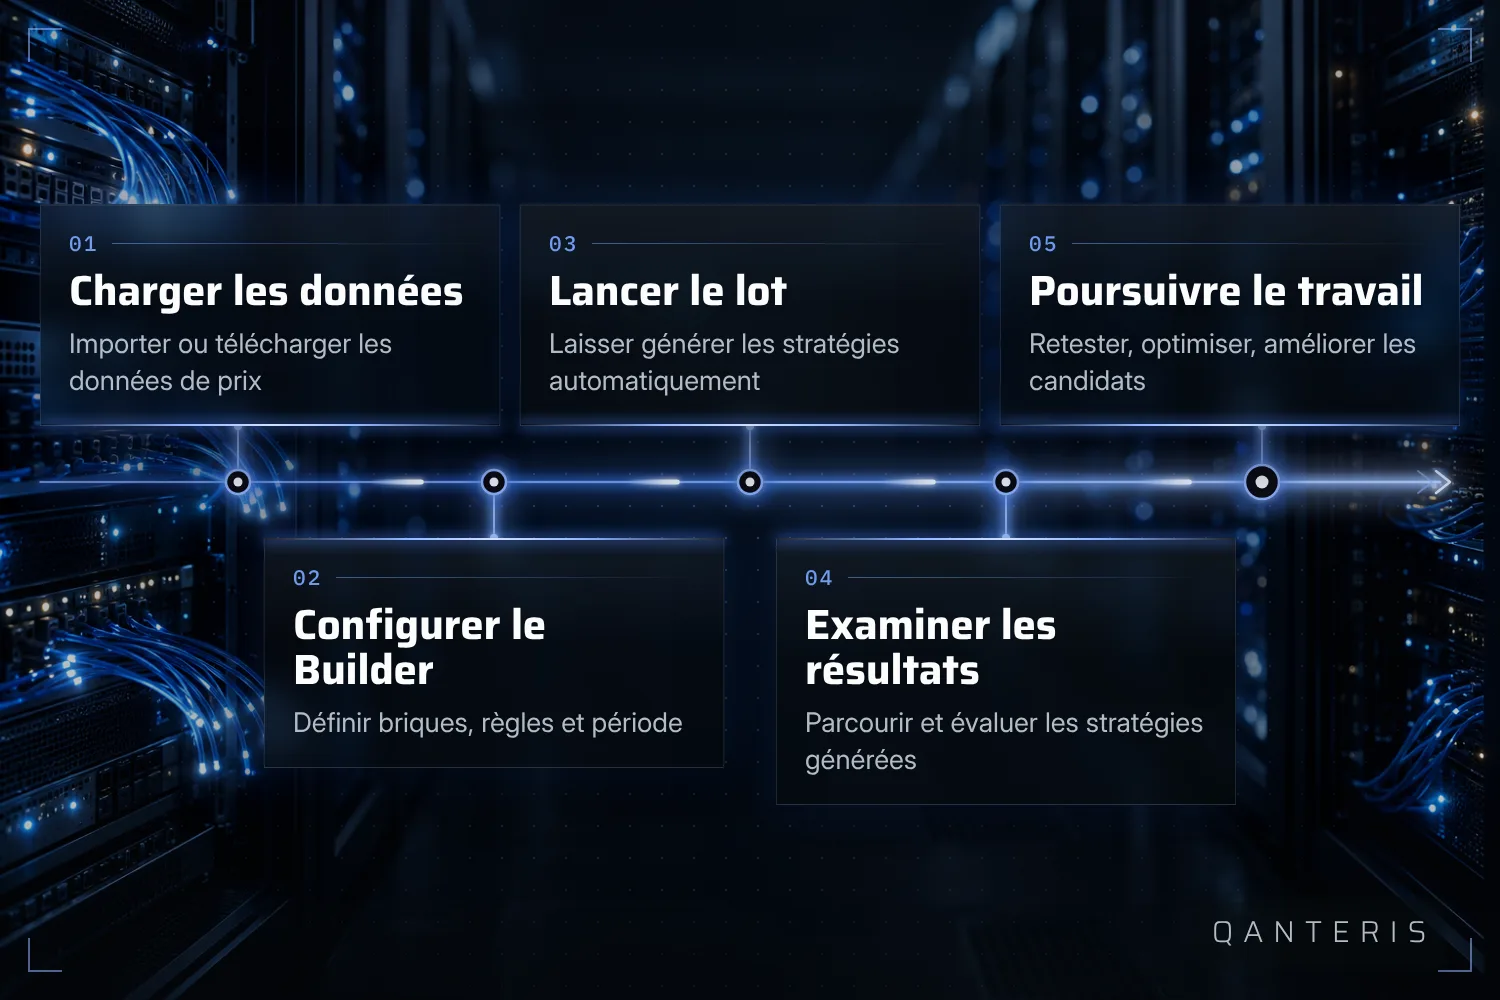
Un exemple de la documentation illustre ça sur l'EURUSD, sans règles de trading prédéfinies : tu choisis d'abord le mode de construction, puis tu règles les données de cours et la répartition entre In-Sample et Out-of-Sample, ensuite tu sélectionnes les briques que le Builder peut utiliser, et tu lances la génération. Les meilleurs résultats atterrissent automatiquement dans la base de données du lot. Cet exemple vaut pour cette configuration précise, d'autres marchés ou unités de temps n'exigent pas forcément les mêmes réglages.
Le second filtre : le contrôle de robustesse, et un cas normal qui refroidit
Passer les règles de rejet ne veut pas dire que c'est fini. La documentation de l'éditeur donne un exemple qui en surprend plus d'un : il peut très bien arriver que sur 1 000 stratégies positives au premier backtest, une seule passe les contrôles de robustesse plus stricts et devienne ainsi un candidat envisageable pour le trading en réel. C'est un exemple d'ordre de grandeur, pas une proportion fixe valable pour chaque lot, et ça ne dit pas si cette stratégie unique convient réellement au trading en réel.
Pour la plupart des gens qui découvrent la génération automatique, ça ressemble à une déception. C'est pourtant le cas normal, pas le signe que quelque chose a mal tourné. C'est exactement pour ça qu'existe le second filtre.
Ce qu'un backtest positif ne promet pas
Un backtest qui paraît positif décrit le passé, pas l'avenir. Les stratégies optimisées pour un environnement de marché donné s'en sortent en général moins bien dès que les conditions changent. Ça explique pourquoi une stratégie qui a bien fonctionné longtemps se met soudain à perdre de l'argent, alors que rien n'a changé dans le code lui-même. Ce comportement ne peut pas être totalement prévu ni évité, ça fait partie de la nature des régimes de marché.
Un deuxième point concerne l'analyse what-if : les améliorations que tu observes pour un scénario peuvent tenir du hasard ou donner un résultat différent en trading réel, parce que les trades s'influencent mutuellement. L'éditeur recommande donc de retester une stratégie avec les réglages adoptés après chaque ajustement, avant de t'y fier.
Pourquoi nous enseignons exactement ce processus chez QANTERIS
Une des raisons pour lesquelles beaucoup de débutants échouent avec des stratégies construites eux-mêmes, c'est qu'ils ne connaissent pas la différence entre une génération brute et un candidat vérifié. Le matériel pédagogique sur StrategyQuant X qui traite ce sujet explique pourquoi la plupart des stratégies construites par des débutants échouent, comment générer et tester automatiquement des milliers d'idées de trading, et comment en tirer des stratégies plus robustes. C'est la raison pour laquelle, chez QANTERIS, nous montrons ce déroulement étape par étape, au lieu de nous contenter d'expliquer l'interface.
Ce que cette méthode montre, et ce qu'elle ne montre pas
La génération automatique et ses filtres te montrent comment une stratégie s'est comportée sur les données historiques utilisées pour le test. Ils ne te montrent pas si elle fonctionnera de la même façon dans des conditions de marché futures et inconnues. Ce n'est pas une faiblesse du logiciel, c'est une limite de toute méthode qui s'appuie sur des données de cours passées, qu'elle soit générée automatiquement ou écrite à la main.
Ce qui reste au final : un processus qui filtre, en plusieurs étapes, une masse immense de stratégies possibles pour n'en garder qu'un petit nombre de candidats, chaque étape ayant sa propre tâche, sans que ça présage en rien des résultats futurs.
Cet article a une visée éducative et ne constitue pas un conseil en investissement. Les résultats passés, y compris ceux des backtests, ne garantissent pas les résultats futurs. Négocier des instruments financiers comporte des risques et tu peux perdre de l'argent.
Cet article a un but éducatif et ne constitue pas un conseil en investissement. Les résultats passés ne garantissent rien pour l'avenir.
Et toi, comment fais-tu ? Raconte-le dans la communauté. Gratuit, dans ta langue.
Inscris-toi gratuitement