Drawdown au trading : ce qu'il mesure et ce qu'il ne montre pas
Quand tu ouvres pour la première fois une évaluation de backtest dans StrategyQuant X, tu tombes presque toujours sur un chiffre qui domine l'écran : le drawdown. Pour les débutants, ce que ce chiffre décrit réellement, comment StrategyQuant X le calcule et ce qu'il dit ou ne dit pas d'une stratégie de trading reste souvent flou. Cet article clarifie exactement cela. Tu découvres ce que le drawdown mesure, comment il apparaît sous forme de Max DD % dans les résultats, comment il est lié à la taille de position et où se situent les limites de cet indicateur.
Ce que le drawdown mesure : la baisse depuis un sommet précédent
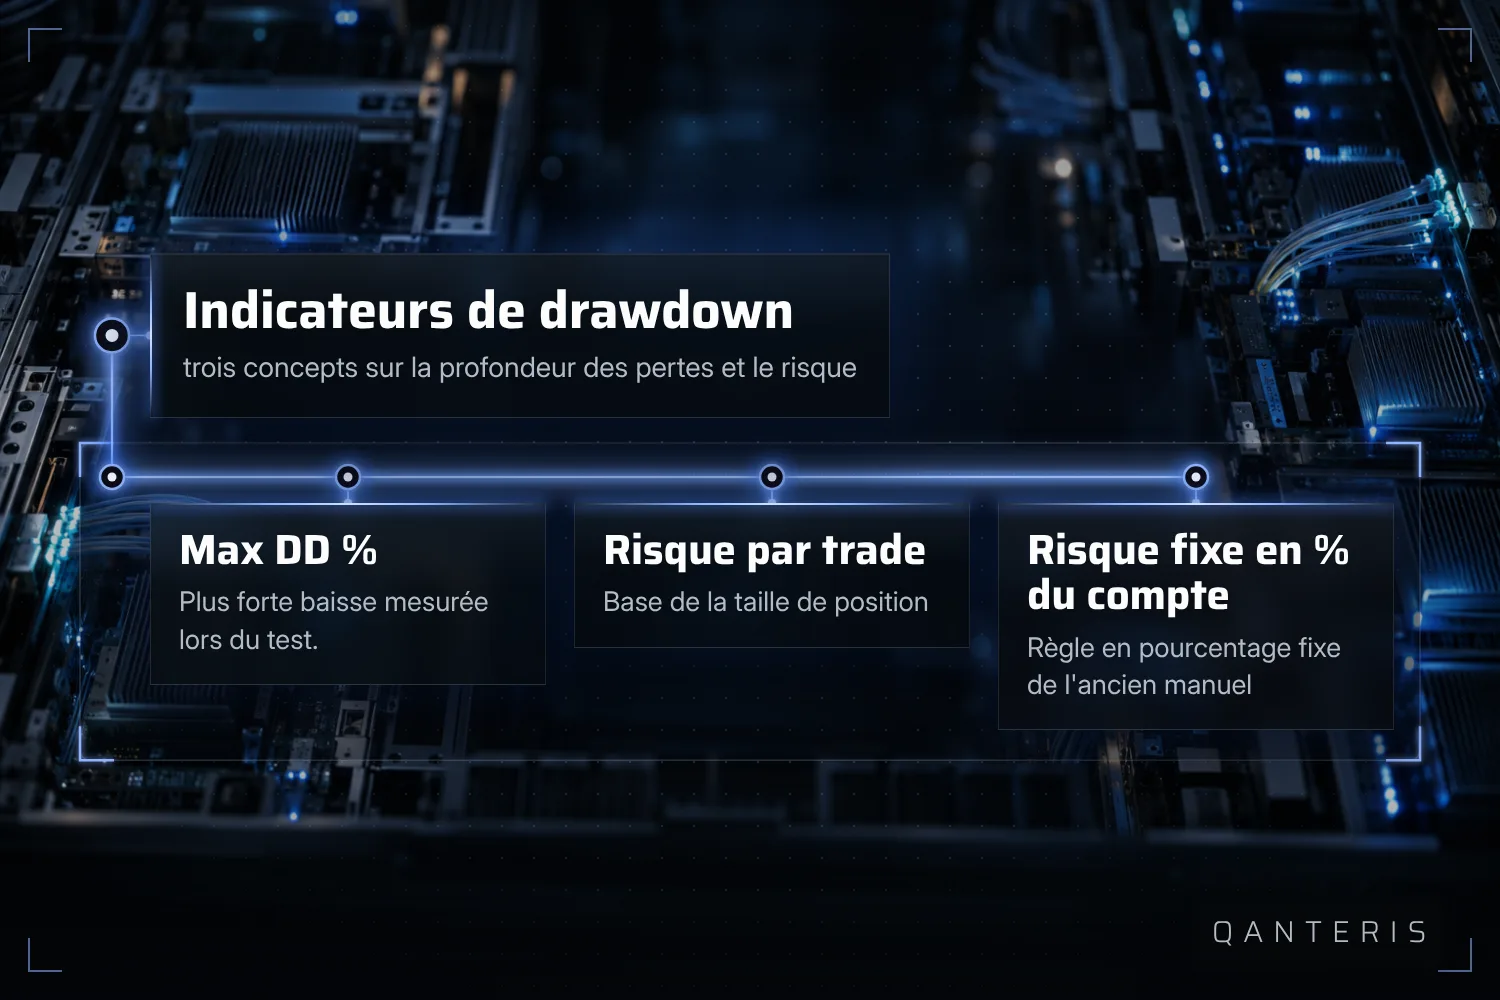
Dans StrategyQuant X, le drawdown désigne la baisse de la courbe de profit courante et cumulée, donc de la courbe d'equity, par rapport à son plus haut historique précédent. Si le compte monte à un nouveau sommet dans un backtest puis redescend, la différence entre ce sommet et l'état actuel constitue le drawdown à ce moment-là. C'est ainsi que StrategyQuant X utilise le terme dans les backtests et dans l'évaluation des résultats.
Max DD % : la plus grande baisse mesurée dans le test
À côté du drawdown courant, StrategyQuant X affiche un indicateur récapitulatif : Max DD %, parfois aussi appelé % Draw Down. Il indique la plus grande baisse en pourcentage du capital ou de l'equity qui s'est produite sur toute la période testée. Important ici : cette valeur se rapporte toujours à une période de test historique précise, déjà passée. Elle décrit ce qui s'est passé dans ces données exactes, pas ce qui se passera à l'avenir.
Risque par trade : la base de la taille de position
Les réflexions sur le drawdown sont étroitement liées à la taille de position, et pour cela il faut la notion de risque par trade. Elle désigne ce qu'une position individuelle risque, et des méthodes de money management comme « Risk fixed % of account » utilisent précisément cette valeur pour calculer la taille de position. Le risque par trade est généralement dérivé du stop loss ou, en l'absence de stop loss, de la perte maximale ou moyenne.
Risiko fixed % of account : une ancienne règle empirique tirée du manuel
La méthode de money management « Risk fixed % of account » te permet de définir le pourcentage de ton solde de compte que tu risques par trade. Un ancien document de manuel sur StrategyQuant, qui était valable jusqu'à la version 3.6.1, décrit cette méthode comme une recommandation pour le trading réel et cite une plage proposée d'environ 2 à 5 pour cent par trade. C'est une proposition documentée issue de ce document plus ancien. Ce n'est pas une règle que le logiciel impose, et ce n'est pas une affirmation que cette plage précise est correcte ou sûre pour ton trading.
Ce qu'un chiffre de drawdown montre et ce qu'il ne montre pas
Max DD % et les autres valeurs de drawdown dans StrategyQuant X décrivent exclusivement ce qui s'est produit dans un backtest historique déterminé, une optimisation ou une simulation. De telles valeurs sont des retours en arrière sur des données passées. Elles ne déterminent pas et ne prédisent pas l'ampleur qu'un drawdown atteindra plus tard en live trading avec la même stratégie. Utilise donc un chiffre de drawdown pour comprendre comment une stratégie s'est comportée par le passé, pas comme une promesse sur ce qui vient.
Cet article a une visée éducative et ne constitue pas un conseil en investissement. Les résultats passés, y compris ceux des backtests, ne garantissent pas les résultats futurs. Négocier des instruments financiers comporte des risques et tu peux perdre de l'argent.
Cet article a un but éducatif et ne constitue pas un conseil en investissement. Les résultats passés ne garantissent rien pour l'avenir.
Et toi, comment fais-tu ? Raconte-le dans la communauté. Gratuit, dans ta langue.
Inscris-toi gratuitement