De l'idée de trading au règles complètes
Tu as une idée : acheter quand le RSI chute fortement. Cela ressemble à une règle prête à l'emploi, mais ce n'est que le début. Une stratégie de trading a besoin, en plus de la condition d'entrée, de règles de sortie et de règles pour la gestion des trades, et c'est précisément ce qui manque encore complètement dans une idée pure comme celle-ci. Si tu la construis quand même, le résultat en test se comporte souvent autrement que prévu, simplement parce qu'une grande partie du règlement nécessaire n'était pas encore définie.
Cet article te montre le chemin de l'idée de trading au règlement complet : de quoi il est constitué, quel déroulé documenté existe pour cela et pourquoi une recherche de paramètres plus large ne donne pas à elle seule une meilleure stratégie. À la fin, tu sauras quelles questions tu devrais poser à ta propre idée avant de la faire construire.
Idée de trading et règlement : pourquoi une règle RSI ne suffit pas
Une stratégie de trading est au fond un ensemble de règles si-alors : si certaines conditions sont remplies, le logiciel exécute certaines actions. Cela vaut pour presque tous les styles de stratégie, par exemple le suivi de tendance, le mean reversion ou quelque chose de tout autre. Les styles se distinguent surtout par la façon dont les règles sont construites, pas par le fait qu'il s'agit de règles si-alors.
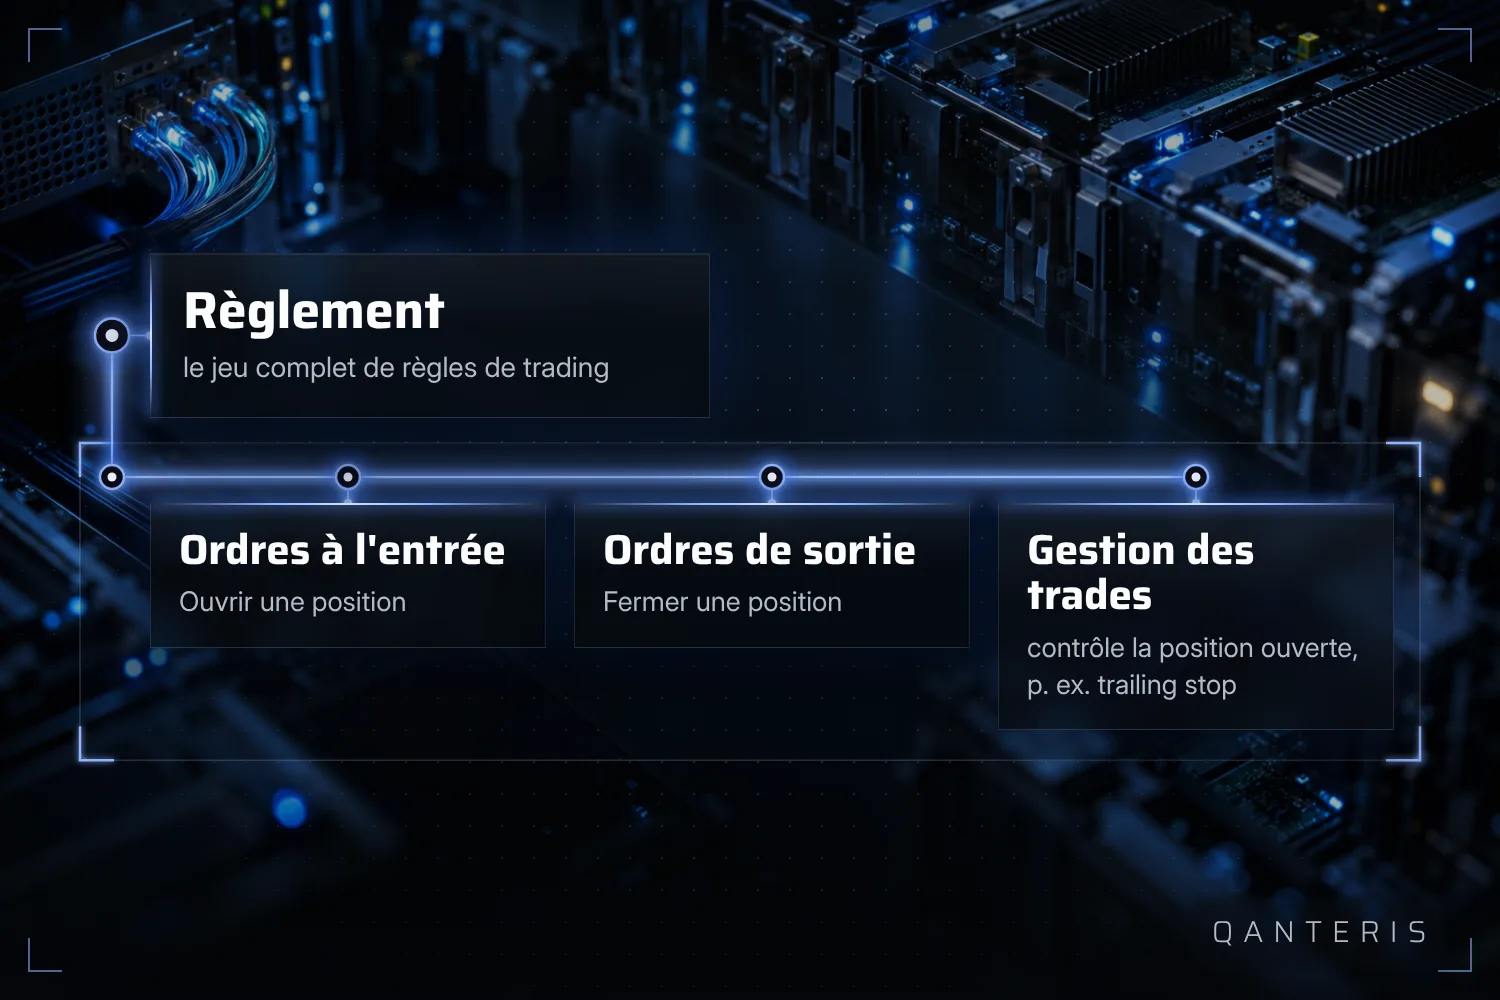
Un règlement complet se compose de trois types de briques : les ordres d'entrée, qui ouvrent une position, les ordres de sortie, qui la ferment, et les commandes pour la gestion des trades, par exemple le déplacement d'un trailing stop. Ton idée RSI ne fournit que la première brique, la condition d'entrée. Sans règles de sortie et sans règles de gestion des trades, elle reste un fragment, loin d'un règlement complet.
Le chemin documenté du brouillon brut à la stratégie finie
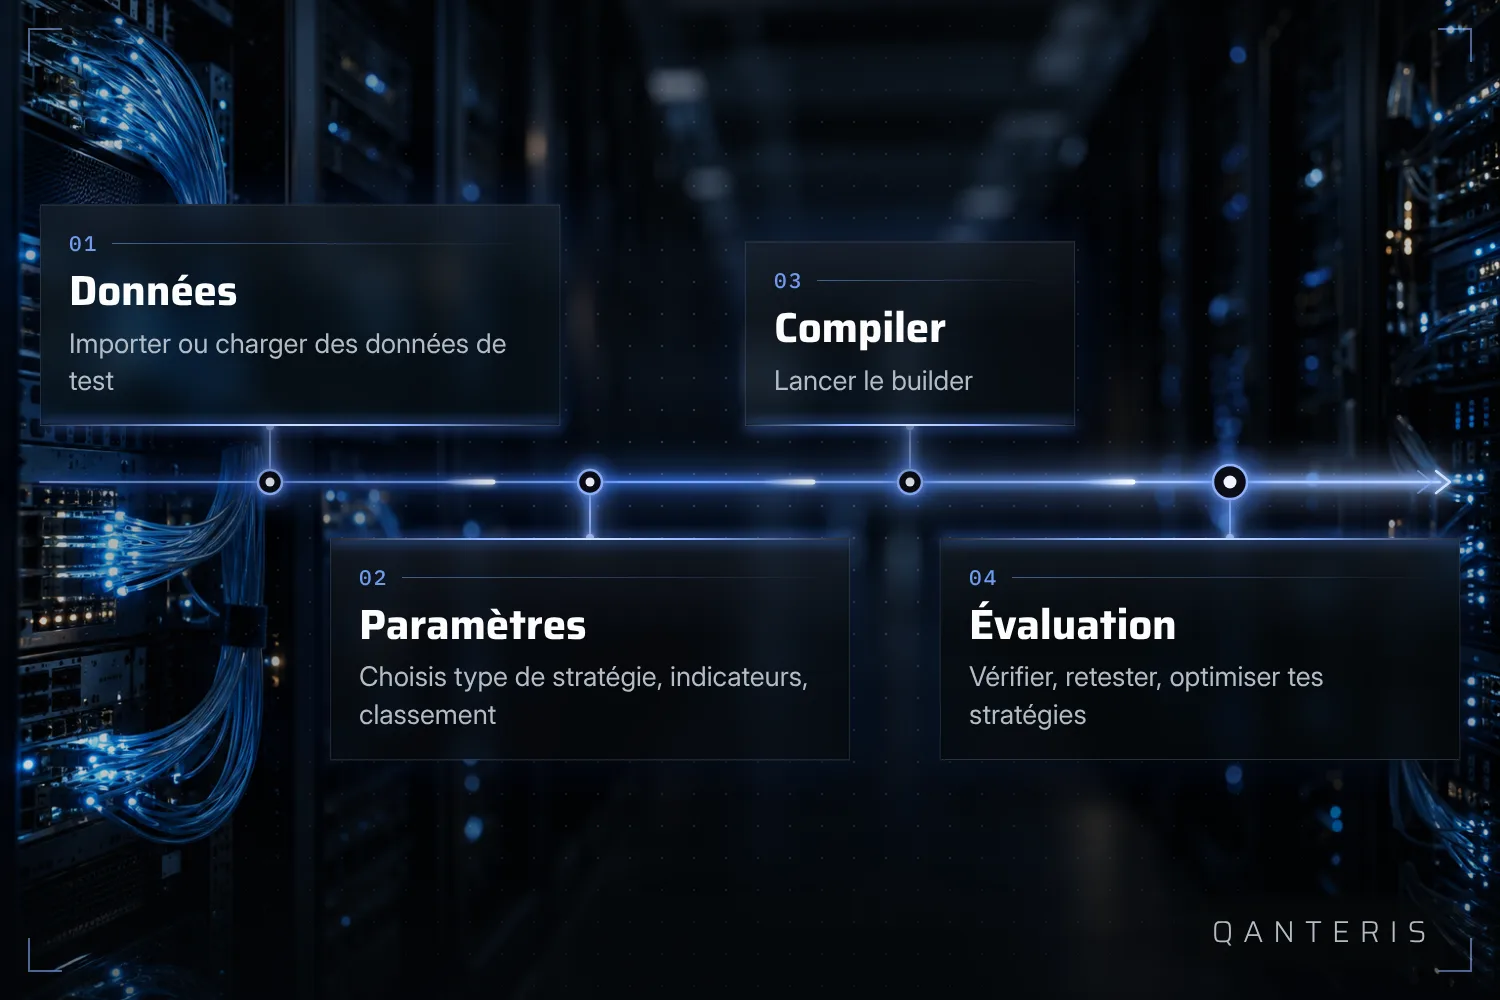
Dans la documentation produit, il existe un déroulement standard décrit pour faire d'une idée une stratégie : tu importes ou charges des données de test, tu règles dans le Builder des choses comme le type de stratégie, les indicateurs, les types d'ordres et les critères de classement, tu lances le build et tu évalues ensuite les stratégies obtenues, tu les retestes ou tu les optimises davantage. C'est un chemin décrit, pas une obligation. Tu n'es pas obligé de le suivre pas à pas exactement comme ça.
Dans une version documentée plus ancienne, ça se passait encore un peu différemment. Là, on configurait d'abord les données de test avec une répartition en In Sample et Out of Sample pour l'évolution génétique, ensuite on définissait le type de stratégie, les indicateurs et les types d'ordres, et seulement à la fin on configurait les options de classement pour filtrer les stratégies dont le gain est trop faible. Cette description vaut pour une version plus ancienne du produit, des versions ultérieures peuvent l'organiser autrement. Ne prends donc pas un chemin de menu isolé comme fixé pour toujours. L'idée de base reste la même : d'abord définir les données et les briques, ensuite construire, ensuite vérifier.
Une idée devient un modèle : le chemin via l'AlgoWizard
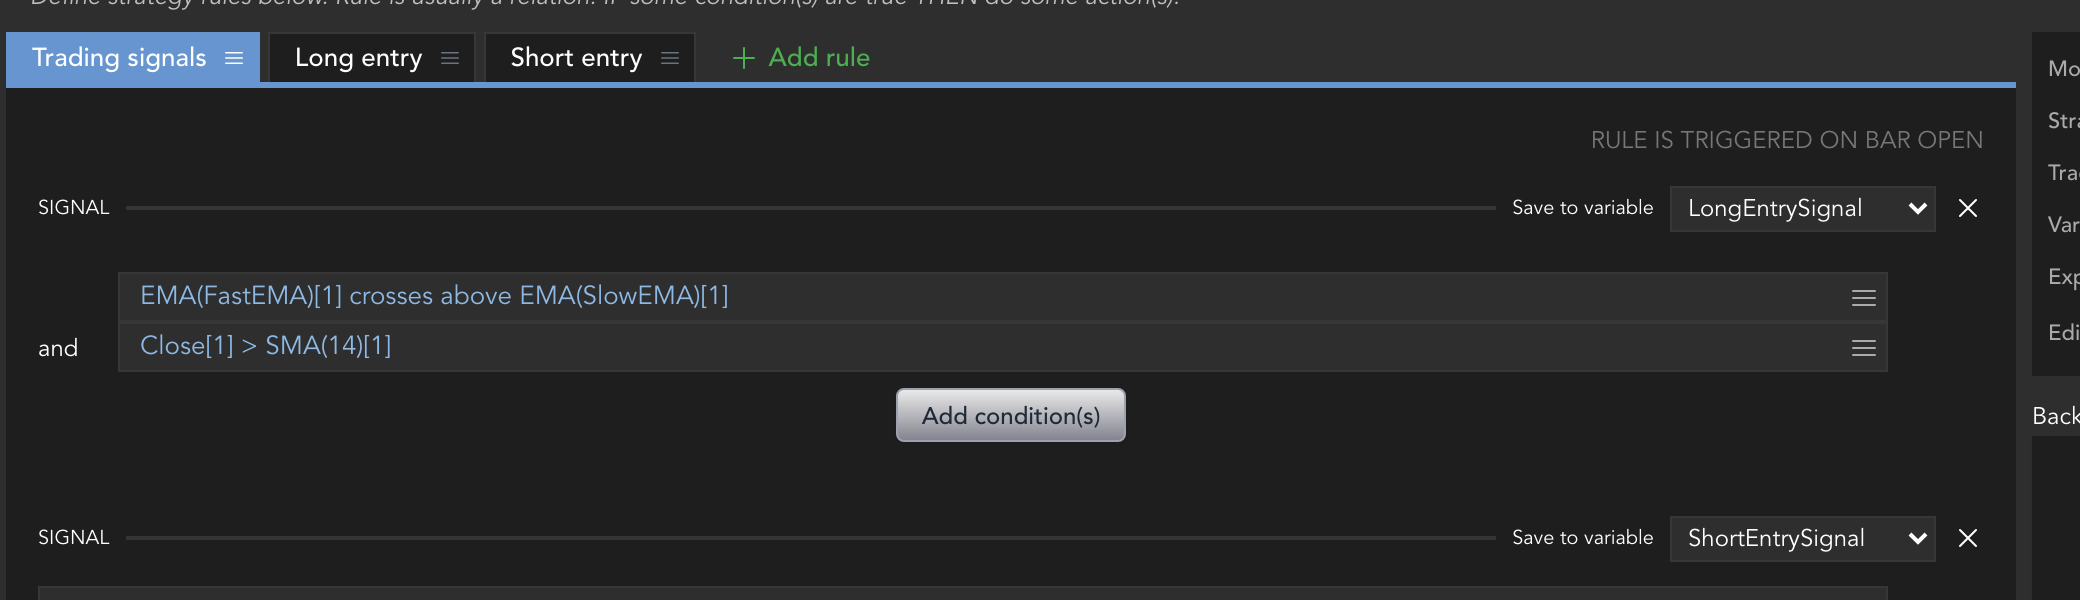
Un chemin documenté et concret pour transformer une idée simple en une structure constructible passe par l'AlgoWizard. Tu y crées une nouvelle stratégie, tu la mets en mode template et tu construis la condition à partir d'une référence de prix choisie contre un indicateur, par exemple une moyenne mobile avec une plage de paramètres définie. Ainsi, ton idée de RSI devient une structure avec laquelle le logiciel peut réellement travailler.
Un point que tu dois connaître : tant que la stratégie est en mode template, tu ne peux pas la backtester d'après la documentation. Ce mode sert uniquement à construire la structure. Tu ne peux vérifier qu'une fois que tu l'as quitté.
Briques que le logiciel combine pour toi
Toutes les briques de ton ensemble de règles ne doivent pas être fixées à la main. La documentation décrit ce qu'on appelle des Random Groups : des réglages pour la construction de stratégies, repris d'un fichier de configuration, qui permettent au logiciel de choisir au hasard quels blocs d'un groupe sont réellement utilisés, au lieu que tu prescrives chaque bloc individuellement.
C'est pratique si tu veux autoriser plusieurs variantes utiles d'une règle sans devoir régler chacune à la main. L'effet concret sur une stratégie donnée dépend de la façon dont tu configures les groupes. Les Random Groups te retirent le choix des blocs. Le contrôle ensuite te revient : vérifie quels blocs ont réellement atterri dans une stratégie construite.
Pourquoi plus de paramètres ne veut pas automatiquement dire plus de qualité
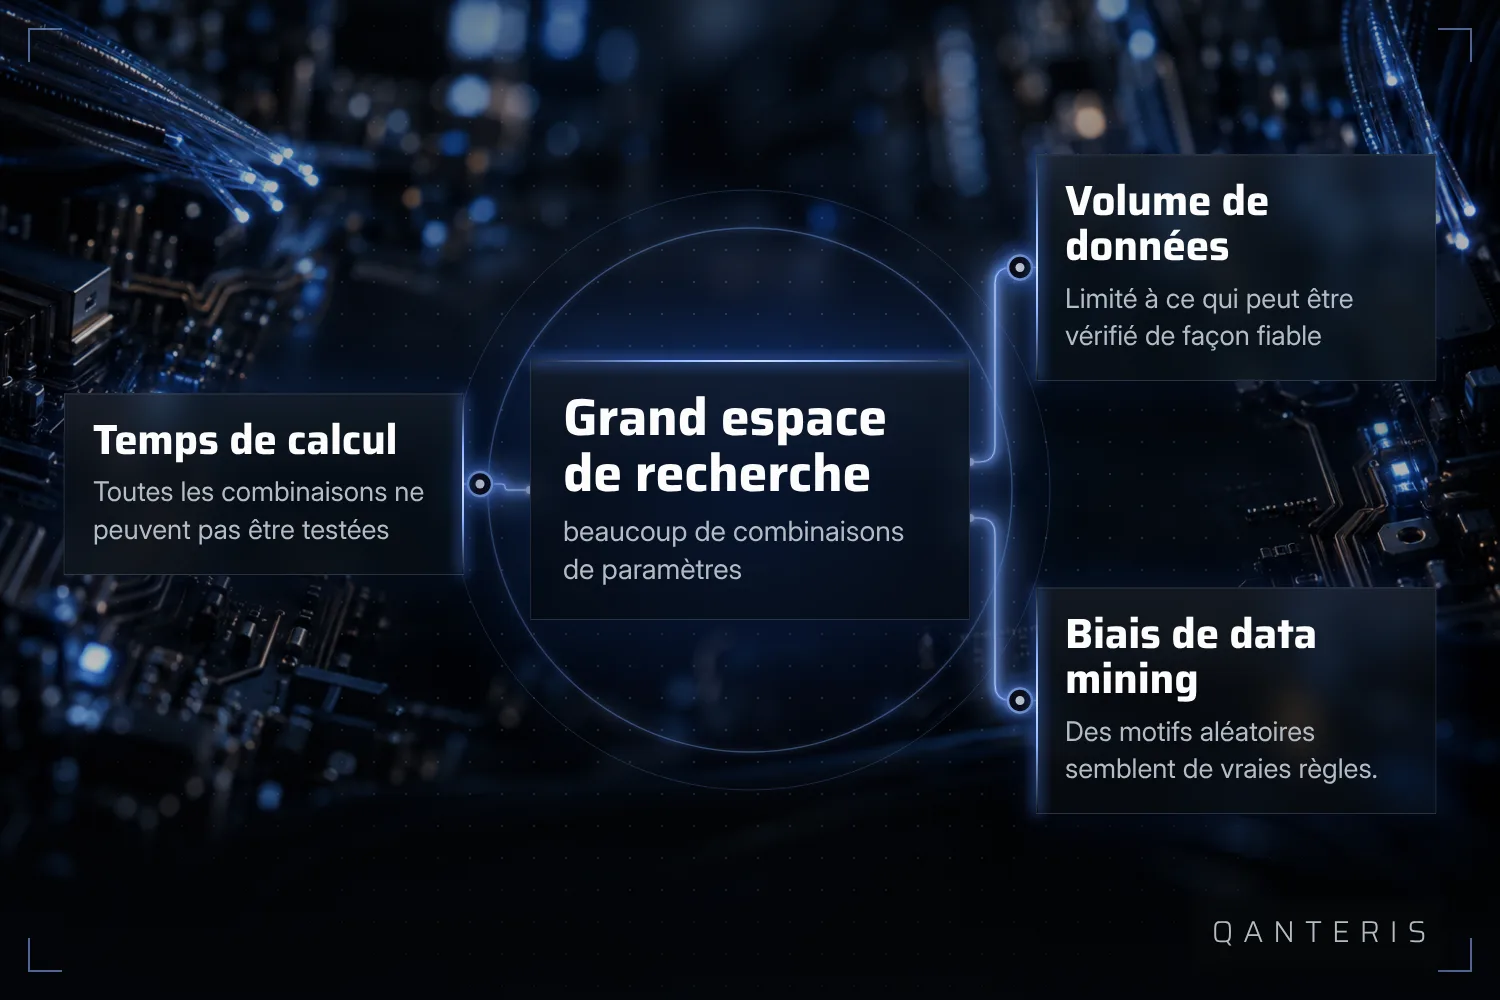
Un raisonnement erroné que nous rencontrons sans cesse dans nos tests : plus de paramètres, plus de degrés de liberté, plus de combinaisons possibles, cela devrait donc mener à de meilleures stratégies. Les stratégies réelles ont en général nettement plus de paramètres qu'un exemple simple, et le nombre de combinaisons de paramètres possibles va de quelques milliers jusqu'à des milliards ou des billions. Tester chacune d'elles est tout simplement impossible, quelle que soit la puissance de calcul dont tu disposes.
Beaucoup de paramètres ne sont pas mauvais par principe. Mais l'espace de recherche que tu ouvres au builder doit être une décision consciente, pas une décision qui grandit toute seule parce que des briques supplémentaires sont disponibles.
Quand le backtest est bon, mais ne dit rien sur l'avenir
Une erreur de raisonnement répandue consiste à supposer qu'une grande recherche couvrirait de toute façon tout ce qui est pertinent. Si tu laisses une recherche de stratégies autoriser trop de combinaisons de paramètres, StrategyQuant X peut renvoyer une stratégie dont le backtest est bon, mais qui peut se comporter autrement en trading réel. Ce schéma est documenté sous le nom de Data Mining Bias : si l'espace de recherche devient trop grand par rapport aux données disponibles et aux conditions de test, le risque augmente que le logiciel trouve des motifs aléatoires dans les données historiques au lieu d'une règle qui reproduit quelque chose de récurrent.
Cela nous amène au point le plus important de tout ce processus. Un backtest et le nombre de combinaisons de paramètres testées décrivent seulement comment un ensemble de règles s'est comporté sur des données passées ou quelle était la taille d'un espace de recherche. Ni l'un ni l'autre ne dit quoi que ce soit sur la façon dont la stratégie se comportera sur des données de marché futures, encore jamais vues. Ce qui était bon dans le passé reste une observation du passé, rien de plus.
Ce que tu devrais vérifier pour ta propre idée
Trois questions valent la peine avant de faire construire ta prochaine idée, même si cet article n'y répond pas pour toi :
- Quelles valeurs par défaut le logiciel remplit-il réellement quand tu laisses un champ d'exit ou de trade management ouvert ? Regarde-le précisément dans ta propre version, au lieu de le supposer.
- À partir de quel seuil le programme t'avertit-il qu'une stratégie a trop peu de trades ou semble inadaptée au trading réel ? Cela vaut la peine de faire attention à ces avertissements, au lieu de les fermer d'un clic.
- À quel point une génération de stratégies assistée par IA ou par chat reste-t-elle proche de ce que tu as réellement saisi ? Compare le résultat ligne par ligne avec ton idée d'origine.
Ces questions font partie de ta propre vérification. Personne ne te les enlève, et cet article n'invente pas non plus de réponses.
Construire un ensemble de règles, c'est connaître chacune des décisions qui seraient sinon prises silencieusement à ta place : entrée, sortie, trade management et l'ampleur de ta recherche de paramètres. Un backtest te montre comment ces décisions ont agi dans le passé. Il ne te montre pas ce qui se passera ensuite.
Cet article a une visée éducative et ne constitue pas un conseil en investissement. Les résultats passés, y compris ceux des backtests, ne garantissent pas les résultats futurs. Négocier des instruments financiers comporte des risques et tu peux perdre de l'argent.
Cet article a un but éducatif et ne constitue pas un conseil en investissement. Les résultats passés ne garantissent rien pour l'avenir.
Et toi, comment fais-tu ? Raconte-le dans la communauté. Gratuit, dans ta langue.
Inscris-toi gratuitement