Corrélation des stratégies en Portfolio: réduire le risque
Deux stratégies semblent solides chacune de son côté dans le backtest : de bons indicateurs, une courbe correcte, pas de drawdown flagrant. Si tu mets les deux dans le même Portfolio, il peut malgré tout en sortir une courbe commune qui traîne autant que celle d'une seule stratégie, mais avec plus de positions ouvertes en même temps. La raison s'appelle la corrélation : si les deux stratégies gagnent au même moment et perdent au même moment, tu additionnes en fait leur risque au lieu de le répartir.
Dans cet article, tu vois ce que la corrélation de Portfolio mesure dans StrategyQuant X, où tu peux la consulter et comment tu l'utilises lors de la construction automatique et manuelle du portefeuille. Cela ne concerne pas seulement les constructeurs de portefeuilles expérimentés : dès que tu fais tourner plus d'une stratégie en même temps, la question se pose de savoir si c'est deux ou vingt.
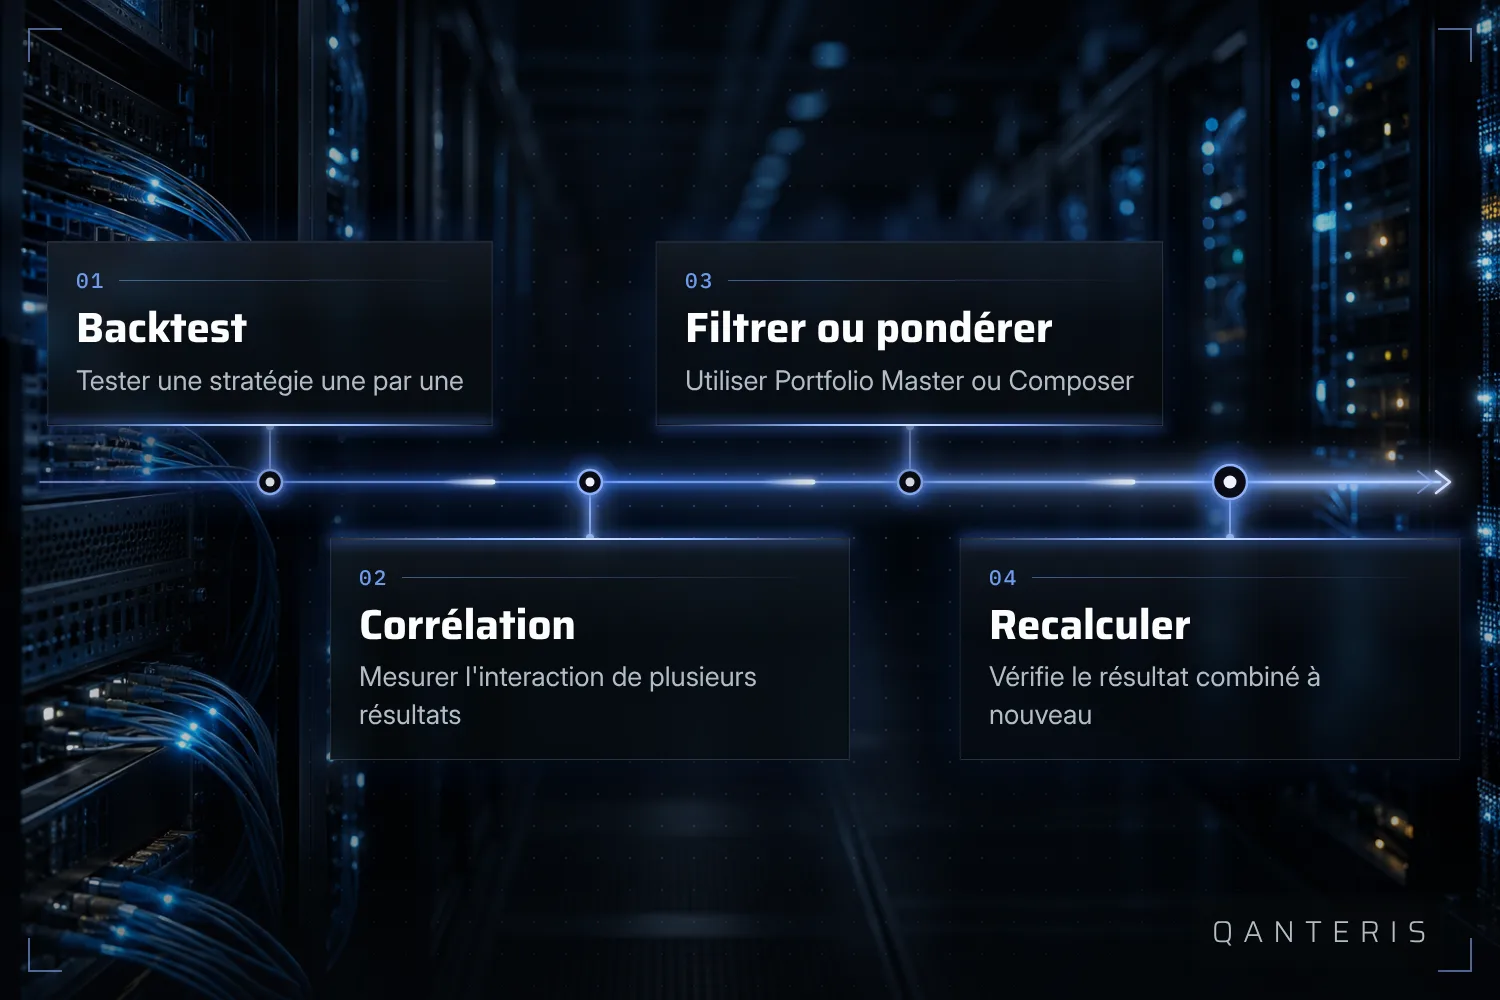
Le chemin de la stratégie individuelle au portefeuille fini passe toujours par les mêmes étapes :
Ce que montre vraiment la corrélation de Portfolio
La corrélation de Portfolio est un indicateur qui décrit à quel point les stratégies d'un Portfolio se comportent de manière similaire. Elle est calculée sur une période choisie et un paramètre de stratégie choisi. Tu la trouves à deux endroits : dans l'onglet Analyze, où tu examines les stratégies une par une, et dans Portfolio Master, où tu peux t'en servir pour écarter les Portfolios candidats dont les stratégies sont trop étroitement corrélées entre elles.
L'idée derrière est simple : deux stratégies qui enregistrent des gains et des pertes au même moment se comportent dans le Portfolio comme une seule position plus grande. Deux stratégies dont les résultats se ressemblent à peine peuvent s'amortir l'une l'autre. Important ici : le chiffre décrit ce qui s'est passé par le passé, pour exactement la période et le réglage que tu as choisis. Ce n'est pas un regard sur l'avenir, on y revient à la fin.
Trouver la matrice de corrélation dans les résultats
Pour voir une matrice de corrélation, il te faut un backtest avec plusieurs résultats en même temps, pas seulement le résultat d'une seule stratégie. Tu l'obtiens de deux façons : soit tu réunis plusieurs stratégies dans la Databank, soit tu utilises la fonction cross-check Backtest on additional markets, qui recalcule une stratégie sur d'autres marchés en plus.
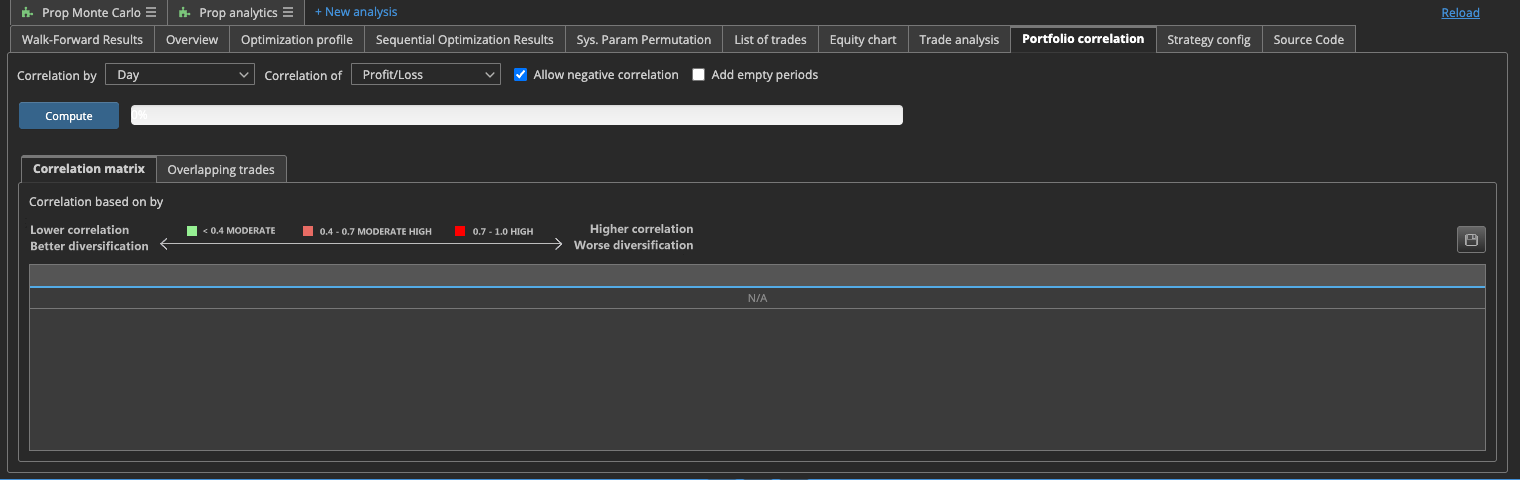
C'est seulement quand un tel résultat réuni existe que la zone Results affiche l'onglet Portfolio correlation, que tu atteins via Results > Portfolio correlation, le chemin exact pouvant légèrement varier selon la structure du programme. Là se trouve une matrice qui compare plusieurs résultats de backtest deux à deux. Tu choisis l'unité de temps, heure, jour, semaine ou mois, et si la comparaison se fait sur le gain et la perte ou sur le nombre de trades. Un point qu'on oublie facilement : la matrice ne se met pas à jour toute seule. Tu dois la faire calculer avant qu'elle s'affiche, chaque fois que les résultats sous-jacents changent.
Portfolio Master : filtrer automatiquement la corrélation
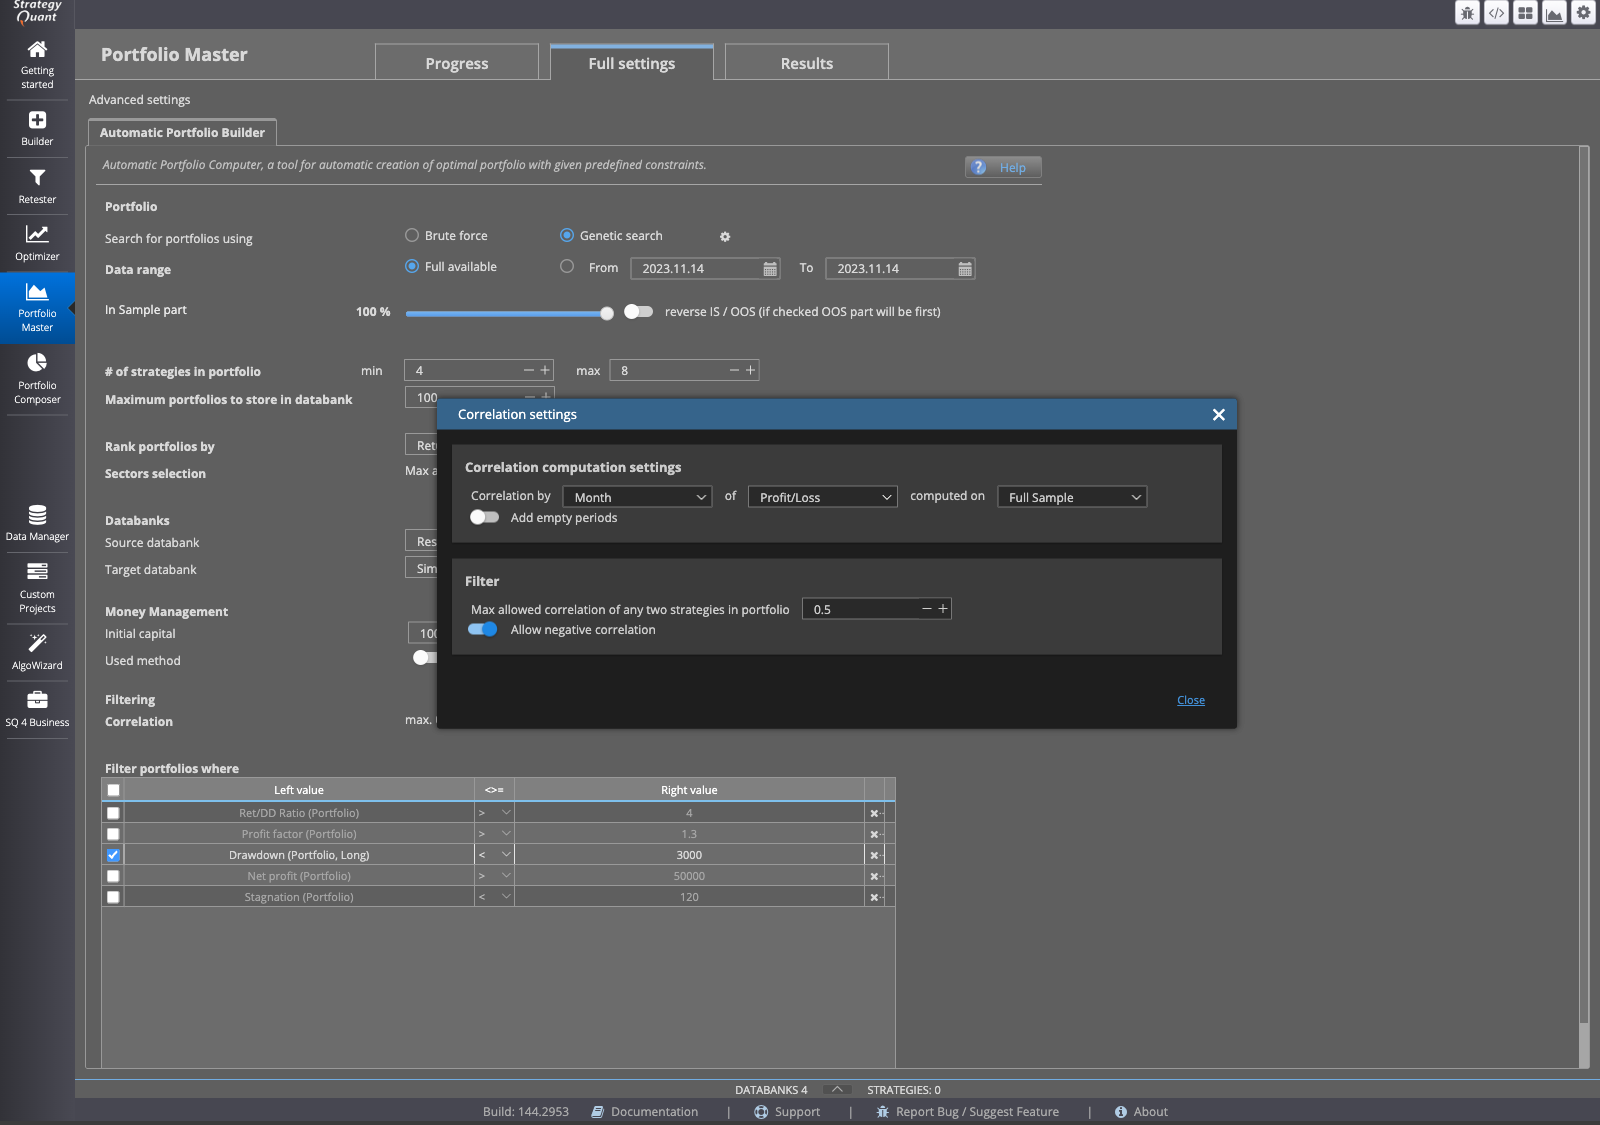
Si tu ne veux pas assembler des Portfolios stratégie par stratégie à la main, le Portfolio Master s'en charge. Le module peut filtrer automatiquement des Portfolios candidats selon la corrélation de leurs stratégies et essayer de garder cette corrélation basse, pendant qu'il forme des combinaisons possibles à partir d'un pool plus large de stratégies.
Cela t'enlève le travail de passer en revue chaque combinaison possible une par une. Cela ne remplace pas un autre coup d'œil sur le résultat : un filtre qui vise une corrélation basse ne dit rien sur la taille de position ou la limite de drawdown de ton Portfolio. Une corrélation basse ne remplace pas d'autres contrôles de risque, elle est une pièce parmi d'autres.
Portfolio Composer : régler les poids à la main
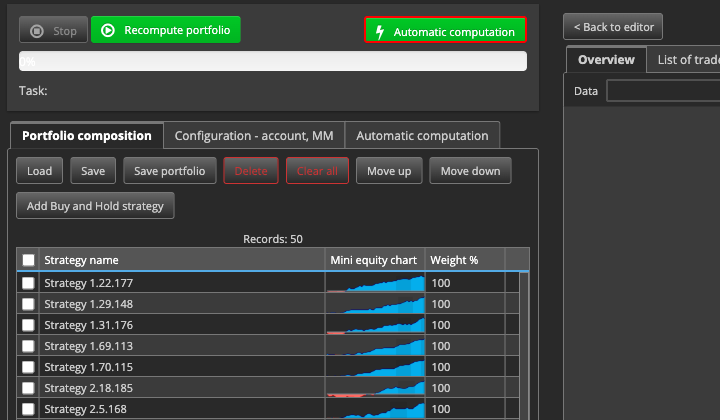
Si tu veux décider toi-même du poids de chaque stratégie dans le Portfolio, Portfolio Composer est l'outil qu'il te faut. Avec lui, tu simules la composition et la pondération d'un Portfolio à partir d'une sélection de stratégies pour un compte donné : tu charges les stratégies que tu veux combiner, tu leur attribues des poids, tu règles le solde du compte et le levier, puis tu lances le calcul.
Pour une simulation manuelle, tu sélectionnes les stratégies à tester, tu définis leurs poids et tu cliques sur Recompute portfolio pour voir le résultat combiné. Tu peux par exemple donner plus de poids à une stratégie qui partage peu avec les autres dans la matrice de corrélation, et observer comment le résultat combiné change. Ici aussi : ce que tu vois, c'est la combinaison sur les données déjà testées, pas une prévision de ce que ce même Portfolio fera en live demain.
Ce que ce chiffre te dit, et ce qu'il ne te dit pas
Chaque chiffre de corrélation que tu vois dans StrategyQuant X, que ce soit dans l'onglet Analyze, dans Portfolio Master ou dans la matrice de résultats, provient d'un backtest sur une période donnée et un réglage donné. Il décrit comment les stratégies se sont comportées les unes par rapport aux autres dans cet extrait précis du passé, rien de plus et rien de moins.
Une corrélation faible dans ce seul test est un bon point de départ pour la construction du portefeuille. Mais ce n'est pas une preuve que les stratégies auront peu à voir entre elles dans une autre période ou dans d'autres conditions de marché. Comme tout résultat de backtest, la corrélation ne décrit que ce qui a eu lieu dans le passé, pas ce qui vient. Une valeur faible aujourd'hui est donc un point de départ pour d'autres vérifications, pas un point final où tu déclares le travail terminé.
Cet article a une visée éducative et ne constitue pas un conseil en investissement. Les résultats passés, y compris ceux des backtests, ne garantissent pas les résultats futurs. Négocier des instruments financiers comporte des risques et tu peux perdre de l'argent.
Cet article a un but éducatif et ne constitue pas un conseil en investissement. Les résultats passés ne garantissent rien pour l'avenir.
Et toi, comment fais-tu ? Raconte-le dans la communauté. Gratuit, dans ta langue.
Inscris-toi gratuitement