Calculer la taille de position : plus que le rendement
Si tu cherches une formule pour calculer la taille de position, tu tombes vite sur des pourcentages isolés ou des tailles de lots fixes. Ce faisant, tu passes facilement à côté de l'essentiel : le modèle que tu choisis pour la taille de position peut changer bien plus que le résultat final d'une stratégie. Il peut modifier la forme de toute la courbe de capital, déplacer le rapport entre potentiel de gain et potentiel de perte, et un backtest te montre toujours seulement comment un modèle aurait agi sur des données historiques, pas comment il se comportera à l'avenir dans des conditions de trading réelles. Cet article montre ce que signifie la taille de position en tant que réglage, quels modèles sont documentés, comment un seul curseur comme le Size Multiplier déplace plusieurs choses à la fois, et comment les décisions de taille de position agissent aussi au niveau du Portfolio.
Ce que la taille de position signifie vraiment
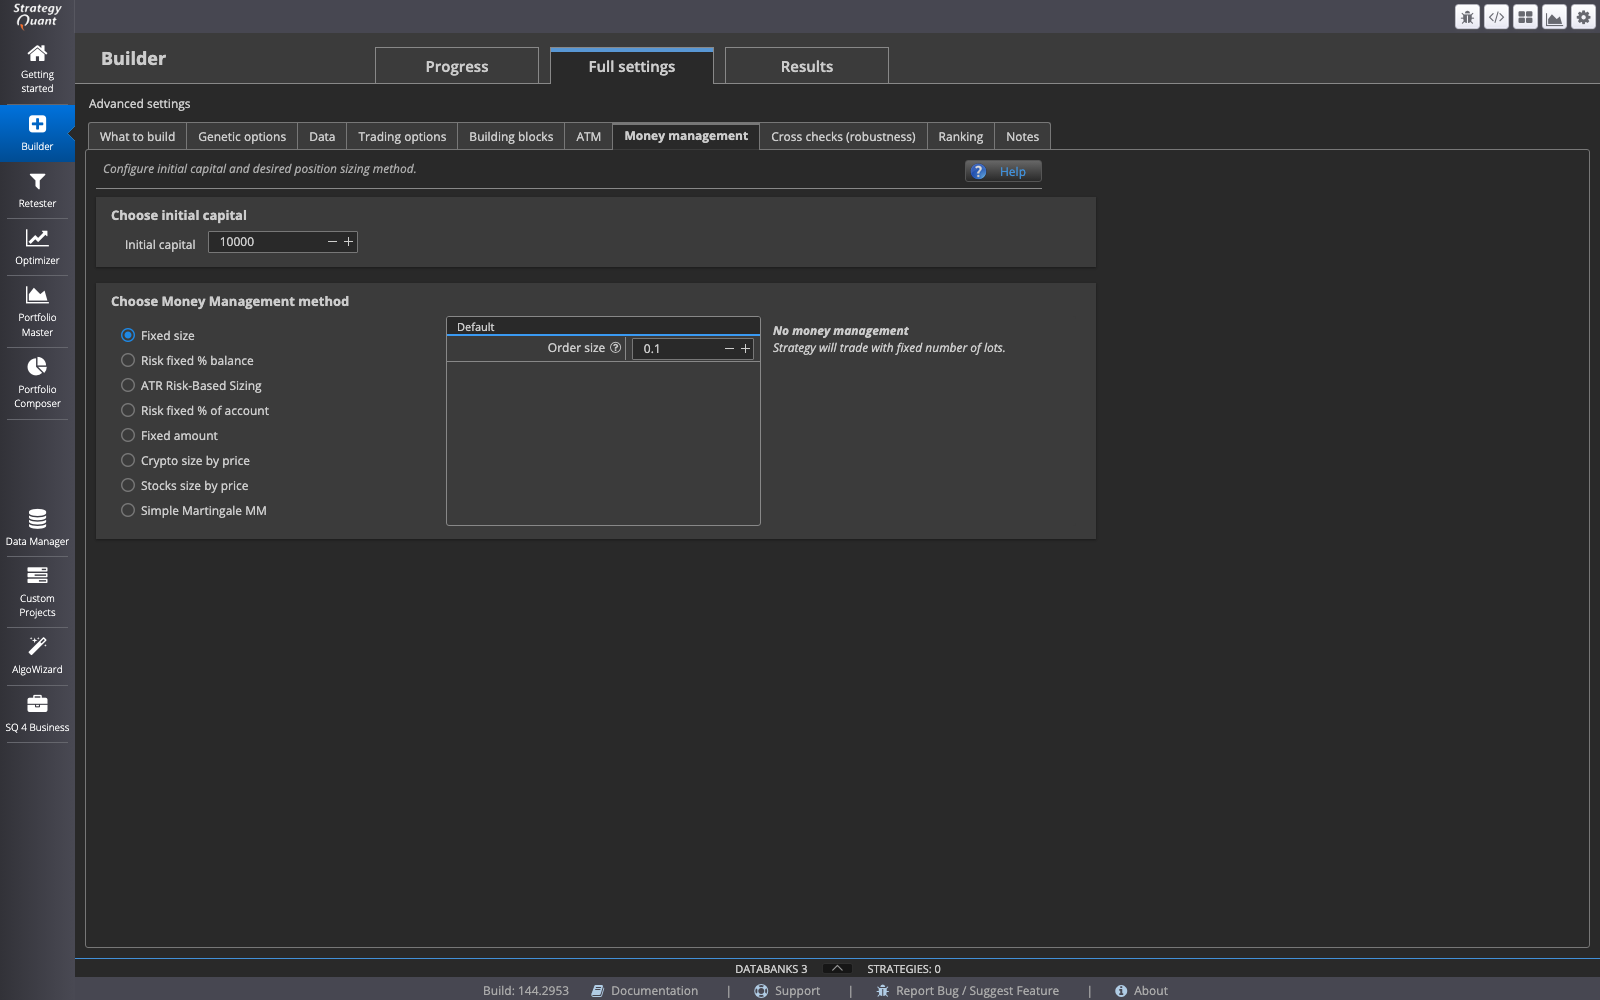
Le money management, aussi appelé taille de position, est le réglage qui détermine combien de lots ou de parts sont tradés à chaque trade individuel. Cela ressemble d'abord à une simple question de nombre d'unités, mais ce n'en est pas une : via la quantité tradée, tu contrôles en même temps combien de capital est réellement risqué par trade. La taille de position est donc un réglage de risque, pas une simple indication de quantité.
Trois modèles documentés, et la liste s'allonge
Pour le money management, trois modèles sont notamment documentés : Fixed size, où chaque trade utilise la même taille de lot fixe, Fixed amount, où un montant fixe en argent est défini par trade, et Risk fixed percent of account, où la taille de position s'oriente sur un pourcentage fixe du solde actuel du compte. Ces trois modèles diffèrent fondamentalement par ce à quoi ils réagissent : un nombre fixe, un montant fixe ou un compte qui évolue. Comme le logiciel est développé en continu, la liste actuelle peut contenir des méthodes supplémentaires allant au-delà de ces trois.
Fixed proportional : un modèle façonne toute la courbe, pas seulement le point final
Un exemple parlant de l'effet d'un modèle est Fixed proportional. Ici, une taille de lot ou de contrat fixe est liée à un pourcentage défini du solde du compte. Si le solde du compte change pendant un backtest, la taille de position augmente ou diminue avec lui. À la fin, il n'y a donc pas seulement un rendement différent de celui obtenu avec une taille de lot fixe, mais une courbe de capital différente sur toute la durée : les phases de gain sont davantage leviérisées avec un capital qui croît, les phases de perte sont automatiquement freinées avec un capital qui diminue. C'est un effet à l'intérieur d'un seul passage de backtest avec un solde de compte variable, pas un niveau de preuve que le même comportement se poursuit exactement dans les mêmes proportions en trading live.
Le Size Multiplier : un chiffre déplace plusieurs choses en même temps
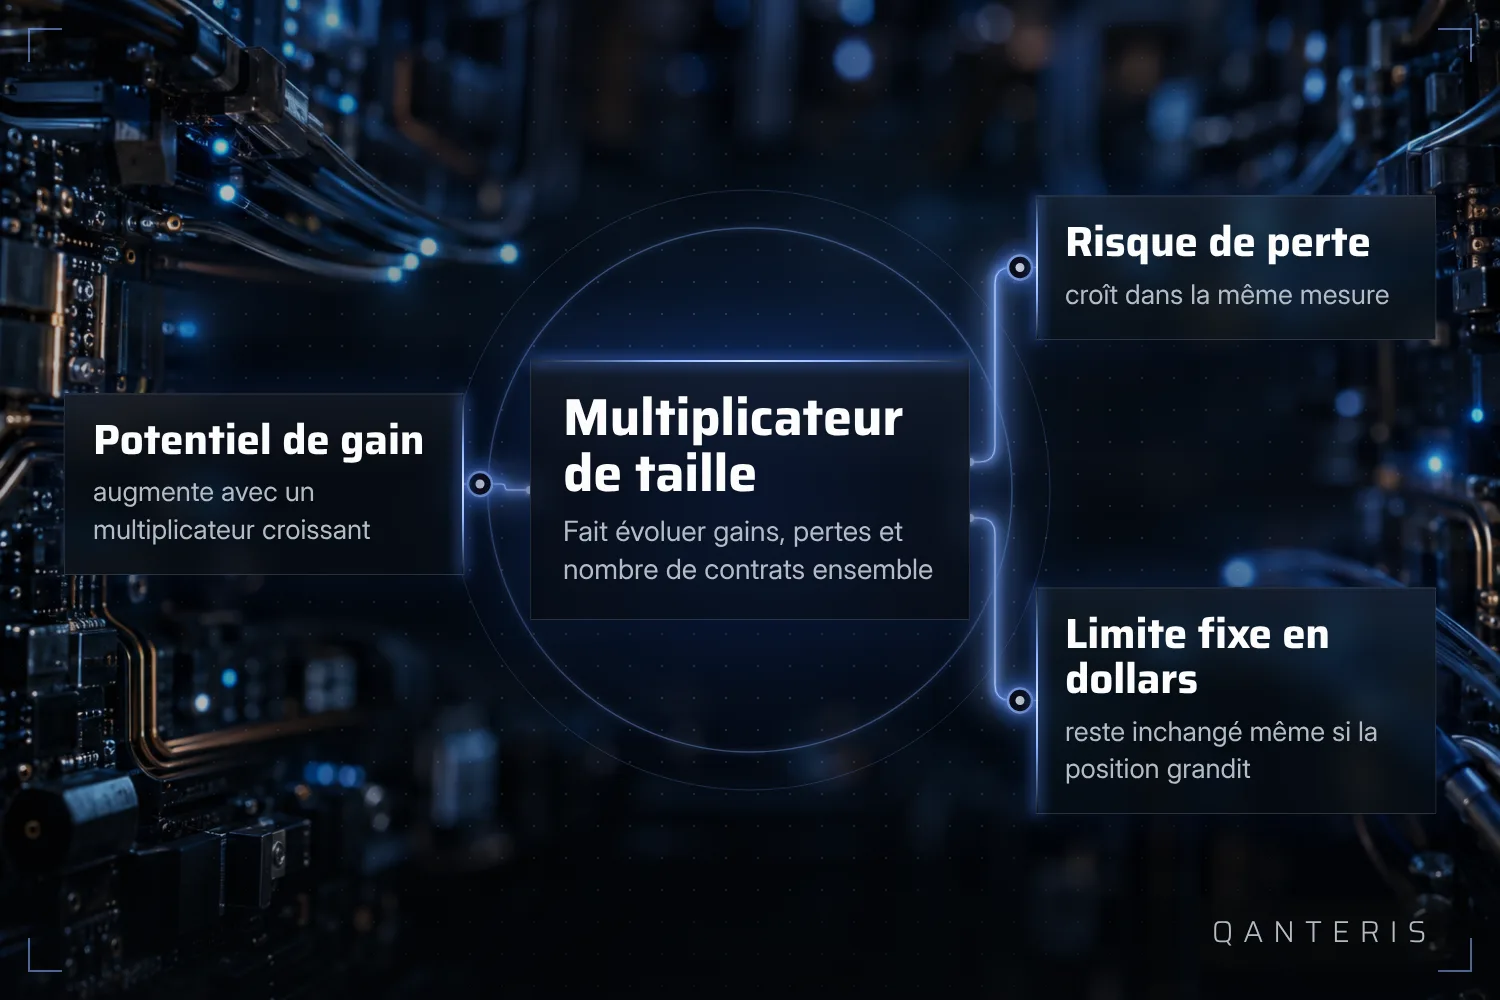
Le Size Multiplier est un réglage qui met à l'échelle dans le même rapport le gain et la perte ainsi que le nombre de contrats de chaque trade. La valeur 1 laisse le backtest inchangé, 2 double la taille de position, 0,5 la réduit de moitié. À première vue, cela ressemble à une pure mise à l'échelle du rendement. En réalité, ce n'est pas le cas dès qu'un compte ou un programme d'évaluation impose des limites fixes en dollars, par exemple une limite de perte maximale : comme cette limite est définie par un montant d'argent fixe, alors que la taille de position croît, un multiplicateur plus élevé fait augmenter en même temps le potentiel de gain possible et le potentiel de perte possible par rapport à cette limite fixe. Un multiplicateur plus élevé n'améliore donc pas automatiquement le rapport entre chance et risque, et il ne réduit pas non plus automatiquement le danger de franchir une telle limite fixe.
Taille de position au niveau du Portfolio : le Portfolio Composer
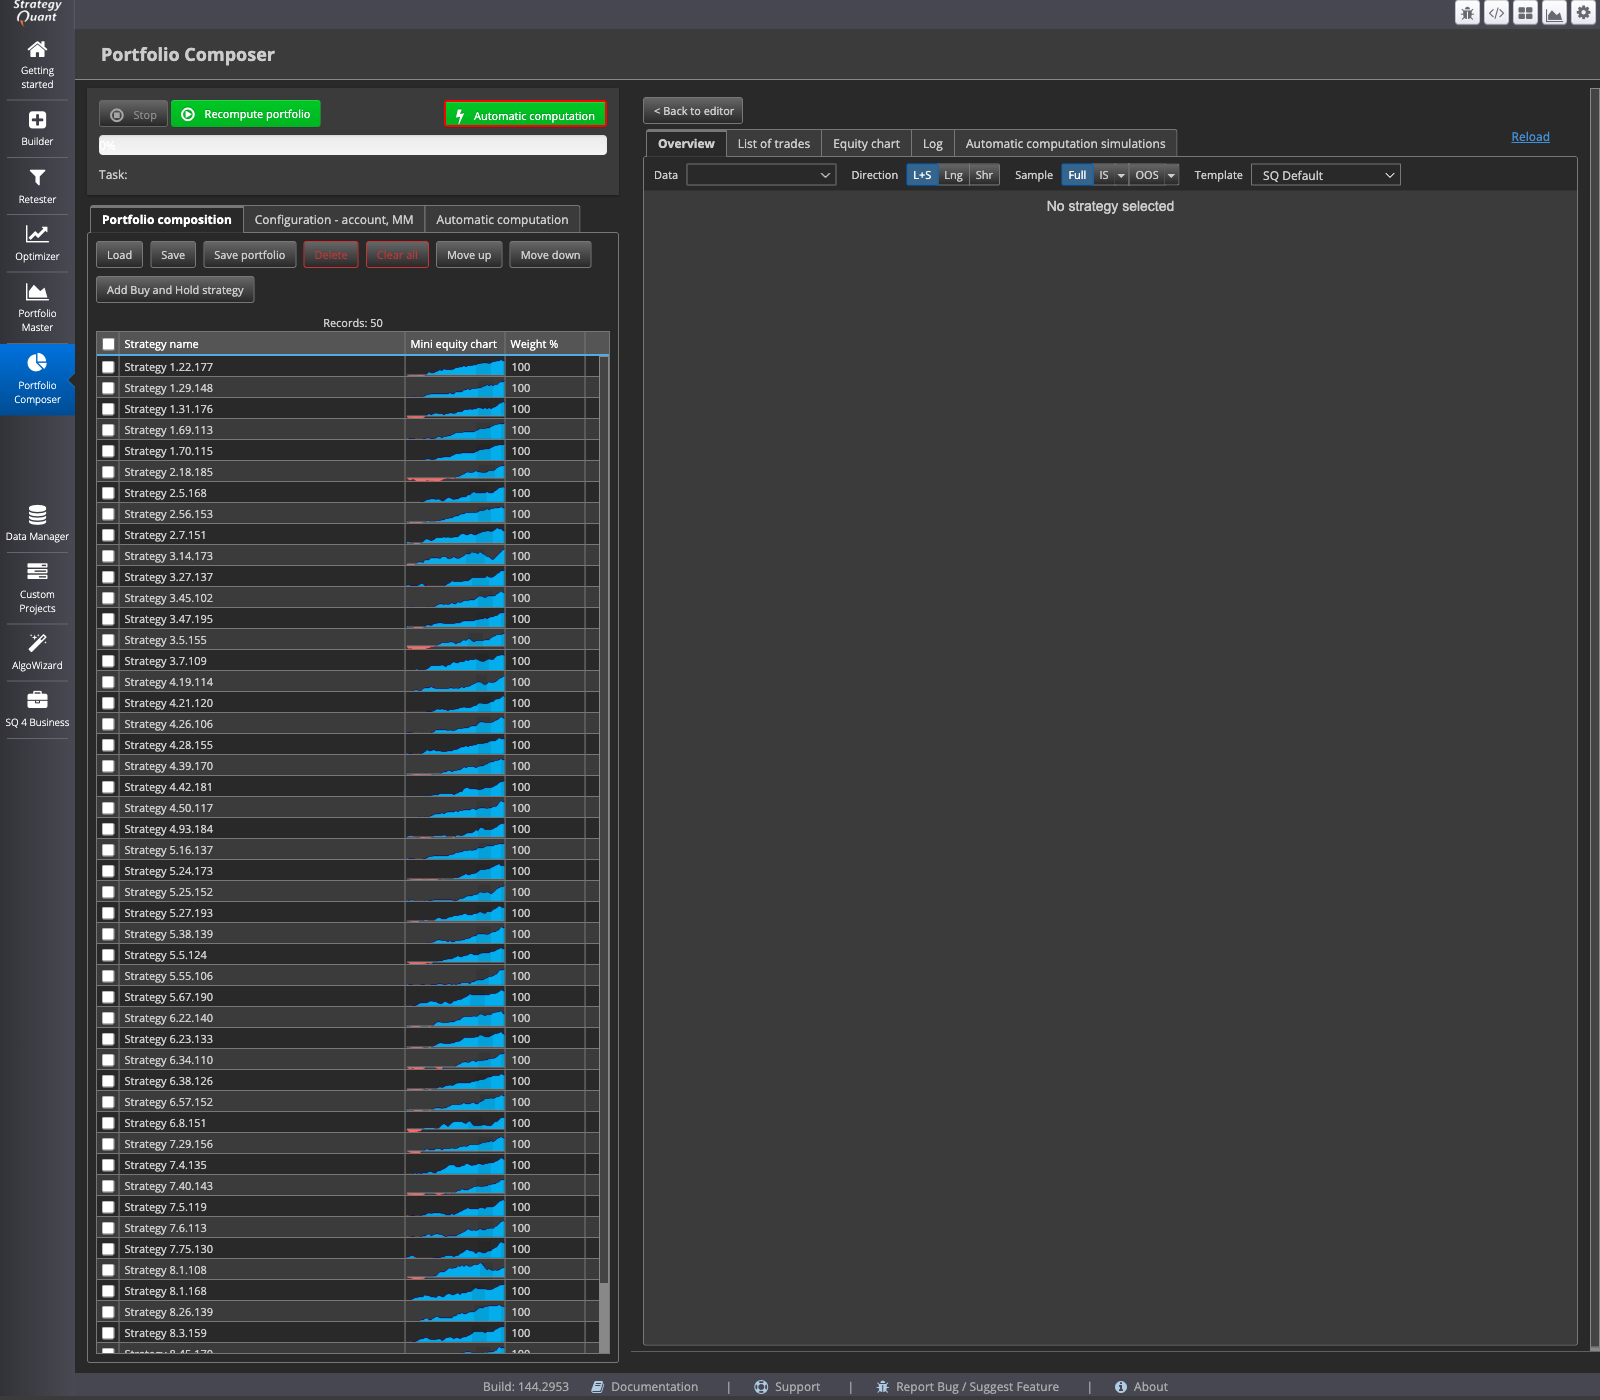
Les décisions de taille de position ne se prennent pas seulement par stratégie, mais aussi lorsque plusieurs stratégies sont réunies dans un Portfolio. Dans le Portfolio Composer, tu peux composer manuellement un Portfolio à partir de stratégies déjà construites : les stratégies sont chargées, chacune reçoit une pondération, et avec la fonction Recompute portfolio, le résultat combiné est calculé. La pondération pertinente dépend du cas particulier, et un résultat de Portfolio calculé une fois est une évaluation de données passées, pas une prédiction.
Ce qu'un backtest montre, et ce qu'il ne montre pas
Chacune des méthodes de dimensionnement de position mentionnées est vérifiée dans le backtest sur des données historiques. Les résultats d'un backtest, y compris l'effet du modèle de money management choisi, peuvent différer des résultats sur une plateforme de trading. Les raisons fréquentes en sont des données historiques différentes, des fuseaux horaires et des sessions de trading divergents, d'autres réglages pour le spread, la commission et le slippage, une exécution des ordres différente ou des paramètres de stratégie divergents entre les deux environnements. Un backtest te montre donc comment un modèle de dimensionnement de position donné aurait agi sur un jeu de données historiques donné, sous les hypothèses qui y sont enregistrées. Il ne te montre pas comment le même modèle se comportera à l'avenir dans les conditions réelles d'une plateforme de trading. Cette limite s'applique indépendamment du soin avec lequel un modèle a été choisi ou une courbe a été vérifiée.
Le choix d'un modèle de dimensionnement de position n'est donc pas une formule unique que tu appliques puis oublies. C'est une décision continue sur la manière dont tu mets en balance la croissance du capital, la protection du capital et les limites fixes du compte, pour chaque stratégie individuelle et pour le Portfolio dans son ensemble.
Cet article a une visée éducative et ne constitue pas un conseil en investissement. Les résultats passés, y compris ceux des backtests, ne garantissent pas les résultats futurs. Négocier des instruments financiers comporte des risques et tu peux perdre de l'argent.
Cet article a un but éducatif et ne constitue pas un conseil en investissement. Les résultats passés ne garantissent rien pour l'avenir.
Et toi, comment fais-tu ? Raconte-le dans la communauté. Gratuit, dans ta langue.
Inscris-toi gratuitement