Estrategias de trading con IA: qué significa realmente
Lo que probablemente estabas buscando
Si buscaste "ai trading strategies", probablemente esperabas algo como un modelo de aprendizaje que estudia el mercado y predice hacia dónde van los precios a continuación. Esa es una expectativa razonable, porque la palabra "IA" se usa para muchas cosas distintas.
Lo que en realidad encuentras detrás de ese término en StrategyQuant X no es una sola cosa sino dos, y funcionan de manera diferente. Una es un procedimiento de búsqueda que construye y filtra un gran número de combinaciones de reglas contra datos históricos. La otra es un asistente basado en prompts que convierte una descripción escrita en un conjunto de reglas de trading. Ninguno de los dos estudia el mercado y te dice qué pasará mañana. Ambos siguen necesitando ser probados después. El resto de este artículo separa los dos, para que sepas qué estás mirando en realidad cuando lees "IA" en una plataforma de trading.
El motor de búsqueda: probar combinaciones de reglas, no aprender una ley del mercado
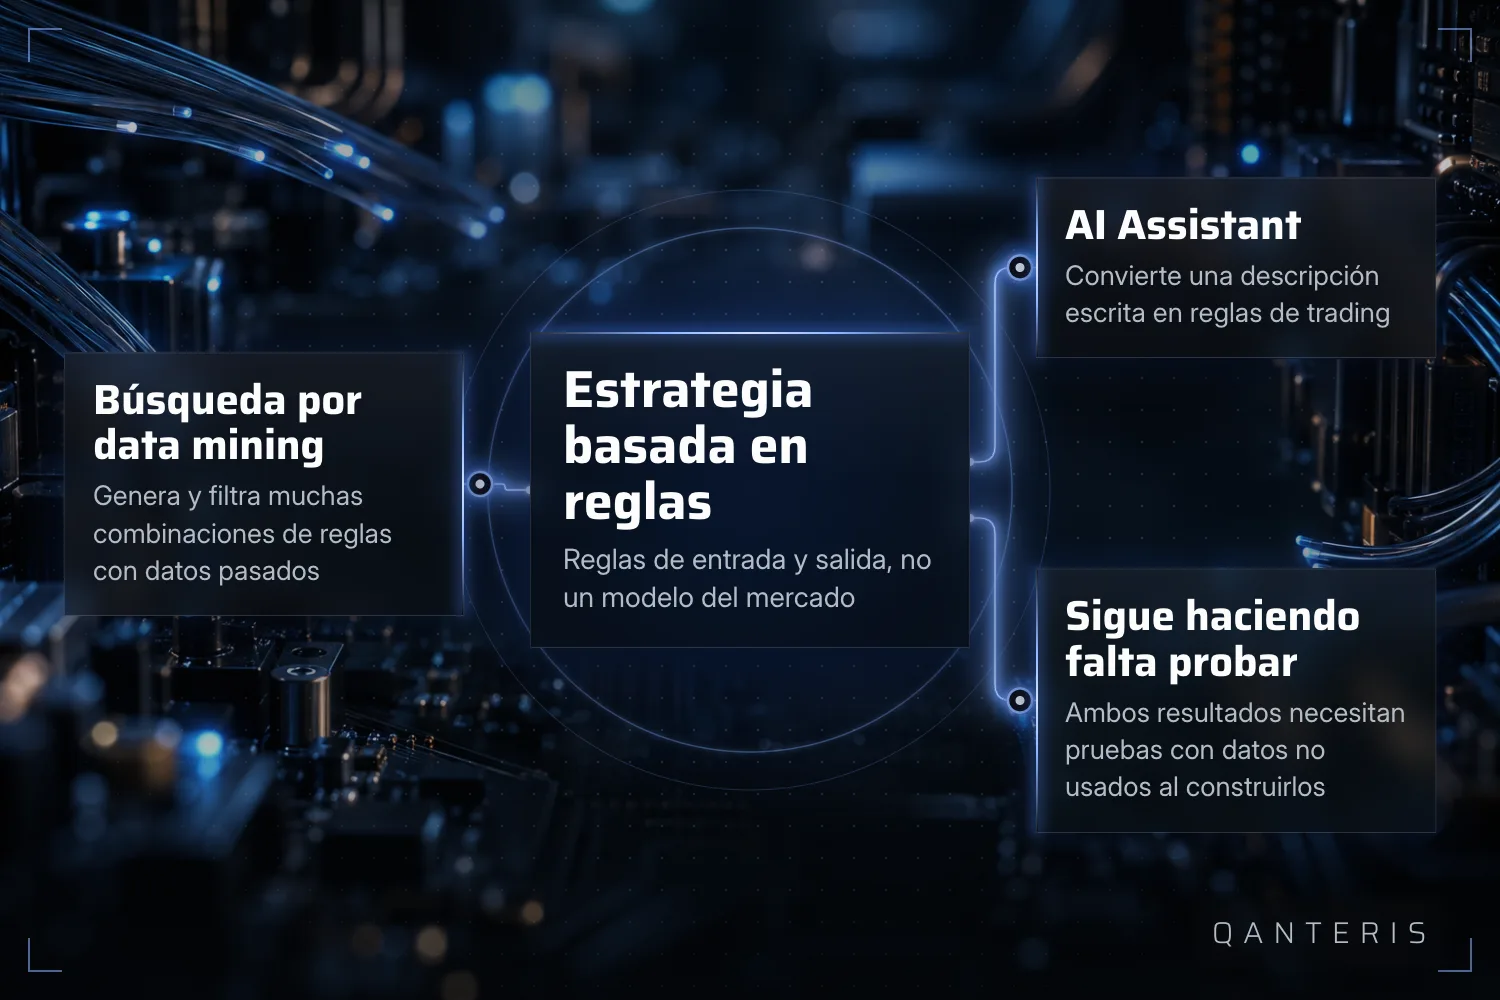
La documentación de la plataforma traza una línea clara entre dos formas de construir una estrategia. La forma clásica es construir una estrategia desde cero a mano, sin ninguna técnica de minería de datos, lo que corresponde a la construcción manual en la herramienta AlgoWizard. La otra forma es un enfoque de minería de datos: se genera y se prueba un gran número de reglas candidatas, y se conserva la estrategia con el mejor rendimiento observado en los datos históricos.
Este segundo enfoque es lo que la gente suele querer decir cuando habla de la "IA" en el constructor de estrategias. En términos sencillos, el software prueba muchas combinaciones de reglas de entrada, reglas de salida y filtros, comprueba cada una contra datos de precios pasados, y conserva las combinaciones que tuvieron el mejor rendimiento en ese tramo específico de la historia. Eso es un proceso de búsqueda y filtrado. No es lo mismo que un modelo que ha aprendido una regla general sobre cómo se comportan los mercados. La estrategia que sale fue elegida porque se ajustaba bien a la historia probada, lo cual es algo distinto de una estrategia que seguirá ajustándose a lo que haga el mercado a continuación.
El AI Assistant: convertir una frase en un conjunto de reglas
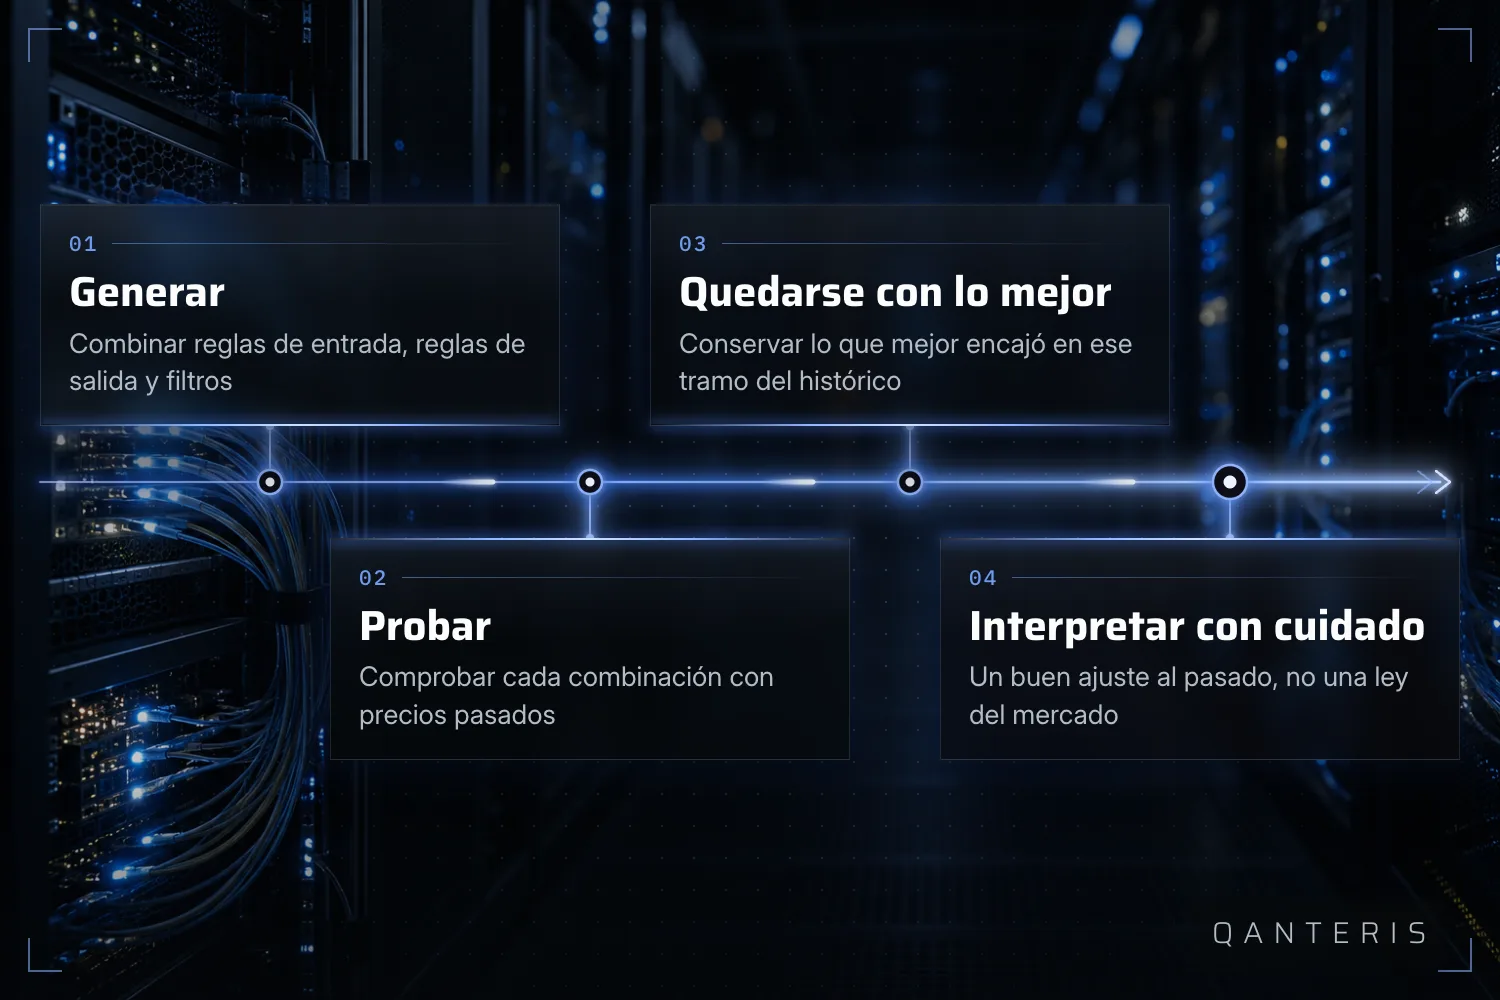
Aparte del motor de búsqueda, hay una familia de funciones descritas en la documentación como un "AI Assistant" o similar. Funcionan a partir de prompts en lenguaje natural en lugar de a partir de una búsqueda de generar y filtrar.
Una función, anunciada como "AI Assistant", se describe como capaz de construir una estrategia de trading a partir de un prompt para MetaTrader 4, MetaTrader 5, TradeStation o MultiCharts, con la plataforma de destino elegida en el momento en que se crea la estrategia. En el momento en que se anunció esta función, estaba en beta.
Un AI Assistant integrado y separado se describe como basado en los modelos de lenguaje ChatGPT y Claude. Puede generar una estrategia de trading a partir de una descripción en lenguaje natural, y también puede usarse paso a paso para mejorar una estrategia existente. Cuando se documentó esto, estaba disponible solo para el motor de selección de acciones.
Un módulo adicional, llamado SQ AI Wizard, se describe como aquel que permite a los usuarios crear estrategias de trading introduciendo prompts de texto simples.
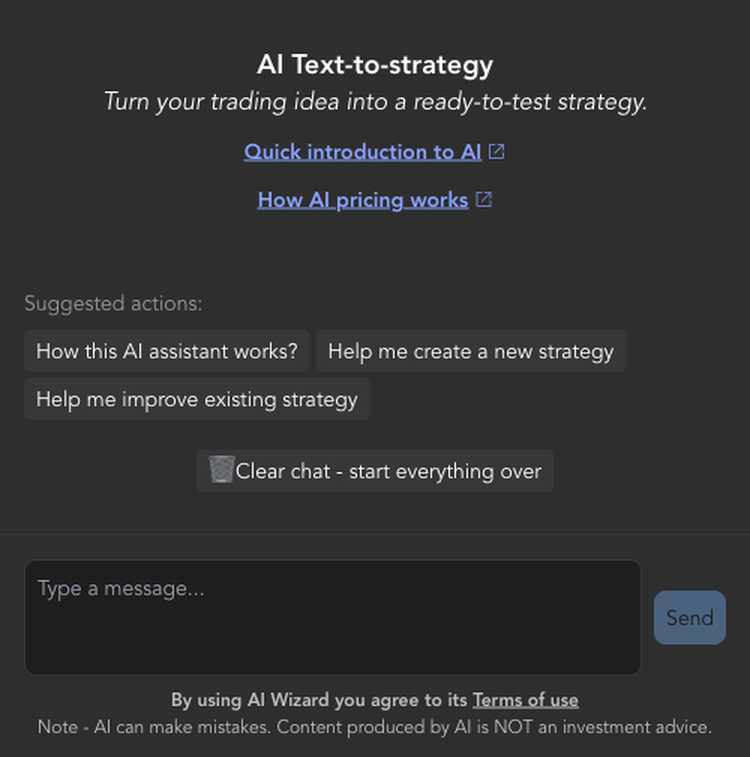
Lo que los tres tienen en común es la idea subyacente: describes lo que quieres con palabras, y el asistente traduce esa descripción en una estrategia basada en reglas. No construye un modelo del mercado a partir de tus palabras. Produce el mismo tipo de estrategia basada en reglas que produce el motor de búsqueda, solo que a través de un punto de entrada diferente. Esa estrategia sigue necesitando las comprobaciones descritas más abajo en este artículo.
Por qué la empresa se describe a sí misma como un negocio de machine learning
La empresa detrás de StrategyQuant X se describe a sí misma como una empresa de desarrollo de software fintech especializada en algo trading y machine learning. Esa es una autodescripción de los propios materiales de la empresa, no una afirmación técnica verificada de forma independiente sobre un método específico usado dentro del software.
Una serie de artículos separada de la misma fuente afirma que su contenido se basa en un estudio realizado en 2019 y 2020 sobre la metodología para evaluar y seleccionar estrategias generadas con el software. Ese estudio tiene ya varios años en este punto, y la metodología o el producto en sí pueden haber cambiado desde entonces. Es un contexto útil para saber de dónde viene parte del vocabulario, pero no debería leerse como una descripción del comportamiento actual sin comprobar si todavía se aplica.
Comprobar lo que salió: análisis de optimización y Monte Carlo
Ya sea que una estrategia provenga del motor de búsqueda o de un AI Assistant, la plataforma documenta pasos adicionales destinados a comprobarla, no a construirla más.
Dos de estos son Optimization Profile y System Parameter Permutation. Ambos requieren que los parámetros de la estrategia ya hayan sido optimizados. Los métodos se aplican entonces a los resultados de todas las ejecuciones de optimización, no a una sola ejecución de forma aislada. En otras palabras, examinan cómo se comportó todo un conjunto de variaciones de parámetros, en lugar de una sola combinación afortunada.
Otro método documentado es el análisis de Monte Carlo. Funciona repitiendo la misma simulación muchas veces con pequeños cambios aleatorios cada vez. Según la documentación, un número mayor de repeticiones aumenta la significación estadística, o fiabilidad, de los resultados. Eso es una afirmación sobre cómo se comporta el método, no una promesa de que más repeticiones hagan que una estrategia sea correcta. Un gran número de simulaciones repetidas puede seguir repitiendo la misma debilidad subyacente.
El riesgo que ambos mecanismos comparten: ajustarse al pasado
La documentación nombra el curve fitting, es decir, el sobreajuste de una estrategia a los datos históricos específicos usados para construirla, como el mayor riesgo para las estrategias producidas mediante una búsqueda de estilo machine learning o minería de datos. Esto se aplica antes de que se haya hecho cualquier prueba de robustez adicional, ya sea que la estrategia provenga de la búsqueda genética o de un AI Assistant, ya que ambas se ajustan a un tramo elegido de datos históricos.
Debido a ese ajuste, cualquier resultado de backtest u optimización mostrado para una estrategia construida mediante búsqueda automatizada o un generador basado en IA describe el comportamiento pasado de la estrategia solo en esos datos específicos. Por sí solo, ese resultado no indica cómo se comportará la estrategia en condiciones de mercado futuras y no vistas. Un backtest que parece fuerte en esta etapa te dice que la estrategia se ajustó a la historia probada, no te dice qué pasa después.
Qué puede decirte este método, y qué no
Pon los dos mecanismos uno al lado del otro y el panorama se vuelve más simple de lo que sugería el término de búsqueda. La búsqueda de minería de datos prueba muchas combinaciones de reglas y conserva las que tienen el mejor rendimiento histórico observado; no descubre una ley oculta sobre cómo se mueve el mercado, encuentra un buen ajuste dentro de la historia contra la que se probó. El AI Assistant traduce una descripción escrita en ese mismo tipo de estrategia basada en reglas; tampoco construye un modelo de predicción. En ambos casos, el número que ves después de construir o después de optimizar describe lo que ocurrió con datos pasados, no lo que ocurrirá en adelante.
Esa es una limitación del método en sí, no un vacío en lo que se te dijo sobre él. Una estrategia basada en reglas, sin importar cómo se haya producido, sigue necesitando el tipo de comprobación descrita arriba, incluida la prueba con datos que no se usaron para construirla, antes de que saques cualquier conclusión sobre cómo podría comportarse en condiciones que no ha visto.
Este artículo tiene fines educativos y no es asesoramiento de inversión. Los resultados pasados, incluidos los de backtests, no garantizan resultados futuros. Operar con instrumentos financieros conlleva riesgos y puedes perder dinero.
Este artículo tiene fines educativos y no constituye asesoramiento de inversión. Los resultados pasados no garantizan resultados futuros.
¿Cómo lo haces tú? Cuéntalo en la comunidad. Gratis, en tu idioma.
Regístrate gratis