Систематический трейдинг: решение до сделки
Многие считают «систематический трейдинг» синонимом «автоматизированного трейдинга»: программа, которая исполняет сделки без вмешательства человека. Но решающее различие не в исполнении, а до него. При систематической торговле правила фиксируются до того, как состоится первая сделка: вход, выход и обращение с позицией определены заранее и проверены на данных прошлого. Торгует ли в итоге человек по этим правилам или программное обеспечение исполняет их автоматически, на это не влияет. В этой статье ты увидишь, как это различие выглядит на практике, какие два пути предлагает для этого StrategyQuant X и где лежат границы любой проверки на прошлом.
Два пути, один общий принцип
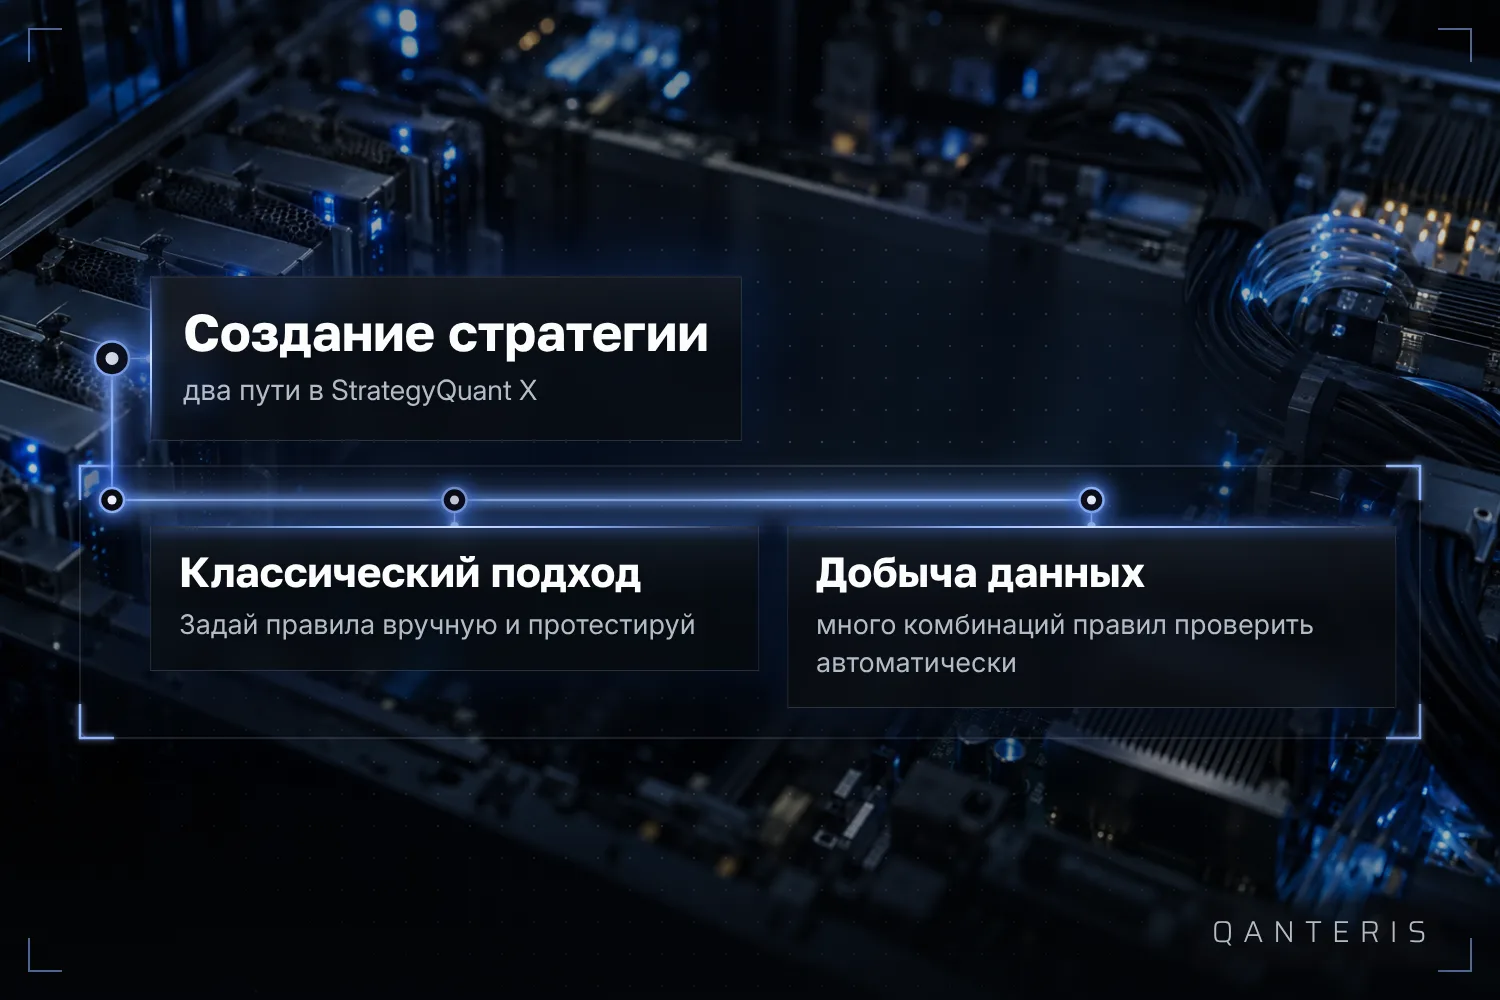
StrategyQuant X различает два принципиальных подхода к построению торговой стратегии. Классический подход соответствует ручному созданию стратегии в AlgoWizard: ты сам задаёшь правила. Подход на основе Data-Mining, напротив, тестирует большое число комбинаций правил, чтобы найти стратегию с наивысшей наблюдаемой исторической производительностью. Ни один из этих путей сам по себе не превосходит другой, и ни один не гарантирует работающую стратегию. Что их объединяет, так это момент принятия решения: правила устанавливаются до того, как сделка происходит на практике.
Классический путь: строить и проверять правила вручную
При ручном создании, работающем по принципу проб и ошибок, ты выбираешь строительные блоки, такие как индикаторы, ценовые паттерны и типы ордеров, тестируешь прототип на исторических данных и переделываешь его, если результат оказывается неудовлетворительным, чтобы затем протестировать снова. Это традиционный, не автоматизированный способ работы, в отличие от автоматизированной генерации стратегий. Даже многократное повторение этого процесса не создаёт гарантии, что стратегия в будущем будет работать так же, как в тесте. Решающим в этом пути всё равно остаётся: правила зафиксированы задолго до того, как их применяют в реальной торговле, и они были заранее проверены на данных прошлого. Именно это делает подход систематическим, даже без того, чтобы здесь какая-то программа автоматически перебирала правила.
Путь data mining: автоматический перебор множества комбинаций правил
Подход data mining в StrategyQuant X идёт обратным путём: вместо того чтобы вручную тестировать одну идею правила, программа перебирает большое число комбинаций правил и определяет, какая из них показала бы в прошлом наивысшую наблюдавшуюся производительность. Это тоже поначалу лишь проверка на исторических данных, а не утверждение о будущем. Разница с классическим путём не в принципе, а в объёме: вместо того чтобы вручную тестировать несколько вариантов, программа автоматически проверяет множество вариантов. Принцип остаётся тем же: зафиксировать правила до применения и проверить их на данных прошлого.
Инструменты, которые опираются на уже проверенные правила
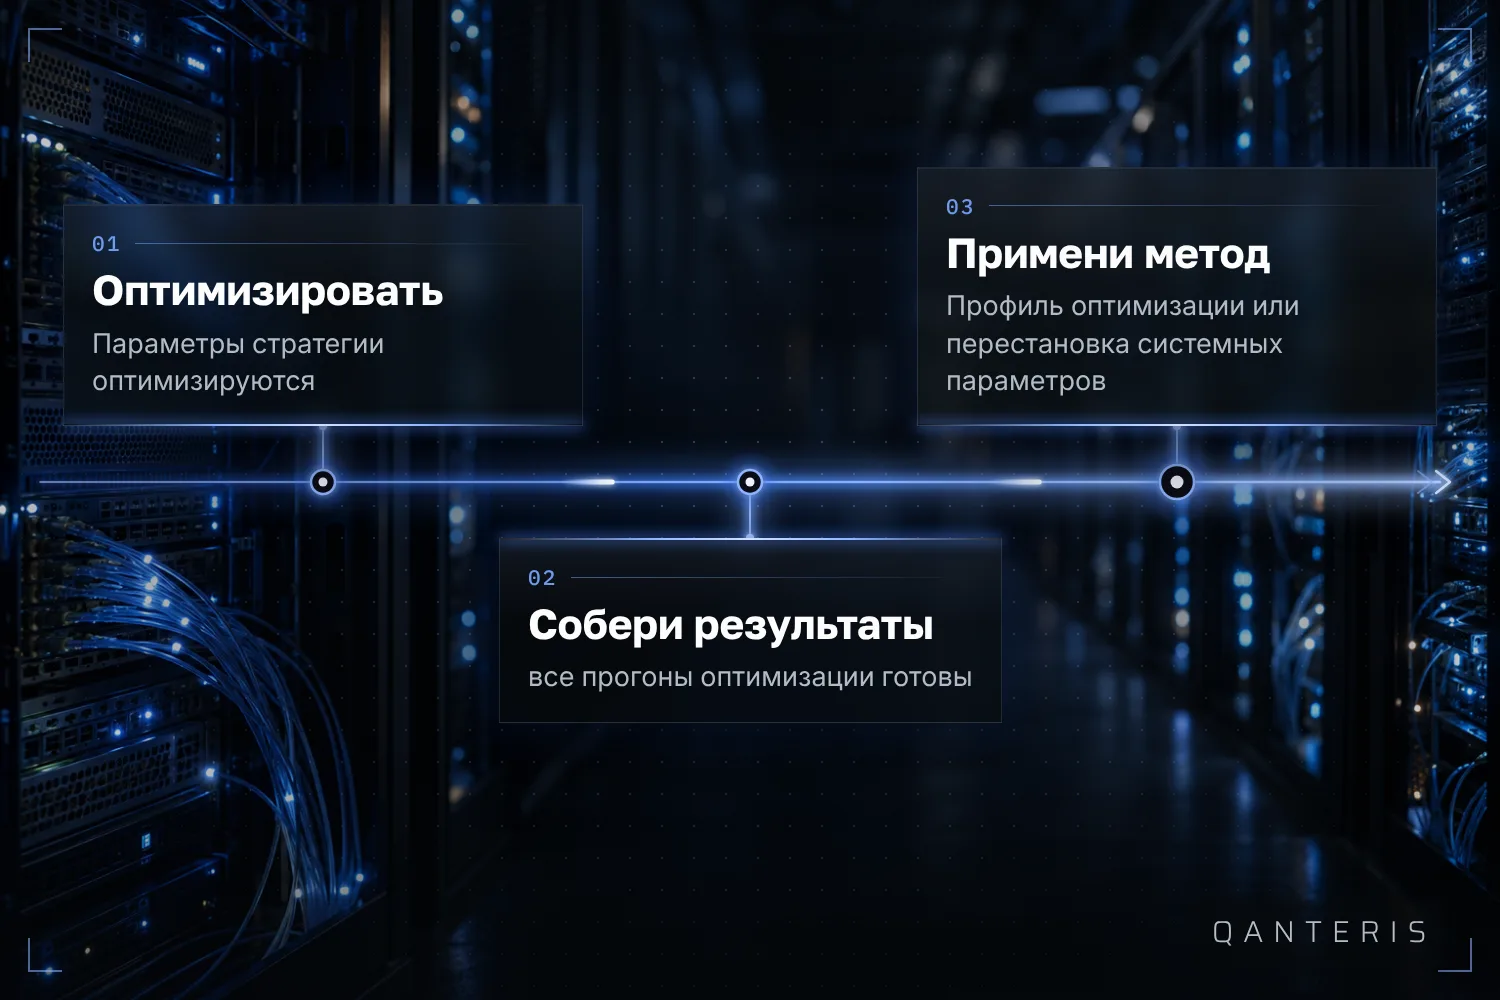
Некоторые инструменты в StrategyQuant X предполагают уже завершённый шаг проверки. Optimization Profile и System Parameter Permutation оба опираются на результаты всех прогонов оптимизации: параметры стратегии должны быть сначала оптимизированы, прежде чем один из этих двух методов будет применён к этим результатам. Это тоже показывает принцип: собственно вычислительный шаг, оптимизация, идёт первым, оценка следует за ним. Ни оптимизация, ни один из этих двух методов сам по себе не доказывает, что исследуемая стратегия устойчива. Они лишь упорядочивают и оценивают уже имеющиеся результаты.
Анализ Монте-Карло: одна и та же симуляция, повторённая много раз
Ещё один пример заранее проверенного, повторяющегося применения правил: анализ Монте-Карло. Он повторяет одну и ту же симуляцию много раз, причём при каждом прогоне вносятся небольшие случайные изменения. Согласно материалам производителя, большее число повторений повышает статистическую значимость, то есть надёжность, обобщённых результатов. Здесь действует то же ограничение, что и при любом другом описанном здесь методе: больше повторений делают утверждение о прошлом надёжнее, но они не гарантия того, что стратегия в будущем будет торговать с прибылью. Анализ описывает смоделированные данные прошлого, а не предсказание.
Чего не показывает проверка на прошлом
У каждого из описанных методов, будь то ручное тестирование, Data Mining, Optimization Profile, System Parameter Permutation или анализ Монте-Карло, есть одно общее: он оценивает данные, которые уже остались в прошлом. Это касается бэктестов так же, как симуляций и оптимизаций. Уже одно это ещё ничего не говорит о том, как те же правила поведут себя на будущих, пока неизвестных рыночных данных. Это не слабость отдельного метода, а принципиальная граница любой проверки на прошлом. Кто устанавливает правила заранее, вручную или с помощью софта, тот этим ещё не доказал, что эти правила в будущем поведут себя так же.
Кто несёт ответственность
Ответственность за то, чтобы правильно оценить новую стратегию и знать её сильные стороны, слабости и границы до её применения в живом трейдинге, лежит на пользователе, а не на софте. Это верно независимо от того, какой из двух путей ты выбрал и сколько автоматизированных шагов проверки ему предшествует. Даже пройденный автоматизированный тест не заменяет твоей собственной оценки того, подходит ли стратегия твоей цели и твоей готовности к риску.
Замечание о происхождении исследования
Часть материалов производителя по оценке и отбору стратегий, созданных в StrategyQuant X, опирается на исследование 2019 и 2020 годов. Это исследование предшествует более поздним версиям продукта и с тех пор изменившимся рыночным условиям. Поэтому выводы из него нельзя без проверки переносить на текущую ситуацию: они относятся к периоду, в котором проводилось исследование.
Что может дать систематический трейдинг, а что нет
Систематический трейдинг означает прежде всего одно: правила зафиксированы до первой сделки, и они заранее проверены на данных прошлого. Это относится и к классическому ручному пути, и к пути Data Mining в StrategyQuant X. Автоматизация при этом возможный инструмент исполнения, а не условие самого принципа. Каждый раз остаётся открытым вопрос, как те же правила поведут себя на данных, которых ещё никто не видел, и именно на это ни один из описанных здесь методов сам по себе ответить не может. Это решение, оценить стратегию и знать её границы, остаётся за тобой.
Эта статья служит обучению и не является инвестиционным консультированием. Прошлые результаты, в том числе результаты бэктестов, не гарантируют будущих результатов. Торговля финансовыми инструментами связана с рисками, ты можешь потерять деньги.
Эта статья служит обучению и не является инвестиционным консультированием. Прошлые результаты ничего не гарантируют на будущее.
А как это делаешь ты? Расскажи в сообществе. Бесплатно, на твоём языке.
Зарегистрируйся бесплатно