Расчёт размера позиции: больше, чем доходность
Кто ищет формулу для расчёта размера позиции, быстро натыкается на отдельные проценты или фиксированные размеры лота. При этом легко упускается из виду более важное: модель, которую ты выбираешь для размера позиции, может изменить больше, чем просто итоговое состояние стратегии. Она может изменить форму всей кривой капитала, сдвинуть соотношение потенциала прибыли и убытка, и бэктест при этом всегда показывает тебе лишь то, как модель повлияла бы на исторические данные, а не то, как она будет вести себя в будущем в реальных условиях торговли. Эта статья показывает, что означает размер позиции как настройка, какие модели документированы, как один отдельный регулятор, такой как Size Multiplier, сдвигает сразу несколько вещей одновременно, и как решения о размере позиции действуют также на уровне Portfolio.
Что размер позиции действительно означает
Money Management, также называемый размером позиции, это настройка, которая определяет, сколько лотов или долей торгуется в каждой отдельной сделке. Сначала это звучит как вопрос чисто количественный, но это не так: через торгуемый объём ты одновременно управляешь тем, сколько капитала на сделку фактически подвергается риску. Размер позиции тем самым является настройкой риска, а не простым указанием количества.
Три документированные модели, и список растёт
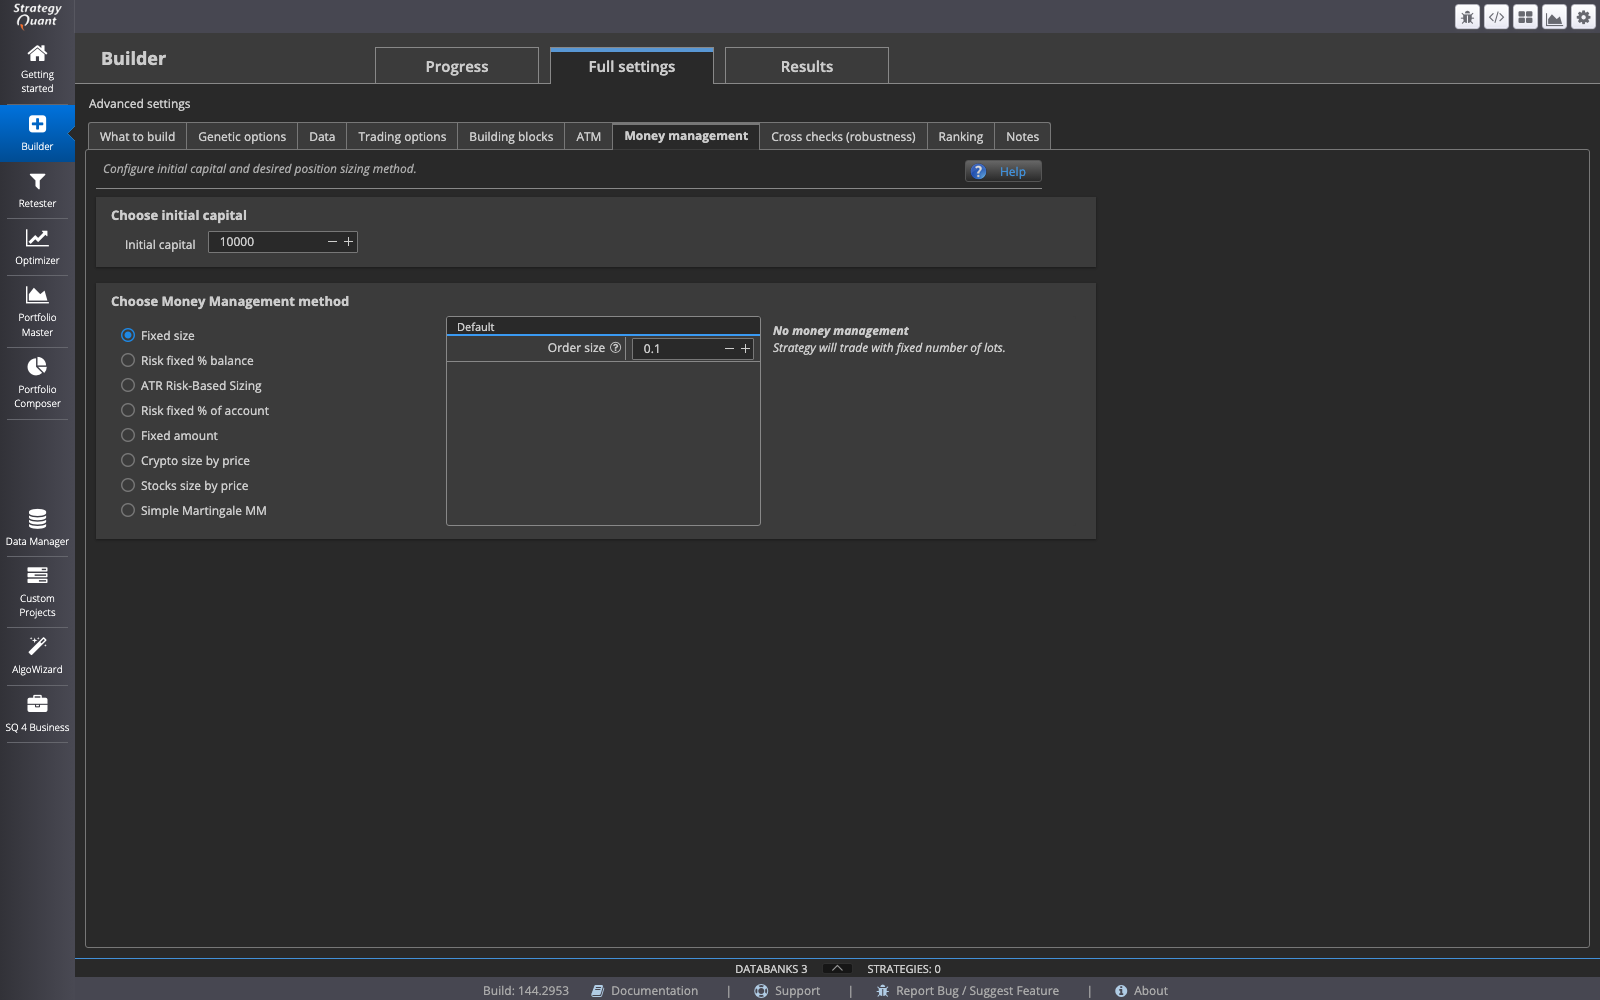
Для Money Management среди прочего документированы три модели: Fixed size, при которой каждая сделка использует одинаковый фиксированный размер лота, Fixed amount, при которой на каждую сделку задаётся фиксированная денежная сумма, и Risk fixed percent of account, при которой размер позиции ориентируется на фиксированный процент от текущего состояния счёта. Эти три модели принципиально различаются тем, на что они реагируют: фиксированное число, фиксированная сумма или изменяющийся счёт. Поскольку программное обеспечение постоянно дорабатывается, актуальный список может содержать дополнительные методы, выходящие за рамки этих трёх.
Fixed proportional: одна модель формирует всю кривую, а не только конечную точку
Наглядный пример того, насколько сильно действует модель, это Fixed proportional. При этом фиксированный размер лота или контракта привязывается к установленному проценту от баланса счёта. Если баланс счёта во время бэктеста меняется, размер позиции растёт или уменьшается вместе с ним. Поэтому в итоге получается не только другая доходность, чем при фиксированном размере лота, но и другая кривая капитала за весь период: фазы прибыли усиливаются рычагом при растущем капитале, фазы убытка при уменьшающемся капитале автоматически тормозятся. Это эффект внутри отдельного прогона бэктеста с изменяющимся балансом счёта, а не уровень доказательности того, что такое же поведение в live-торговле продолжится точно так же пропорционально.
Size Multiplier: одна цифра двигает несколько вещей одновременно
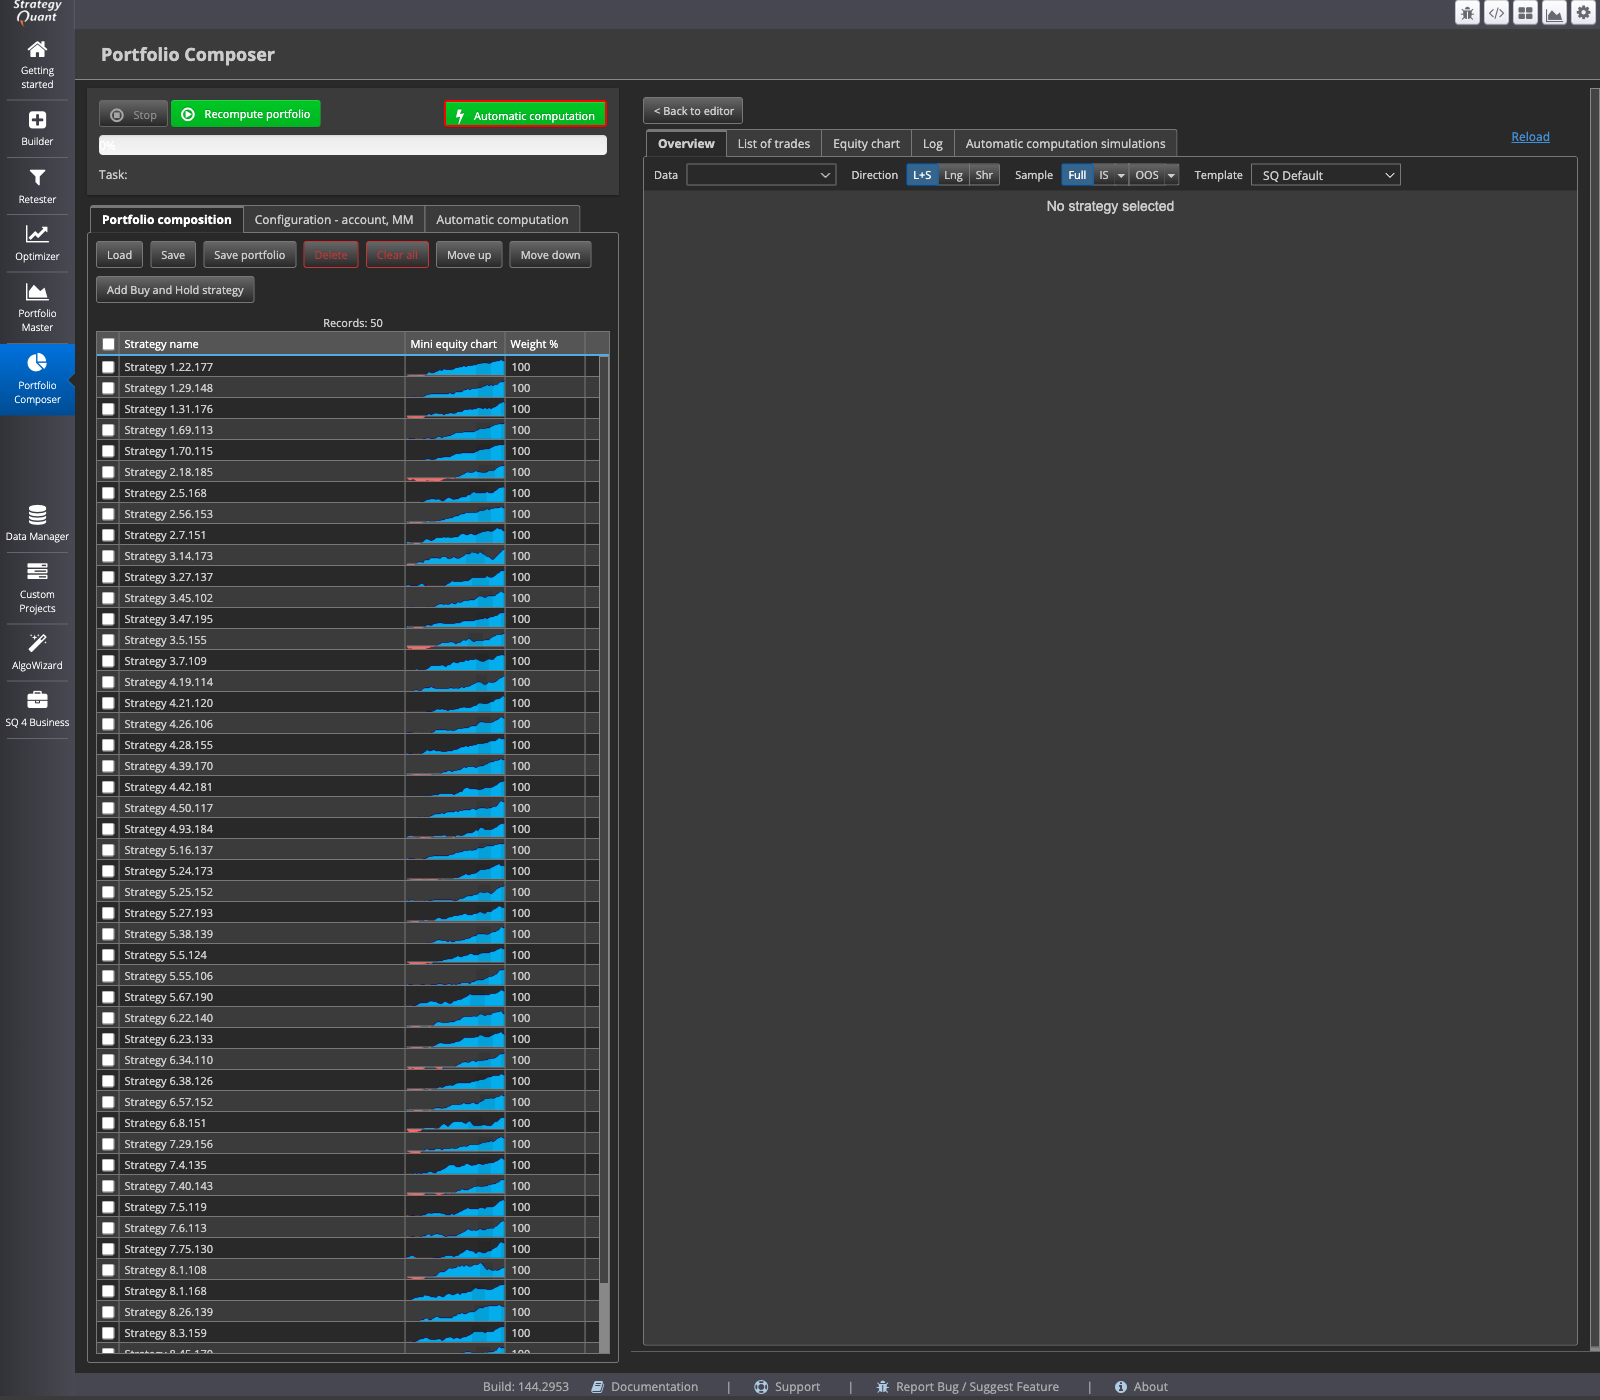
Size Multiplier это регулятор, который масштабирует прибыль и убыток, а также количество контрактов каждой сделки в одинаковой пропорции. Значение 1 оставляет бэктест без изменений, 2 удваивает размер позиции, 0,5 уменьшает его вдвое. На первый взгляд это выглядит как чистое масштабирование доходности. На самом деле это не так, как только счёт или программа оценки задаёт фиксированные границы в долларах, например максимальный предел убытка: поскольку этот предел определён в фиксированной денежной сумме, а размер позиции растёт, с более высоким множителем одновременно растёт и возможный потенциал прибыли, и возможный потенциал убытка относительно именно этого фиксированного предела. Более высокий множитель, таким образом, не улучшает автоматически соотношение шанса и риска, и он также не снижает автоматически опасность выйти за такой фиксированный предел.
Размер позиции на уровне Portfolio: Portfolio Composer
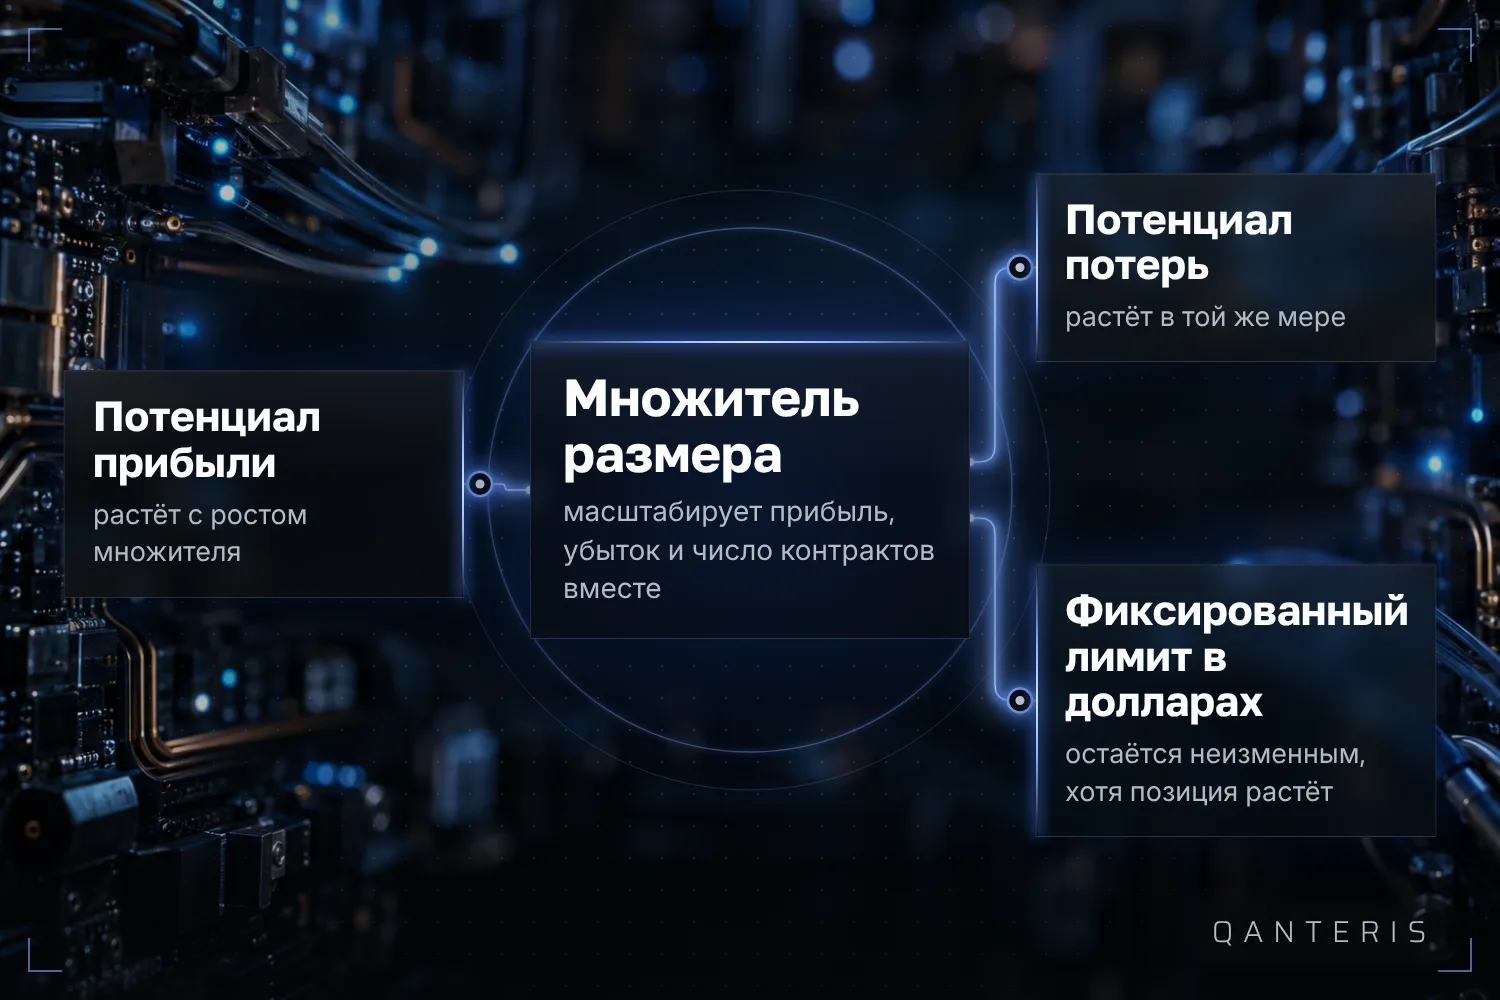
Решения о размере позиции принимаются не только для отдельной стратегии, но и тогда, когда несколько стратегий объединяются в Portfolio. В Portfolio Composer можно вручную собрать Portfolio из уже готовых стратегий: стратегии загружаются, каждой назначается вес, и с помощью функции Recompute portfolio рассчитывается объединённый результат. Какой вес при этом разумен, зависит от конкретного случая, а однажды рассчитанный результат Portfolio представляет собой оценку прошлых данных, а не предсказание.
Что показывает бэктест, а что нет
Каждый из упомянутых методов размера позиции проверяется в бэктесте на исторических данных. Результаты из бэктеста, включая эффект выбранной модели мани-менеджмента, могут отличаться от результатов на торговой платформе. Частые причины этого: другие исторические данные, отличающиеся часовые пояса и торговые сессии, другие настройки спреда, комиссии и проскальзывания, другое исполнение ордеров или отличающиеся параметры стратегии между двумя средами. То есть бэктест показывает тебе, как определённая модель размера позиции повлияла бы на определённый исторический набор данных, при заложенных в нём допущениях. Он не показывает тебе, как та же модель будет вести себя в будущем в реальных условиях торговой платформы. Эта граница действует независимо от того, насколько тщательно была выбрана модель или проверена кривая.
Выбор модели размера позиции поэтому не является одноразовой формулой, которую ты применяешь и потом забываешь. Это постоянное решение о том, как ты взвешиваешь рост капитала, защиту капитала и фиксированные границы счёта друг против друга, для каждой отдельной стратегии и для Portfolio в целом.
Эта статья служит обучению и не является инвестиционным консультированием. Прошлые результаты, в том числе результаты бэктестов, не гарантируют будущих результатов. Торговля финансовыми инструментами связана с рисками, ты можешь потерять деньги.
Эта статья служит обучению и не является инвестиционным консультированием. Прошлые результаты ничего не гарантируют на будущее.
А как это делаешь ты? Расскажи в сообществе. Бесплатно, на твоём языке.
Зарегистрируйся бесплатно