Python в алгоритмической торговле: когда нужно программировать
Python в алгоритмической торговле для многих новичков звучит как высокий барьер: тот, кто хочет использовать StrategyQuant X, чтобы строить автоматизированные стратегии, рано задаётся вопросом, нужно ли для этого уметь программировать. Короткий ответ: нет, потому что ядро программы рассчитано на построение стратегий без собственного кода. Тем не менее в программе есть несколько мест, к которым можно подключить программирование, в том числе на Python. Эта статья показывает, что даёт путь без кода, где начинается необязательный уровень программирования и как пользователь на практике действительно применяет Python.
Python в алгоритмической торговле: сначала ядро без кода
Согласно одному посту в блоге производителя, с помощью StrategyQuant можно строить торговые стратегии, не написав ни одной строки кода. Программа собирает правила, индикаторы и блоки, которые ты выбираешь и комбинируешь через интерфейс вместо того, чтобы их программировать.
Это описание из маркетинга производителя, а не независимо проверенная техническая спецификация. Оно ничего не говорит о том, окажется ли построенная так стратегия в итоге успешной, а также ничего не говорит о том, показывают ли запрограммированные стратегии в принципе лучшие или худшие результаты, чем построенные без кода. Для новичков это прежде всего значит: ты можешь начать строить собственные стратегии, не изучая предварительно язык программирования.
Уровень программирования: что дополнительно даёт редактор кода
Помимо ядра без кода производитель документирует три места, к которым можно подключить собственное программирование: редактор кода, интерфейс Program и расширение Custom Analysis.
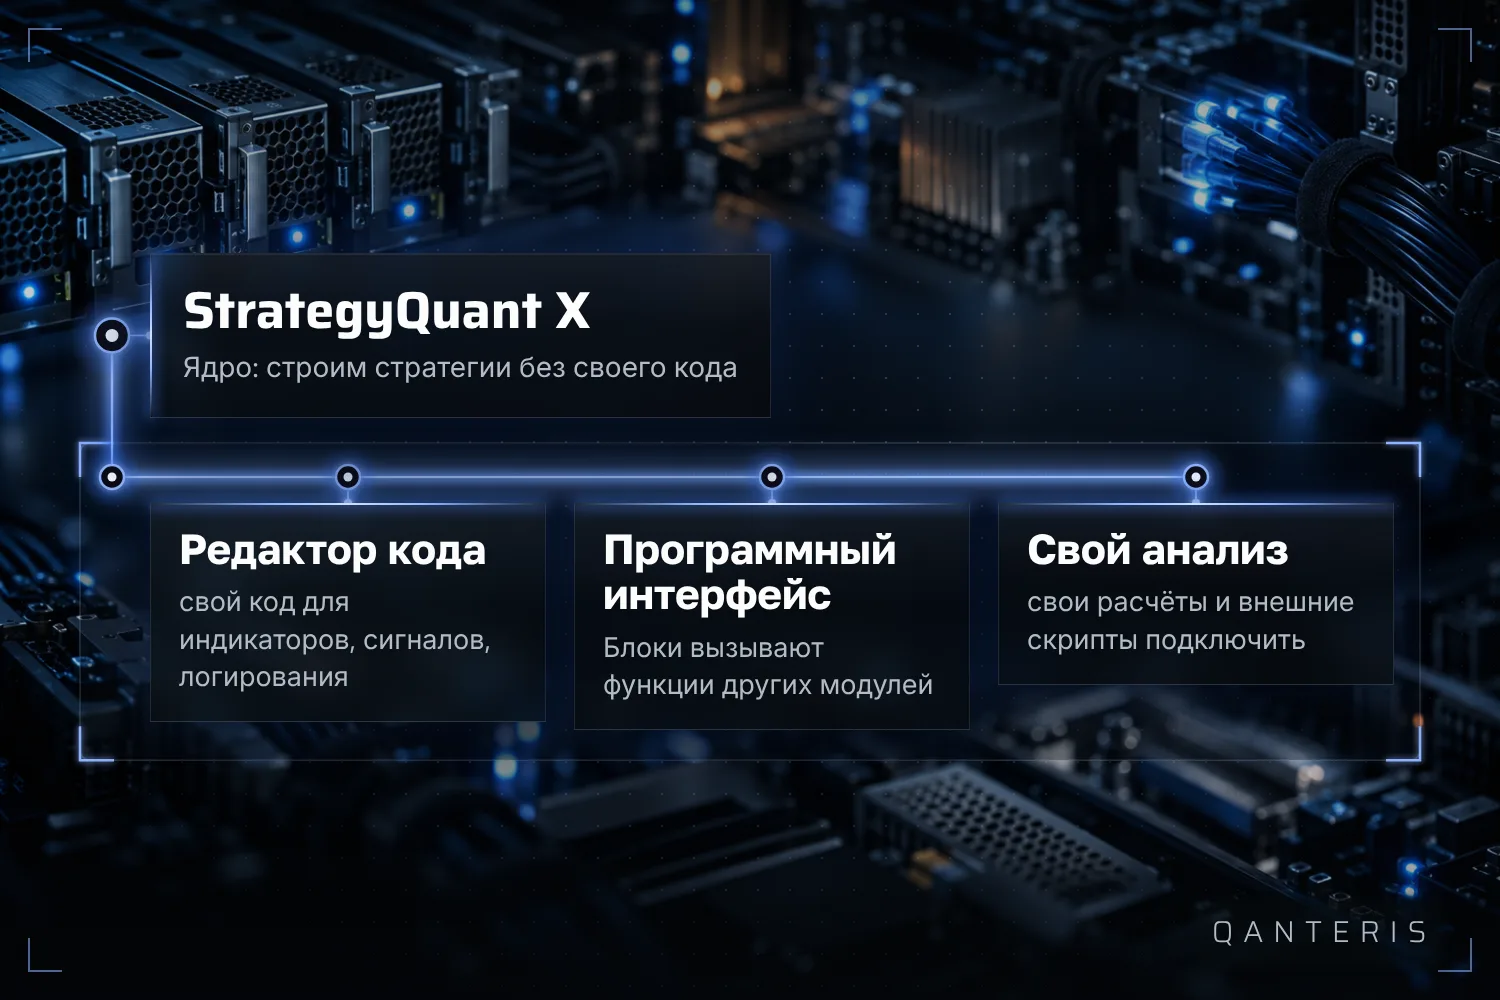
Редактор кода при этом объединяет несколько точек входа. К ним относятся публичный API, работа с Result Groups, добавление собственных индикаторов или сигналов, собственные столбцы или фильтры Databank, логирование, а также подключение собственных JAR-библиотек и импорт или экспорт собственных индикаторов и сниппетов.
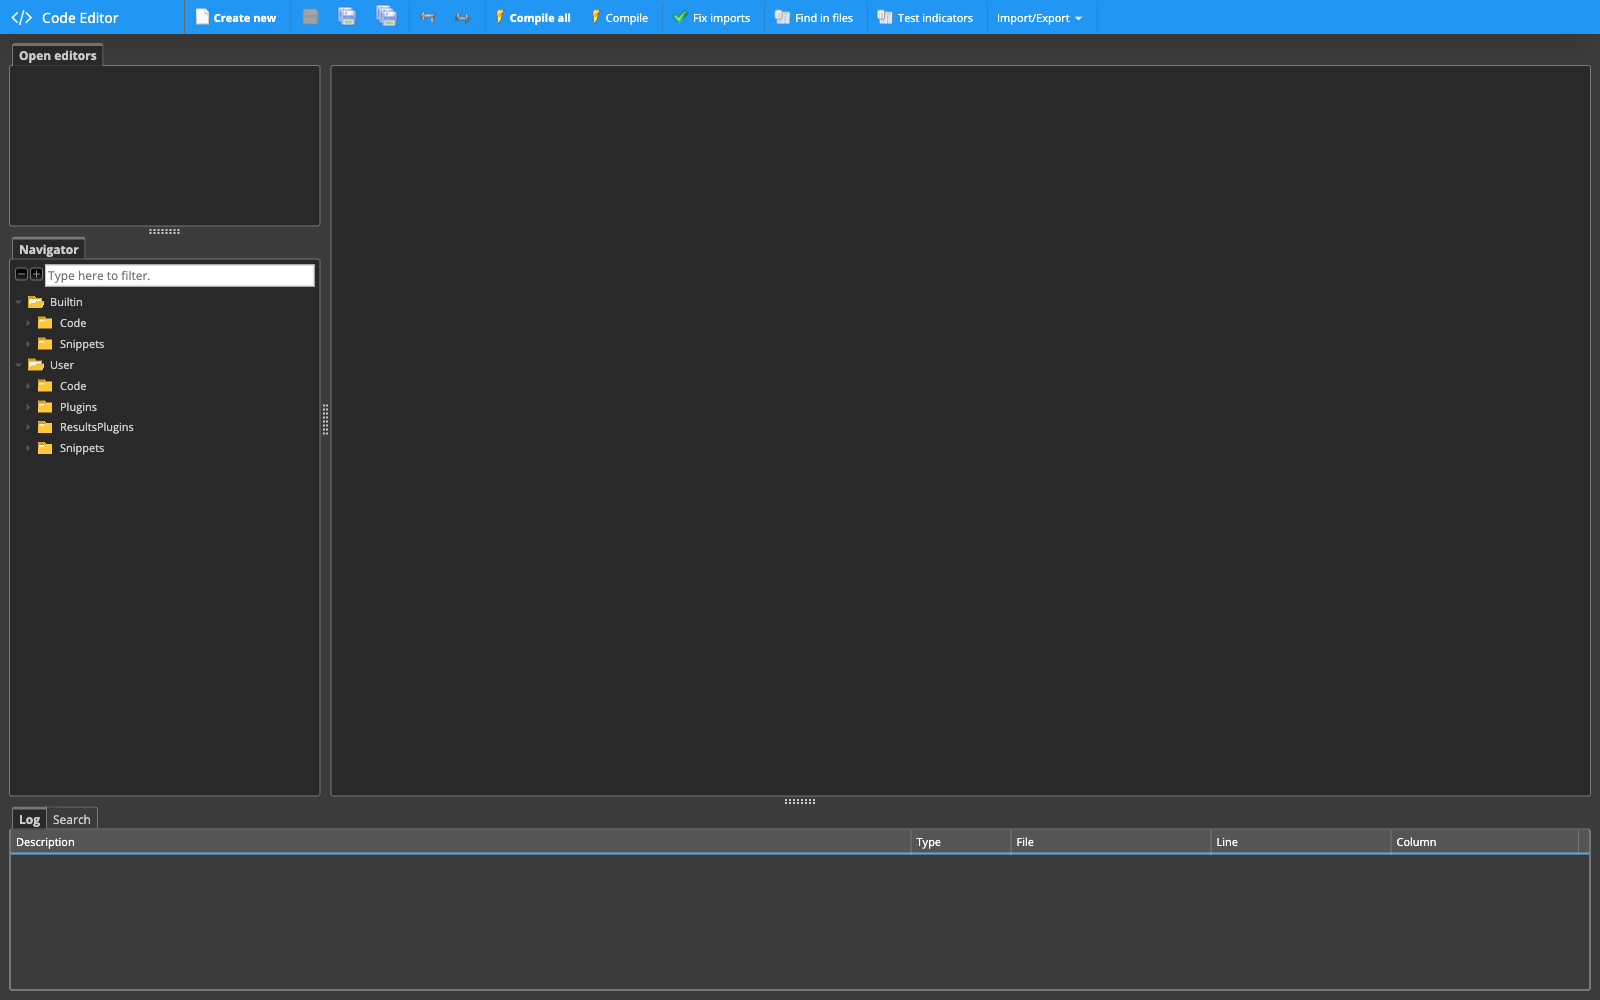
Как именно называются отдельные пункты меню, может отличаться между версиями программы. Важно для понимания: Code Editor это расширение, а не обязательное условие. Не каждый из названных входных пунктов доступен сразу без всякого опыта программирования, отдельные предполагают базовые знания в программировании.
Документированные примеры сессий программирования показывают, для чего этот путь можно использовать: оптимизации и бэктесты можно запускать через код, а также бэктесты с дополнительными тестами на устойчивость. Параметры стратегии и конфигурацию задачи тоже можно менять через код, а исторические данные можно загружать в свои сниппеты. Это примеры из документированных рабочих процессов, не обязательные шаги для каждого пользователя и не полный список всех возможных сессий программирования.
Интерфейс Program: строительные блоки вызывают друг друга
Для своих сниппетов или плагинов производитель дополнительно документирует интерфейс Program. Через него свой строительный блок может вызывать функциональность из других плагинов или из встроенной библиотеки программы, обычно сначала получая подходящий интерфейс, а затем вызывая метод с нужными параметрами.
Этот интерфейс относится к внутреннему API для собственной разработки и рассчитан на того, кто уже программирует. Это не фича для новичков, которую можно было бы использовать без опыта программирования.
Custom Analysis: подключать собственные расчёты и внешние скрипты
Ещё одно документированное расширение называется Custom Analysis. Оно позволяет применять собственные расчёты или фильтры к сгенерированным, повторно протестированным или оптимизированным стратегиям, в том числе и к целым датабанкам. Сюда же относится возможность вызывать внешние программы или скрипты, например Python.
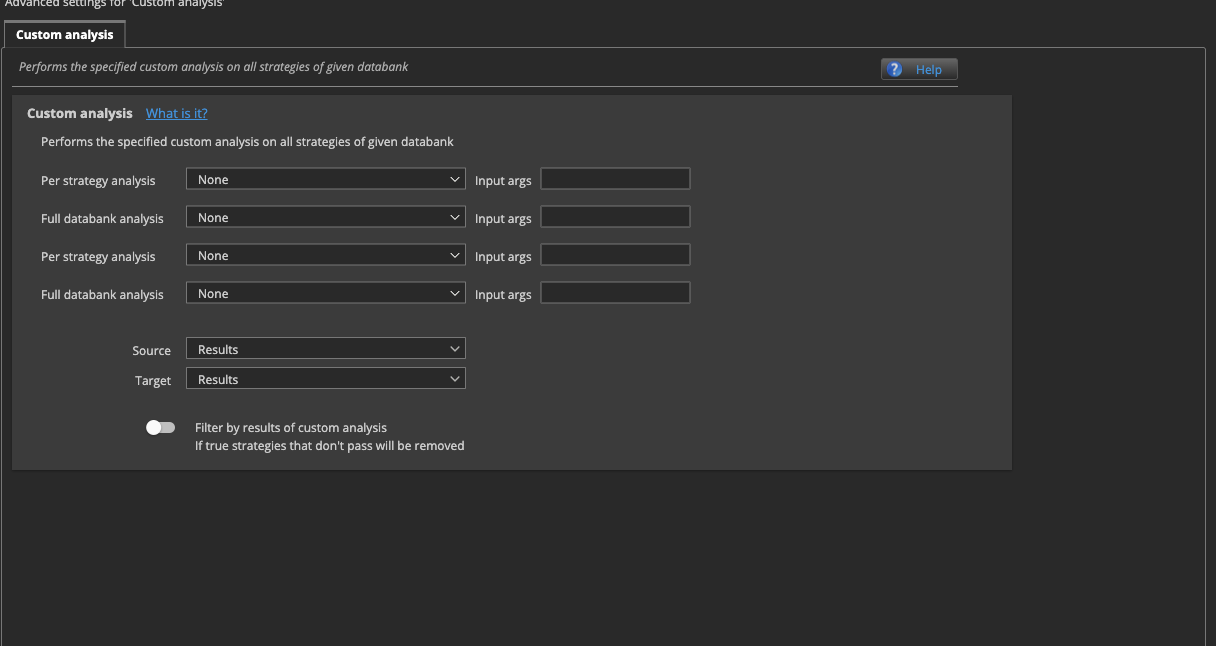
Custom Analysis это точка расширения соответствующего модуля. Взаимодействие с Python благодаря этому возможно, автоматически более хорошие стратегии эта привязка сама по себе не даёт. Пользоваться ею или нет, остаётся за тобой.
Практический пример: для чего пользователь на самом деле применяет Python
Как это может выглядеть на практике, описывает автор в отдельном материале. Он применяет Python наряду с StrategyQuant для нескольких задач: для анализа баз данных результатов, для собственных скриптов внутри аналитического рабочего процесса, для использования командной строки SQX, для декорреляции стратегий, для применения машинного обучения и для того, чтобы извлекать правила из существующих стратегий и строить из них новые собственные блоки.
Это рабочий процесс одного человека, не официальный список функций производителя и не путь, который обязан повторять каждый пользователь.
Серия видео для входа в тему
Тот, кто хочет разобраться в основах, найдёт для этого отправную точку в блог-посте производителя: там описан сквозной видеокурс, который предоставляется в виде плейлиста и рассматривает построение стратегий для рынков Forex, фьючерсов и акций.
Это тоже описание из блог-поста. Содержание и доступность плейлиста могут со временем меняться. Такой курс не заменяет собственную проверку результатов и не является обещанием, что после него ты автоматически будешь успешно торговать.
Чего это сравнение не показывает
Эта статья не сравнивает, оказывается ли стратегия, расширенная с помощью Python, в итоге успешнее той, что создана исключительно с помощью no-code конструктора. Здесь также речь не о том, какой путь лучше. Речь о том, какие инструменты вообще тебе доступны, и решение за программирование или против него принимаешь ты, а не программное обеспечение.
С собственным кодом или без него: любой результат бэктеста или оптимизации, который при этом получается, описывает исключительно прошлые данные. Он не позволяет сделать никакого утверждения о том, как стратегия будет вести себя в будущем.
Эта статья служит обучению и не является инвестиционным консультированием. Прошлые результаты, в том числе результаты бэктестов, не гарантируют будущих результатов. Торговля финансовыми инструментами связана с рисками, ты можешь потерять деньги.
Эта статья служит обучению и не является инвестиционным консультированием. Прошлые результаты ничего не гарантируют на будущее.
А как это делаешь ты? Расскажи в сообществе. Бесплатно, на твоём языке.
Зарегистрируйся бесплатно