Просадка в трейдинге: измерение и предсказания
Тот, кто впервые открывает оценку бэктеста в StrategyQuant X, почти всегда натыкается на число, которое занимает весь экран: просадку. Для новичков часто остаётся неясным, что это число вообще описывает, как StrategyQuant X его рассчитывает и что оно говорит о торговой стратегии, а что нет. Эта статья объясняет именно это. Ты узнаешь, что измеряет просадка, как она появляется в результатах в виде Max DD %, как она связана с размером позиции и где лежат границы этого показателя.
Что измеряет просадка: снижение от предыдущего максимума
В StrategyQuant X просадка обозначает снижение текущей накопленной кривой прибыли, то есть кривой equity, относительно её предыдущего исторического максимума. Если счёт в бэктесте поднимается до нового максимума и после этого снова падает, то разница между этим максимумом и текущим состоянием и есть просадка на этот момент. Именно так StrategyQuant X использует этот термин в бэктестах и при оценке результатов.
Max DD %: наибольшее измеренное снижение в тесте
Кроме текущей просадки StrategyQuant X показывает сводный показатель: Max DD %, иногда также обозначаемый как % Draw Down. Он указывает наибольшее процентное снижение капитала или equity, которое возникло за весь протестированный период. Важно при этом: это значение всегда относится к определённому, уже прошедшему историческому периоду теста. Оно описывает, что произошло именно в этих данных, а не то, что произойдёт в будущем.
Риск на сделку: основа для размера позиции
Соображения о просадке тесно связаны с размером позиции, и для этого нужно понятие риск на сделку. Оно обозначает, чем рискует отдельная позиция, и методы money management, такие как «Risk fixed % of account», используют именно это значение, чтобы рассчитать размер позиции. Риск на сделку обычно выводится из stop loss, или, если stop loss отсутствует, из максимального или среднего убытка.
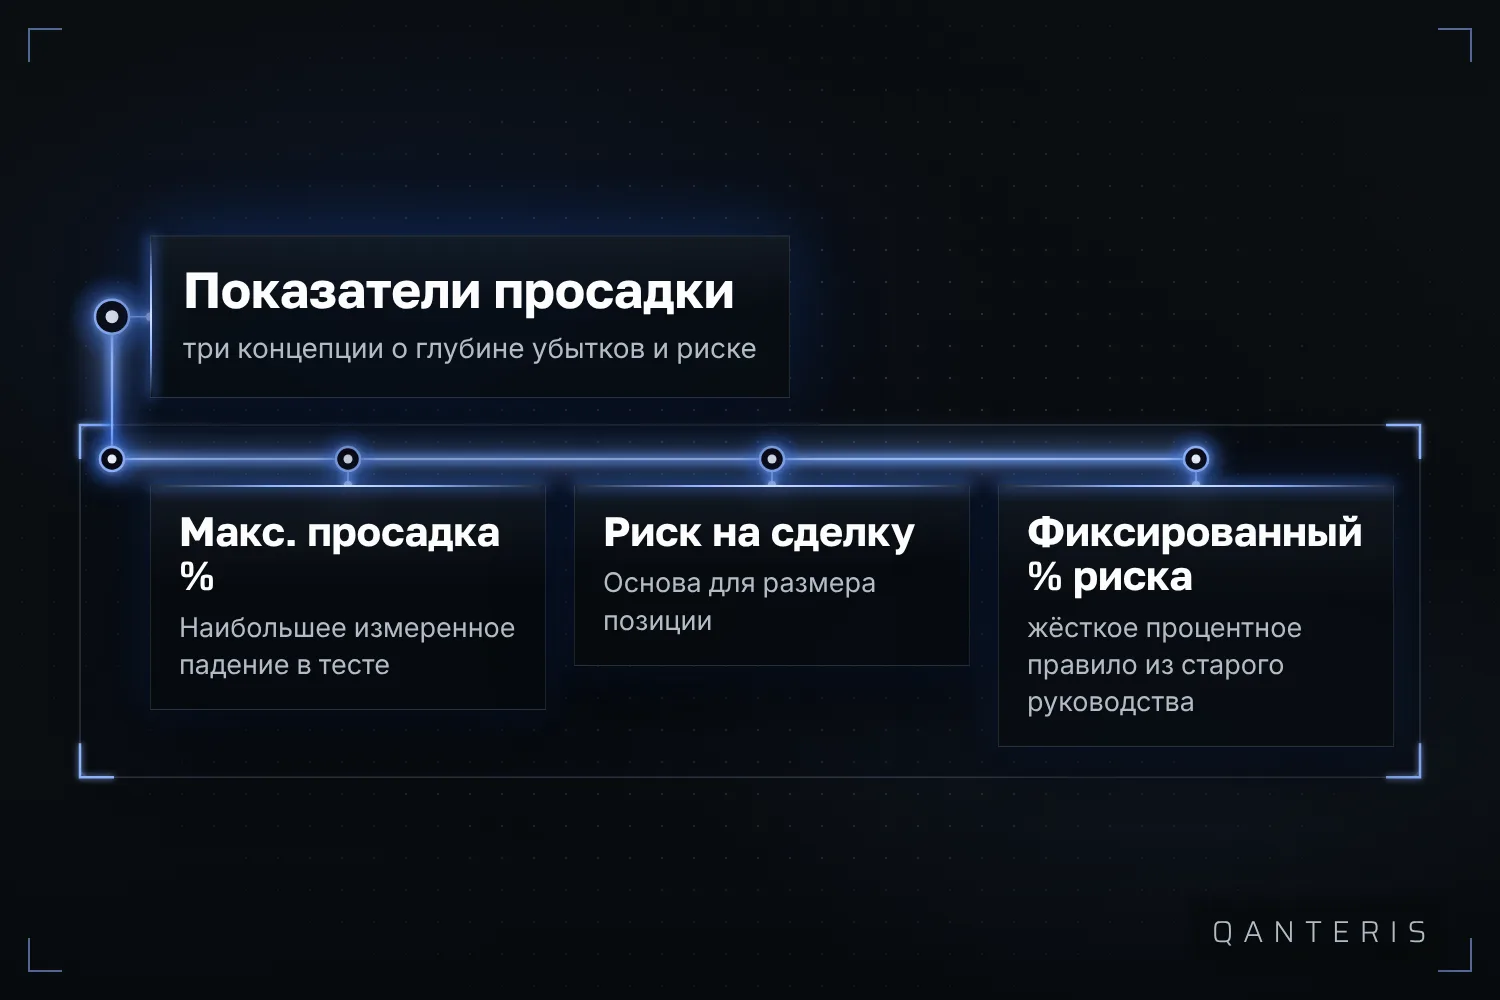
Риск fixed % of account: старое эмпирическое правило из руководства
Метод мани-менеджмента «Risk fixed % of account» позволяет тебе задать, каким процентом своего баланса ты рискуешь в одной сделке. Старый материал руководства по StrategyQuant, действовавший до версии 3.6.1, описывает этот метод как рекомендацию для реальной торговли и называет при этом предложенный диапазон примерно от 2 до 5 процентов на сделку. Это документированное предложение из того старого материала. Это не правило, которое принудительно включает софт, и не утверждение, что именно этот диапазон правильный или безопасный для твоей торговли.
Что показывает число просадки и что оно не показывает
Max DD % и другие значения просадки в StrategyQuant X описывают исключительно то, что произошло в определённом историческом бэктесте, оптимизации или симуляции. Такие значения это взгляд назад на прошлые данные. Они не определяют и не предсказывают, насколько большой окажется просадка в последующей реальной торговле той же стратегии. Поэтому используй число просадки, чтобы понять, как стратегия вела себя в прошлом, а не как обещание того, что будет.
Эта статья служит обучению и не является инвестиционным консультированием. Прошлые результаты, в том числе результаты бэктестов, не гарантируют будущих результатов. Торговля финансовыми инструментами связана с рисками, ты можешь потерять деньги.
Эта статья служит обучению и не является инвестиционным консультированием. Прошлые результаты ничего не гарантируют на будущее.
А как это делаешь ты? Расскажи в сообществе. Бесплатно, на твоём языке.
Зарегистрируйся бесплатно