Корреляция стратегий в Portfolio: как она снижает риск
Две стратегии по отдельности выглядят в бэктесте прилично: хорошие показатели, нормальная кривая, заметной просадки нет. Если ты поставишь обе в один и тот же Portfolio, общая кривая всё равно может получиться такой же вялой, как у одной стратегии, только с большим числом открытых позиций одновременно. Причина называется корреляция: если обе стратегии выигрывают в одно и то же время и в одно и то же время теряют, ты по сути складываешь их риск, а не распределяешь его.
В этой статье ты увидишь, что вообще измеряет корреляция в Portfolio в StrategyQuant X, где на неё смотреть и как использовать её при автоматическом и ручном построении портфеля. Это касается не только опытных портфелестроителей: как только ты запускаешь больше одной стратегии одновременно, возникает вопрос, их две или двадцать.
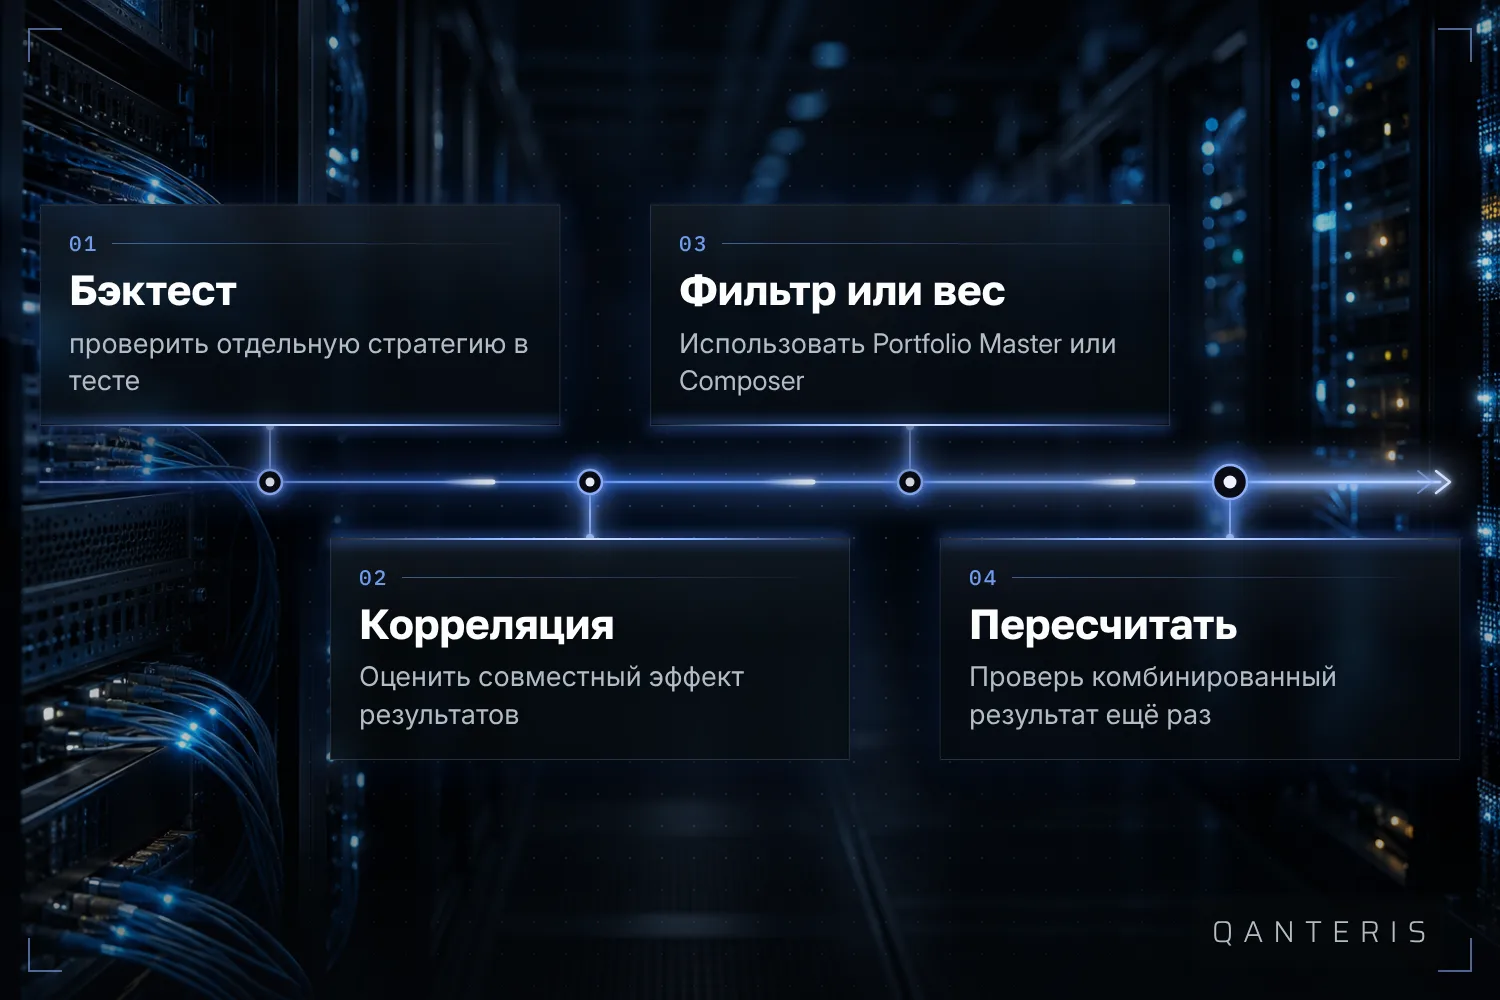
Путь от отдельной стратегии к готовому портфелю при этом всегда проходит через одни и те же станции:
Что на самом деле показывает корреляция Portfolio
Корреляция Portfolio это показатель, который описывает, насколько похоже ведут себя стратегии внутри одного Portfolio. Она рассчитывается за выбранный период и по выбранному параметру стратегии. Ты найдёшь её в двух местах: во вкладке Analyze, где ты рассматриваешь отдельные стратегии подробнее, и в Portfolio Master, где её можно использовать, чтобы отсеивать портфели-кандидаты, стратегии которых слишком тесно коррелируют друг с другом.
Идея за этим простая: две стратегии, которые одновременно получают прибыль и убытки, ведут себя в Portfolio как одна более крупная позиция. Две стратегии, результаты которых почти не похожи, могут друг друга сглаживать. Важно при этом: число описывает то, что произошло в прошлом, именно за тот период и при той настройке, которую ты выбрал. Это не взгляд в будущее, к этому мы вернёмся в конце.
Как найти матрицу корреляции в результатах
Чтобы ты вообще увидел матрицу корреляции, тебе нужен бэктест с несколькими результатами одновременно, а не только результат одной отдельной стратегии. Получить его можно двумя путями: либо ты объединяешь несколько стратегий в Databank, либо используешь функцию Cross-Check Backtest on additional markets, которая дополнительно прогоняет стратегию на других рынках.
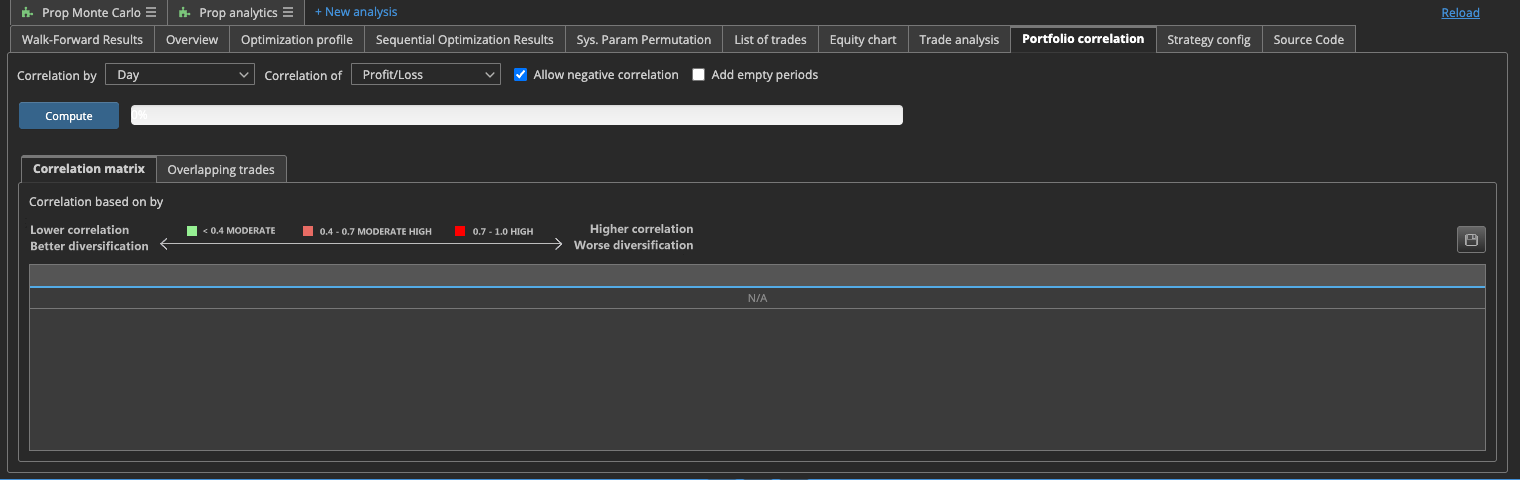
Только когда такой объединённый результат есть, раздел Results показывает вкладку Portfolio correlation, которую ты открываешь через Results > Portfolio correlation, причём точный путь в зависимости от устройства программы может немного отличаться. Там лежит матрица, которая попарно сравнивает несколько результатов бэктеста друг с другом. Ты выбираешь единицу времени: час, день, неделю или месяц, и то, сравнивать ли по прибыли и убытку или по количеству сделок. Один момент, который легко упустить: матрица не обновляется сама. Ты должен сначала запустить её расчёт, прежде чем она отобразится, каждый раз, когда меняются лежащие в основе результаты.
Portfolio Master: автоматическая фильтрация по корреляции
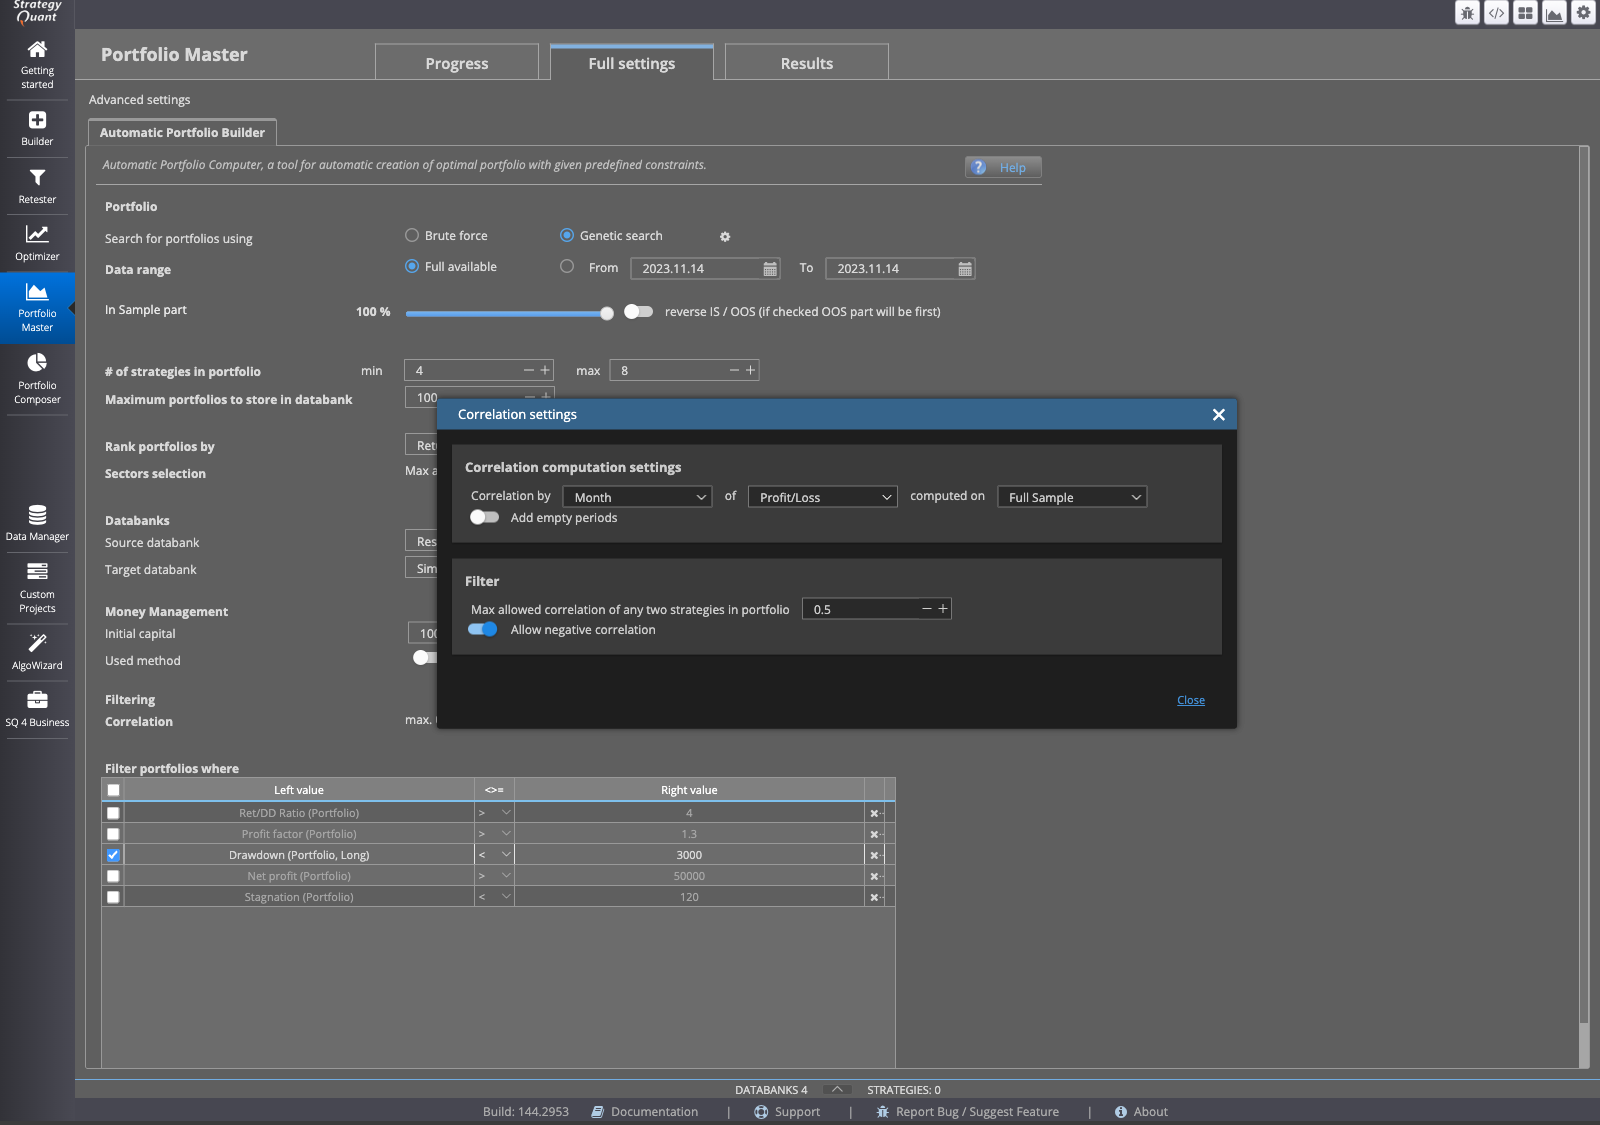
Если ты не хочешь собирать портфели вручную, стратегия за стратегией, за это берётся Portfolio Master. Модуль умеет автоматически фильтровать портфели-кандидаты по корреляции их стратегий и при этом старается держать эту корреляцию низкой, пока составляет возможные комбинации из более крупного пула стратегий.
Это избавляет тебя от работы просматривать каждую возможную комбинацию по отдельности. Но это не заменяет ещё одного взгляда на результат: фильтр, нацеленный на низкую корреляцию, ничего не говорит о размере позиции или лимите просадки твоего портфеля. Низкая корреляция не заменяет другие контроли риска, она один из нескольких элементов.
Portfolio Composer: веса вручную
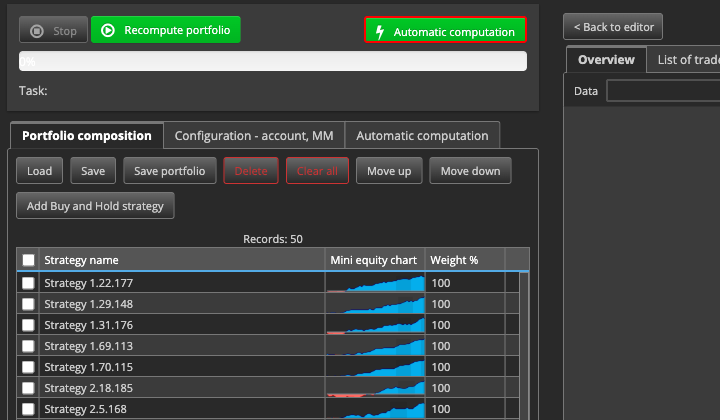
Если ты хочешь сам задать, насколько сильно каждая стратегия представлена в Portfolio, Portfolio Composer это подходящий инструмент. С ним ты моделируешь состав и взвешивание Portfolio из набора стратегий для определённого счёта: ты загружаешь стратегии, которые хочешь объединить, задаёшь им веса, устанавливаешь баланс счёта и плечо и запускаешь расчёт.
Для ручной симуляции ты выбираешь стратегии для проверки, задаёшь их веса и нажимаешь на Recompute portfolio, чтобы увидеть объединённый результат. Так ты можешь, например, дать больший вес стратегии, у которой в матрице корреляций мало общего с остальными, и понаблюдать, как меняется объединённый результат. Здесь тоже действует: то, что ты видишь, это комбинация на уже протестированных данных, а не предсказание того, что тот же Portfolio сделает завтра в реальной торговле.
Что тебе говорит это число, а что нет
Каждое значение корреляции, которое ты видишь в StrategyQuant X, будь то на вкладке Analyze, в Portfolio Master или в матрице результатов, получено из бэктеста за определённый период и при определённых настройках. Оно описывает, как стратегии вели себя по отношению друг к другу именно на этом отрезке прошлого, не больше и не меньше.
Низкая корреляция в этом одном тесте это хорошая отправная точка для построения Portfolio. Но она не является доказательством того, что стратегии будут мало связаны друг с другом и в другом периоде или при других рыночных условиях. Как и любой результат бэктеста, корреляция описывает только то, что было в прошлом, а не то, что будет. Поэтому низкое значение сегодня это отправная точка для дальнейших проверок, а не финальная точка, в которой ты объявляешь работу законченной.
Эта статья служит обучению и не является инвестиционным консультированием. Прошлые результаты, в том числе результаты бэктестов, не гарантируют будущих результатов. Торговля финансовыми инструментами связана с рисками, ты можешь потерять деньги.
Эта статья служит обучению и не является инвестиционным консультированием. Прошлые результаты ничего не гарантируют на будущее.
А как это делаешь ты? Расскажи в сообществе. Бесплатно, на твоём языке.
Зарегистрируйся бесплатно