Алгоритмическая торговля: код вместо кликов в StrategyQuant X
Ты слышал о программном обеспечении, которое автоматически выполняет торговые правила, и задаёшься вопросом, как такая программа вообще устроена. Большинство объяснений остаются на поверхности: несколько правил собираются кликами, запускается бэктест, готово. Чего при этом часто не хватает, так это взгляда на второй уровень, ту часть, где ты сам пишешь код, чтобы управлять процессами, которые выходят за рамки простых кликов.
Эта статья показывает тебе именно эту часть на примере StrategyQuant X: какие точки входа программное обеспечение предоставляет для собственного кода, что показывают на этом документированные примеры, как такой пример запускает оптимизацию напрямую через код и как собственный интерфейс связывает твой код с основной программой. В конце ты также узнаешь, где можно бесплатно учиться дальше и что бэктест действительно говорит тебе, а что нет.
Программировать, а не только кликать: редактор кода в StrategyQuant X
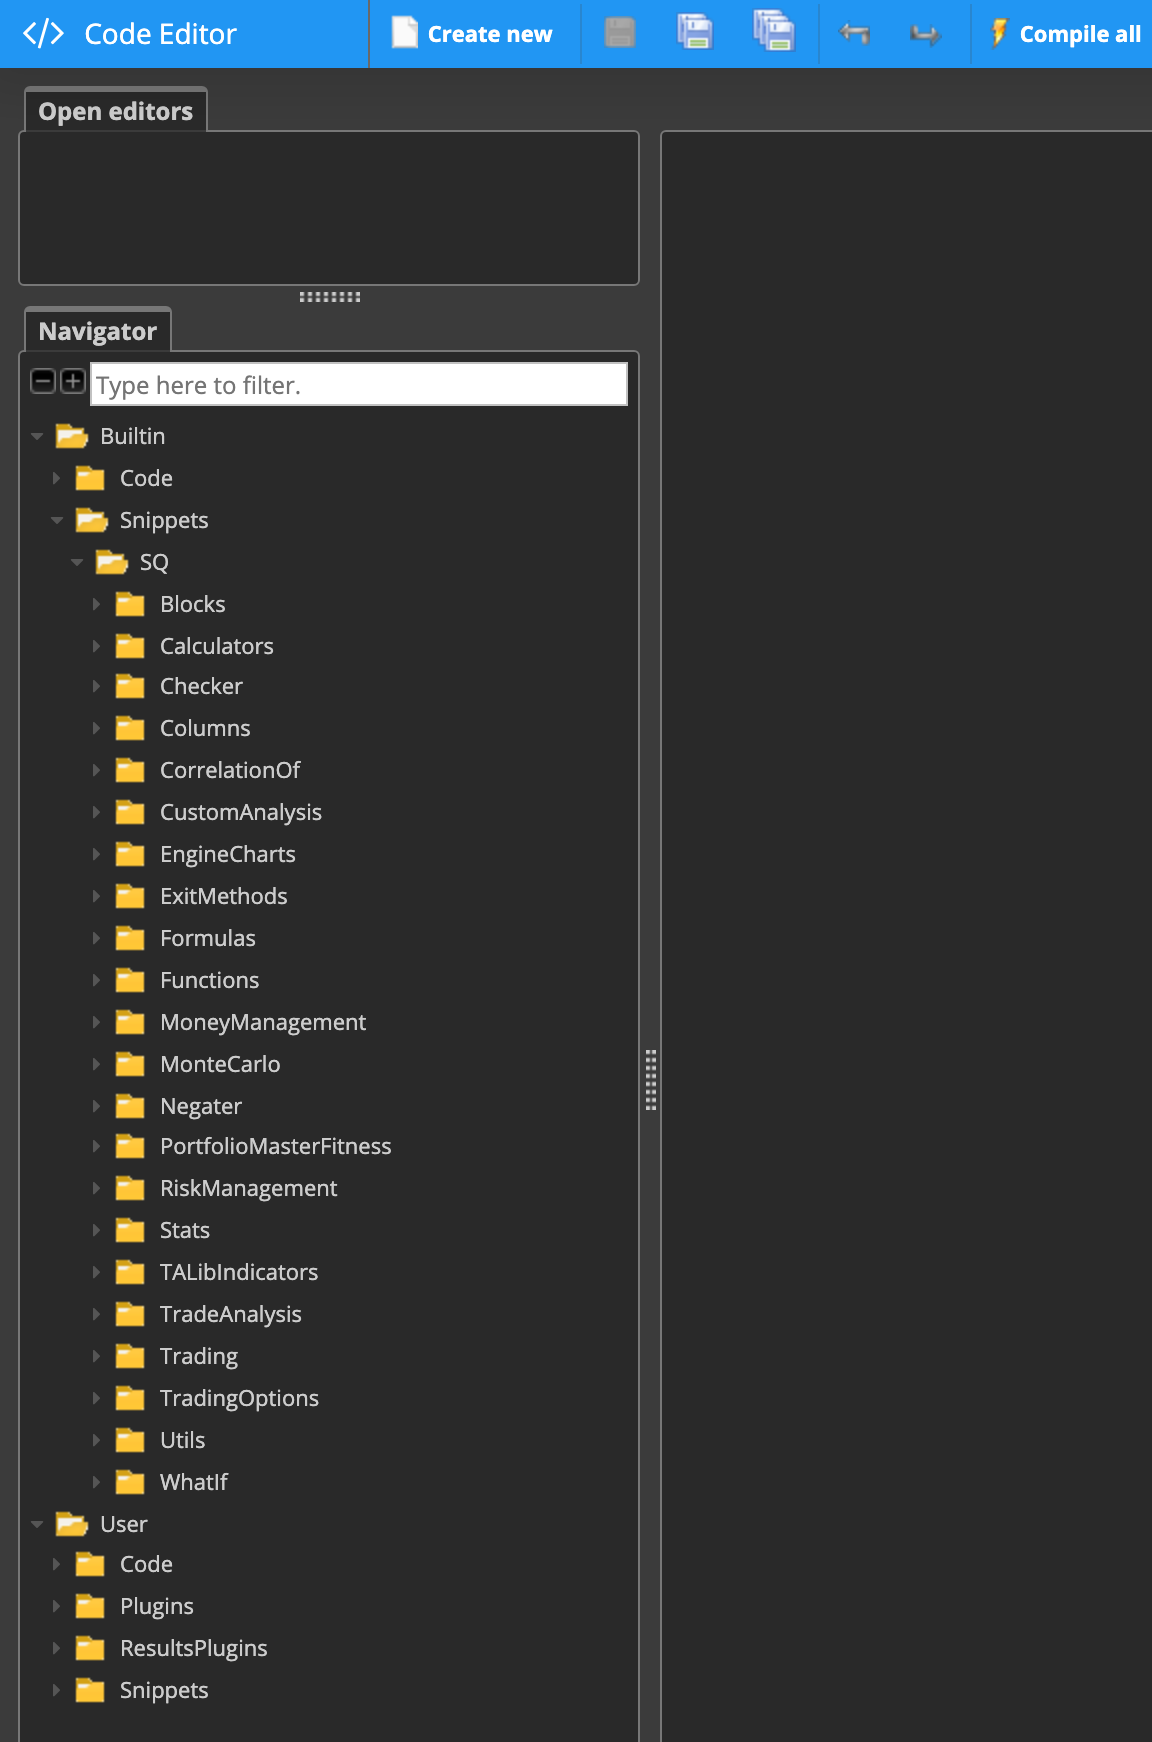
Для трейдеров, которые хотят выйти за пределы готовых блоков и писать собственный код, StrategyQuant X документирует несколько точек входа в так называемом редакторе кода. К ним относятся публичный программный интерфейс (Public API), работа с группами результатов (Results Groups), добавление собственных индикаторов и сигналов, дополнение столбцов базы данных или фильтров, логирование, подключение собственных JAR-библиотек, а также импорт и экспорт собственных фрагментов кода, так называемых сниппетов.
Этот список описывает документированные точки входа, а не полное введение в программирование. Тому, кто хочет использовать эти функции, по-прежнему нужны базовые знания программирования, документация не заменяет обучение программированию.
Что показывает документированный пример кода
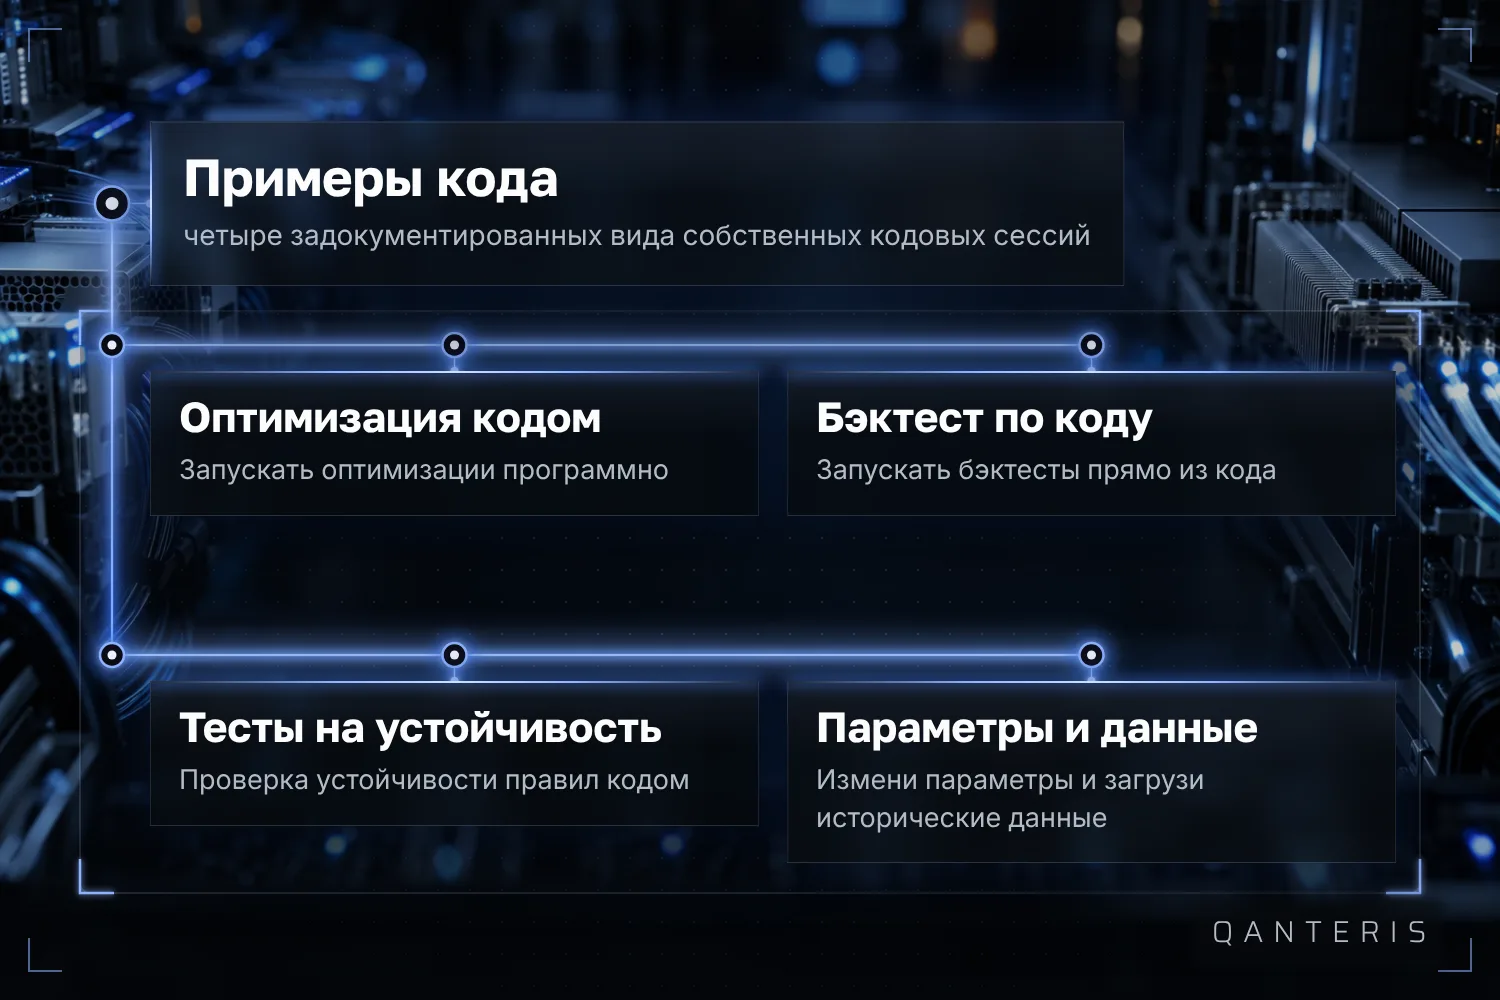
Помимо простого перечисления точек входа, есть документированные примеры так называемых Coding Sessions. Они показывают, как программно запускать оптимизации и бэктесты, как выполняются тесты на устойчивость через код, как менять параметры стратегии и настройки задач через собственный код, и как загрузить исторические данные в сниппет.
Эти примеры предполагают работу в Code Editor со сниппетами на базе Java. Они описывают прошлые тестовые конфигурации, а не заранее гарантированные результаты, и не показывают стратегии, которые в прошлом заработали больше, чем потеряли. Кто хочет повторить эти примеры, тому тоже нужны навыки программирования, совсем без кода здесь не обойтись.
Пример подробно: запуск оптимизации через код
Один из задокументированных примеров называется CAOptimizationByProgramming. Сниппет показывает, как запустить оптимизацию первой стратегии в базе данных (Databank) через собственный код, вместо того чтобы запускать этот процесс вручную через интерфейс.
Этот пример предполагает собственный код на Java в Code Editor и иллюстрирует задокументированный случай применения, а не общее обещание для любого рабочего процесса оптимизации. Код нельзя без изменений перенести один в один на любую другую конфигурацию, и пример не доказывает, что оптимизация, запущенная через код, даёт лучшие результаты, чем запущенная вручную.
Интерфейс Program: собственная логика за пределами конструктора
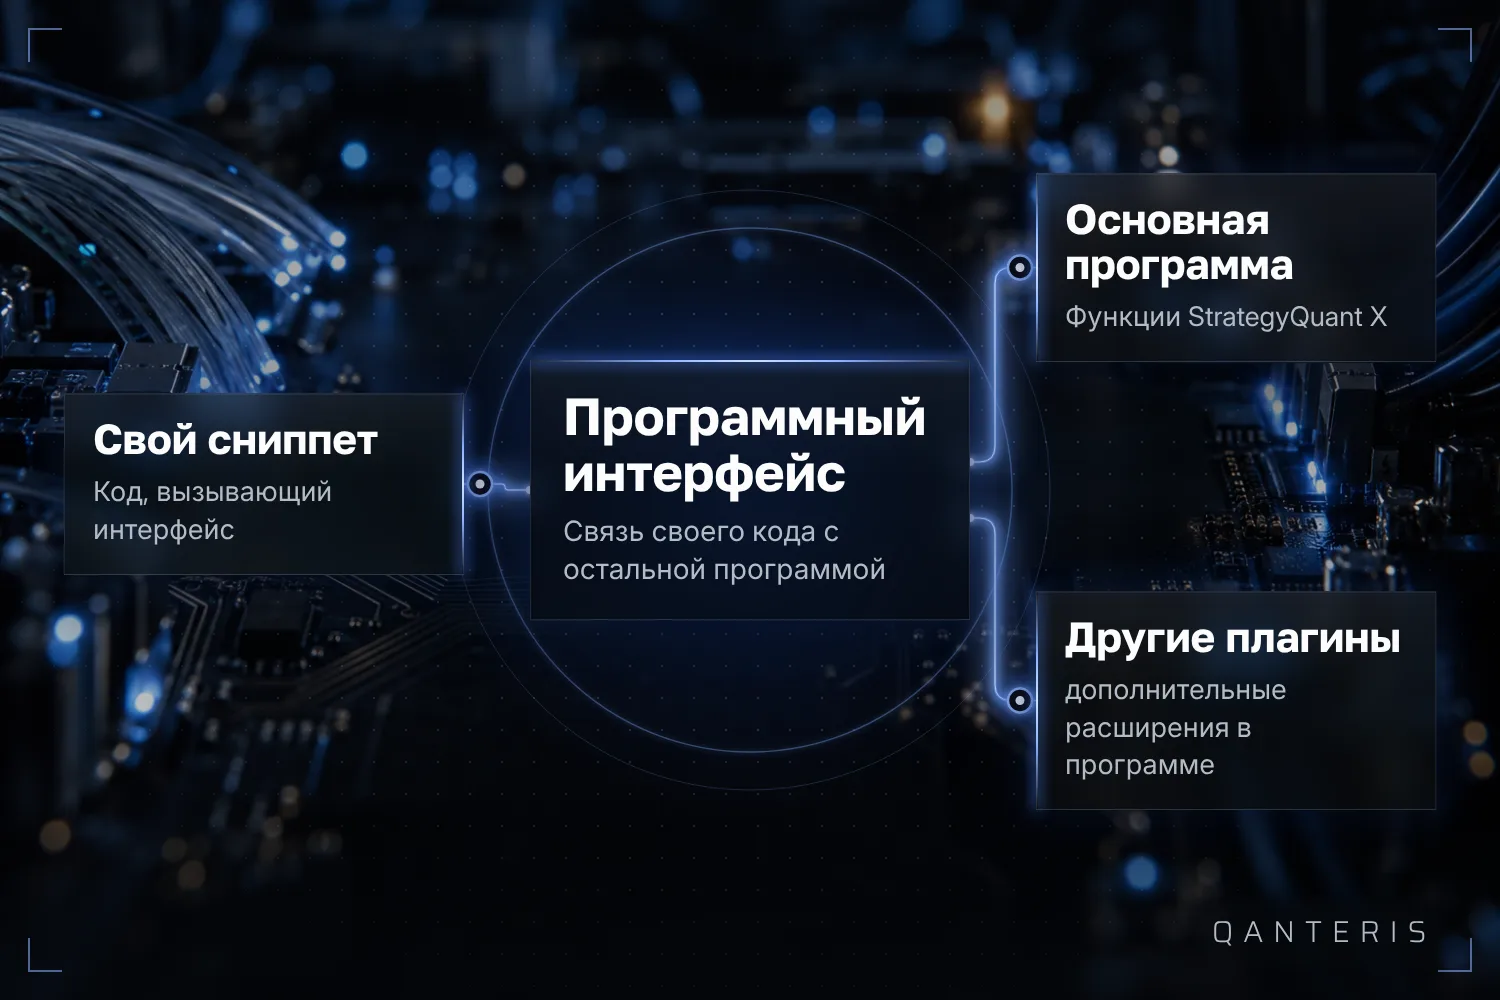
Для более сложной собственной логики StrategyQuant X документирует интерфейс под названием Program. Через него сниппеты или другие плагины могут вызывать функции из основной программы или из других плагинов. Это тот путь, через который собственный код связывается с остальной программой, когда визуальных блоков уже недостаточно.
Этот интерфейс рассчитан на трейдеров, которые уже пишут собственный код в Code Editor. Он предоставляет задокументированные функции, а не неограниченный или недокументированный доступ, и здесь тоже знание программирования остаётся условием, чтобы применять его осмысленно.
Учиться дальше: бесплатный курс на YouTube
Если ты хочешь глубже разобраться в теме, есть полный курс по алгоритмической торговле в виде видеосерии на YouTube-канале производителя. Он охватывает стратегии для Forex, фьючерсных и фондовых рынков.
Этот курс лежит вне самой программы, это внешне размещённый видеоматериал и не часть какой-либо определённой ступени лицензии. Он не заменяет собственную практику и не является обещанием ремесленного мастерства или положительных результатов в бэктесте, он отправная точка, из которой ты учишься дальше.
Что тебе говорят бэктест и оптимизация, а что нет
Всё, что в этой статье описано на примерах оптимизации, бэктеста и тестов на устойчивость, работает на исторических данных. Бэктест показывает тебе, как правило повело бы себя в прошлом при выбранных допущениях. Он не показывает тебе, как то же самое правило поведёт себя завтра.
И сниппет вроде CAOptimizationByProgramming тут ничего не меняет: он запускает оптимизацию быстрее и воспроизводимее, но он ничего не говорит о том, устоит ли оптимизированная стратегия за пределами протестированного периода. Наблюдение за работающей программой и её поддержка остаются твоей задачей, автоматическое выполнение правил её с тебя не снимает.
Эта статья служит обучению и не является инвестиционным консультированием. Прошлые результаты, в том числе результаты бэктестов, не гарантируют будущих результатов. Торговля финансовыми инструментами связана с рисками, ты можешь потерять деньги.
Эта статья служит обучению и не является инвестиционным консультированием. Прошлые результаты ничего не гарантируют на будущее.
А как это делаешь ты? Расскажи в сообществе. Бесплатно, на твоём языке.
Зарегистрируйся бесплатно