Алго-трейдинг: создание и проверка стратегий
Нужно ли уметь программировать, чтобы заниматься алго-трейдингом? И что вообще делает стратегию устойчивой, прежде чем она запускается автоматически? Эта статья отвечает на оба вопроса в двух местах, подкреплённых доказательствами: как возникает стратегия и как её проверяют. Ты получаешь два документированных пути построения торговой стратегии, порядок, в котором проверки на устойчивость имеет смысл проводить, и объяснение того, как работает анализ Монте-Карло и где заканчивается его доказательная сила.
Два пути построения торговой стратегии
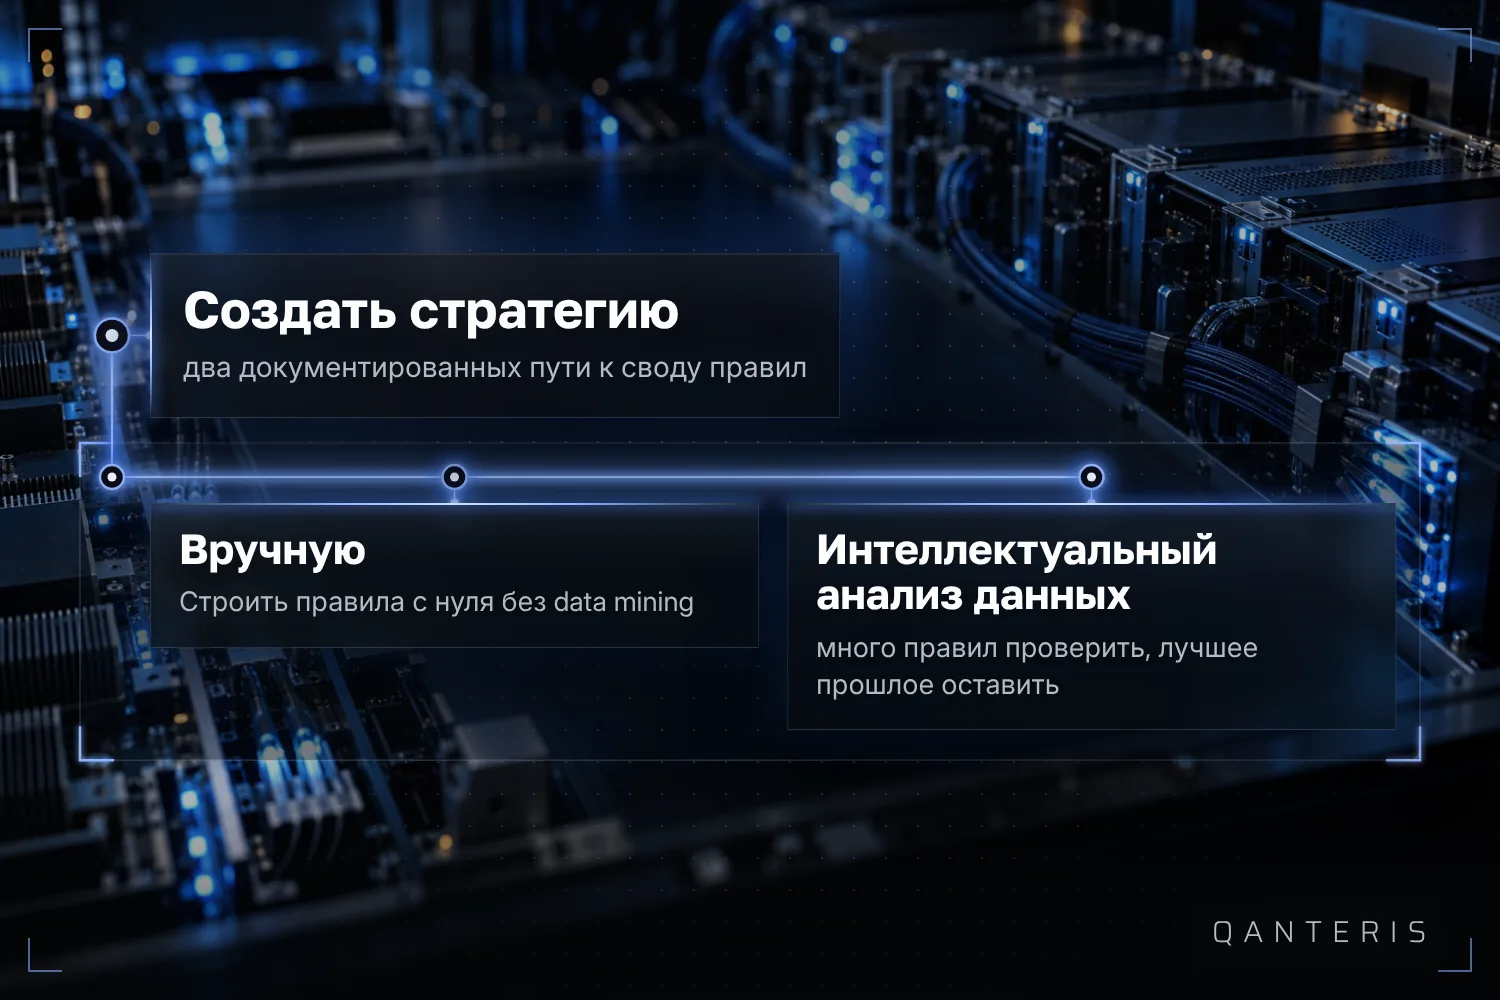
На практике можно различить два подхода. Один это классическое создание стратегии: ты строишь стратегию с нуля, без методов data mining, обычно исходя из собственной рыночной идеи или известного паттерна. Другой это data mining: при нём автоматически тестируется большое число правил, а в конце остаётся стратегия с лучшим наблюдавшимся историческим результатом. Оба пути ведут к стратегии, основанной на правилах, но различаются тем, как возникают эти правила.
Высокий исторический результат из прогона data mining показывает, как правило вело себя в прошлом. Он ничего не говорит о том, как оно будет вести себя в будущем, и он также не является доказательством того, что это правило объективно лучшее.
Что показывает исследование на множестве протестированных FX-стратегий
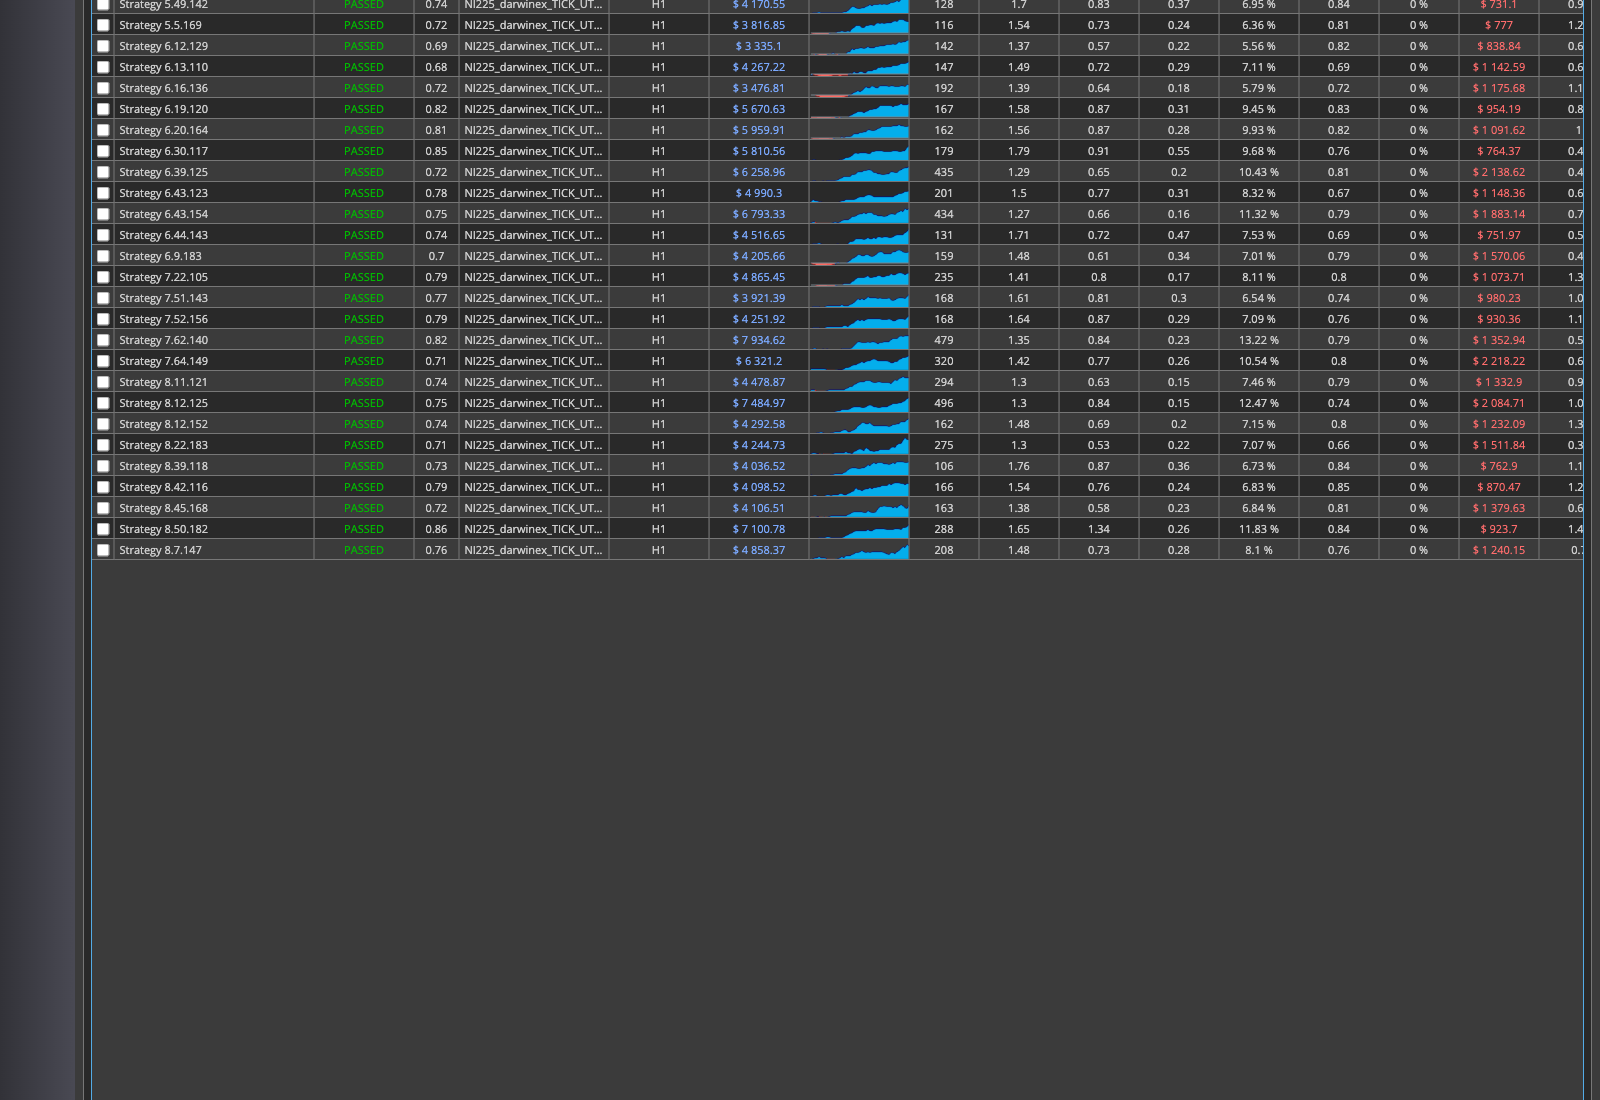
Как из большого количества протестированных стратегий отобрать пригодные, это отдельный вопрос. Документированная серия статей на эту тему опирается на исследование 2019 и 2020 годов, которое занималось методологией Feature Selection на большом числе протестированных FX-стратегий.
Результаты этого исследования относятся к тем стратегиям и рынкам, которые проверялись тогда. Их нельзя автоматически перенести на другие рынки или таймфреймы, и они ничего не говорят о том, покажет ли отдельная стратегия в будущем результат, похожий на тест. Что даёт исследование: метод, с помощью которого из множества протестированных правил можно выделить признаки, помогающие при отборе.
Почему проверка на робастность начинается только после оптимизации
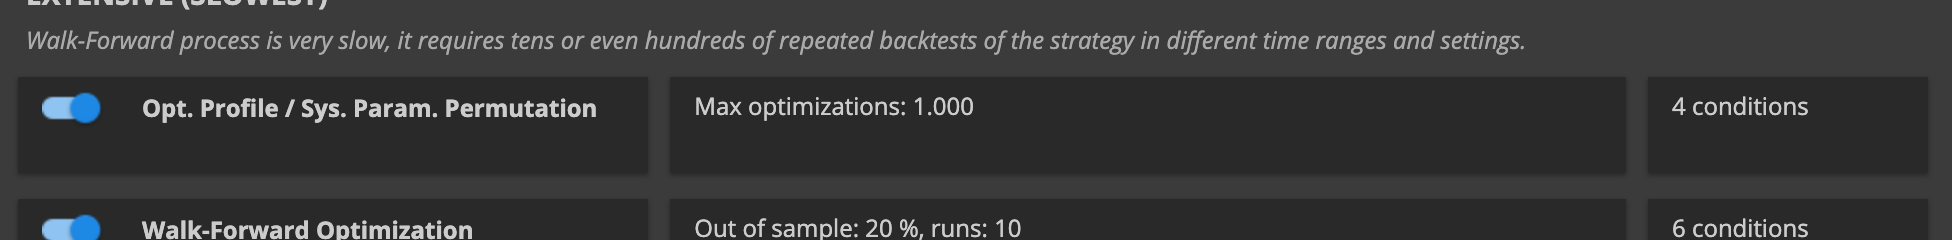
Две документированные методы проверки на робастность обе предполагают, что параметры стратегии сначала были оптимизированы: Optimization Profile и System Parameter Permutation. Только когда оптимизация дала ряд прогонов оптимизации, один из этих методов можно применить к этому результату.
Это означает и следующее: эти методы не заменяют оптимизацию, они на ней строятся. И прохождение этих проверок не является доказательством того, что стратегия на реальном, работающем рынке покажет похожий результат.
Как работает анализ Монте-Карло
Анализ Монте-Карло повторяет одну и ту же симуляцию много раз, при этом в каждом прогоне вносится небольшое случайное изменение. Согласно документации, большее число таких повторений повышает статистическую значимость, то есть надёжность, результата.
И здесь есть граница: метод работает с историческими или смоделированными данными. Он ничего не предсказывает о будущих движениях рынка, и больше повторений не превращают слабую стратегию в хорошую.
Что эти проверки показывают, а что нет
И проверка профиля оптимизации, и анализ Монте-Карло описывают, как стратегия вела себя на исторических или смоделированных данных. В документации они отнесены к индикаторам надёжности этих прошлых данных, а не к обещаниям того, как стратегия покажет себя на реальном, будущем рынке.
Это ограничение определяет весь метод. Тот, кто строит стратегию, тестирует её на прошлом, потому что другого источника данных нет. Что показывает проверка: насколько устойчив результат при небольших изменениях. О том, что произойдёт на рынке дальше, она не говорит ничего.
Что метод может сказать, а что нет
Алго-трейдинг в том виде, в каком он здесь описан, состоит из правил, их проверки на прошлых данных и их автоматизированного исполнения. Data Mining для поиска правил, проверка профиля оптимизации, System Parameter Permutation и анализ Монте-Карло показывают, насколько устойчивой была стратегия при варьировании данных и параметров. Они не показывают, как эта стратегия поведёт себя на рынке, которого ещё не было.
Тот, кто работает с этими инструментами, должен держать эту границу в голове при каждой новой проверке. Пройденная проверка на устойчивость это признак, а не доказательство.
Эта статья служит обучению и не является инвестиционным консультированием. Прошлые результаты, в том числе результаты бэктестов, не гарантируют будущих результатов. Торговля финансовыми инструментами связана с рисками, ты можешь потерять деньги.
Эта статья служит обучению и не является инвестиционным консультированием. Прошлые результаты ничего не гарантируют на будущее.
А как это делаешь ты? Расскажи в сообществе. Бесплатно, на твоём языке.
Зарегистрируйся бесплатно