Systematyczny trading: decyzja przed transakcją
Wielu uważa „systematyczny trading" za inne określenie „zautomatyzowanego tradingu": program, który wykonuje transakcje, bez ingerencji człowieka. Decydująca różnica nie leży jednak w wykonaniu, lecz wcześniej. W handlu systematycznym reguły są ustalone, zanim dojdzie do pierwszego trade'u: wejście, wyjście i postępowanie z pozycją są zdefiniowane z góry i sprawdzone na danych z przeszłości. To, czy na końcu według tych reguł handluje człowiek, czy wykonuje je automatycznie oprogramowanie, niczego tu nie zmienia. W tym artykule zobaczysz, jak ta różnica wygląda w praktyce, jakie dwie drogi oferuje do tego StrategyQuant X i gdzie leżą granice każdego sprawdzania na przeszłości.
Dwie drogi, jedna wspólna zasada
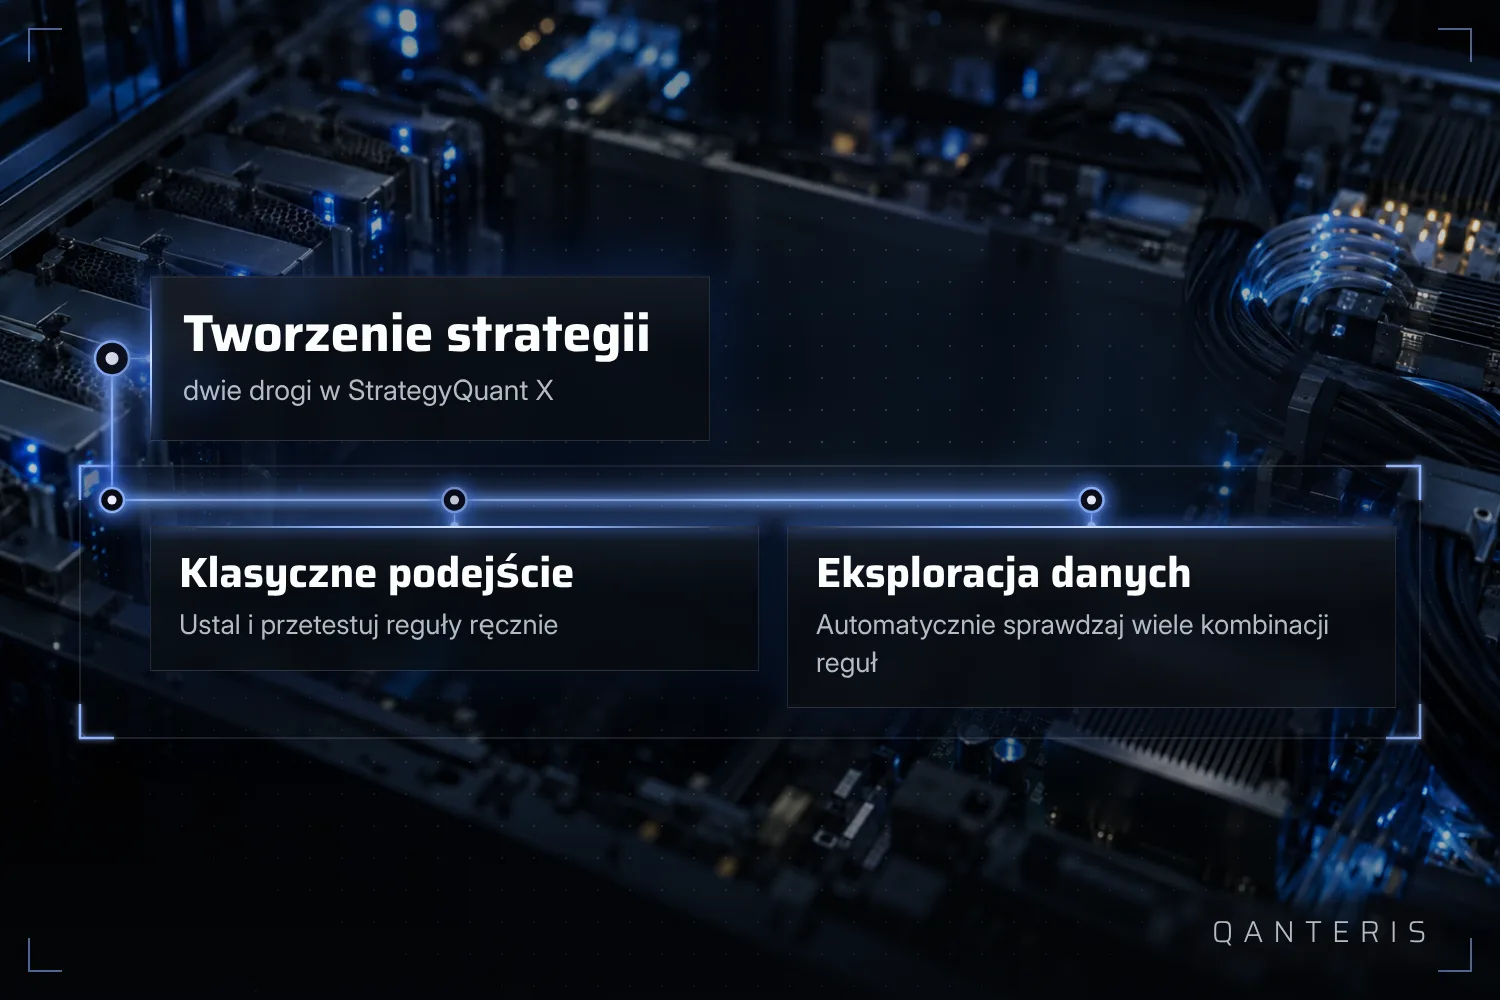
StrategyQuant X rozróżnia dwa zasadnicze podejścia do budowy strategii handlowej. Podejście klasyczne odpowiada ręcznemu tworzeniu strategii w AlgoWizard: sam ustalasz reguły. Podejście oparte na data miningu testuje natomiast dużą liczbę kombinacji reguł, aby znaleźć strategię z najwyższą zaobserwowaną historyczną performance. Żadna z tych dróg nie jest sama w sobie lepsza i żadna nie gwarantuje działającej strategii. Wspólny dla obu jest moment decyzji: reguły są ustalane, zanim dojdzie do trade'u w praktyce.
Klasyczna droga: ręczne budowanie i sprawdzanie reguł
Przy ręcznym tworzeniu, działającym metodą prób i błędów, wybierasz elementy składowe, takie jak wskaźniki, wzorce kursowe i typy zleceń, testujesz prototyp na danych historycznych i poprawiasz go, gdy wynik nie jest zadowalający, aby następnie przetestować go ponownie. To tradycyjny, niezautomatyzowany sposób pracy, w przeciwieństwie do automatycznego generowania strategii. Nawet wielokrotne powtarzanie tej czynności nie daje gwarancji, że strategia w przyszłości zadziała tak samo jak w teście. Decydujące w tej drodze jest jednak to: reguły są ustalone na długo przed tym, zanim zostaną zastosowane w handlu na żywo, i zostały wcześniej sprawdzone na danych z przeszłości. Właśnie to czyni to postępowanie systematycznym, nawet bez tego, że jakieś oprogramowanie automatycznie przeszukuje reguły.
Droga data-miningu: automatyczne przeszukiwanie wielu kombinacji reguł
Podejście data-miningowe w StrategyQuant X idzie odwrotną drogą: zamiast ręcznie testować pojedynczy pomysł na regułę, oprogramowanie przeszukuje dużą liczbę kombinacji reguł i ustala, która z nich osiągnęłaby w przeszłości najwyższą zaobserwowaną wydajność. To również jest najpierw tylko sprawdzeniem na danych historycznych, a nie twierdzeniem o przyszłości. Różnica w stosunku do klasycznej drogi nie leży w zasadzie, lecz w zakresie: zamiast ręcznie testować garstkę wariantów, oprogramowanie sprawdza automatycznie wiele wariantów. Zasada pozostaje ta sama: ustalić reguły przed użyciem i sprawdzić je na danych z przeszłości.
Narzędzia, które opierają się na już sprawdzonych regułach
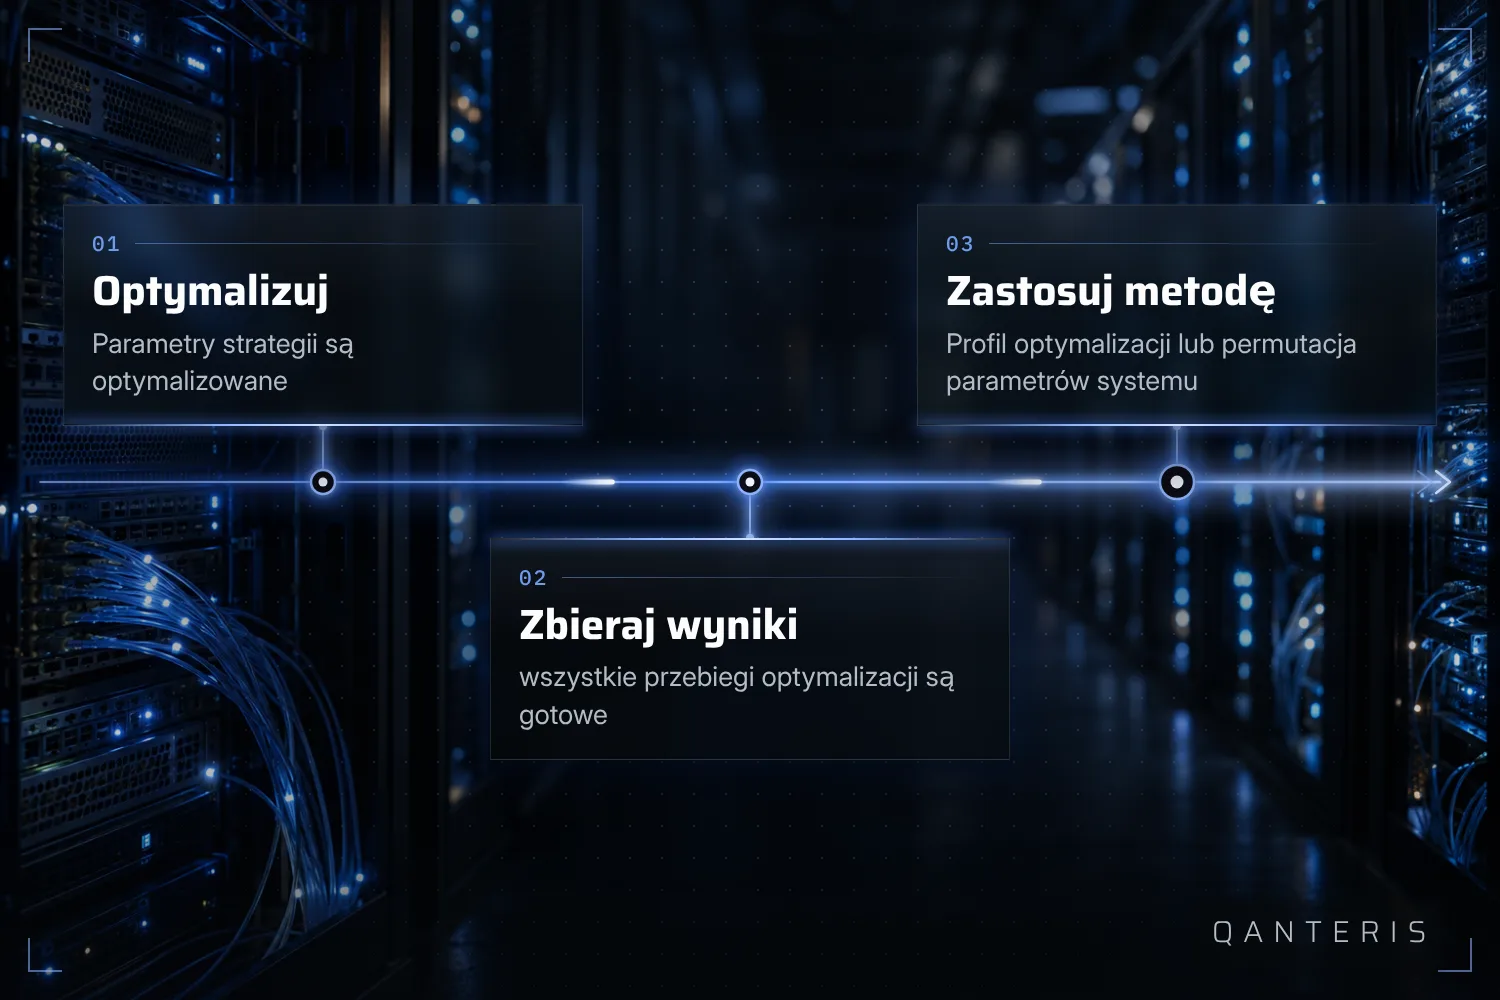
Niektóre narzędzia w StrategyQuant X zakładają już zakończony krok sprawdzania. Optimization Profile i System Parameter Permutation oba sięgają po wyniki wszystkich przebiegów optymalizacji: parametry strategii muszą najpierw zostać zoptymalizowane, zanim jedna z tych dwóch metod zostanie zastosowana do tych wyników. To także pokazuje zasadę: właściwy krok obliczeniowy, optymalizacja, następuje najpierw, ocena przychodzi potem. Ani optymalizacja, ani jedna z tych dwóch metod sama w sobie nie dowodzi, że badana strategia jest odporna. Jedynie porządkują i oceniają wyniki, które już istnieją.
Analiza Monte Carlo: ta sama symulacja, powtarzana wiele razy
Kolejnym przykładem wcześniej sprawdzonego, powtarzanego stosowania reguł jest analiza Monte Carlo. Powtarza ona tę samą symulację wiele razy, przy czym w każdym przebiegu wprowadzane są drobne losowe zmiany. Zgodnie z materiałem producenta większa liczba powtórzeń zwiększa wartość statystyczną, a więc i wiarygodność zagregowanych wyników. Także tutaj obowiązuje to samo ograniczenie co przy każdej innej opisanej tu metodzie: więcej powtórzeń czyni wypowiedź o przeszłości wiarygodniejszą, ale nie jest gwarancją, że strategia będzie w przyszłości handlować z zyskiem. Analiza opisuje symulowane dane z przeszłości, a nie prognozę.
Czego nie pokazuje sprawdzanie przeszłości
Każda z opisanych metod, czy to testowanie ręczne, Data Mining, Optimization Profile, System Parameter Permutation czy analiza Monte Carlo, ma jedno wspólne: analizuje dane, które już należą do przeszłości. Dotyczy to zarówno backtestów, jak i symulacji oraz optymalizacji. To samo w sobie nie mówi jeszcze nic o tym, jak te same reguły zachowają się na przyszłych, nieznanych jeszcze danych rynkowych. To nie słabość pojedynczej metody, lecz zasadnicza granica każdego sprawdzania przeszłości. Kto ustala reguły z wyprzedzeniem, ręcznie czy za pomocą oprogramowania, nie dostarczył tym samym dowodu, że reguły te będą zachowywać się w przyszłości tak samo.
Kto ponosi odpowiedzialność
Odpowiedzialność za prawidłową ocenę nowej strategii i za znajomość jej mocnych stron, słabości i granic, zanim zostanie użyta w handlu na żywo, ponosi użytkownik, a nie oprogramowanie. Dotyczy to niezależnie od tego, którą z dwóch dróg wybrałeś i ile zautomatyzowanych kroków sprawdzających jest przed tym. Nawet zdany test automatyczny nie zastępuje własnej oceny, czy strategia pasuje do twojego celu i twojej skłonności do ryzyka.
Uwaga o pochodzeniu badania
Część materiału producenta dotyczącego oceny i wyboru strategii wygenerowanych w StrategyQuant X opiera się na badaniu z lat 2019 i 2020. Badanie to powstało przed późniejszymi wersjami produktu i przed zmienionymi od tego czasu warunkami rynkowymi. Wniosków z niego nie można więc przenosić na obecną sytuację bez sprawdzenia, odnoszą się one do okresu, w którym badanie przeprowadzono.
Co może dać trading systematyczny, a czego nie
Trading systematyczny oznacza najpierw tylko jedno: reguły są ustalone, zanim odbędzie się pierwszy trade, i zostały wcześniej sprawdzone na danych z przeszłości. Dotyczy to zarówno klasycznej drogi ręcznej, jak i drogi Data Mining w StrategyQuant X. Automatyzacja jest przy tym możliwym narzędziem wykonania, a nie warunkiem samej zasady. Za każdym razem otwarte pozostaje pytanie, jak te same reguły zachowają się na danych, których jeszcze nikt nie widział, i dokładnie na to żadna z opisanych tu metod nie potrafi sama z siebie odpowiedzieć. Ta decyzja, aby ocenić strategię i znać jej granice, pozostaje przy tobie.
Ten artykuł ma charakter edukacyjny i nie stanowi porady inwestycyjnej. Wyniki historyczne, także z backtestów, nie gwarantują przyszłych wyników. Handel instrumentami finansowymi wiąże się z ryzykiem i możesz stracić pieniądze.
Ten artykuł ma charakter edukacyjny i nie jest doradztwem inwestycyjnym. Wyniki osiągnięte w przeszłości nie gwarantują przyszłych wyników.
A jak ty to robisz? Opowiedz w społeczności. Za darmo, w twoim języku.
Zarejestruj się za darmo