Symulacja Monte Carlo w tradingu: co pokazuje
Zbudowałeś strategię handlową i przetestowałeś ją w backteście. Ale jak stabilny jest ten wynik, gdyby drobne rzeczy potoczyły się inaczej, gdyby transakcje wystąpiły w innej kolejności albo poślizg był nieco większy? Właśnie tu wchodzi symulacja Monte Carlo w tradingu. Bierze twój już zakończony backtest i powtarza go wiele razy z drobnymi, losowymi zmianami. Z tych wielu powtórzeń powstaje statystyczne oszacowanie tego, jak ryzykowna i jak dochodowa była twoja strategia w lekko zmienionych warunkach przeszłości. W tym artykule zobaczysz, co konkretnie zmienia się w takim przebiegu, jakie wskaźniki przy tym powstają, dlaczego liczba przebiegów ma znaczenie i gdzie ta metoda napotyka swoje granice.
Czym jest symulacja Monte Carlo w tradingu
Analiza Monte Carlo to metoda, która powtarza symulację strategii wiele razy z drobnymi, losowymi zmianami. Celem jest statystyczne oszacowanie ryzyka i zachowania zysku oraz straty tej strategii. Zawsze zakłada się przy tym już zakończony backtest: analiza Monte Carlo opiera się na tym backteście, a nie zastępuje go.
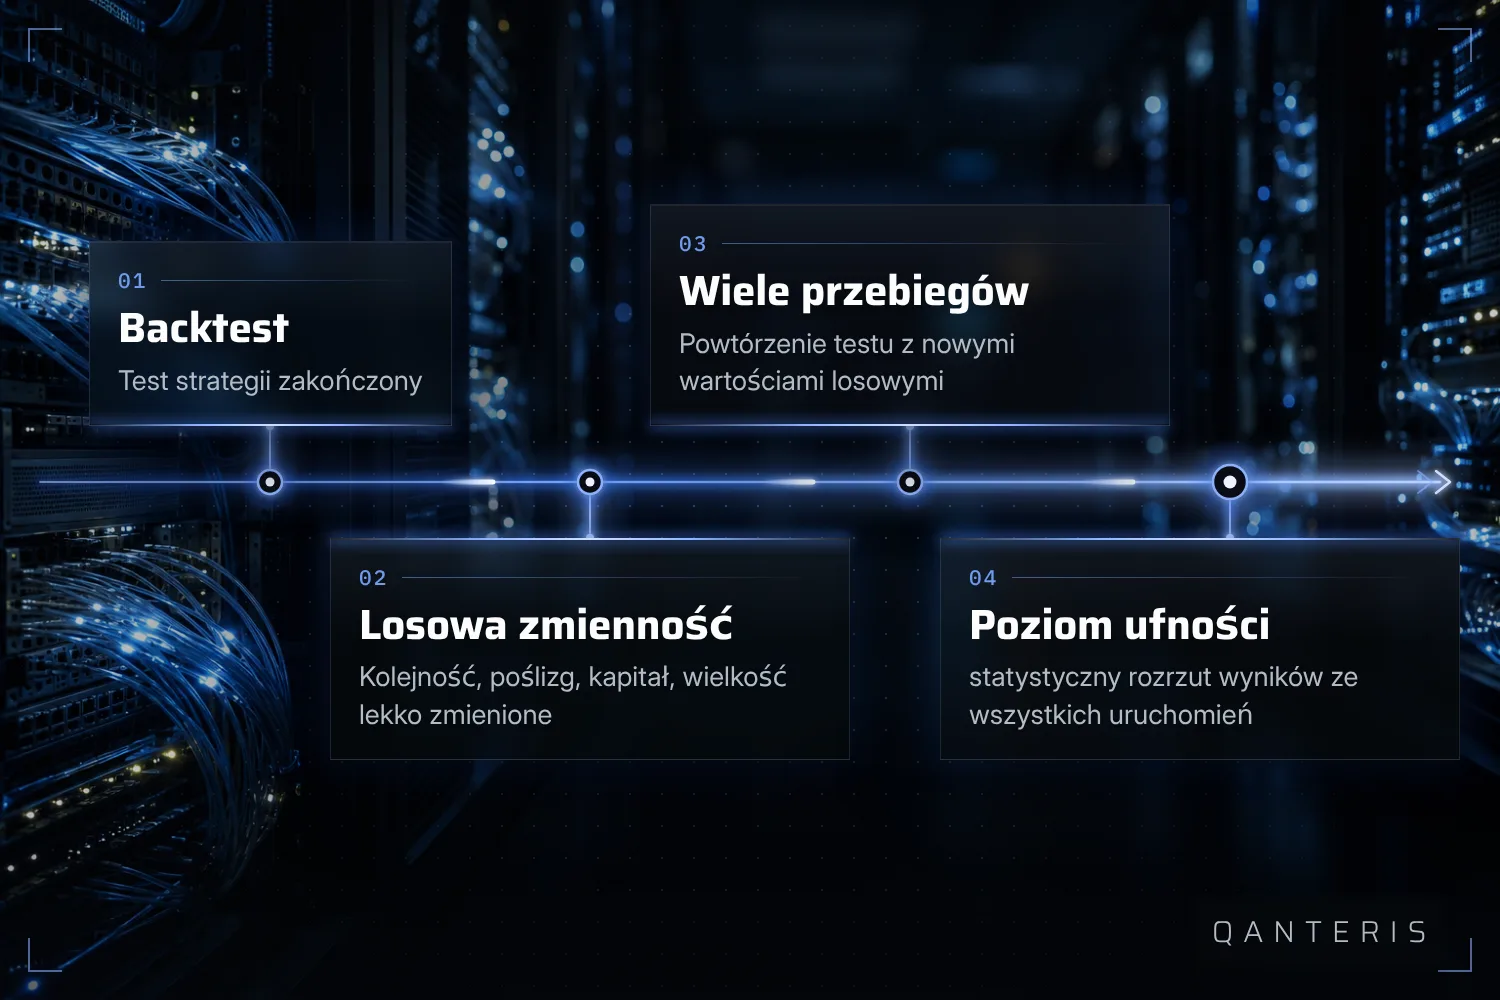
Tę zasadę można opisać jako przebieg. Na początku stoi gotowy backtest twojej strategii. Z tego backtestu powstaje następnie bardzo wiele pojedynczych przebiegów, w których za każdym razem wprowadza się drobne losowe zmiany. Na końcu tych wielu przebiegów stoi ocena statystyczna w formie poziomów ufności, więcej na ten temat w sekcji dotyczącej wskaźników poniżej.
Co zmienia się przy każdym przebiegu
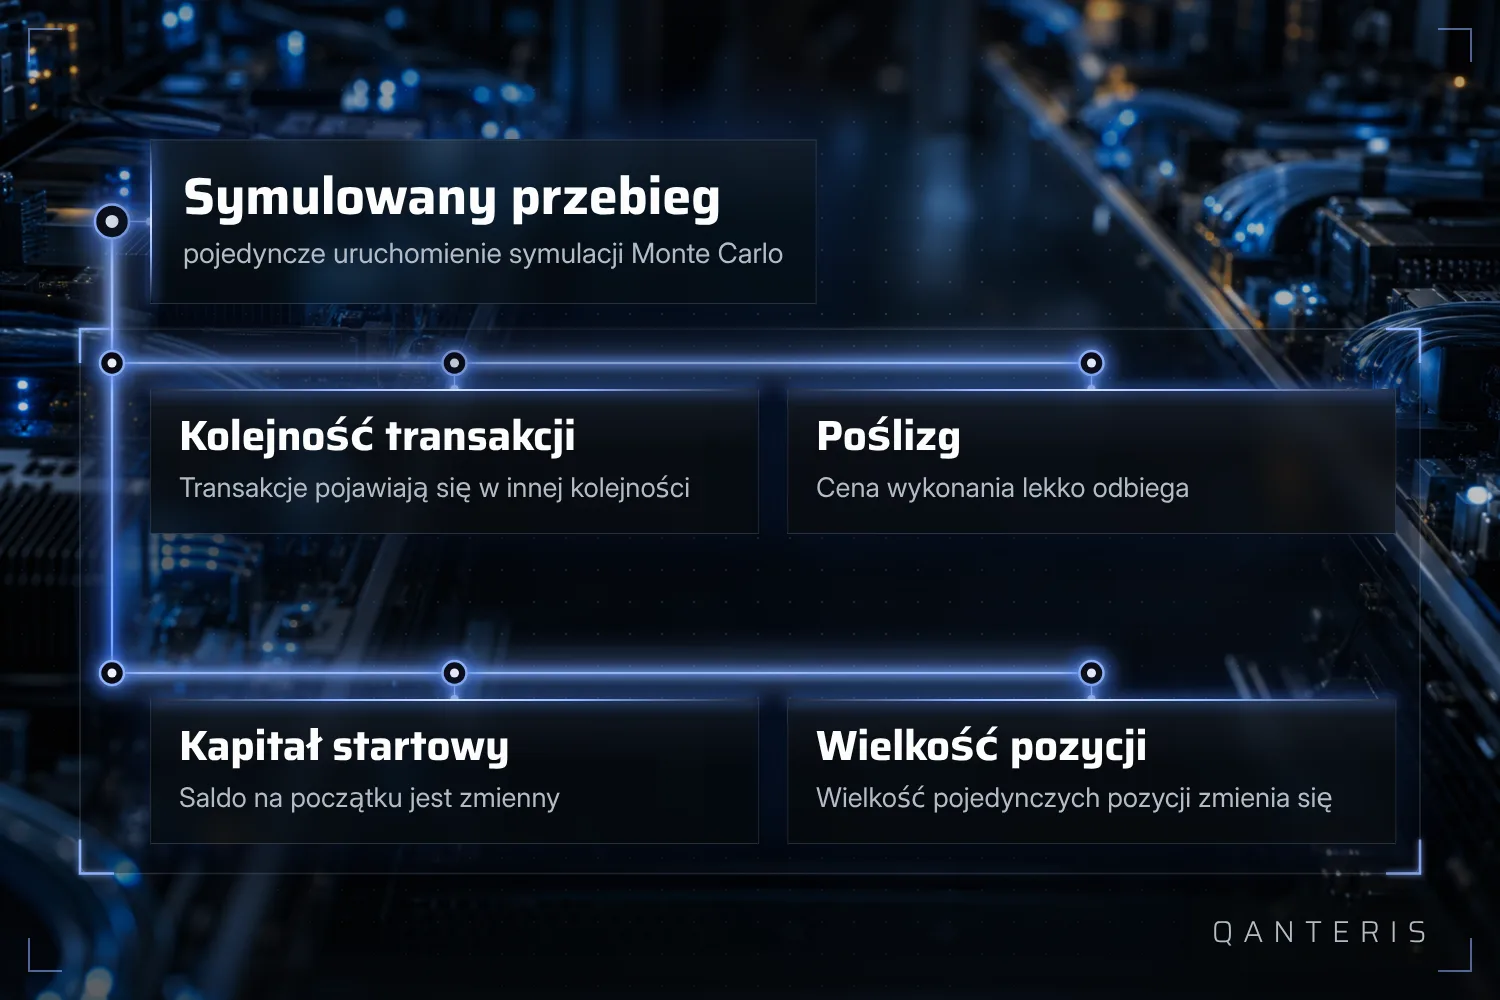
Test Monte Carlo symuluje dużą liczbę losowych scenariuszy, aby ocenić wyniki strategii handlowej. Zmienia się przy tym kilka czynników jednocześnie: kolejność, w jakiej pojawiają się transakcje, poślizg przy realizacji, kapitał początkowy i wielkość pozycji.
Ważne jest przy tym to, czym te scenariusze nie są. To obliczeniowe warianty twoich już istniejących danych historycznych, a nie rzeczywiste przyszłe ruchy rynku. Symulacja pokazuje ci, jak wrażliwa twoja strategia była na takie drobne przesunięcia, i nic więcej.
Jakie wskaźniki daje symulacja Monte Carlo
Symulacja Monte Carlo daje wyniki dla wcześniej ustalonych poziomów ufności. W tym celu oblicza ona w ramach wszystkich symulowanych scenariuszy wskaźniki takie jak zysk netto, procentowy zysk netto oraz stosunek zysku do obsunięcia. Warunkiem tego jest zawsze wcześniej zakończony backtest jako podstawa symulacji.
Te poziomy ufności powinieneś czytać jako statystyczny przedział, który opiera się na wahaniach danych historycznych. Nie gwarantują one przyszłej stopy zwrotu i nie są przewidywaniem tego, co wydarzy się w handlu na żywo.
Jak liczba symulacji wpływa na oszacowanie
Analiza Monte Carlo ma pokazać, jak wrażliwa jest strategia na zmiany takie jak cykle rynkowe czy kolejność transakcji. Obowiązuje przy tym zasada: im więcej przebiegów symulacji przeprowadzisz, tym wiarygodniejsze jest z reguły uzyskane z tego oszacowanie.
Ile przebiegów w danym przypadku ma sens, zależy od dostępnego czasu obliczeń i od ustawionej liczby symulacji. Nie ma stałej liczby, która w równym stopniu wystarczy dla każdej strategii i każdej sytuacji. Więcej przebiegów kosztuje więcej czasu obliczeń, za to obraz staje się pełniejszy.
Przykład: liczba symulacji w Portfolio Composer
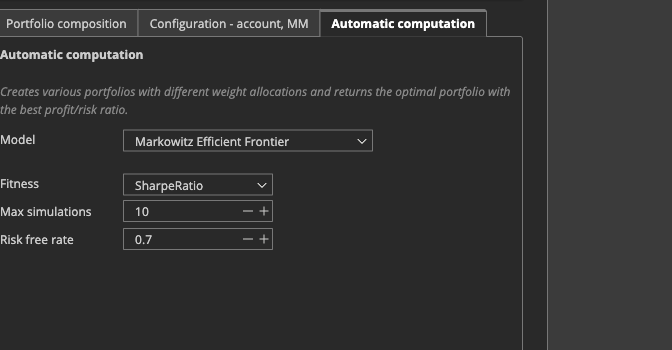
Konkretny przykład takiego ustawienia znajdziesz w Portfolio Composer. Jest tam pole o nazwie Simulations. Określa ono, ile symulowanych kombinacji wag jest ocenianych przy automatycznym obliczaniu portfela. Dokumentacja podaje dla tego przykładowe wartości takie jak 500 lub 1000.
Te liczby są przykładami dla tej jednej funkcji Portfolio Composer, a nie uniwersalnym wymogiem dla każdej strategii czy każdego portfolio. Jak przy każdej analizie Monte Carlo również tutaj obowiązuje: wyższa liczba symulacji może uczynić oszacowanie wiarygodniejszym, wymaga jednak więcej czasu obliczeń.
Symulacja kontroli equity jako kolejne zastosowanie
Obok klasycznej analizy Monte Carlo backtestu istnieje w praktyce jeszcze jedno pokrewne zastosowanie: symulacja kontroli equity. Włącza i wyłącza strategię na podstawie jej krzywej equity, aby porównać ze sobą różne modele kontroli equity i zmniejszyć ryzyko.
W darmowej wersji QuantAnalyzer do tej symulacji oceniana jest tylko część transakcji wynosząca 30 procent. Metoda ta może zmniejszyć ryzyko, ale nie eliminuje możliwego drawdownu.
Czego nie może dokonać symulacja Monte Carlo
Symulacja Monte Carlo pracuje wyłącznie na wariacjach już istniejących historycznych danych backtestowych strategii. Ponieważ powtarza istniejący backtest tylko z niewielkimi losowymi zmianami, nie wprowadza do gry nowych, dotąd nie widzianych warunków rynkowych ani przyszłego zachowania kursu.
To oznacza: dobry wynik z tego oszacowania pokazuje ci, jak twoja strategia zachowałaby się w lekko zmienionych wariantach przeszłości. Nie pokazuje ci, że strategia w przyszłości w handlu na żywo będzie przynosić zysk, i nie zastępuje też innych sprawdzeń, takich jak analiza walk-forward czy test out-of-sample. Symulacja Monte Carlo to jeden z kilku elementów, za pomocą którego możesz ocenić stabilność strategii wobec niewielkich zmian, i nic więcej.
Ten artykuł ma charakter edukacyjny i nie stanowi porady inwestycyjnej. Wyniki historyczne, także z backtestów, nie gwarantują przyszłych wyników. Handel instrumentami finansowymi wiąże się z ryzykiem i możesz stracić pieniądze.
Ten artykuł ma charakter edukacyjny i nie jest doradztwem inwestycyjnym. Wyniki osiągnięte w przeszłości nie gwarantują przyszłych wyników.
A jak ty to robisz? Opowiedz w społeczności. Za darmo, w twoim języku.
Zarejestruj się za darmo