Od pomysłu na handel do reguł: co naprawdę potrzebuje strategia
Masz pomysł: kupuj, gdy RSI mocno spada. To brzmi jak gotowa reguła, ale to dopiero początek. Strategia handlowa potrzebuje obok warunku wejścia także reguł wyjścia i reguł zarządzania pozycją, a właśnie tych brakuje przy samym pomyśle takim jak ten. Jeśli mimo to je zbudujesz, wynik w teście często zachowa się inaczej, niż się spodziewałeś, po prostu dlatego, że duża część potrzebnego zestawu reguł nie była jeszcze w ogóle zdefiniowana.
Ten artykuł pokazuje ci drogę od pomysłu handlowego do pełnego zestawu reguł: z czego się składa, jaki udokumentowany przebieg jest do tego przewidziany i dlaczego samo większe przeszukiwanie parametrów nie daje lepszej strategii. Na końcu będziesz wiedzieć, jakie pytania powinieneś zadać własnemu pomysłowi, zanim zlecisz jego zbudowanie.
Pomysł handlowy i zestaw reguł: dlaczego jedna reguła RSI nie wystarcza
Strategia handlowa to w istocie zbiór reguł jeśli-to: jeśli określone warunki są spełnione, oprogramowanie wykonuje określone działania. Dotyczy to niemal każdego stylu strategii, na przykład podążania za trendem, mean reversion czy czegoś zupełnie innego. Style różnią się przede wszystkim tym, jak zbudowane są reguły, a nie tym, że w ogóle są regułami jeśli-to.
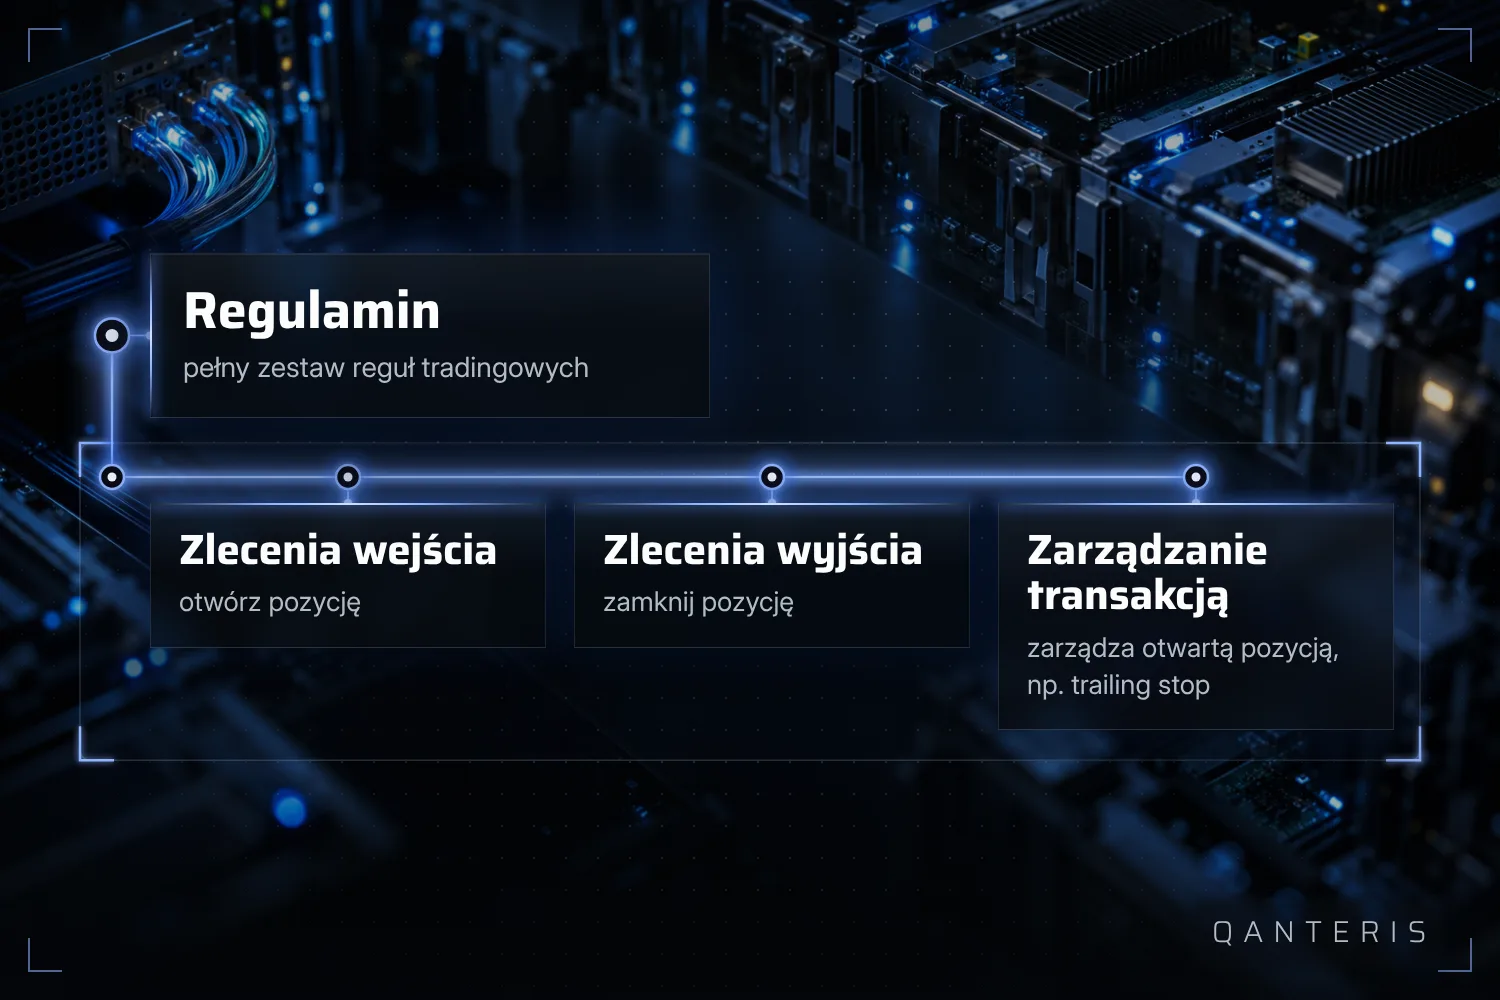
Pełny zestaw reguł składa się z trzech rodzajów elementów: zleceń wejścia, które otwierają pozycję, zleceń wyjścia, które ją zamykają, oraz poleceń zarządzania pozycją, na przykład przesuwania trailing stopa. Twój pomysł z RSI dostarcza tylko pierwszego elementu, warunku wejścia. Bez reguł wyjścia i bez reguł zarządzania pozycją pozostaje fragmentem, daleko od pełnego zestawu reguł.
Udokumentowana droga od wstępnego szkicu do gotowej strategii
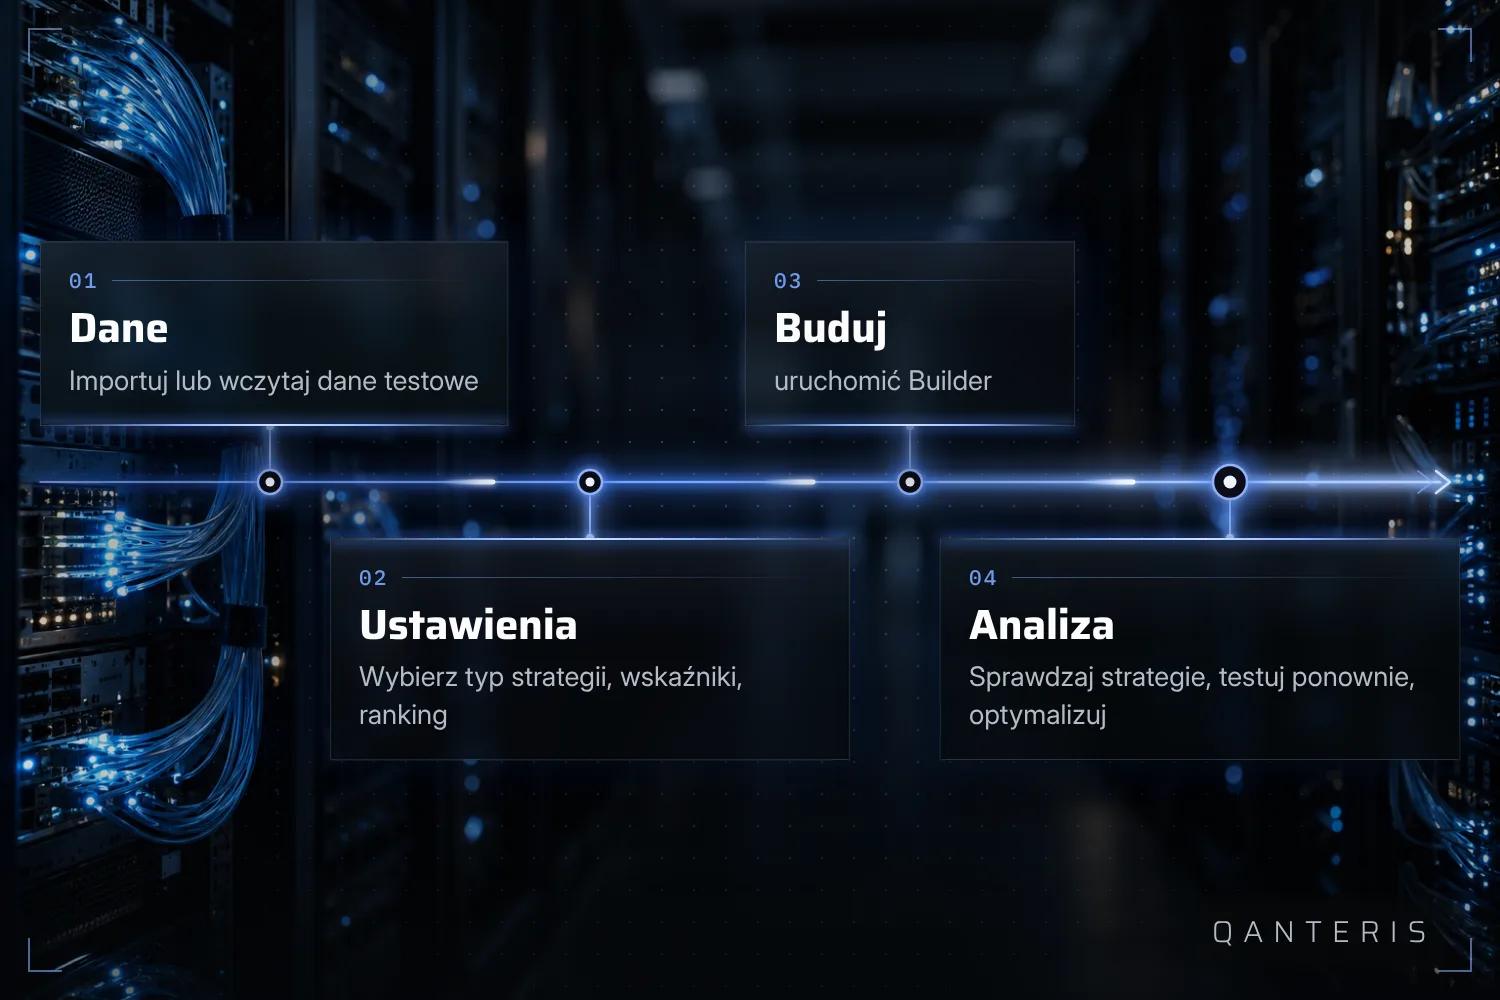
W dokumentacji produktu opisany jest standardowy przebieg, który prowadzi od pomysłu do strategii: importujesz lub wczytujesz dane testowe, w builderze ustawiasz takie rzeczy jak typ strategii, wskaźniki, typy zleceń i kryteria rankingu, uruchamiasz build, a potem oceniasz powstałe strategie, retestujesz je lub dalej optymalizujesz. To opisana droga, nie przymus. Nie musisz przechodzić jej krok po kroku dokładnie w ten sposób.
W starszej udokumentowanej wersji wyglądało to trochę inaczej. Najpierw konfigurowało się dane testowe z podziałem na In Sample i Out of Sample na potrzeby ewolucji genetycznej, potem ustalało się typ strategii, wskaźniki i typy zleceń, a dopiero na końcu konfigurowało się opcje rankingu, żeby odfiltrować strategie o zbyt niskim zysku. Ten opis dotyczy starszej wersji produktu, późniejsze wersje mogą to układać inaczej. Nie zakładaj więc, że pojedyncza ścieżka w menu jest ustalona raz na zawsze. Główna myśl zostaje jednak ta sama: najpierw ustal dane i elementy składowe, potem buduj, potem sprawdzaj.
Pomysł staje się szablonem: droga przez AlgoWizard
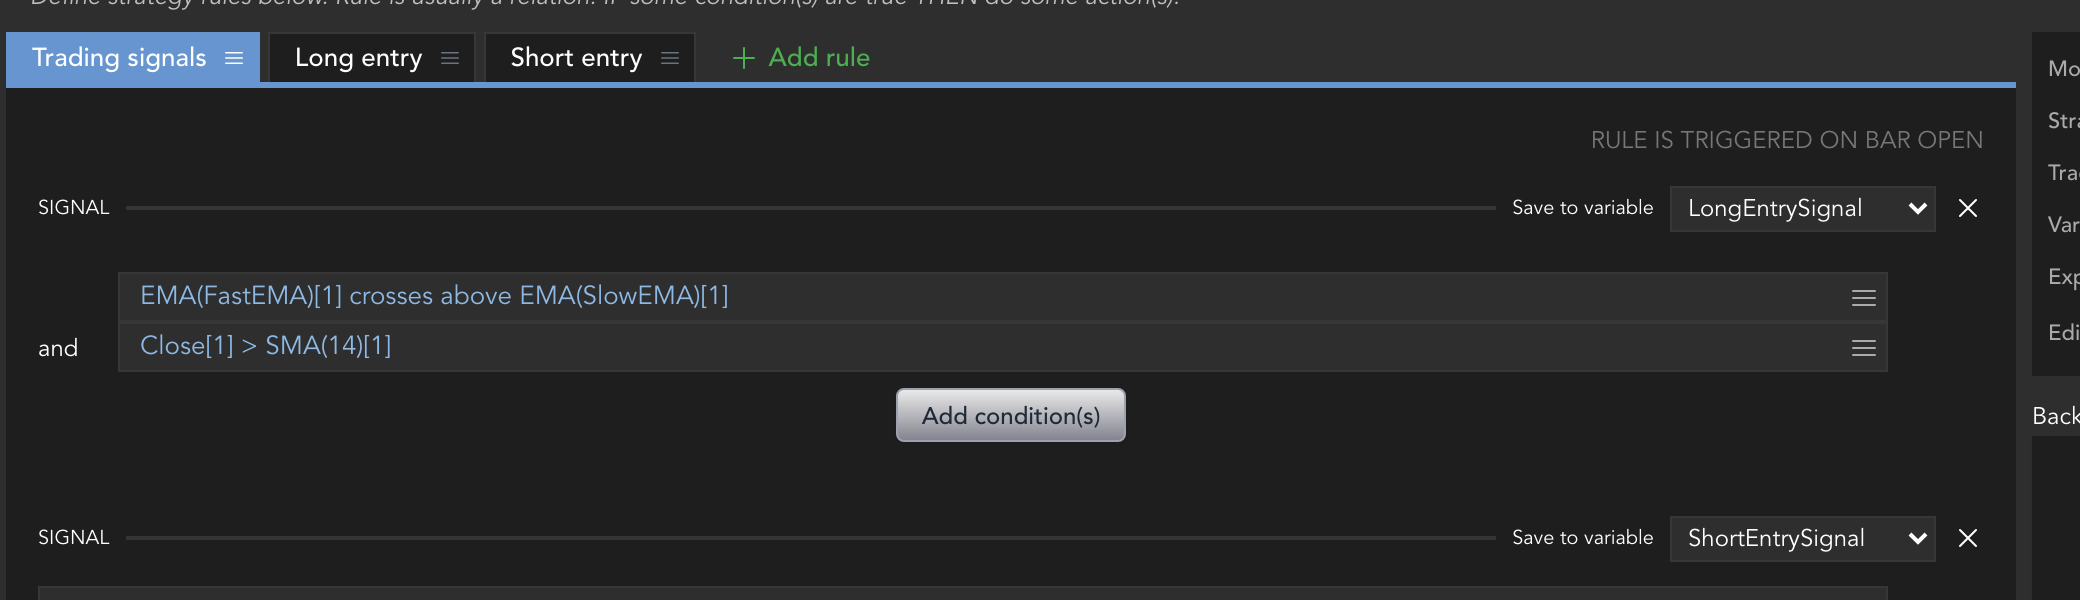
Udokumentowana, konkretna droga, aby z prostego pomysłu zrobić strukturę, którą da się zbudować, prowadzi przez AlgoWizard. Zakładasz tam nową strategię, przełączasz ją w tryb szablonu i budujesz warunek z wybranej referencji ceny przeciw wskaźnikowi, na przykład średniej kroczącej z określonym zakresem parametrów. Tak z twojego pomysłu na RSI powstaje struktura, z którą oprogramowanie faktycznie może pracować.
Jeden punkt, który powinieneś znać: dopóki strategia jest w trybie szablonu, zgodnie z dokumentacją nie możesz jej backtestować. Tryb służy tylko budowaniu struktury. Sprawdzić możesz dopiero wtedy, gdy go opuścisz.
Elementy, które oprogramowanie miesza za ciebie
Nie każdy element twojego zestawu reguł musi być ustalony ręcznie. Dokumentacja opisuje tak zwane Random Groups: ustawienia dla budowy strategii, które są przejmowane z pliku konfiguracyjnego i pozwalają oprogramowaniu losowo wybierać, które bloki z grupy faktycznie zostaną użyte, zamiast tego, żebyś narzucał każdy pojedynczy blok.
To jest praktyczne, kiedy chcesz dopuścić kilka sensownych wariantów reguły, nie ustawiając każdego z osobna ręcznie. Jak dokładnie wpłynie to na konkretną strategię, zależy od tego, jak skonfigurujesz grupy. Random Groups zdejmują z ciebie wybór bloków. Kontrola po tym zostaje po twojej stronie: sprawdź, które bloki ostatecznie trafiły do zbudowanej strategii.
Dlaczego więcej parametrów nie oznacza automatycznie więcej jakości
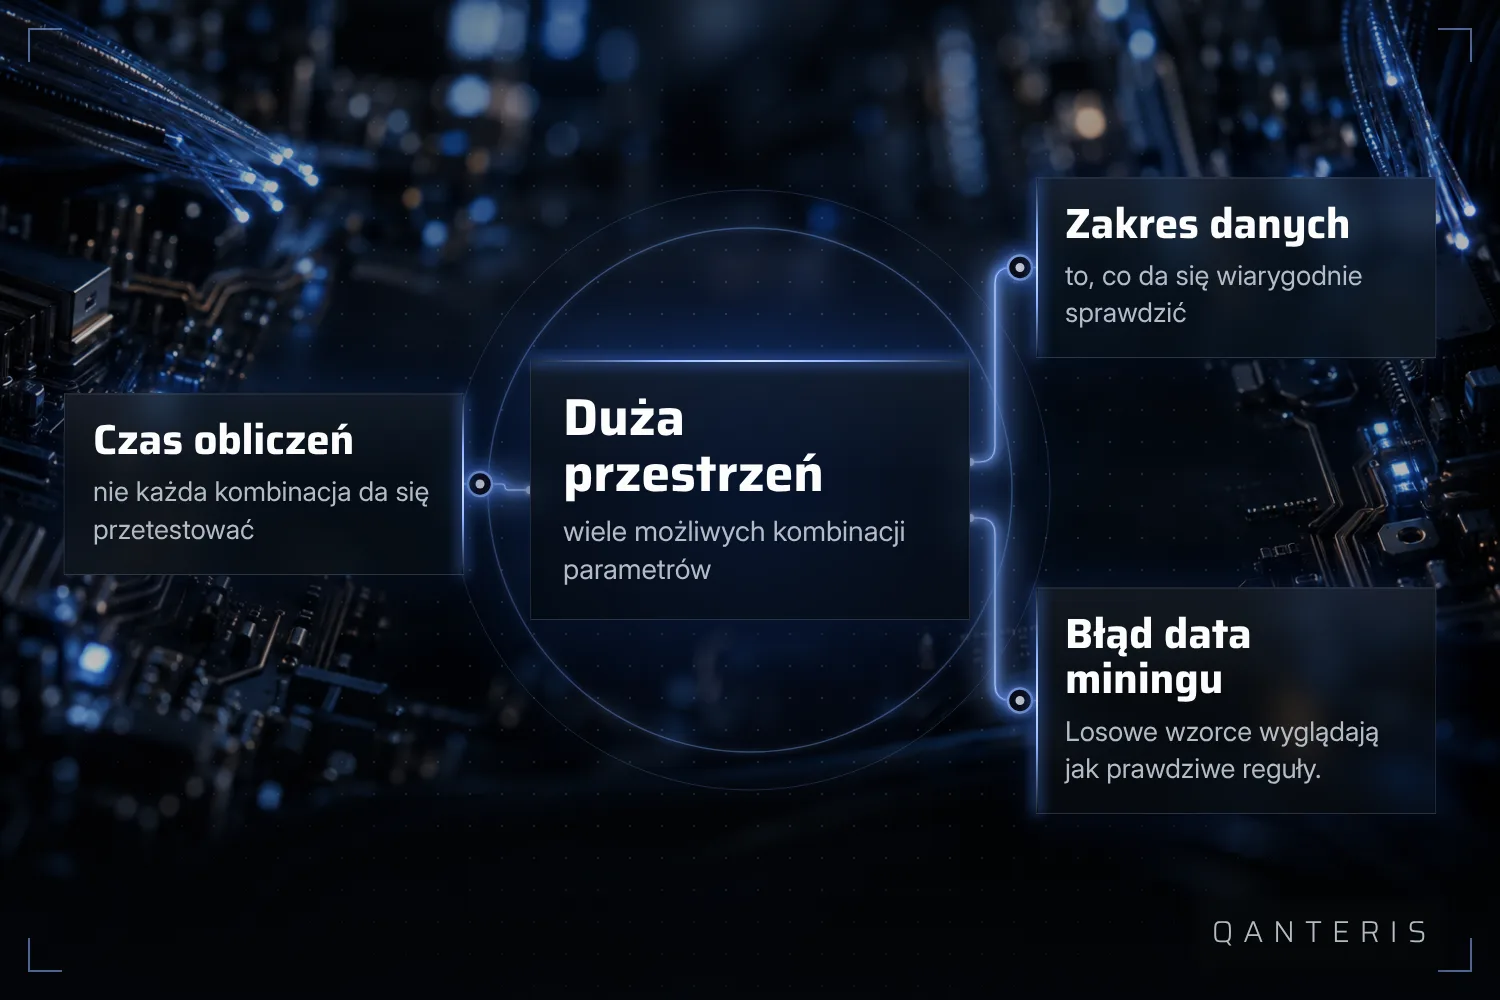
Błędny wniosek, na który w naszych testach trafiamy wciąż na nowo: więcej parametrów, więcej stopni swobody, więcej możliwych kombinacji, to przecież musi prowadzić do lepszych strategii. Rzeczywiste strategie mają zwykle znacznie więcej parametrów niż prosty przykład, a liczba możliwych kombinacji parametrów sięga od kilku tysięcy aż do miliardów czy bilionów. Przetestowanie każdej pojedynczej z nich jest po prostu niewykonalne, niezależnie od tego, ile czasu obliczeniowego masz do dyspozycji.
Wiele parametrów nie jest z gruntu złe. Ale przestrzeń poszukiwań, którą otwierasz przed builderem, powinna być świadomą decyzją, a nie taką, która po prostu rośnie razem z tym, bo dostępne są dodatkowe elementy.
Gdy backtest wygląda dobrze, ale nic nie mówi o przyszłości
Częstym błędem w myśleniu jest założenie, że duże przeszukiwanie i tak obejmie wszystko, co istotne. Jeśli pozwolisz, aby przeszukiwanie strategii dopuściło zbyt wiele kombinacji parametrów, StrategyQuant X może zwrócić strategię, której backtest wygląda dobrze, ale która w rzeczywistym handlu może zachowywać się inaczej. Ten wzorzec jest udokumentowany jako Data Mining Bias: gdy przestrzeń poszukiwań jest zbyt duża w stosunku do dostępnych danych i warunków testu, rośnie ryzyko, że oprogramowanie znajdzie przypadkowe wzorce w danych historycznych zamiast reguły, która odzwierciedla coś powtarzalnego.
To prowadzi nas do najważniejszego punktu w całym tym procesie. Backtest i liczba sprawdzonych kombinacji parametrów opisują tylko, jak pewien zestaw reguł zachowywał się na przeszłych danych albo jak duża była przestrzeń poszukiwań. Żadne z tych dwóch nie mówi nic o tym, jak strategia zachowa się na przyszłych, jeszcze nie widzianych danych rynkowych. To, co wyglądało dobrze w przeszłości, pozostaje obserwacją z przeszłości, niczym więcej.
Co powinieneś sprawdzić przy własnym pomyśle
Trzy pytania są warte zachodu, zanim zlecisz zbudowanie swojego następnego pomysłu, nawet jeśli ten artykuł nie odpowiada na nie za ciebie:
- Jakie wartości domyślne oprogramowanie faktycznie wypełnia, gdy zostawisz otwarte pole dotyczące wyjścia z pozycji lub zarządzania transakcją? Przyjrzyj się temu dokładnie we własnym buildzie, zamiast zgadywać.
- Od jakiego progu program ostrzega cię, że strategia ma za mało transakcji albo wydaje się nieodpowiednia do rzeczywistego handlu? Warto zwracać uwagę na takie ostrzeżenia, zamiast je przeklikiwać.
- Jak blisko tego, co faktycznie wpisałeś, pozostaje generowanie strategii oparte na AI lub na czacie? Porównaj wynik linia po linii ze swoim pierwotnym pomysłem.
Te pytania należą do twojej własnej weryfikacji. Nikt cię od nich nie zwolni, a ten artykuł też nie wymyśla na nie odpowiedzi.
Zbudować zestaw reguł to znać każdą z decyzji, które w przeciwnym razie zostaną podjęte po cichu za ciebie: wejście, wyjście, zarządzanie transakcją i zakres twojego przeszukiwania parametrów. Backtest pokazuje ci, jak te decyzje wpłynęły na wyniki w przeszłości. Nie pokazuje ci, co stanie się dalej.
Ten artykuł ma charakter edukacyjny i nie stanowi porady inwestycyjnej. Wyniki historyczne, także z backtestów, nie gwarantują przyszłych wyników. Handel instrumentami finansowymi wiąże się z ryzykiem i możesz stracić pieniądze.
Ten artykuł ma charakter edukacyjny i nie jest doradztwem inwestycyjnym. Wyniki osiągnięte w przeszłości nie gwarantują przyszłych wyników.
A jak ty to robisz? Opowiedz w społeczności. Za darmo, w twoim języku.
Zarejestruj się za darmo