Obliczanie wielkości pozycji: więcej niż rentowność
Jeśli szukasz formuły do obliczania wielkości pozycji, szybko natrafisz na pojedyncze wartości procentowe albo stałe rozmiary lota. Przy tym łatwo przeoczysz coś ważniejszego: model, który wybierzesz dla wielkości pozycji, może zmienić więcej niż tylko wynik końcowy strategii. Może zmienić kształt całej krzywej kapitału, przesunąć stosunek potencjału zysku do potencjału straty, a backtest zawsze pokaże ci tylko, jak dany model wpłynąłby na dane historyczne, a nie jak zachowa się w przyszłości w realnych warunkach handlowych. Ten artykuł pokazuje, co oznacza wielkość pozycji jako ustawienie, jakie modele są udokumentowane, jak pojedynczy suwak taki jak Size Multiplier przesuwa jednocześnie kilka rzeczy, oraz jak decyzje o wielkości pozycji działają również na poziomie Portfolio.
Co naprawdę oznacza wielkość pozycji
Money management, nazywany też wielkością pozycji, to ustawienie, które określa, ile lotów lub udziałów jest handlowanych przy każdym pojedynczym tradezie. Na pierwszy rzut oka brzmi to jak kwestia czystej liczby sztuk, ale nią nie jest: poprzez handlowaną ilość sterujesz jednocześnie tym, ile kapitału faktycznie jest ryzykowane na trade. Wielkość pozycji jest więc ustawieniem ryzyka, a nie zwykłym określeniem ilości.
Trzy udokumentowane modele, a lista rośnie
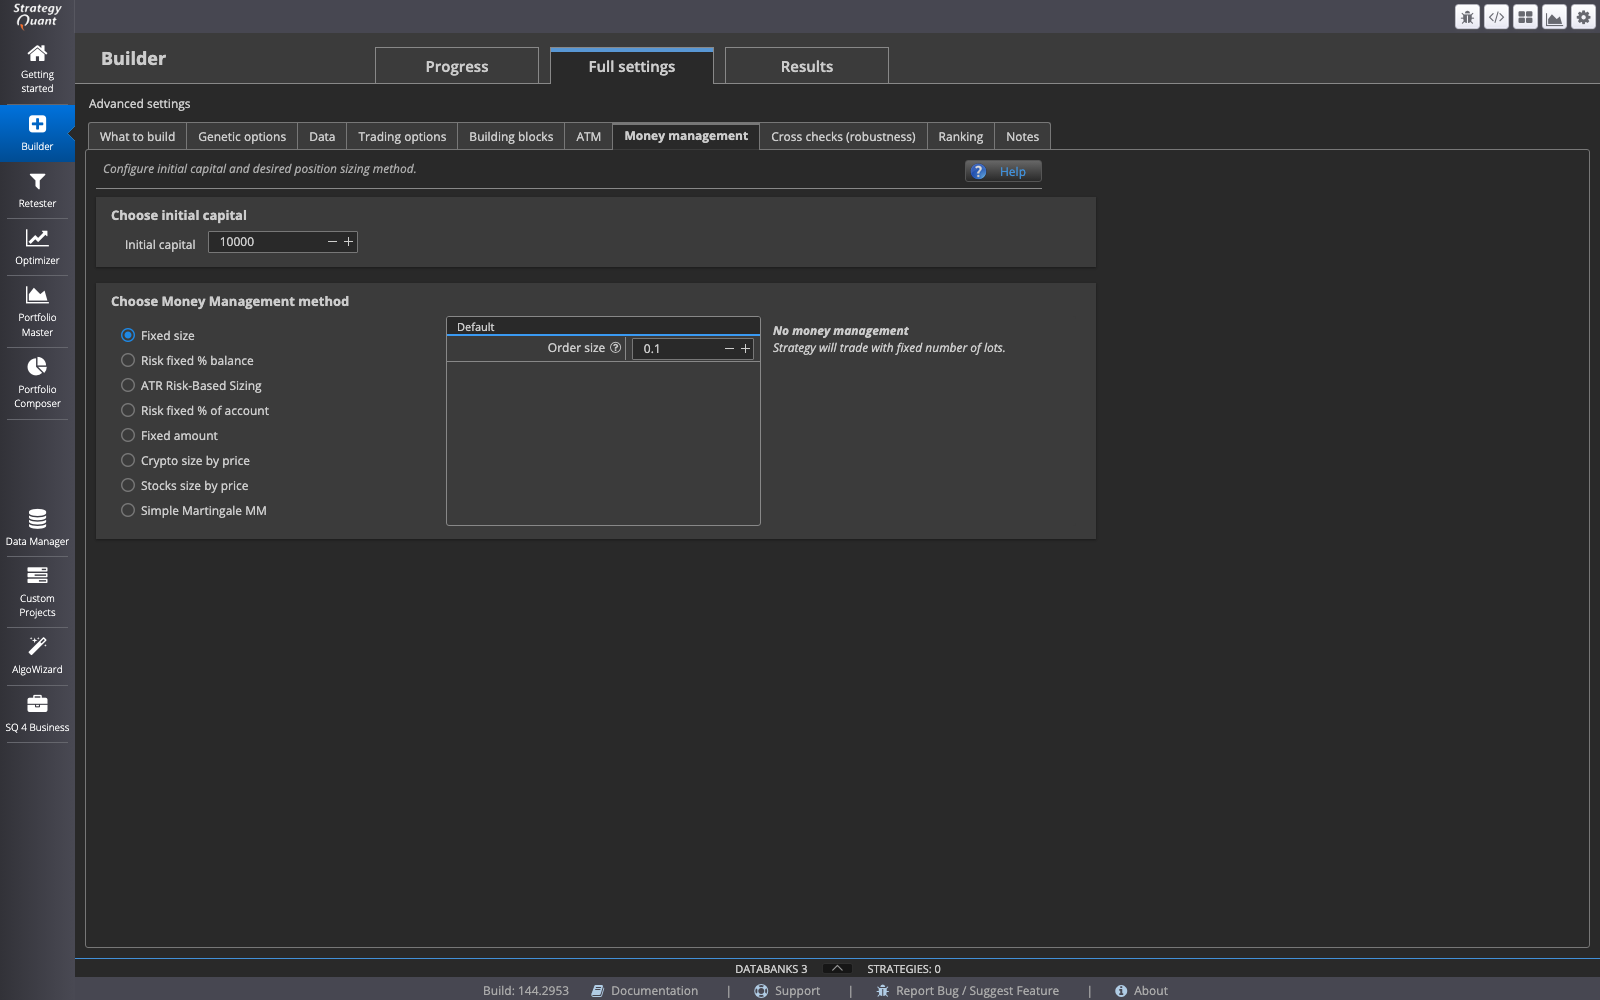
Dla money management udokumentowane są między innymi trzy modele: Fixed size, w którym każdy trade używa tej samej stałej wielkości lota, Fixed amount, w którym ustala się stałą kwotę pieniężną na trade, oraz Risk fixed percent of account, w którym wielkość pozycji opiera się na stałym procencie aktualnego stanu konta. Te trzy modele różnią się zasadniczo tym, na co reagują: stała liczba, stała kwota albo zmieniające się konto. Ponieważ oprogramowanie jest stale rozwijane, aktualna lista może zawierać dodatkowe metody wykraczające poza te trzy.
Fixed proportional: jeden model kształtuje całą krzywą, a nie tylko punkt końcowy
Wyraźnym przykładem tego, jak silnie działa model, jest Fixed proportional. W tym przypadku stały rozmiar lota lub kontraktu jest powiązany z ustalonym procentem stanu konta. Gdy stan konta zmienia się w trakcie backtestu, rozmiar pozycji rośnie lub maleje razem z nim. Na końcu nie ma więc tylko innego zwrotu niż przy stałym rozmiarze lota, lecz inna krzywa kapitału przez cały okres: fazy zysku są silniej lewarowane wraz z rosnącym kapitałem, a fazy straty są automatycznie hamowane wraz z malejącym kapitałem. To efekt w ramach pojedynczego przebiegu backtestu ze zmieniającym się stanem konta, a nie poziom dowodu na to, że to samo zachowanie równie proporcjonalnie utrzyma się w handlu na żywo.
Size Multiplier: jedna liczba porusza kilka rzeczy naraz
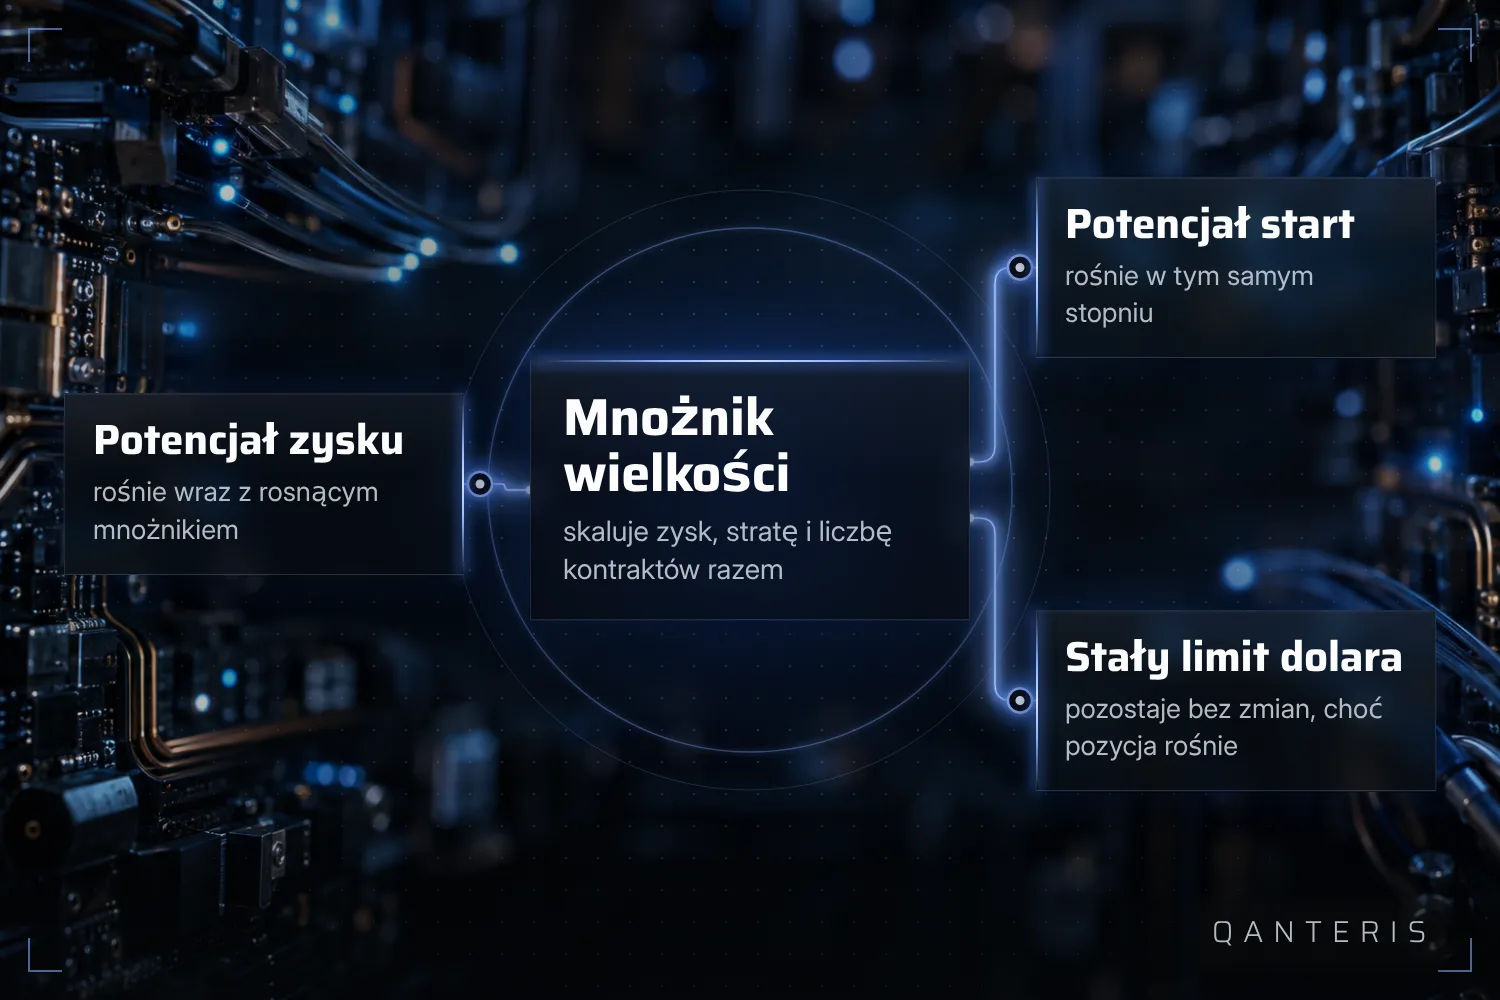
Size Multiplier to regulator, który skaluje zysk i stratę oraz liczbę kontraktów każdego trade'u w takim samym stosunku. Wartość 1 pozostawia backtest bez zmian, 2 podwaja rozmiar pozycji, 0,5 zmniejsza go o połowę. Na pierwszy rzut oka wygląda to jak czyste skalowanie zwrotu. W rzeczywistości tak nie jest, gdy konto lub program do oceny narzuca stałe limity w dolarach, na przykład maksymalny limit straty: ponieważ ten limit jest zdefiniowany jako stała kwota pieniężna, a rozmiar pozycji rośnie, wraz z wyższym mnożnikiem rośnie jednocześnie możliwy potencjał zysku i możliwy potencjał straty względem dokładnie tego stałego limitu. Wyższy mnożnik nie poprawia więc automatycznie stosunku szansy do ryzyka i nie obniża też automatycznie niebezpieczeństwa przekroczenia takiego stałego limitu.
Wielkość pozycji na poziomie Portfolio: Portfolio Composer
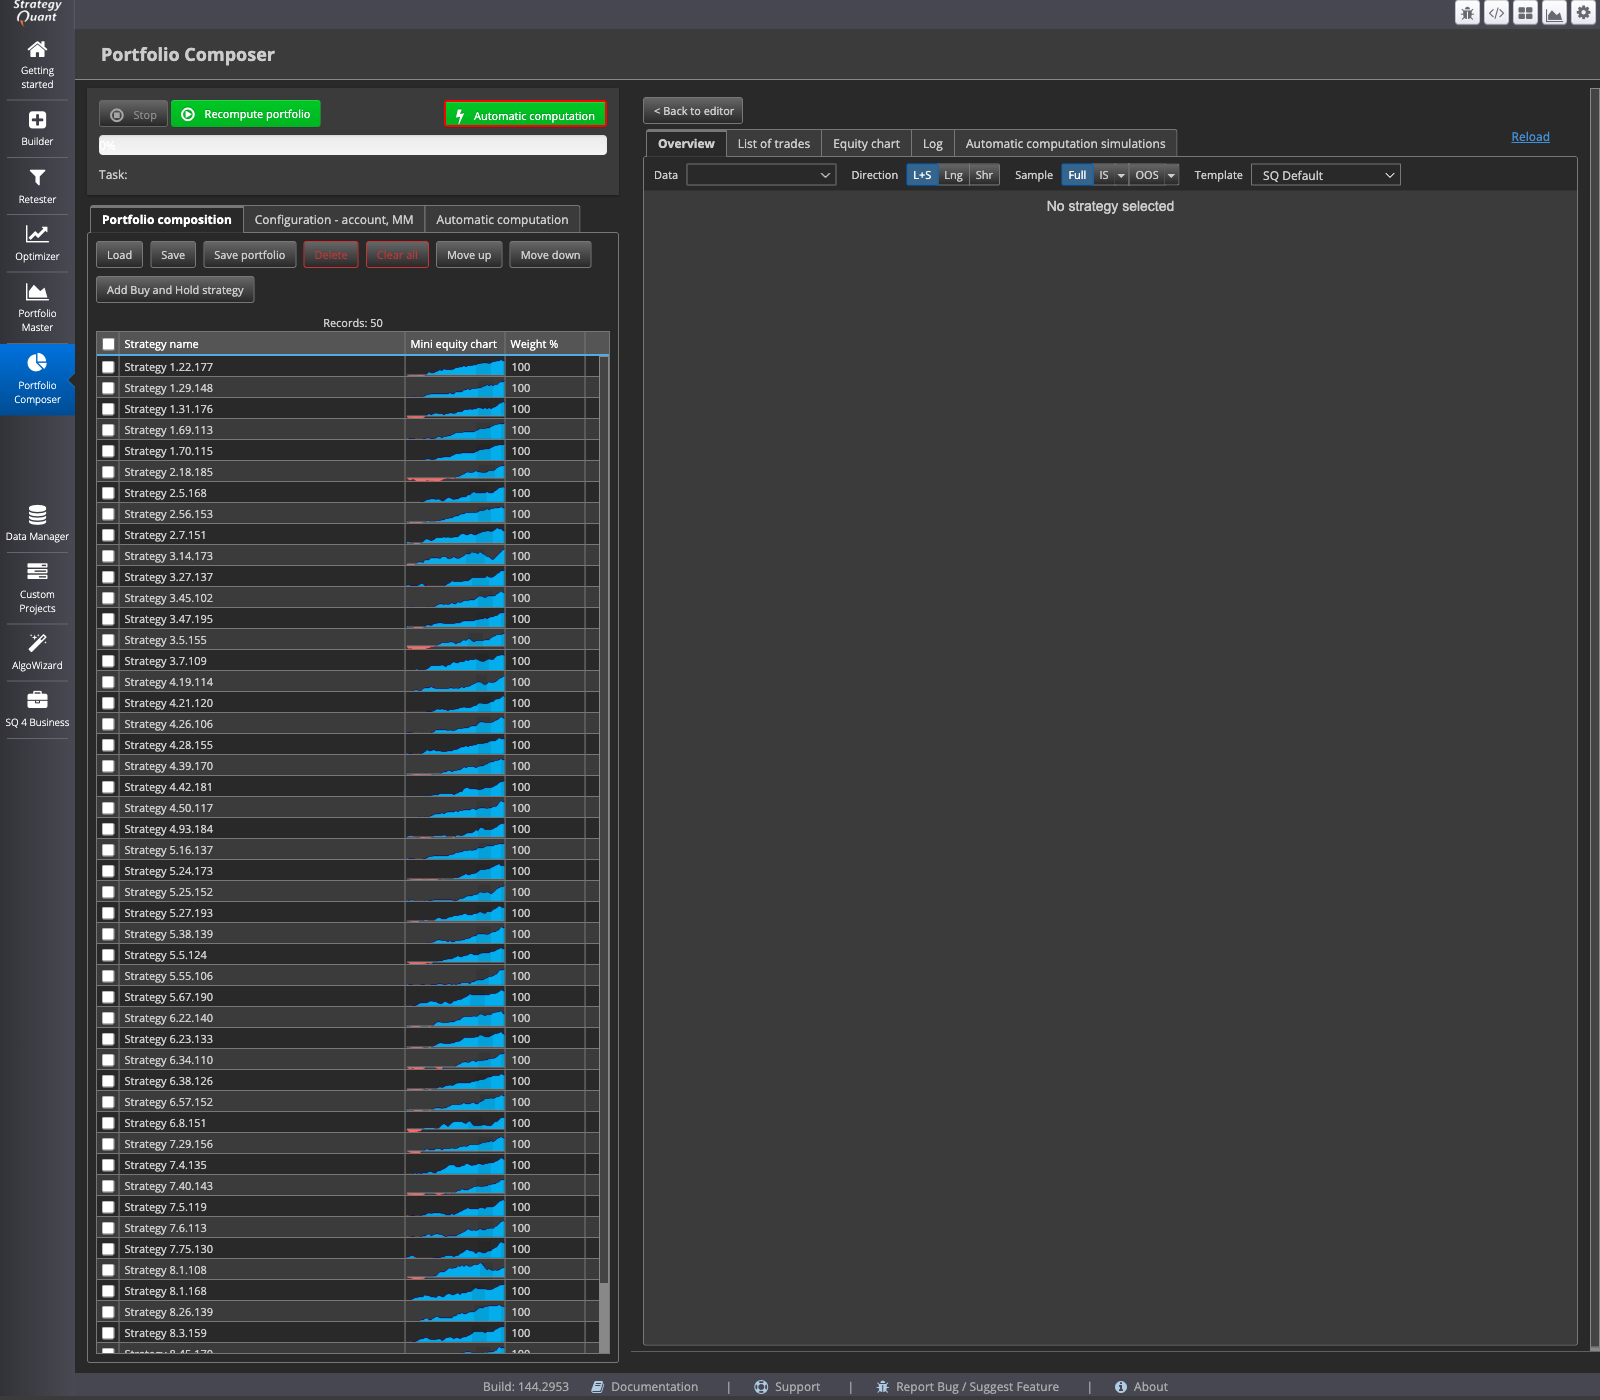
Decyzje o wielkości pozycji zapadają nie tylko dla pojedynczej strategii, ale także wtedy, gdy kilka strategii jest łączonych w jedno Portfolio. W Portfolio Composer można ręcznie złożyć Portfolio z już gotowych strategii: strategie zostają wczytane, każda otrzymuje przypisaną wagę, a funkcja Recompute portfolio oblicza połączony wynik. To, jaka waga jest w danym przypadku sensowna, zależy od konkretnej sytuacji, a raz obliczony wynik Portfolio to ocena danych z przeszłości, nie prognoza.
Co pokazuje backtest, a czego nie pokazuje
Każda z wymienionych metod określania wielkości pozycji jest sprawdzana w backteście na danych historycznych. Wyniki z backtestu, w tym wpływ wybranego modelu money managementu, mogą różnić się od wyników na platformie handlowej. Częste powody to inne dane historyczne, odmienne strefy czasowe i sesje handlowe, inne ustawienia spreadu, prowizji i poślizgu, inne wykonanie zleceń albo odmienne parametry strategii w obu środowiskach. Backtest pokazuje ci więc, jak dany model wielkości pozycji wpłynąłby na konkretny historyczny zbiór danych, przy założeniach tam zapisanych. Nie pokazuje ci, jak ten sam model będzie zachowywał się w przyszłości w realnych warunkach platformy handlowej. Ta granica obowiązuje niezależnie od tego, jak starannie wybrano model albo sprawdzono krzywą.
Wybór modelu wielkości pozycji nie jest więc jednorazowym wzorem, który stosujesz i potem o nim zapominasz. To bieżąca decyzja o tym, jak równoważysz wzrost kapitału, ochronę kapitału i sztywne limity konta, dla każdej pojedynczej strategii i dla Portfolio jako całości.
Ten artykuł ma charakter edukacyjny i nie stanowi porady inwestycyjnej. Wyniki historyczne, także z backtestów, nie gwarantują przyszłych wyników. Handel instrumentami finansowymi wiąże się z ryzykiem i możesz stracić pieniądze.
Ten artykuł ma charakter edukacyjny i nie jest doradztwem inwestycyjnym. Wyniki osiągnięte w przeszłości nie gwarantują przyszłych wyników.
A jak ty to robisz? Opowiedz w społeczności. Za darmo, w twoim języku.
Zarejestruj się za darmo