Korelacja strategii w portfolio: dlaczego zmniejsza ryzyko
Dwie strategie mogą wyglądać w backteście solidnie każda z osobna: dobre wskaźniki, przyzwoita krzywa, brak wyraźnego drawdownu. Jeśli włożysz obie do tego samego Portfolio, i tak może wyjść wspólna krzywa, która drażni się dokładnie tak samo jak krzywa pojedynczej strategii, tyle że z większą liczbą otwartych pozycji jednocześnie. Powodem jest korelacja: jeśli obie strategie wygrywają w tym samym momencie i przegrywają w tym samym momencie, w zasadzie tylko dodajesz ich ryzyko zamiast je rozdzielać.
W tym artykule dowiesz się, co Portfolio-korelacja w StrategyQuant X w ogóle mierzy, gdzie możesz się na nią zobaczyć i jak wykorzystać ją przy automatycznym i manualnym budowaniu Portfolio. Dotyczy to nie tylko doświadczonych budowników Portfolio: od momentu, gdy uruchomisz jednocześnie więcej niż jedną strategię, pojawia się pytanie, czy są to dwie czy dwadzieścia.
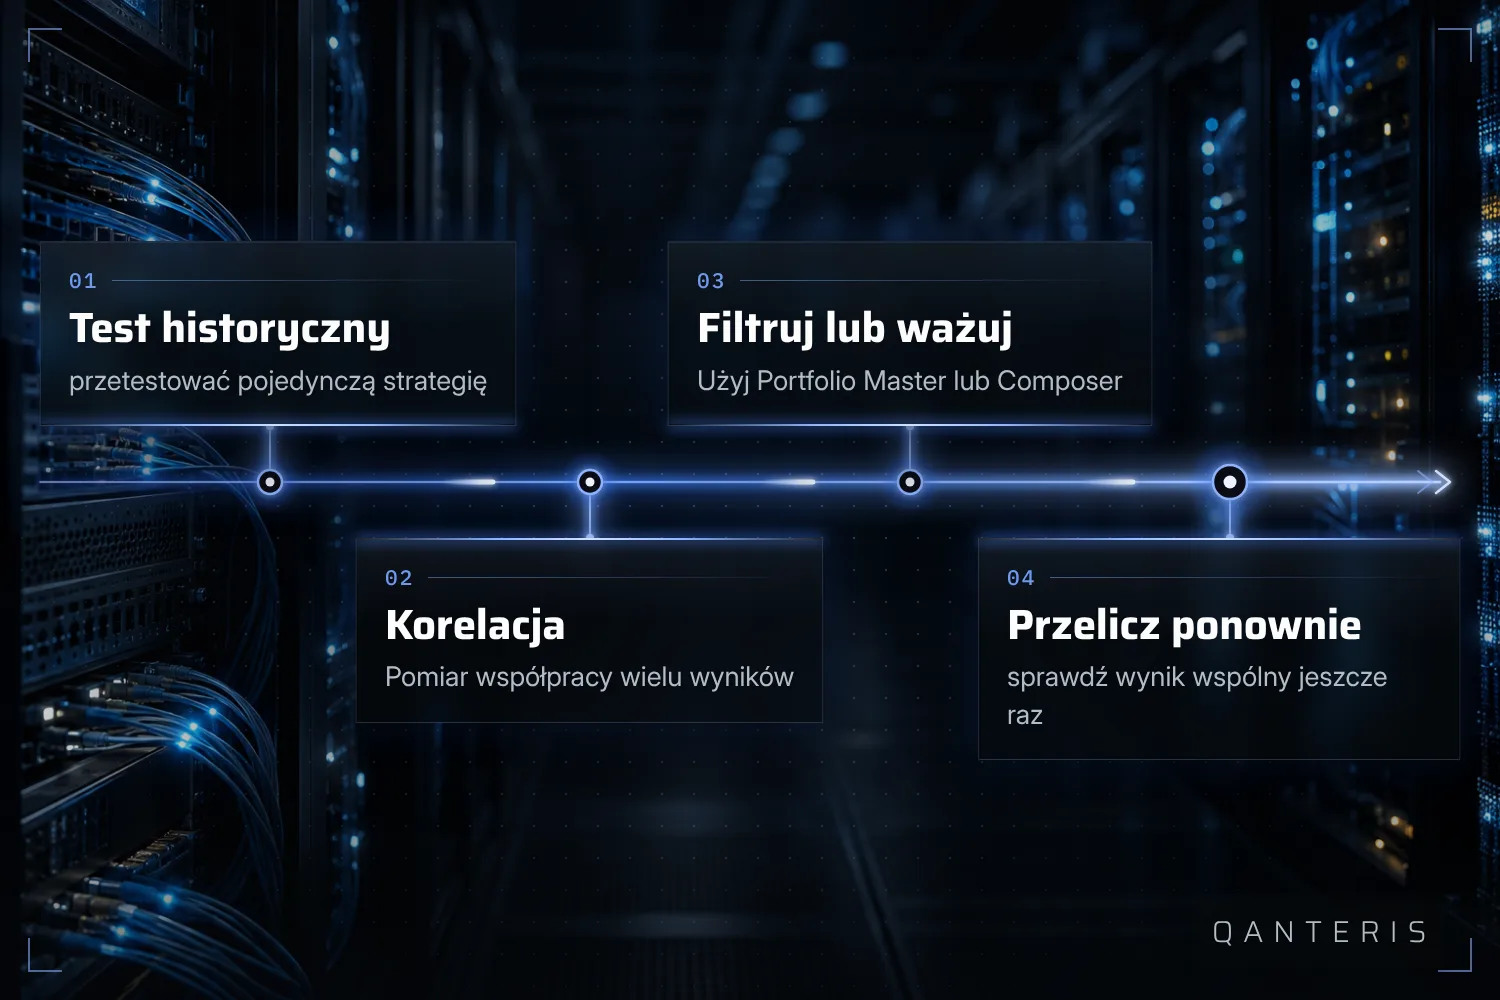
Droga od pojedynczej strategii do gotowego Portfolio zawsze przebiega przez te same etapy:
Co właściwie pokazuje korelacja Portfolio
Korelacja Portfolio to miara, która opisuje, jak podobnie zachowują się strategie w portfelu. Obliczana jest w wybranym przedziale czasowym i dla wybranego parametru strategii. Znajdziesz ją w dwóch miejscach: w zakładce Analyze, gdzie możesz dokładniej przyjrzeć się poszczególnym strategiom, oraz w Portfolio Master, gdzie można jej użyć do odfiltrowywania portfeli kandydujących, których strategie zbyt mocno ze sobą korelują.
Idea stojąca za tym jest prosta: Dwie strategie, które jednocześnie zarabiają i tracą pieniądze, zachowują się w portfelu jak jedna większa pozycja. Dwie strategie, których wyniki się od siebie znacznie różnią, mogą się wzajemnie zabezpieczać. Ważne: liczba opisuje to, co się stało w przeszłości, dokładnie dla wybranego okresu i ustawień. Nie jest to spojrzenie w przyszłość, o tym powiemy jeszcze na koniec.
Znalezienie macierzy korelacji w wynikach
Aby w ogóle zobaczyć macierz korelacji, potrzebujesz backtestu z kilkoma wynikami jednocześnie, a nie tylko wynikiem jednej strategii. Możesz to uzyskać na dwa sposoby: albo łączysz wiele strategii w bazie danych, albo korzystasz z funkcji Cross-Check Backtest on additional markets, która przepuszcza strategię dodatkowo przez inne rynki.
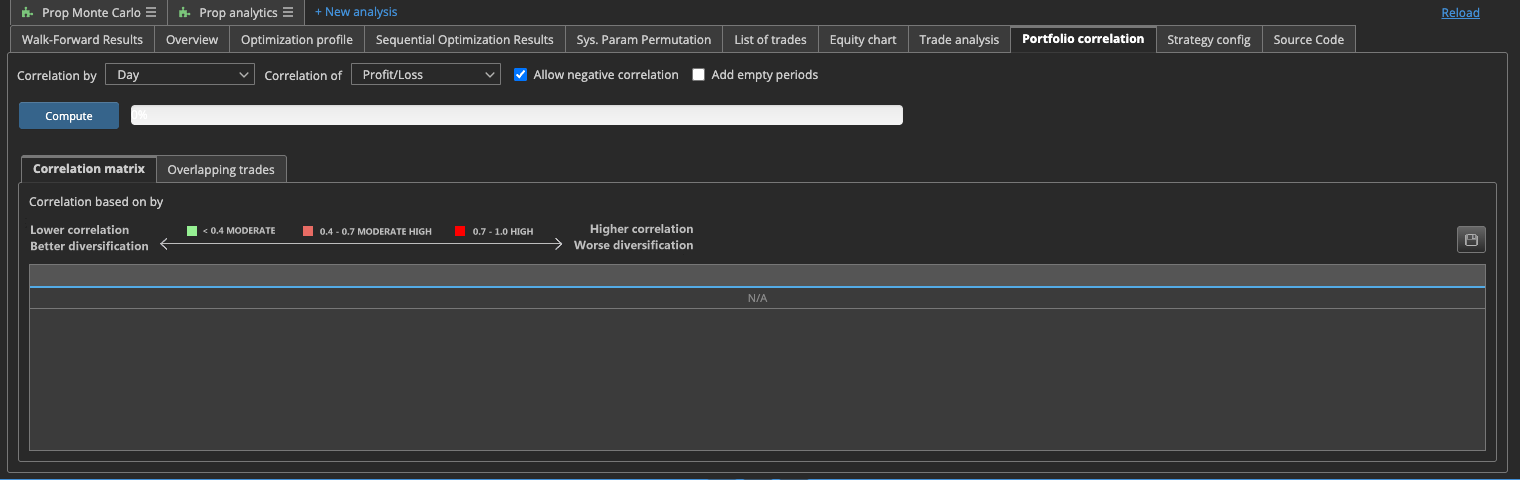
Dopiero gdy taki połączony wynik jest dostępny, obszar Results pokazuje zakładkę Portfolio correlation, którą możesz znaleźć w Results > Portfolio correlation, dokładna ścieżka może się nieznacznie różnić w zależności od struktury programu. Tam znajduje się macierz, która porównuje kilka wyników backtestu parami ze sobą. Wybierasz jednostkę czasową: godzinę, dzień, tydzień lub miesiąc oraz czy porównywać po zysku i stracie, czy po liczbie transakcji. Jeden punkt, który łatwo przeoczyć: macierz nie aktualizuje się automatycznie. Musisz ją najpierw obliczyć, zanim będzie wyświetlana, za każdym razem, gdy zmienią się leżące u podstaw wyniki.
Portfolio Master: Automatyczne odfiltrowanie korelacji
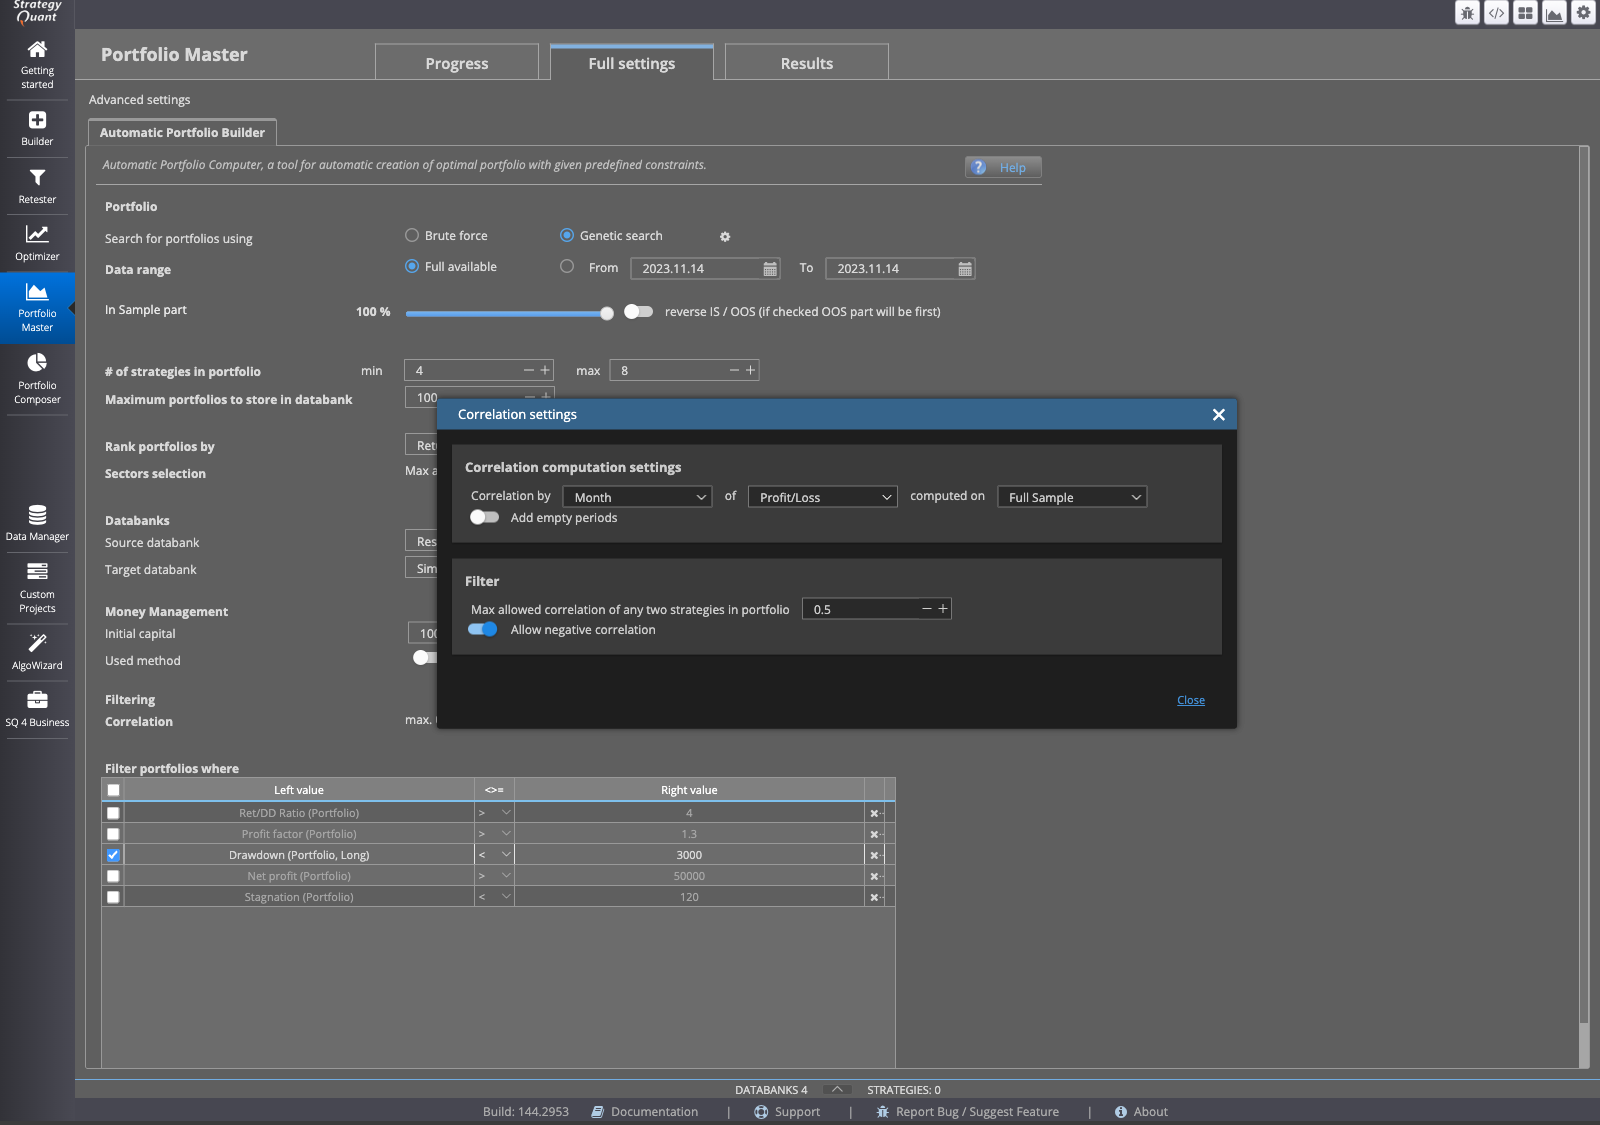
Jeśli nie chcesz składać Portfolio ręcznie, strategię za strategią, Portfolio Master przejmuje to zadanie. Moduł potrafi automatycznie filtrować kandydujące Portfolio według korelacji ich strategii, starając się utrzymać tę korelację na niskim poziomie, jednocześnie tworząc możliwe kombinacje z większej puli strategii.
Oszczędza ci to pracy polegającej na ręcznym sprawdzaniu każdej możliwej kombinacji. Nie zastępuje jednak dalszego przyjrzenia się wynikom: filtr, który ma na celu niską korelację, nic nie mówi o wielkości pozycji lub limicie drawdownu twojego Portfolio. Niska korelacja nie zastępuje innych kontroli ryzyka, jest jednym z wielu elementów.
Portfolio Composer: ręczne ustawianie wag
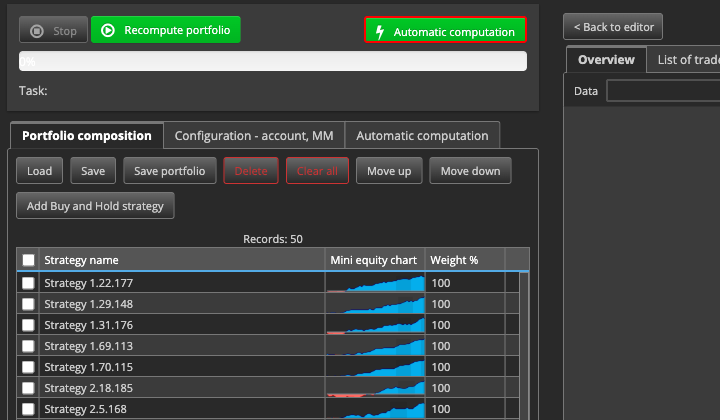
Jeśli chcesz sam zdecydować, jak silnie każda strategia ma być reprezentowana w Portfolio, Portfolio Composer to odpowiednie narzędzie. Za jego pomocą symulujemy skład i ważenie Portfolio z wybranego zestawu strategii dla konkretnego konta: ładujesz strategie, które chcesz połączyć, przydzielasz im wagi, ustawiasz saldo konta i dźwignię, a następnie uruchamiasz obliczenia.
Do ręcznej symulacji wybierasz strategie do przetestowania, ustalasz ich wagi i klikasz Recompute portfolio, aby zobaczyć połączony wynik. W ten sposób możesz na przykład przydzielić większą wagę strategii, która ma mało wspólnego z innymi w macierzy korelacji, i obserwować, jak zmienia się połączony wynik. Tutaj także obowiązuje: to, co widzisz, to kombinacja na już przetestowanych danych, a nie prognoza na temat tego, co to samo Portfolio będzie robić na żywo jutro.
Co ci mówi ta liczba, a co nie
Każda liczba korelacji, którą widzisz w StrategyQuant X, niezależnie od tego, czy pojawia się w karcie Analyze, w Portfolio Master czy w macierzy wyników, pochodzi z backtesту dla określonego okresu i określonych ustawień. Opisuje, jak strategii zachowywały się wobec siebie w dokładnie tym fragmencie przeszłości, ni mniej, ni więcej.
Niska korelacja w tym jednym teście to dobry punkt wyjścia do budowania portfolio. To jednak nie jest poziom dowodu na to, że strategii mają mało wspólnego również w innym okresie lub w innych warunkach rynkowych. Dokładnie jak każdy wynik backtesту, korelacja opisuje tylko to, co było w przeszłości, nie to, co się zdarzy. Niska wartość dzisiaj jest zatem punktem wyjścia do dalszych sprawdzeń, a nie punktem końcowym, w którym deklarujesz pracę za skończoną.
Ten artykuł ma charakter edukacyjny i nie stanowi porady inwestycyjnej. Wyniki historyczne, także z backtestów, nie gwarantują przyszłych wyników. Handel instrumentami finansowymi wiąże się z ryzykiem i możesz stracić pieniądze.
Ten artykuł ma charakter edukacyjny i nie jest doradztwem inwestycyjnym. Wyniki osiągnięte w przeszłości nie gwarantują przyszłych wyników.
A jak ty to robisz? Opowiedz w społeczności. Za darmo, w twoim języku.
Zarejestruj się za darmo