Drawdown w tradingu: co mierzy a czego nie
Kto po raz pierwszy otwiera analizę backtestu w StrategyQuant X, prawie zawsze natrafia na liczbę, która dominuje na ekranie: drawdown. Dla początkujących często pozostaje niejasne, co ta liczba właściwie opisuje, jak StrategyQuant X ją oblicza i co mówi o strategii handlowej, a co nie. Ten artykuł wyjaśnia dokładnie to. Dowiesz się, co mierzy drawdown, jak pojawia się w wynikach jako Max DD %, jak wiąże się z wielkością pozycji i gdzie leżą granice tej miary.
Co mierzy drawdown: spadek od dotychczasowego szczytu
W StrategyQuant X drawdown oznacza spadek bieżącej, skumulowanej krzywej zysku, czyli krzywej equity, względem jej dotychczasowego historycznego maksimum. Jeśli konto w backteście rośnie do nowego szczytu, a potem znowu spada, różnica między tym szczytem a bieżącym stanem to drawdown w tym momencie. W ten sposób StrategyQuant X używa tego pojęcia w backtestach i w analizie wyników.
Max DD %: największy zmierzony spadek w teście
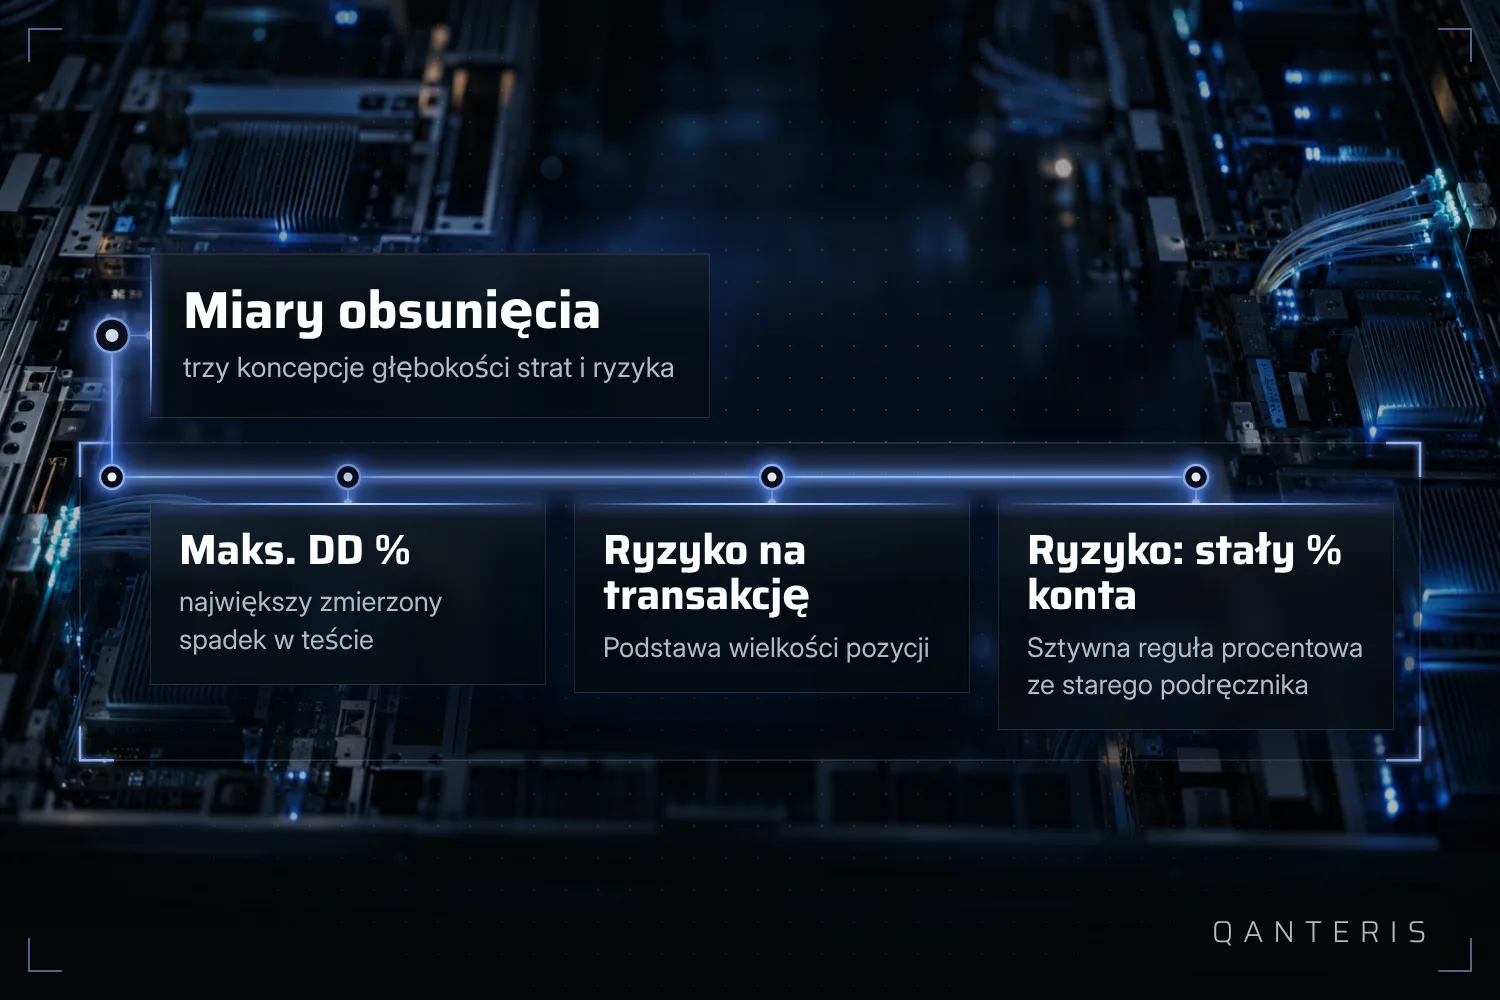
Obok bieżącego drawdownu StrategyQuant X pokazuje zbiorczą miarę: Max DD %, czasem określaną też jako % Draw Down. Podaje ona największy procentowy spadek kapitału lub equity, jaki wystąpił w całym testowanym okresie. Co ważne: ta wartość zawsze odnosi się do konkretnego, już minionego historycznego okresu testowego. Opisuje, co stało się dokładnie w tych danych, a nie to, co stanie się w przyszłości.
Ryzyko na transakcję: podstawa wielkości pozycji
Rozważania o drawdownie są ściśle związane z wielkością pozycji, a do tego potrzebne jest pojęcie ryzyka na transakcję. Oznacza ono, ile ryzykuje pojedyncza pozycja, a metody money managementu takie jak „Risk fixed % of account" wykorzystują dokładnie tę wartość do obliczenia wielkości pozycji. Ryzyko na transakcję jest zwykle wyprowadzane ze stop lossa, a jeśli nie ma stop lossa, z maksymalnej lub średniej straty.
Ryzyko fixed % of account: starsza zasada z podręcznika
Metoda zarządzania pieniędzmi „Risk fixed % of account" pozwala ci ustalić, jaki procent twojego salda konta ryzykujesz na trade. Starszy materiał podręcznikowy do StrategyQuant, który obowiązywał do wersji 3.6.1, opisuje tę metodę jako zalecenie dla realnego handlu i podaje przy tym proponowany zakres od około 2 do 5 procent na trade. To jest udokumentowana propozycja z tego starszego materiału. To nie jest reguła, której oprogramowanie wymusza, ani stwierdzenie, że dokładnie ten zakres jest właściwy lub bezpieczny dla twojego handlu.
Co pokazuje liczba drawdown, a czego nie pokazuje
Max DD % i inne wartości drawdown w StrategyQuant X opisują wyłącznie to, co wystąpiło w konkretnym historycznym backteście, optymalizacji lub symulacji. Takie wartości są spojrzeniem wstecz na przeszłe dane. Nie ustalają i nie przewidują, jak duży będzie drawdown w późniejszym handlu na żywo tej samej strategii. Używaj więc liczby drawdown, aby zrozumieć, jak strategia zachowywała się w przeszłości, a nie jako zapewnienia co do tego, co nadejdzie.
Ten artykuł ma charakter edukacyjny i nie stanowi porady inwestycyjnej. Wyniki historyczne, także z backtestów, nie gwarantują przyszłych wyników. Handel instrumentami finansowymi wiąże się z ryzykiem i możesz stracić pieniądze.
Ten artykuł ma charakter edukacyjny i nie jest doradztwem inwestycyjnym. Wyniki osiągnięte w przeszłości nie gwarantują przyszłych wyników.
A jak ty to robisz? Opowiedz w społeczności. Za darmo, w twoim języku.
Zarejestruj się za darmo