Backtest akcji: cechy silnika Stockpicker
Kto chce sprawdzić pomysł na handel nie tylko dla pojedynczej akcji, ale dla całej grupy akcji, szybko zauważy: taki backtest zachowuje się inaczej niż test pojedynczej akcji. W StrategyQuant X zajmuje się tym tak zwany silnik Stockpicker, środowisko testowe, które pozwala strategii działać jednocześnie na wielu akcjach. Wiążą się z tym dwie osobliwości, które powinieneś znać, zanim sam przetestujesz strategię na akcjach: większy nakład obliczeniowy i inna podstawa danych niż przy teście pojedynczego symbolu. Ten wpis pokazuje ci, z czego to wynika i co to oznacza dla twoich oczekiwań wobec takiego backtestu.
Gdy z jednego symbolu robią się setki
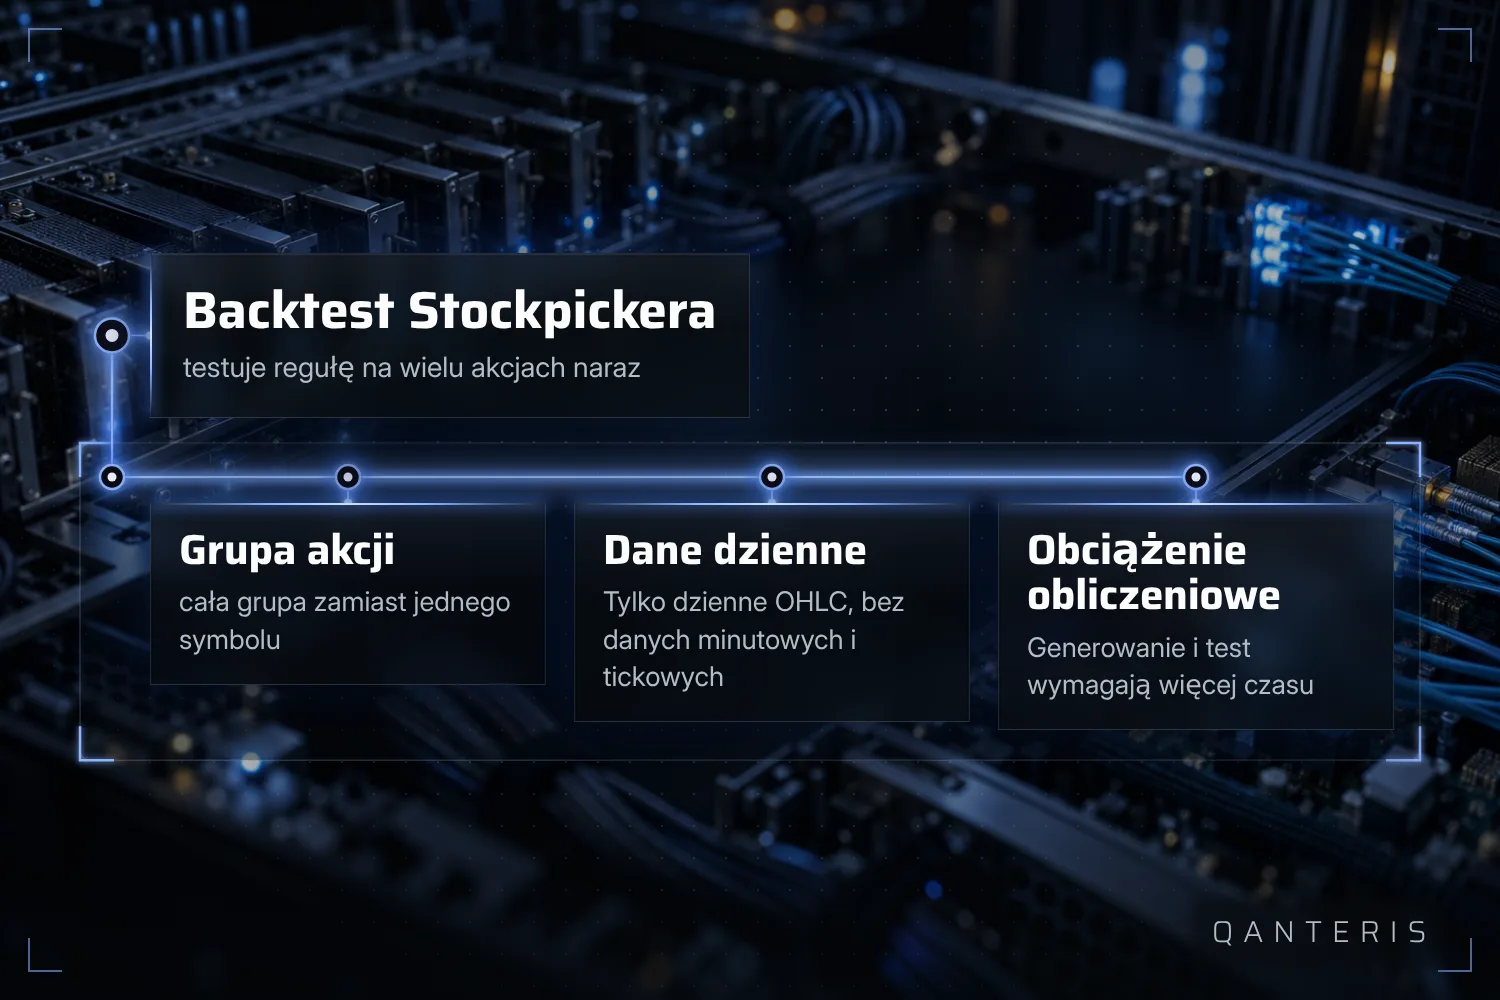
Backtest dla pojedynczej akcji sprawdza strategię na szeregu kursowym dokładnie jednego symbolu. Jeśli natomiast przetestujesz tę samą strategię za pomocą silnika Stockpicker, działa ona jednocześnie na wszystkich akcjach z wybranej grupy, często na setkach naraz. W praktyce oznacza to: generowanie i backtest dla strategii Stockpicker potrzebują wyraźnie więcej czasu niż dla strategii na pojedynczym symbolu.
Producent wskazał dodatkowo, że silnik Stockpicker w momencie powstania źródłowego materiału wciąż był w fazie rozwoju. Podane właściwości dotyczyły więc tego etapu rozwoju, a nie stanowiły ostatecznego twierdzenia o każdej przyszłej wersji.
Jeśli więc przechodzisz od strategii na pojedynczym symbolu do strategii na całą grupę akcji, możesz zaplanować odpowiednio więcej czasu na generowanie i test. To nie jest kwestia samego oprogramowania, ale konsekwencja tego, że każda reguła jest teraz sprawdzana na wielu szeregach kursowych zamiast na jednym.
Tylko kursy dzienne: podstawa danych silnika Stockpicker
Oprócz wyższego nakładu obliczeniowego silnik Stockpicker ma jeszcze drugą osobliwość: pracuje wyłącznie na dziennych kursach OHLC, czyli kursie otwarcia, maksymalnym, minimalnym i zamknięcia danego dnia. Danych minutowych lub tickowych nie możesz w tym trybie użyć.
Powodem jest ogromna liczba symboli: silnik musi ocenić setki lub tysiące akcji w akceptowalnym czasie, a przy drobniejszych rozdzielczościach czasowych praktycznie nie da się tego osiągnąć. To ograniczenie dotyczy konkretnie silnika Stockpicker, a nie backtestu na pojedynczym symbolu, w którym drobniejsze dane są zasadniczo możliwe.
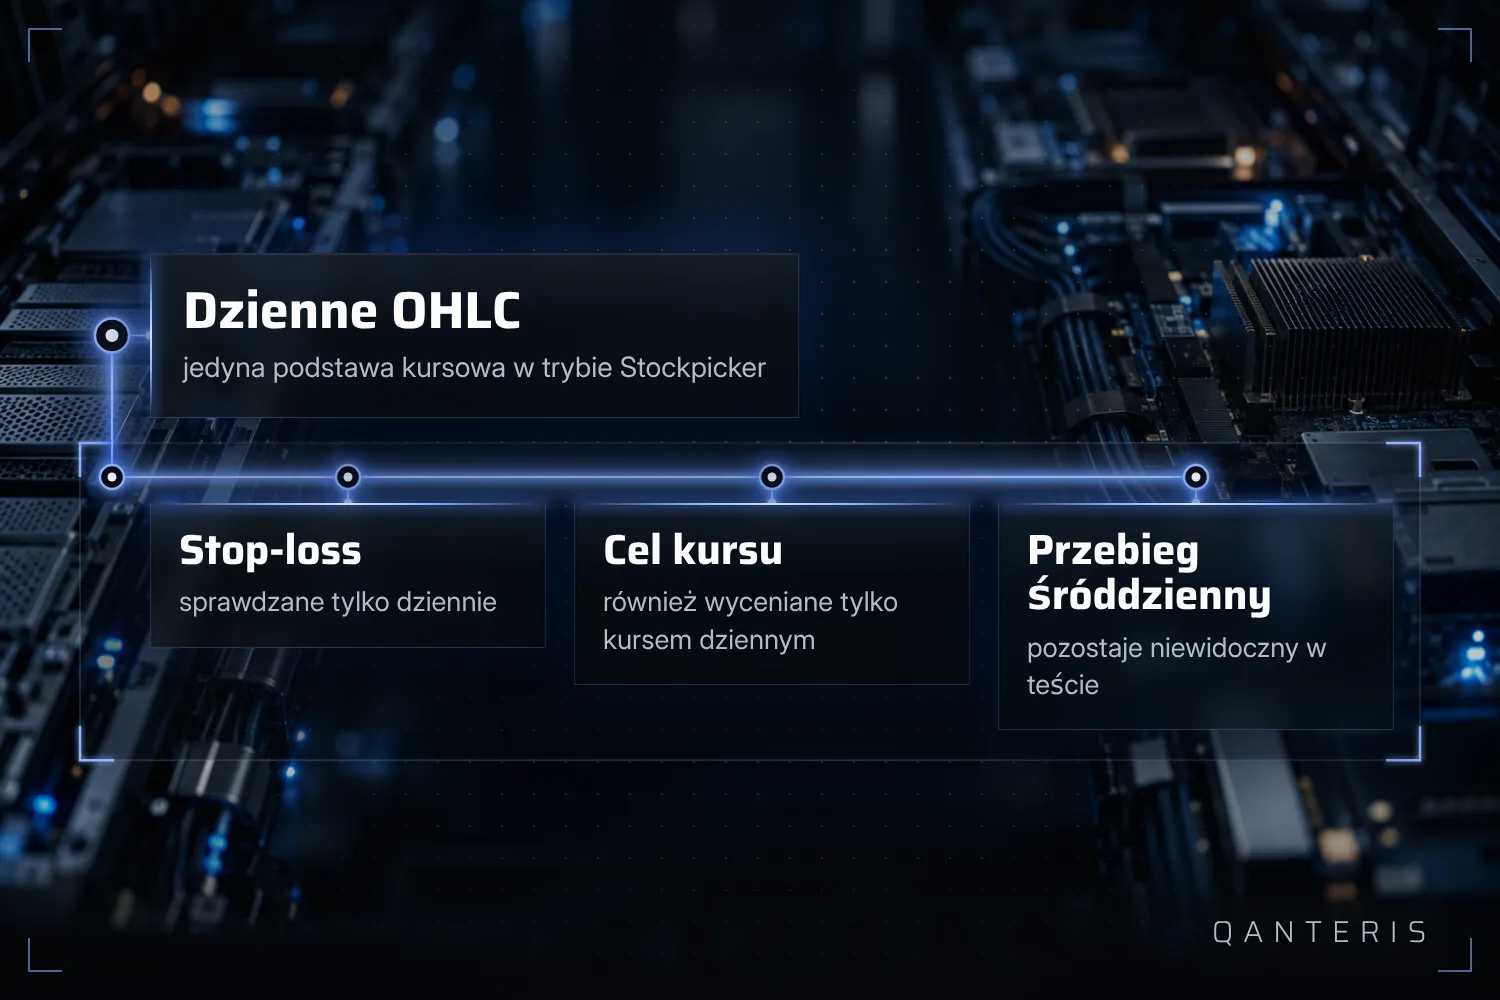
Dla twojej strategii oznacza to: reguły stop-loss i celu kursowego są oceniane na podstawie kursów dziennych, a nie na podstawie rzeczywistego przebiegu kursu w ciągu dnia. Wyjście, które w backteście na podstawie dziennej pasuje, w rzeczywistości może zachowywać się inaczej, ponieważ dokładny moment w ciągu dnia nie jest odwzorowany w teście. Trzeba to uwzględnić przy konstruowaniu reguł wyjścia dla strategii akcyjnych.
Co pokazuje taki backtest, a czego nie pokazuje
Niezależnie od tego, czy testujesz pojedynczą akcję, czy całą grupę: backtest zawsze pokazuje ci tylko, jak strategia zachowałaby się w przeszłości na danych historycznych. Nie pokazuje ci, jak zachowa się w przyszłości.
To samo dotyczy nakładu obliczeniowego silnika Stockpicker, jak i ograniczenia do dziennych kursów: oba punkty opisują, jak działa test, a nie co mówi o przyszłych wynikach. Jeśli znasz osobliwości backtestów akcji, możesz realniej ocenić wyniki. Nie mówi to jednak nic o przyszłych wynikach.
Ten artykuł ma charakter edukacyjny i nie stanowi porady inwestycyjnej. Wyniki historyczne, także z backtestów, nie gwarantują przyszłych wyników. Handel instrumentami finansowymi wiąże się z ryzykiem i możesz stracić pieniądze.
Ten artykuł ma charakter edukacyjny i nie jest doradztwem inwestycyjnym. Wyniki osiągnięte w przeszłości nie gwarantują przyszłych wyników.
A jak ty to robisz? Opowiedz w społeczności. Za darmo, w twoim języku.
Zarejestruj się za darmo