Analiza walk-forward: prosty przewodnik
Czym jest analiza walk-forward?
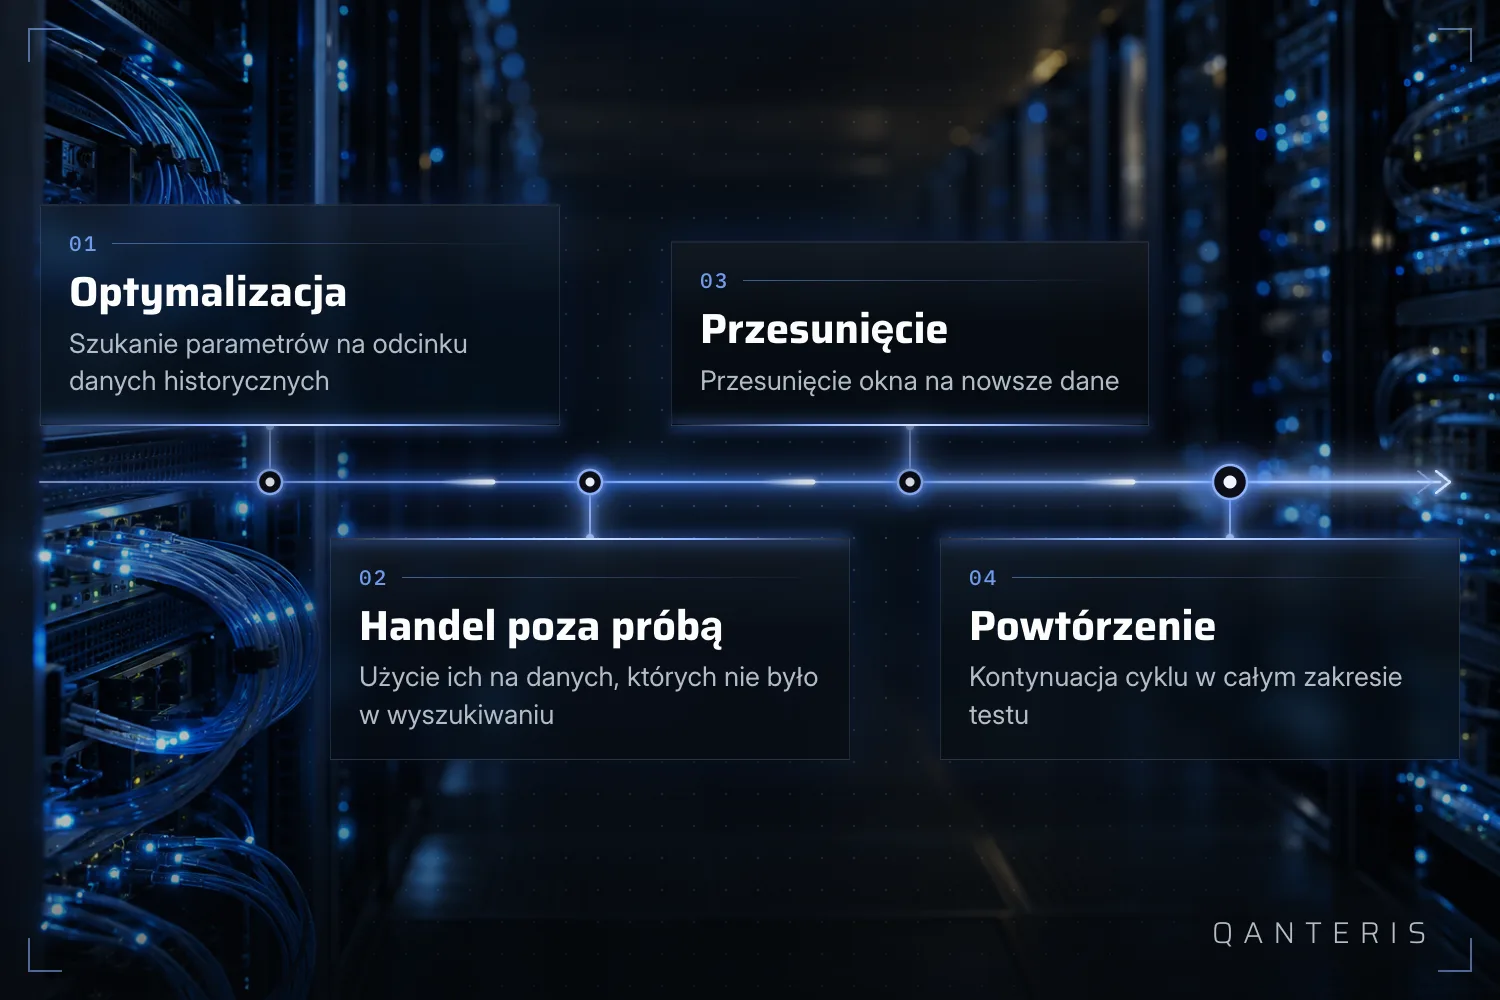
Jeśli dopiero zaczynasz przygodę z tradingiem automatycznym, prawdopodobnie natknąłeś się na termin analiza walk-forward, nazywana również optymalizacją walk-forward. Mówiąc prosto, to specjalny rodzaj backtestu, testu strategii tradingowej na historycznych danych cenowych, który nie jest uruchamiany tylko raz na całym zakresie testowym. Zamiast tego składa się z kilku mniejszych backtestów, zwanych okresami optymalizacji, rozłożonych na całym zakresie testowym. Po każdym z tych okresów następuje test out-of-sample, czyli segment danych, który nie został użyty do znalezienia parametrów strategii, z wykorzystaniem wartości parametrów znalezionych w tym okresie.
Idea stojąca za tym podejściem polega na symulowaniu tego, jak strategia mogłaby być prowadzona w tradingu na żywo. Optymalizujesz strategię na fragmencie przeszłych danych, następnie przez jakiś czas handlujesz ze znalezionymi parametrami, a po zakończeniu tego okresu ponownie optymalizujesz na nowszych danych. Ma to odwzorowywać proces, który trader mógłby stosować w praktyce: dostrajać strategię od czasu do czasu, zamiast ustawić ją raz i nigdy więcej jej nie dotykać. Ważne jest, aby postrzegać to jako opis procesu symulacji, a nie jako przewidywanie, jak strategia faktycznie zachowa się, gdy zacznie handlować na nowych, nieznanych danych rynkowych.
Jak działają okresy i podział out-of-sample
W module Optimizer uruchomienie walk-forward dzieli dane historyczne na konfigurowalną liczbę okresów. Każdy okres ma dwie części: część optymalizacyjną i część run, znaną również jako część out-of-sample. Parametry znalezione w części optymalizacyjnej danego okresu są następnie używane do handlu w kolejnej części run. Gdy ta część run się kończy, optymalizacja jest powtarzana na nowych danych, a cykl kontynuuje się przez cały zakres testowy. Ta ogólna struktura została udokumentowana dla wcześniejszej wersji oprogramowania, więc chociaż opisuje ona podstawową logikę, może nie opisywać dokładnie każdego szczegółu obecnego interfejsu StrategyQuant X.
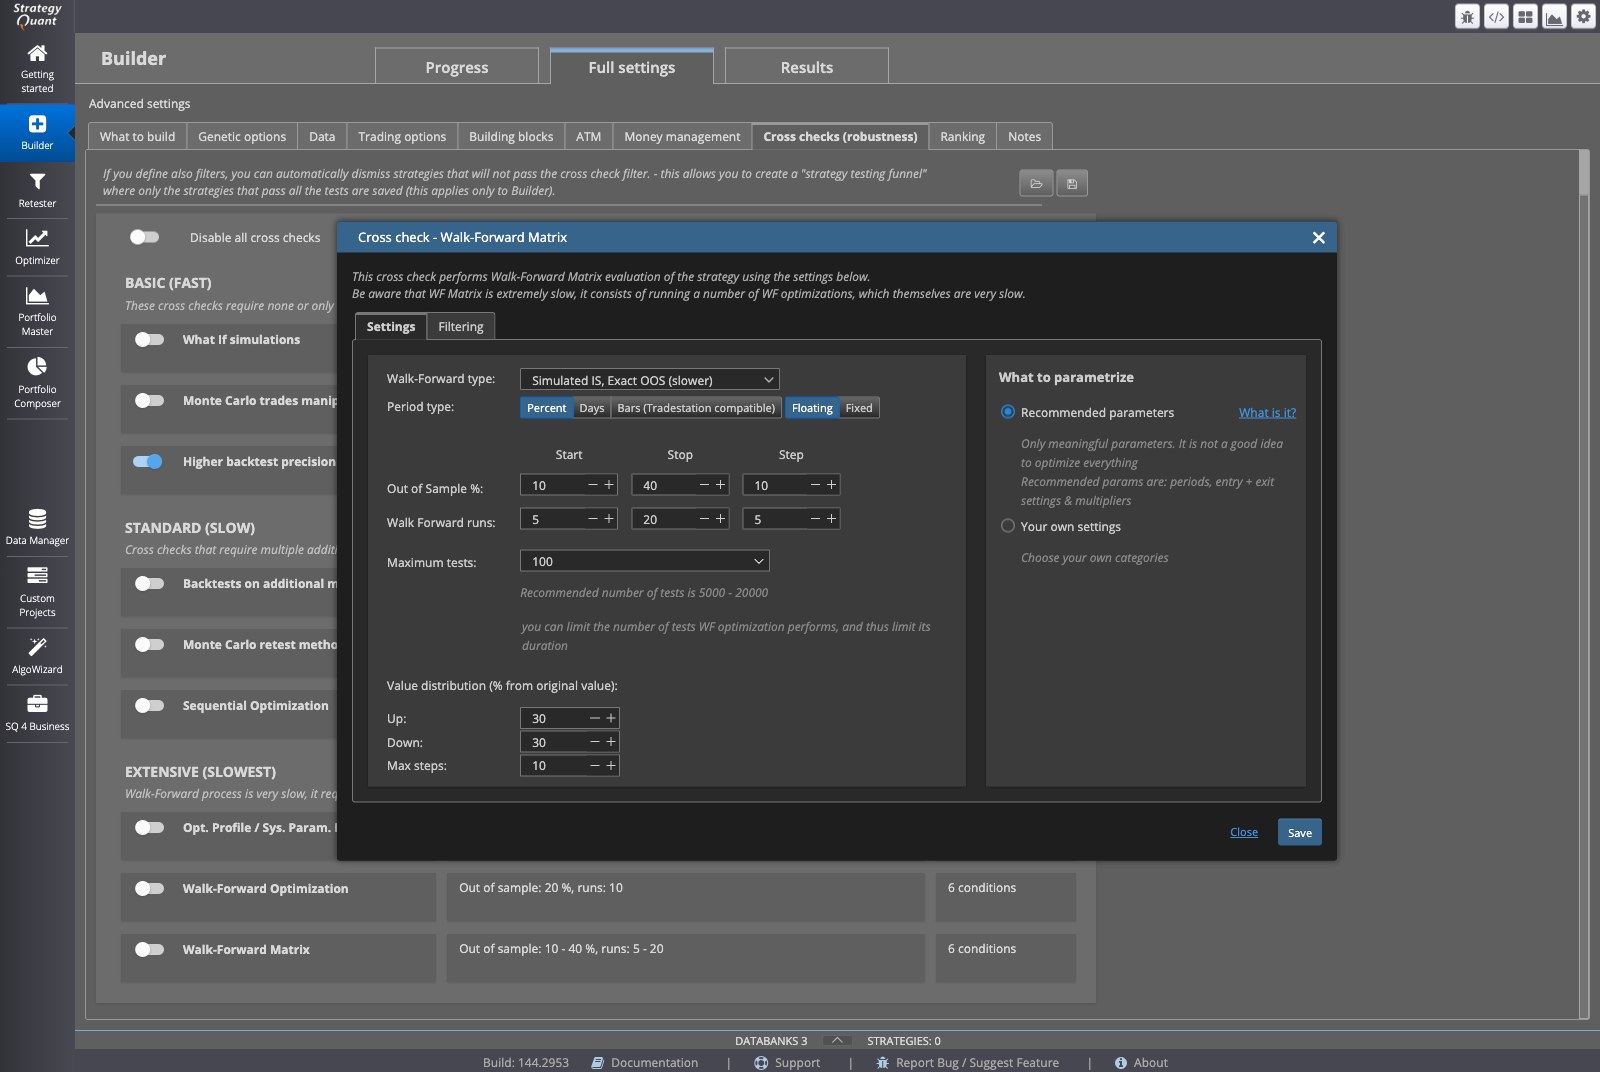
Jednym z uwzględnianych ustawień jest zwykle Out of Sample %. Określa ono, jaka część każdego okresu walk-forward jest zarezerwowana na część run, czyli handlową. Na przykład przy ustawieniu out-of-sample na 30%, 70% danych okresu zostałoby użyte do optymalizacji, a pozostałe 30% do handlu ze znalezionymi parametrami. Ten przykład pochodzi ze starszego przewodnika użytkownika i należy go czytać jako ilustrację działania tego podziału, a nie jako obecną wartość domyślną w StrategyQuant X. Jeśli pracujesz w obecnej wersji, warto sprawdzić własne ustawienia, zamiast zakładać, że ten podział stosuje się automatycznie.
Macierz walk-forward: testowanie odporności
Standardowa optymalizacja walk-forward wykorzystuje jeden stały okres reoptymalizacji, na przykład reoptymalizację co 300 dni, wybrany tutaj wyłącznie jako przykład, a nie jako zalecenie. Bez dalszych testów wybór tego okresu reoptymalizacji jest w zasadzie zgadywaniem, ponieważ nie ma wbudowanego sposobu, aby z góry wiedzieć, która długość okresu sprawdziłaby się najlepiej na dostępnych danych.
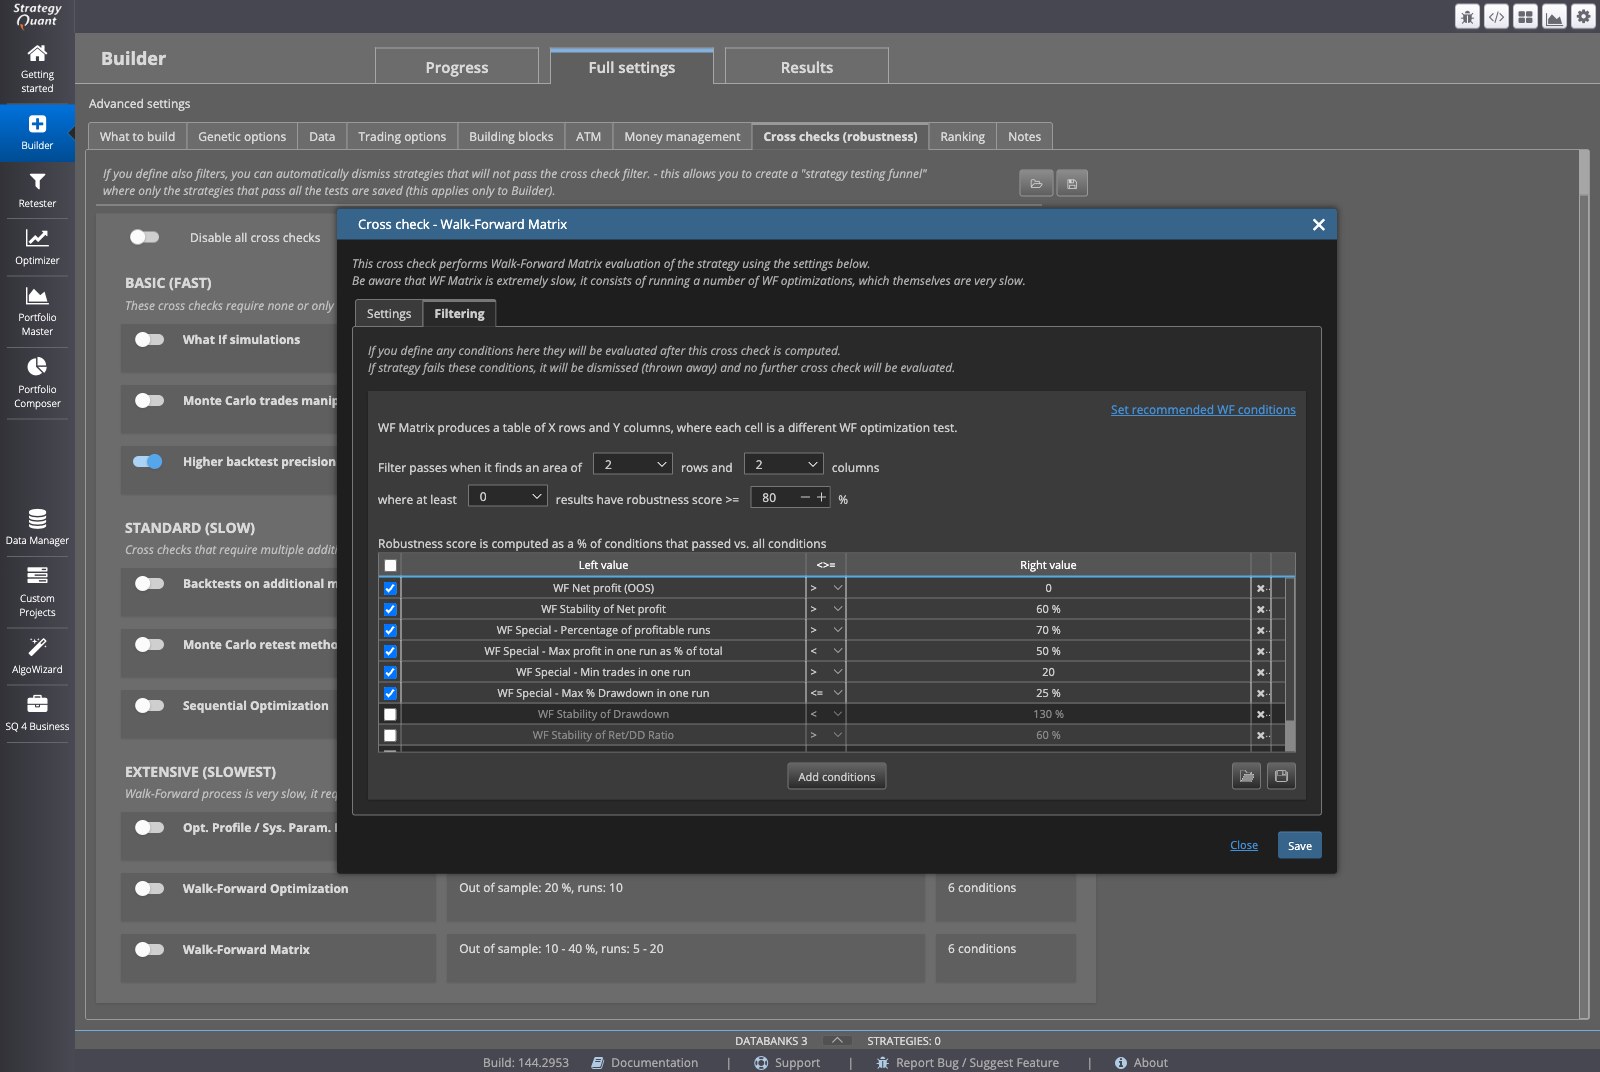
I tu wkracza macierz walk-forward. Jest to funkcja modułu Optimizer, która uruchamia cały zestaw optymalizacji walk-forward, z których każda używa innej liczby okresów reoptymalizacji i innego procentu out-of-sample. Zamiast testować jedną stałą konfigurację, macierz testuje wiele kombinacji naraz, co czyni ją użyteczną jako kontrola odporności i jako sposób na pomoc w znalezieniu tego, który okres reoptymalizacji sprawdziłby się najlepiej na użytych danych historycznych.
Po uruchomieniu macierz może pokazać, który okres reoptymalizacji lub procent out-of-sample osiągnął najlepsze wyniki na testowanych danych historycznych, oraz podaje, jak często strategia wymagałaby reoptymalizacji podczas tego konkretnego testu. Zgodnie z dokumentacją strategia, która przechodzi tego rodzaju test macierzowy, jest uznawana za możliwą do dostosowania, poprzez reoptymalizację parametrów, do zakresu warunków rynkowych obecnych w testowanych danych. Ten wniosek ogranicza się do warunków faktycznie zaobserwowanych w teście, a nie do warunków, które mogą wystąpić w przyszłości.
Ogólny wynik uruchomienia macierzy walk-forward zazwyczaj zawiera podsumowanie z idealnym okresem reoptymalizacji znalezionym w tym konkretnym teście, wraz z trójwymiarowym wykresem pokazującym oceny odporności dla wszystkich testowanych kombinacji. Jednym z ustawień, które napotkasz podczas konfigurowania uruchomienia macierzy, jest Increment. Kontroluje ono rozmiar kroku używanego dla serii okresów, czyli długości run, oraz procentów out-of-sample testowanych w macierzy.
Dlaczego macierz walk-forward może zająć dużo czasu
Ponieważ pełna optymalizacja walk-forward musi zostać uruchomiona osobno dla każdej kombinacji ustawień zawartej w macierzy, obliczenie kompletnej macierzy walk-forward może być bardzo czasochłonne. Czas jej trwania zależy od liczby kombinacji, które zdecydujesz się testować, długości danych historycznych oraz dostępnych zasobów obliczeniowych. Warto zaplanować to przed rozpoczęciem dużego uruchomienia macierzy, zwłaszcza jeśli testujesz wiele kombinacji naraz.
Co ta metoda może, a czego nie może ci powiedzieć
Analiza walk-forward i macierz walk-forward są użyteczne, ponieważ symulują ciągły proces optymalizowania i reoptymalizowania strategii w czasie, zamiast testować strategię z jednym stałym zestawem parametrów na całej historii. Może to dać ci wyobrażenie o tym, jak strategia mogła dostosowywać się do zmieniających się warunków w przeszłości, i może pomóc ci zobaczyć, która częstotliwość reoptymalizacji sprawdziła się najlepiej na konkretnych danych, które testowałeś, oraz jak elastyczna była strategia wobec warunków rynkowych obecnych w tych danych.
Czego nie może zrobić, to potwierdzić, jak strategia będzie działać, gdy zacznie handlować na przyszłych, nieznanych danych rynkowych. Każdy wynik, który widzisz z uruchomienia walk-forward lub macierzy walk-forward, jest zbudowany w całości z historycznych cen i ustawień, które wybrałeś dla tego testu. Strategia, która w przeszłości osiągała dobre wyniki w tym procesie, nie jest przez to wykazana jako bezpieczna, niezawodna ani pewna, że będzie działać tak samo w przyszłości.
Ten artykuł ma charakter edukacyjny i nie stanowi porady inwestycyjnej. Wyniki historyczne, także z backtestów, nie gwarantują przyszłych wyników. Handel instrumentami finansowymi wiąże się z ryzykiem i możesz stracić pieniądze.
Ten artykuł ma charakter edukacyjny i nie jest doradztwem inwestycyjnym. Wyniki osiągnięte w przeszłości nie gwarantują przyszłych wyników.
A jak ty to robisz? Opowiedz w społeczności. Za darmo, w twoim języku.
Zarejestruj się za darmo