Trading sistematico: la decisione prima del trade
Molti considerano il "trading sistematico" un altro modo di dire "trading automatizzato": un programma che esegue operazioni senza che un essere umano intervenga. La differenza decisiva però non sta nell'esecuzione, ma prima. Nel trading sistematico le regole sono fissate prima che avvenga la prima operazione: entrata, uscita e gestione della posizione sono definite in anticipo e verificate su dati del passato. Che alla fine sia una persona a operare secondo queste regole o sia un software a eseguirle automaticamente, non cambia nulla. In questo articolo vedi come questa differenza si presenta nella pratica, quali due vie offre StrategyQuant X a questo scopo e dove stanno i limiti di ogni verifica sul passato.
Due vie, un principio comune
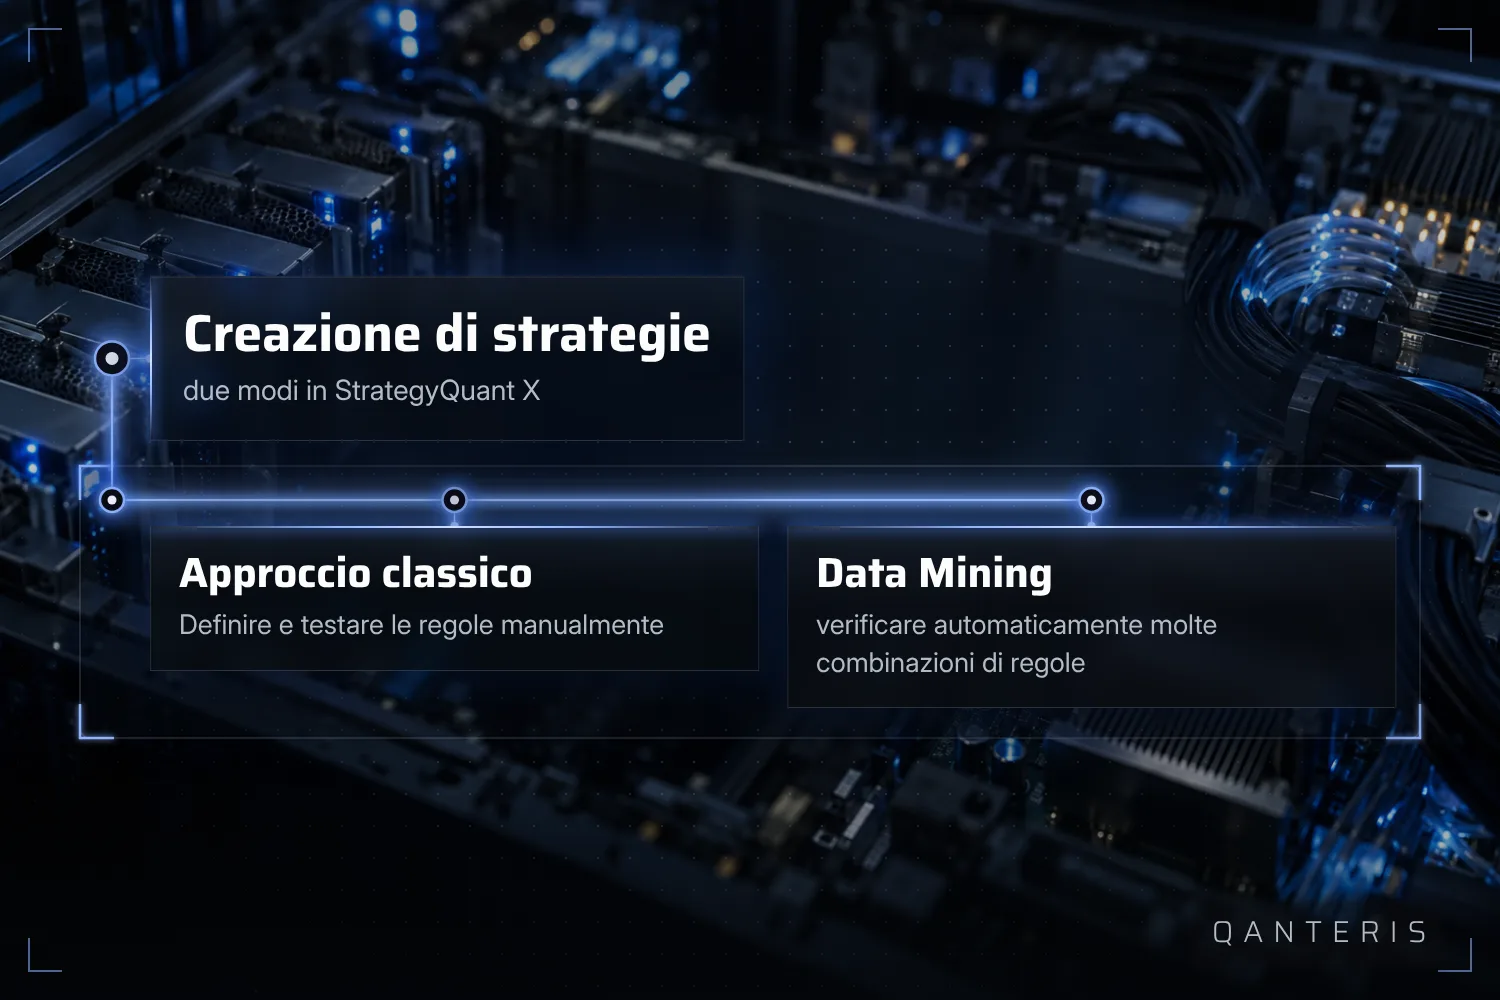
StrategyQuant X distingue due approcci fondamentali alla costruzione di una strategia di trading. L'approccio classico corrisponde alla creazione manuale della strategia in AlgoWizard: sei tu a stabilire le regole. L'approccio del data mining, invece, testa un gran numero di combinazioni di regole per trovare la strategia con la performance storica osservata più alta. Nessuna delle due vie è di per sé superiore, e nessuna garantisce una strategia funzionante. Ciò che entrambe hanno in comune è il momento della decisione: le regole vengono stabilite prima che un'operazione avvenga nella pratica.
Il percorso classico: costruire e verificare le regole a mano
Nella creazione manuale, che procede per tentativi ed errori, scegli elementi come indicatori, pattern di prezzo e tipi di ordine, testi il prototipo su dati storici e lo rielabori se il risultato non è soddisfacente, per poi testarlo di nuovo. Questo è il modo di lavorare tradizionale, non automatizzato, in contrapposizione alla generazione automatica di strategie. Anche ripetere più volte questo procedimento non crea alcuna garanzia che la strategia in futuro funzioni esattamente come nel test. Decisivo in questo percorso è comunque: le regole sono fisse molto prima di essere applicate nel trading live, e sono state verificate prima su dati del passato. Proprio questo rende il procedimento sistematico, anche senza che qui un software cerchi automaticamente regole.
Il percorso del data mining: cercare automaticamente molte combinazioni di regole
L'approccio del data mining in StrategyQuant X segue il percorso inverso: invece di testare a mano una singola idea di regola, il software cerca un gran numero di combinazioni di regole e determina quale di esse avrebbe ottenuto in passato la performance osservata più alta. Anche questa è innanzitutto solo una verifica su dati storici, non un'affermazione sul futuro. La differenza rispetto al percorso classico non sta nel principio, ma nella portata: invece di testare a mano una manciata di varianti, il software verifica automaticamente molte varianti. Il principio resta lo stesso: definire le regole prima dell'impiego e verificarle su dati del passato.
Strumenti che si basano su regole già verificate
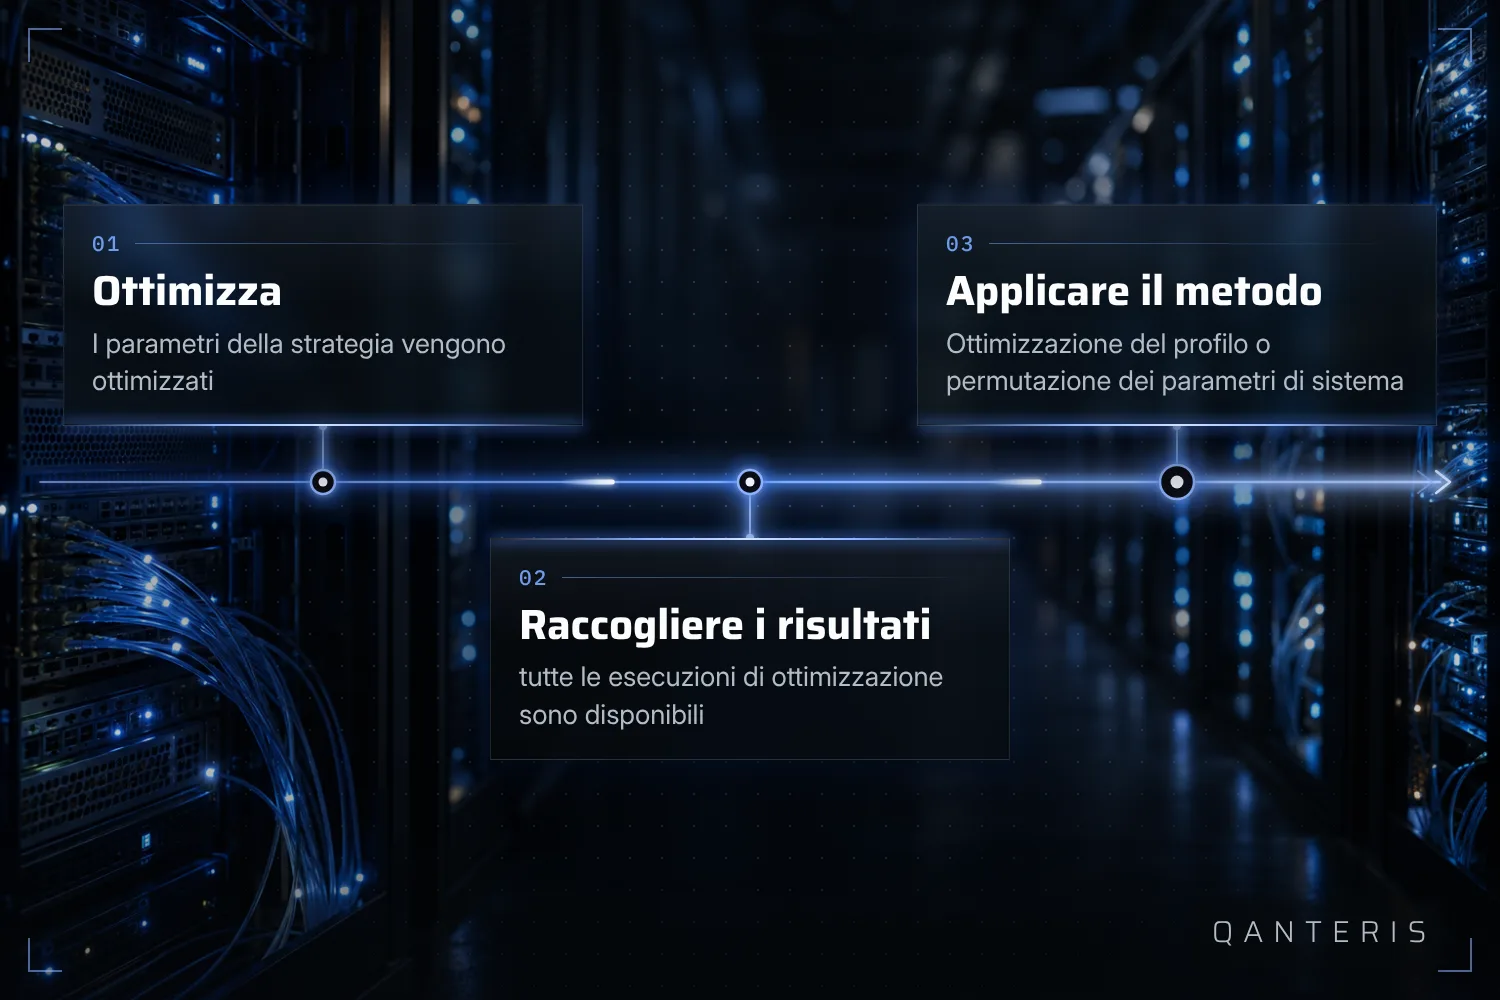
Alcuni strumenti in StrategyQuant X presuppongono un passo di verifica già concluso. Optimization Profile e System Parameter Permutation attingono entrambi ai risultati di tutte le esecuzioni di ottimizzazione: i parametri di una strategia devono prima essere ottimizzati, prima che uno dei due metodi venga applicato a questi risultati. Anche questo mostra il principio: il vero passo di calcolo, l'ottimizzazione, viene prima, la valutazione segue dopo. Né l'ottimizzazione né uno dei due metodi dimostra di per sé che la strategia esaminata è robusta. Essi ordinano e valutano soltanto risultati che sono già disponibili.
Analisi Monte Carlo: la stessa simulazione, ripetuta molte volte
Un altro esempio di applicazione ripetuta di regole verificate in anticipo è l'analisi Monte Carlo. Ripete la stessa simulazione molte volte, apportando piccole variazioni casuali a ogni esecuzione. Secondo il materiale del produttore, un numero maggiore di ripetizioni aumenta la valenza statistica, ovvero l'affidabilità, dei risultati aggregati. Anche qui vale la stessa limitazione di ogni altro metodo descritto qui: più ripetizioni rendono più affidabile l'affermazione sul passato, ma non sono una garanzia che la strategia operi in modo positivo in futuro. L'analisi descrive dati simulati del passato, non una previsione.
Cosa non mostra una verifica sul passato
Ognuno dei metodi descritti, che si tratti di test manuale, data mining, Optimization Profile, System Parameter Permutation o analisi Monte Carlo, ha una cosa in comune: valuta dati che sono già passati. Questo vale per i backtest come per le simulazioni e le ottimizzazioni. Da solo questo non dice ancora nulla su come le stesse regole si comporteranno su dati di mercato futuri, ancora sconosciuti. Non è una debolezza di un singolo metodo, ma un limite fondamentale di ogni verifica sul passato. Chi stabilisce le regole in anticipo, a mano o tramite software, non ha ancora dimostrato che queste regole si comporteranno allo stesso modo in futuro.
Chi porta la responsabilità
La responsabilità di valutare correttamente una nuova strategia e di conoscerne i punti di forza, i punti deboli e i limiti prima di impiegarla nel live trading è dell'utente, non del software. Questo vale indipendentemente da quale dei due percorsi hai scelto e da quanti passaggi di verifica automatizzati ci siano prima. Anche un test automatizzato superato non sostituisce la tua valutazione personale se una strategia è adatta al tuo obiettivo e alla tua propensione al rischio.
Una nota sulla provenienza della ricerca
Una parte del materiale del produttore per la valutazione e la selezione di strategie generate in StrategyQuant X si basa su uno studio degli anni 2019 e 2020. Questo studio è precedente a versioni successive del prodotto e alle condizioni di mercato cambiate da allora. Le conclusioni che ne derivano non si possono quindi trasferire senza verifica alla situazione attuale, si riferiscono al periodo in cui lo studio è stato svolto.
Cosa può fare il trading sistematico, e cosa no
Trading sistematico significa innanzitutto una cosa sola: le regole sono fissate prima che avvenga il primo trade e sono state verificate in precedenza su dati del passato. Vale sia per il percorso classico, manuale, sia per il percorso di data mining in StrategyQuant X. L'automazione è uno strumento possibile per l'esecuzione, non un presupposto del principio stesso. Resta aperto ogni volta come le stesse regole si comportino su dati che nessuno ha ancora visto, e proprio questo nessuno dei metodi descritti qui può rispondere da sé. Questa decisione, valutare una strategia e conoscerne i limiti, resta a te.
Questo articolo ha scopo formativo e non è una consulenza sugli investimenti. I risultati passati, compresi quelli dei backtest, non garantiscono risultati futuri. Fare trading su strumenti finanziari comporta rischi e puoi perdere denaro.
Questo articolo ha scopo educativo e non è una consulenza finanziaria. I risultati passati non garantiscono risultati futuri.
Tu come fai? Raccontalo nella community. Gratis, nella tua lingua.
Iscriviti gratis