Trading algoritmico: come nascono e si testano le strategie
Bisogna saper programmare per fare algo trading? E cosa rende davvero robusta una strategia prima che venga automatizzata? Questo articolo risponde a entrambe le domande in due punti documentati: come nasce una strategia e come viene verificata. Ottieni due percorsi documentati per costruire una strategia di trading, l'ordine in cui ha senso eseguire le verifiche di robustezza e una spiegazione di come funziona un'analisi Monte Carlo e dove finisce la sua capacità di dire qualcosa.
Due percorsi per costruire una strategia di trading
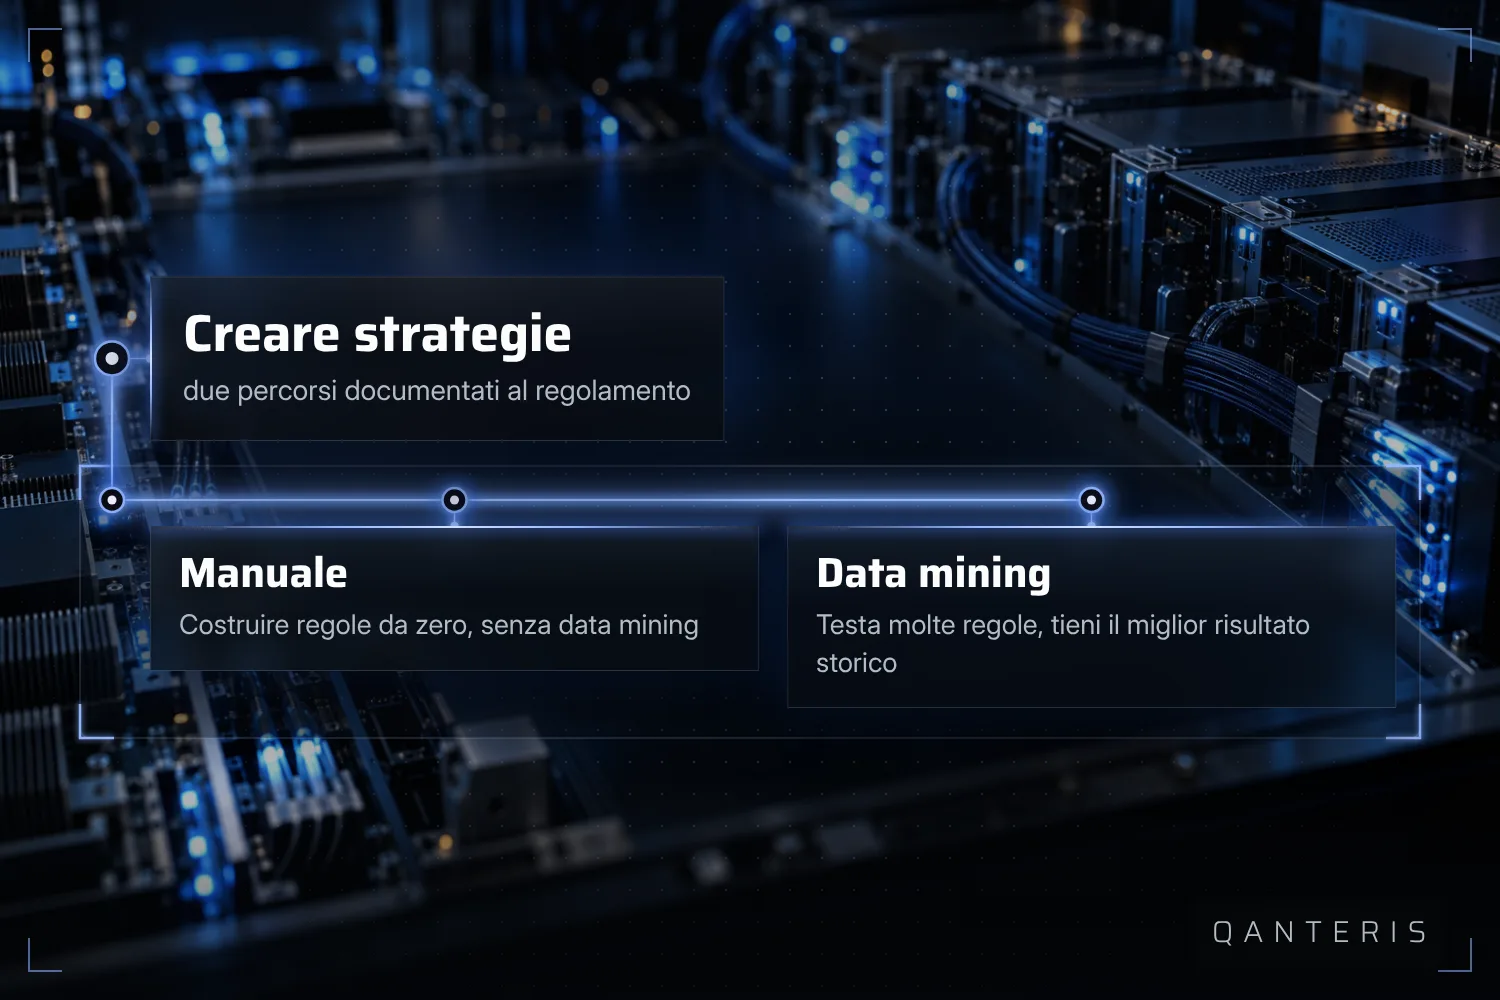
Nella pratica si possono distinguere due approcci. Uno è la creazione classica di una strategia: costruisci una strategia da zero, senza metodi di data mining, di solito partendo da una tua idea di mercato o da un pattern noto. L'altro è il data mining: qui viene testato automaticamente un gran numero di regole, e alla fine resta la strategia con il miglior risultato storico osservato. Entrambi i percorsi portano a una strategia basata su regole, ma differiscono nel modo in cui le regole vengono elaborate.
Un risultato storico elevato ottenuto da un'esecuzione di data mining mostra come si è comportata una regola in passato. Non dice nulla su come si comporterà in futuro, e non è nemmeno una prova che quella regola sia oggettivamente la migliore.
Cosa mostra uno studio su molte strategie FX testate
Come filtrare le strategie utilizzabili da una grande quantità di strategie testate è una questione a sé. Una serie di articoli documentata su questo si basa su uno studio degli anni 2019 e 2020 che ha affrontato la metodologia della feature selection su un gran numero di strategie FX testate.
I risultati di questo studio si riferiscono alle strategie e ai mercati esaminati allora. Non si possono trasferire automaticamente ad altri mercati o orizzonti temporali, e non dicono nulla nemmeno sul fatto che una singola strategia in futuro si comporti in modo simile a come è andata nel test. Ciò che lo studio fornisce è un metodo con cui, da molte regole testate, si possono individuare le caratteristiche che aiutano nella selezione.
Perché la verifica di robustezza inizia solo dopo l'ottimizzazione
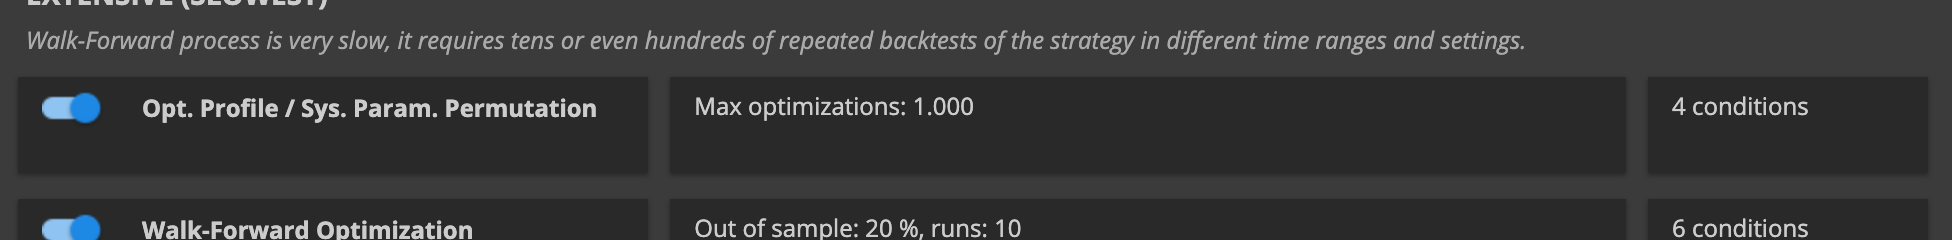
Due metodi documentati per la verifica di robustezza presuppongono entrambi che i parametri di una strategia siano stati ottimizzati prima: gli Optimization Profile e la System Parameter Permutation. Solo quando l'ottimizzazione ha prodotto una serie di esecuzioni di ottimizzazione, si può applicare uno di questi metodi a quel risultato.
Questo significa anche: questi metodi non sostituiscono l'ottimizzazione, si basano su di essa. E superare queste verifiche non è una prova del fatto che una strategia si comporti in modo simile in un mercato reale e in corso.
Come funziona l'analisi Monte Carlo
L'analisi Monte Carlo ripete la stessa simulazione molte volte, applicando ogni volta una piccola variazione casuale. Secondo la documentazione, un numero maggiore di ripetizioni aumenta la forza statistica, cioè l'affidabilità, del risultato.
Anche qui vale un limite: il metodo lavora con dati storici o simulati. Non prevede nulla sui futuri movimenti di mercato, e più ripetizioni non trasformano una strategia debole in una buona.
Cosa mostrano queste verifiche, e cosa non mostrano
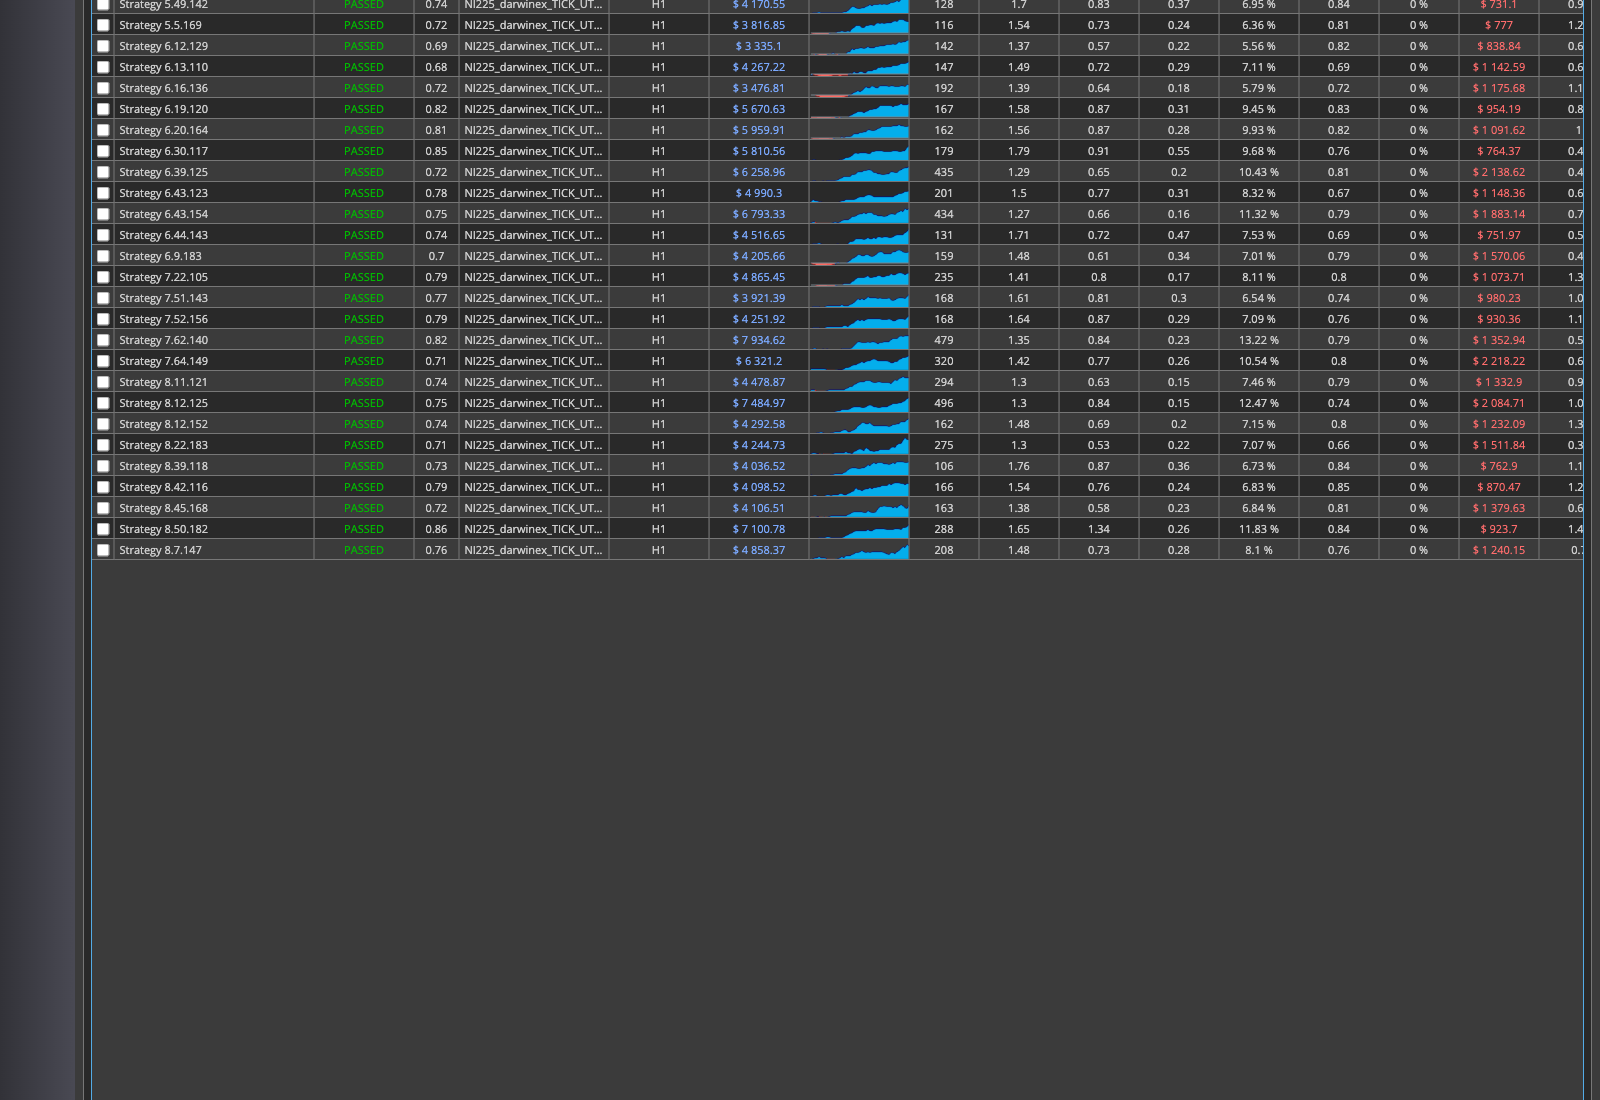
Sia la verifica del profilo di ottimizzazione sia l'analisi Monte Carlo descrivono come una strategia si è comportata su dati storici o simulati. Nella documentazione sono classificate come indicatori dell'affidabilità di questi dati passati, non come promesse su come la strategia si comporterà in un mercato reale e futuro.
Questo limite caratterizza l'intero metodo. Chi costruisce una strategia la testa sul passato, perché non esiste un'altra fonte di dati. Quello che la verifica mostra è quanto il risultato resti stabile sotto piccole variazioni. Su ciò che accadrà poi sul mercato non dice nulla.
Cosa può dire il metodo, e cosa no
L'algo trading, così come è descritto qui, consiste in regole, nella loro verifica su dati passati e nella loro esecuzione automatizzata. Il data mining per trovare le regole, la verifica del profilo di ottimizzazione, la System Parameter Permutation e l'analisi Monte Carlo mostrano quanto una strategia sia stata stabile al variare di dati e parametri. Non mostrano come questa strategia si comporti in un mercato che non ha ancora avuto luogo.
Chi lavora con questi strumenti dovrebbe tenere presente questo confine a ogni nuova verifica. Una prova di robustezza superata è un indizio, non una prova.
Questo articolo ha scopo formativo e non è una consulenza sugli investimenti. I risultati passati, compresi quelli dei backtest, non garantiscono risultati futuri. Fare trading su strumenti finanziari comporta rischi e puoi perdere denaro.
Questo articolo ha scopo educativo e non è una consulenza finanziaria. I risultati passati non garantiscono risultati futuri.
Tu come fai? Raccontalo nella community. Gratis, nella tua lingua.
Iscriviti gratis