Simulazione Monte Carlo nel trading: cosa mostra e cosa no
Hai costruito una strategia di trading e l'hai testata nel backtest. Ma quanto è stabile questo risultato se piccole cose fossero andate diversamente, se i trade fossero comparsi in un ordine diverso o se lo slippage fosse stato un po' più alto? È esattamente qui che interviene la simulazione Monte Carlo nel trading. Prende il tuo backtest già concluso e lo ripete molte volte con piccole modifiche casuali. Da queste molte ripetizioni nasce una stima statistica di quanto sia rischiosa e quanto sia stata redditizia la tua strategia in condizioni del passato leggermente modificate. In questo articolo vedi cosa viene concretamente modificato in un simile ciclo, quali metriche ne derivano, perché il numero di cicli ha un ruolo e dove il metodo incontra i suoi limiti.
Che cos'è una simulazione Monte Carlo nel trading
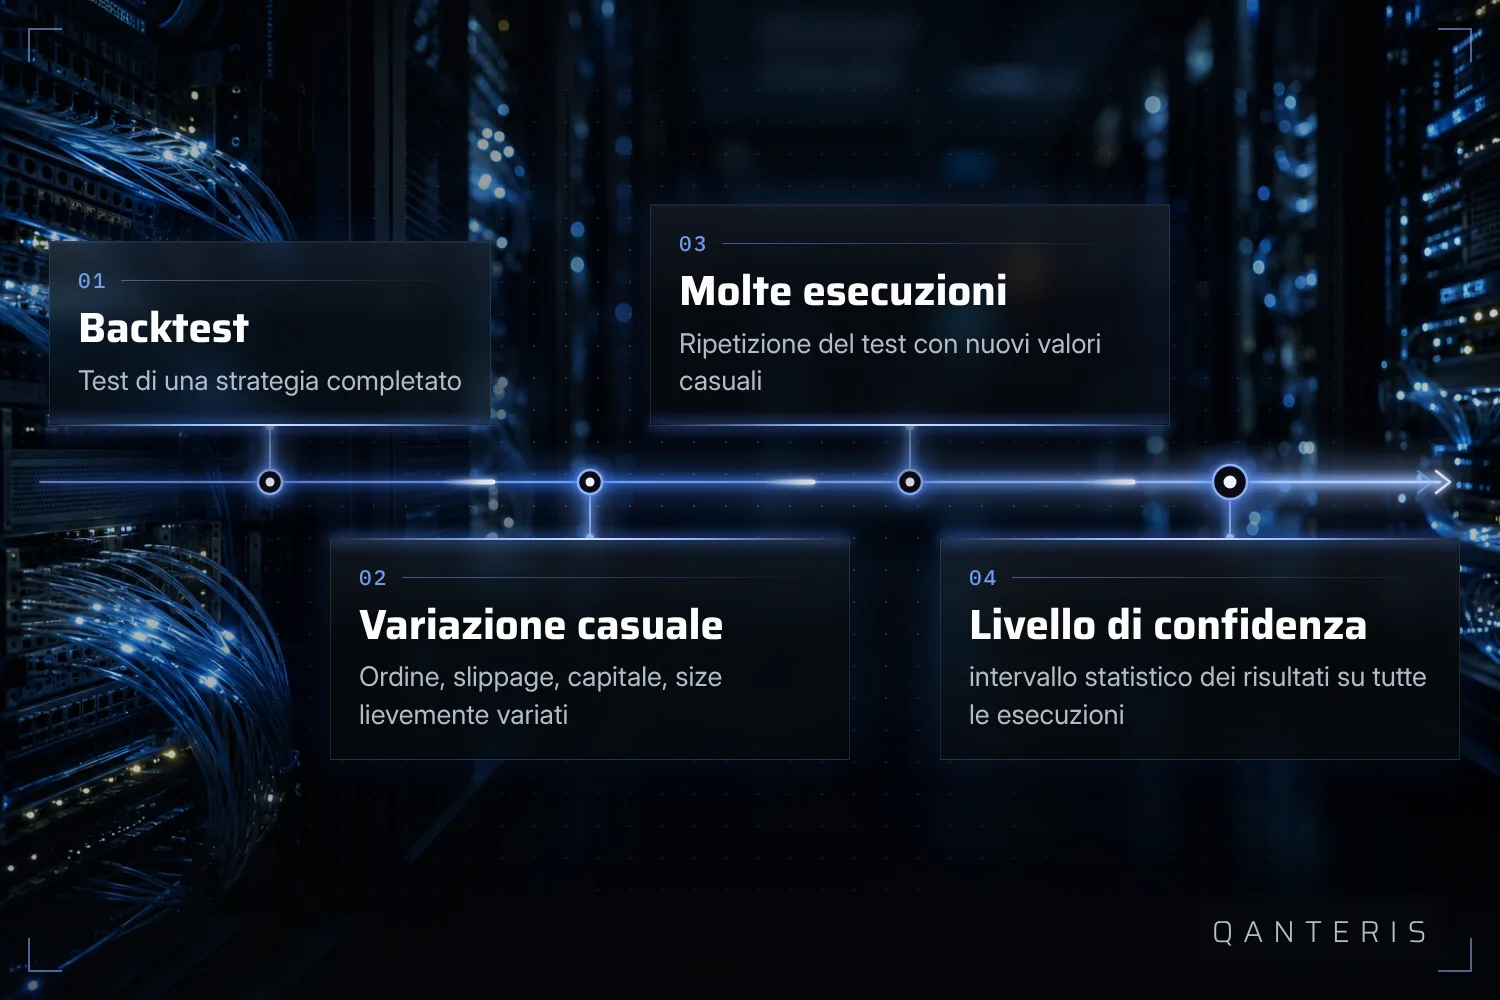
Un'analisi Monte Carlo è un metodo che ripete la simulazione di una strategia molte volte con piccole modifiche casuali. L'obiettivo è stimare statisticamente il rischio e il comportamento di guadagno e perdita della strategia. Si presuppone sempre un backtest già concluso: l'analisi Monte Carlo si basa su questo backtest, non lo sostituisce.
Il principio si può descrivere come una sequenza. All'inizio c'è il backtest completato della tua strategia. Da questo backtest vengono poi generati moltissimi singoli cicli, nei quali vengono inserite ogni volta piccole modifiche casuali. Alla fine di questi molti cicli c'è una valutazione statistica sotto forma di livelli di confidenza, maggiori dettagli nella sezione sulle metriche più sotto.
Cosa viene modificato a ogni esecuzione
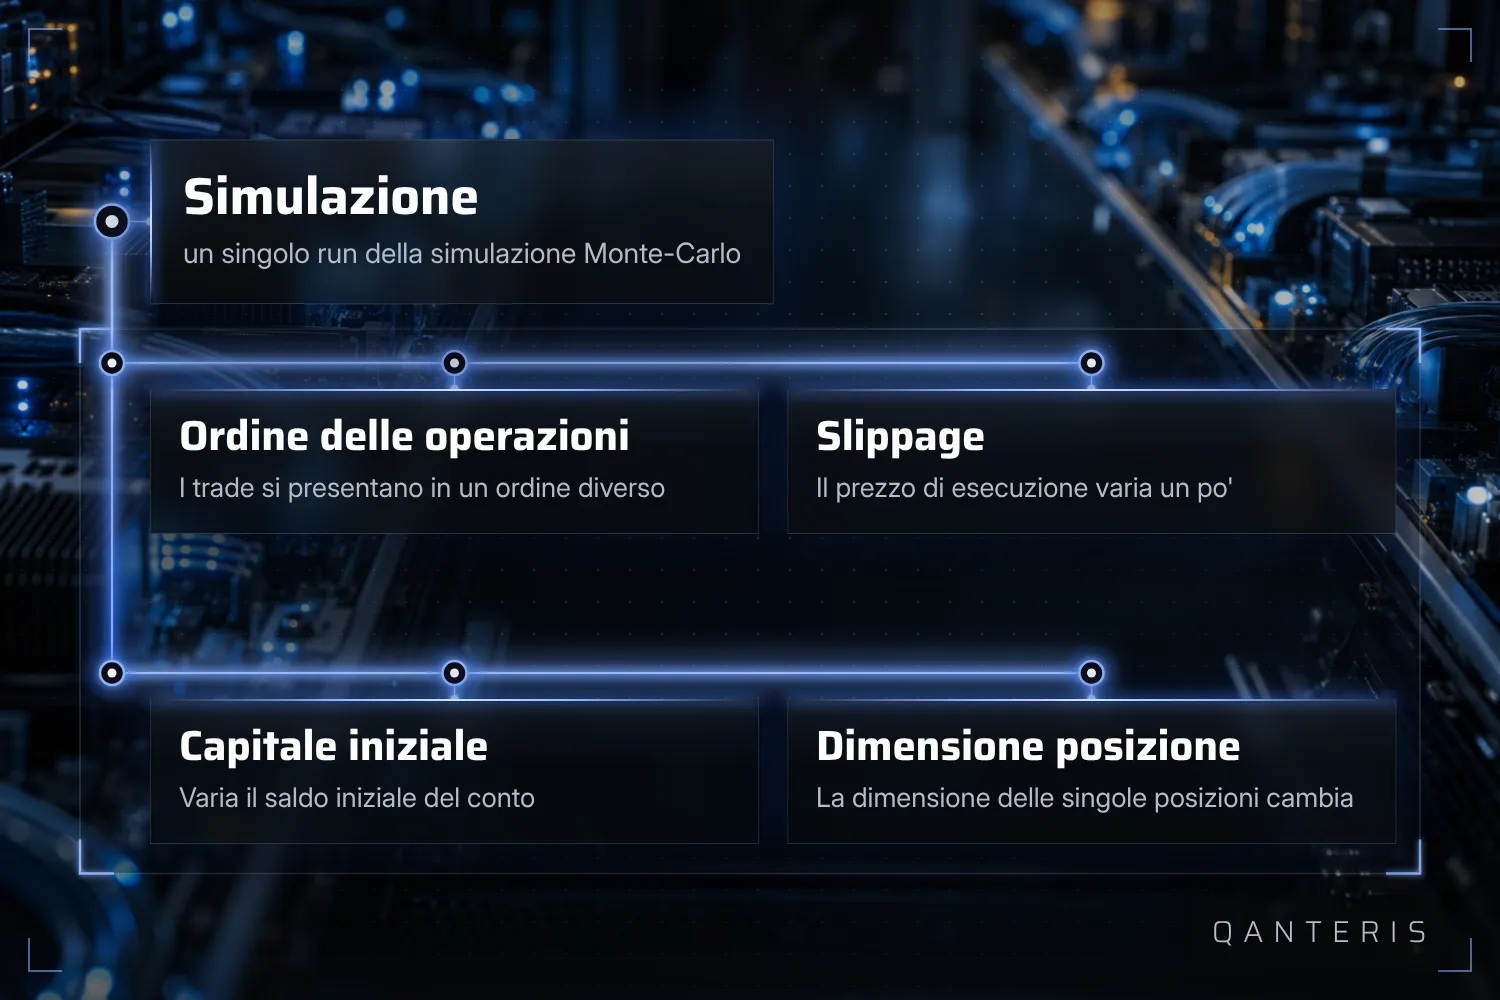
Un test Monte Carlo simula un gran numero di scenari casuali per valutare l'andamento del valore di una strategia di trading. In questo vengono modificati più fattori contemporaneamente: l'ordine in cui compaiono i trade, lo slippage nell'esecuzione, il capitale iniziale e la dimensione della posizione.
Importante qui è cosa questi scenari non sono. Si tratta di variazioni di calcolo dei tuoi dati storici già esistenti, non di reali andamenti futuri del mercato. La simulazione ti mostra quanto la tua strategia ha reagito a questi piccoli spostamenti, ma non di più.
Quali metriche fornisce una simulazione Monte Carlo
Una simulazione Monte Carlo fornisce risultati per livelli di confidenza stabiliti in anticipo. Per farlo calcola, su tutti gli scenari simulati, metriche come il profitto netto, il profitto netto percentuale e il rapporto tra rendimento e drawdown. Il presupposto è sempre un backtest già completato come base della simulazione.
Questi livelli di confidenza devi leggerli come un intervallo statistico che si basa sulle variazioni dei dati storici. Non garantiscono alcun rendimento futuro e non sono una previsione di ciò che accadrà nel live trading.
Come il numero di simulazioni influenza la stima
L'analisi Monte Carlo deve mostrare quanto una strategia sia sensibile a cambiamenti come i cicli di mercato o l'ordine delle transazioni. Vale quanto segue: più esecuzioni di simulazione effettui, tanto più affidabile diventa di regola la stima che ne deriva.
Quante esecuzioni siano sensate nel singolo caso dipende dal tempo di calcolo disponibile e dal numero di simulazioni impostato. Non esiste un numero fisso che basti allo stesso modo per ogni strategia e ogni situazione. Più esecuzioni costano più tempo di calcolo, in cambio il quadro diventa più completo.
Esempio: numero di simulazioni nel Portfolio Composer
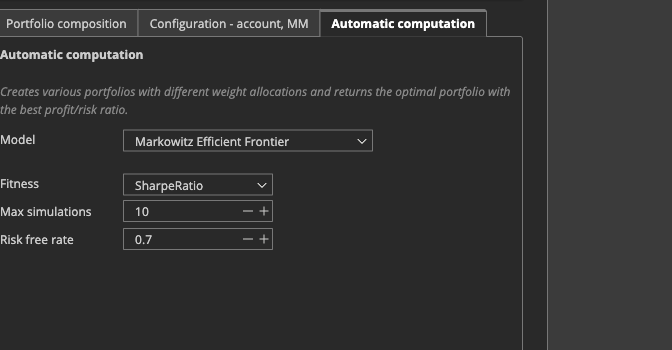
Un esempio concreto di tale impostazione lo trovi nel Portfolio Composer. Lì c'è un campo chiamato Simulations. Stabilisce quante combinazioni di pesi simulate vengono valutate nel calcolo automatico di un Portfolio. La documentazione indica come valori di esempio 500 o 1000.
Questi numeri sono esempi per questa singola funzione del Portfolio Composer, non una prescrizione valida in generale per ogni strategia o ogni Portfolio. Come in ogni analisi Monte Carlo, vale anche qui: un numero più alto di simulazioni può rendere la stima più affidabile, ma richiede più tempo di calcolo.
Simulazione di controllo dell'equity come ulteriore applicazione
Oltre alla classica analisi Monte Carlo di un backtest, nella pratica esiste un'altra applicazione correlata: la simulazione di controllo dell'equity. Attiva e disattiva una strategia in base alla sua curva di equity, per confrontare tra loro diversi modelli di controllo dell'equity e ridurre il rischio.
Nella versione gratuita di QuantAnalyzer, per questa simulazione viene valutata solo una quota del 30 percento dei trade. Il procedimento può ridurre il rischio, ma non elimina un possibile drawdown.
Cosa non può fare una simulazione Monte Carlo
Una simulazione Monte Carlo lavora esclusivamente con variazioni dei dati di backtest storici già esistenti di una strategia. Poiché ripete il backtest esistente solo con piccole modifiche casuali, non mette in gioco nuove condizioni di mercato mai viste prima né il comportamento futuro dei prezzi.
Questo significa: un buon risultato di questa stima ti mostra come si sarebbe comportata la tua strategia sotto varianti leggermente modificate del passato. Non ti mostra che la strategia in futuro farà profitto nel live trading, e non è nemmeno un sostituto di altre verifiche come un'analisi walk-forward o un test out-of-sample. La simulazione Monte Carlo è un tassello tra diversi, con cui puoi valutare la stabilità di una strategia rispetto a piccoli cambiamenti, niente di più.
Questo articolo ha scopo formativo e non è una consulenza sugli investimenti. I risultati passati, compresi quelli dei backtest, non garantiscono risultati futuri. Fare trading su strumenti finanziari comporta rischi e puoi perdere denaro.
Questo articolo ha scopo educativo e non è una consulenza finanziaria. I risultati passati non garantiscono risultati futuri.
Tu come fai? Raccontalo nella community. Gratis, nella tua lingua.
Iscriviti gratis