Correlazione delle strategie nel Portfolio: riduci il tuo rischio
Due strategie nel backtest sembrano solide ciascuna per conto suo: buoni indicatori, una curva ordinata, nessun drawdown evidente. Se le metti entrambe nello stesso Portfolio, può comunque venir fuori una curva comune che è stanca quanto quella di una singola strategia, solo con più posizioni aperte contemporaneamente. Il motivo si chiama correlazione: se entrambe le strategie vincono nello stesso momento e perdono nello stesso momento, in sostanza sommi solo il loro rischio invece di distribuirlo.
In questo articolo vedi che cosa misura davvero la correlazione del Portfolio in StrategyQuant X, dove puoi guardarla e come la usi nella costruzione automatica e manuale del portfolio. Questo non riguarda solo chi costruisce portfolio da tempo: appena fai girare più di una strategia contemporaneamente, si pone la domanda se sono due o venti.
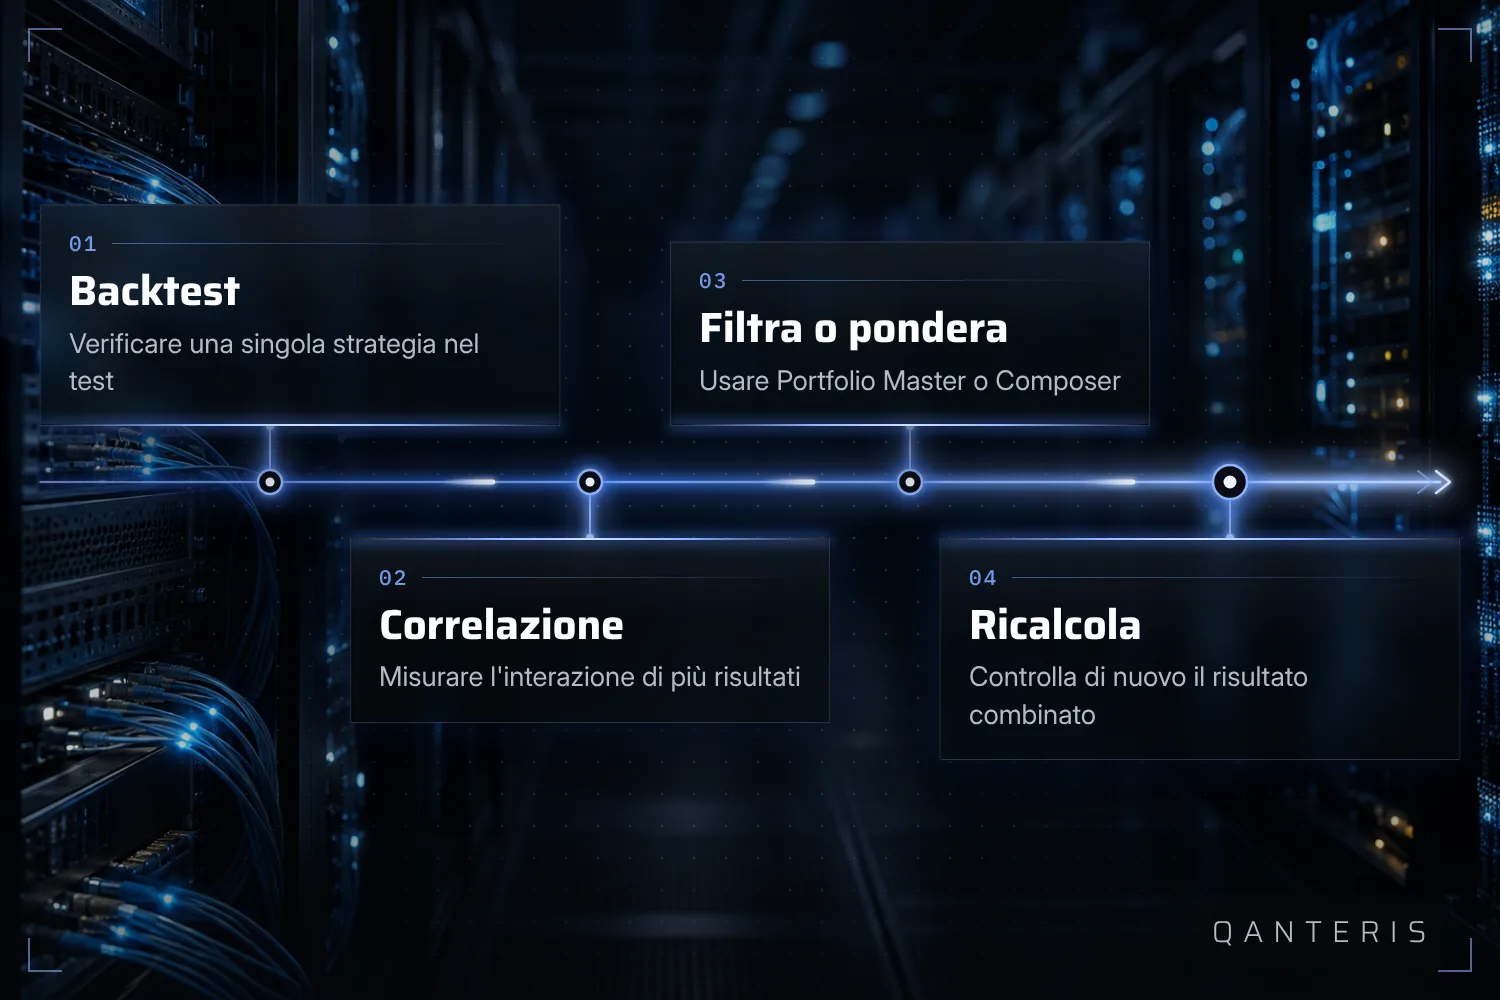
Il percorso dalla singola strategia al portfolio finito passa sempre per le stesse tappe:
Cosa mostra davvero la correlazione del Portfolio
La correlazione del Portfolio è una metrica che descrive quanto si somigliano le strategie in un Portfolio. Viene calcolata su un periodo scelto e su un parametro della strategia scelto. La trovi in due punti: nel tab Analyze, dove esamini più da vicino le singole strategie, e in Portfolio Master, dove serve a filtrare i Portfolio candidati le cui strategie sono correlate troppo strettamente tra loro.
L'idea dietro è semplice: due strategie che registrano profitti e perdite nello stesso momento si comportano nel Portfolio come un'unica posizione più grande. Due strategie i cui risultati si somigliano poco possono attutirsi a vicenda. Importante: il numero descrive quello che è successo in passato, per esattamente il periodo e l'impostazione che hai scelto. Non è uno sguardo al futuro, ci torniamo alla fine.
Trovare la matrice di correlazione nei risultati
Per vedere una matrice di correlazione ti serve un backtest con più risultati contemporaneamente, non solo il risultato di una singola strategia. Lo ottieni in due modi: o riunisci più strategie nella Databank, oppure usi la funzione di cross-check Backtest on additional markets, che calcola una strategia anche su altri mercati.
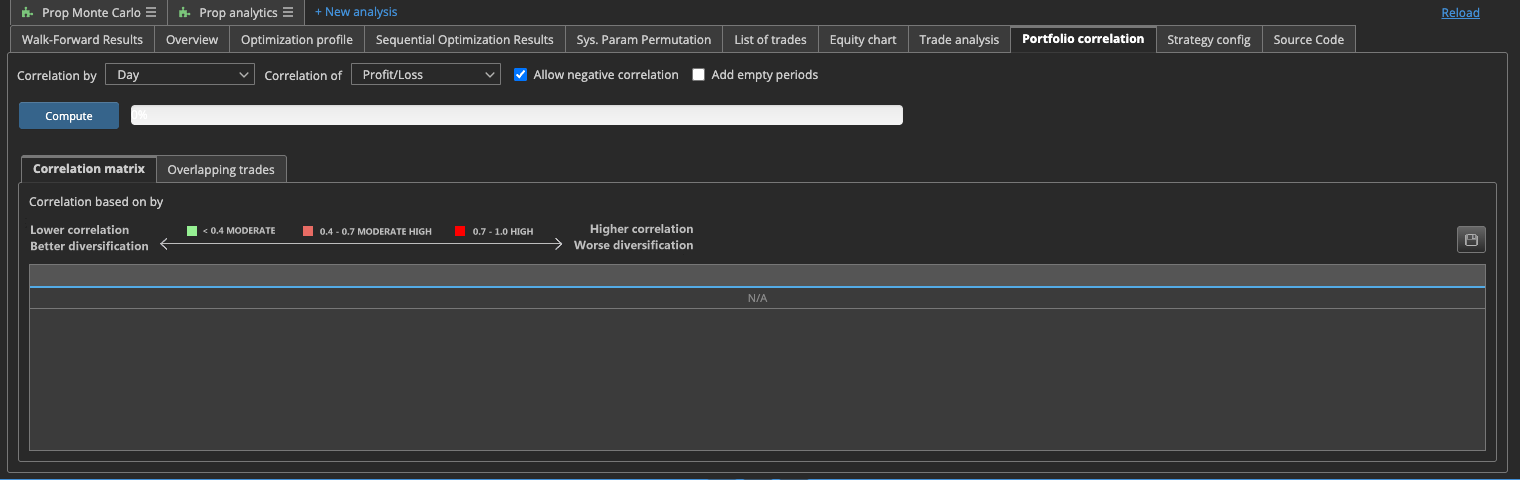
Solo quando esiste un risultato unificato di questo tipo, l'area Results mostra il tab Portfolio correlation, a cui arrivi tramite Results > Portfolio correlation, anche se il percorso esatto può variare leggermente a seconda della struttura del programma. Lì c'è una matrice che confronta più risultati di backtest a coppie tra loro. Scegli l'unità di tempo, ora, giorno, settimana o mese, e se il confronto avviene per profitto e perdita o per numero di trade. Un punto che si nota facilmente: la matrice non si aggiorna da sola. Devi farla calcolare prima che venga mostrata, ogni volta che i risultati alla base cambiano.
Portfolio Master: filtrare automaticamente la correlazione
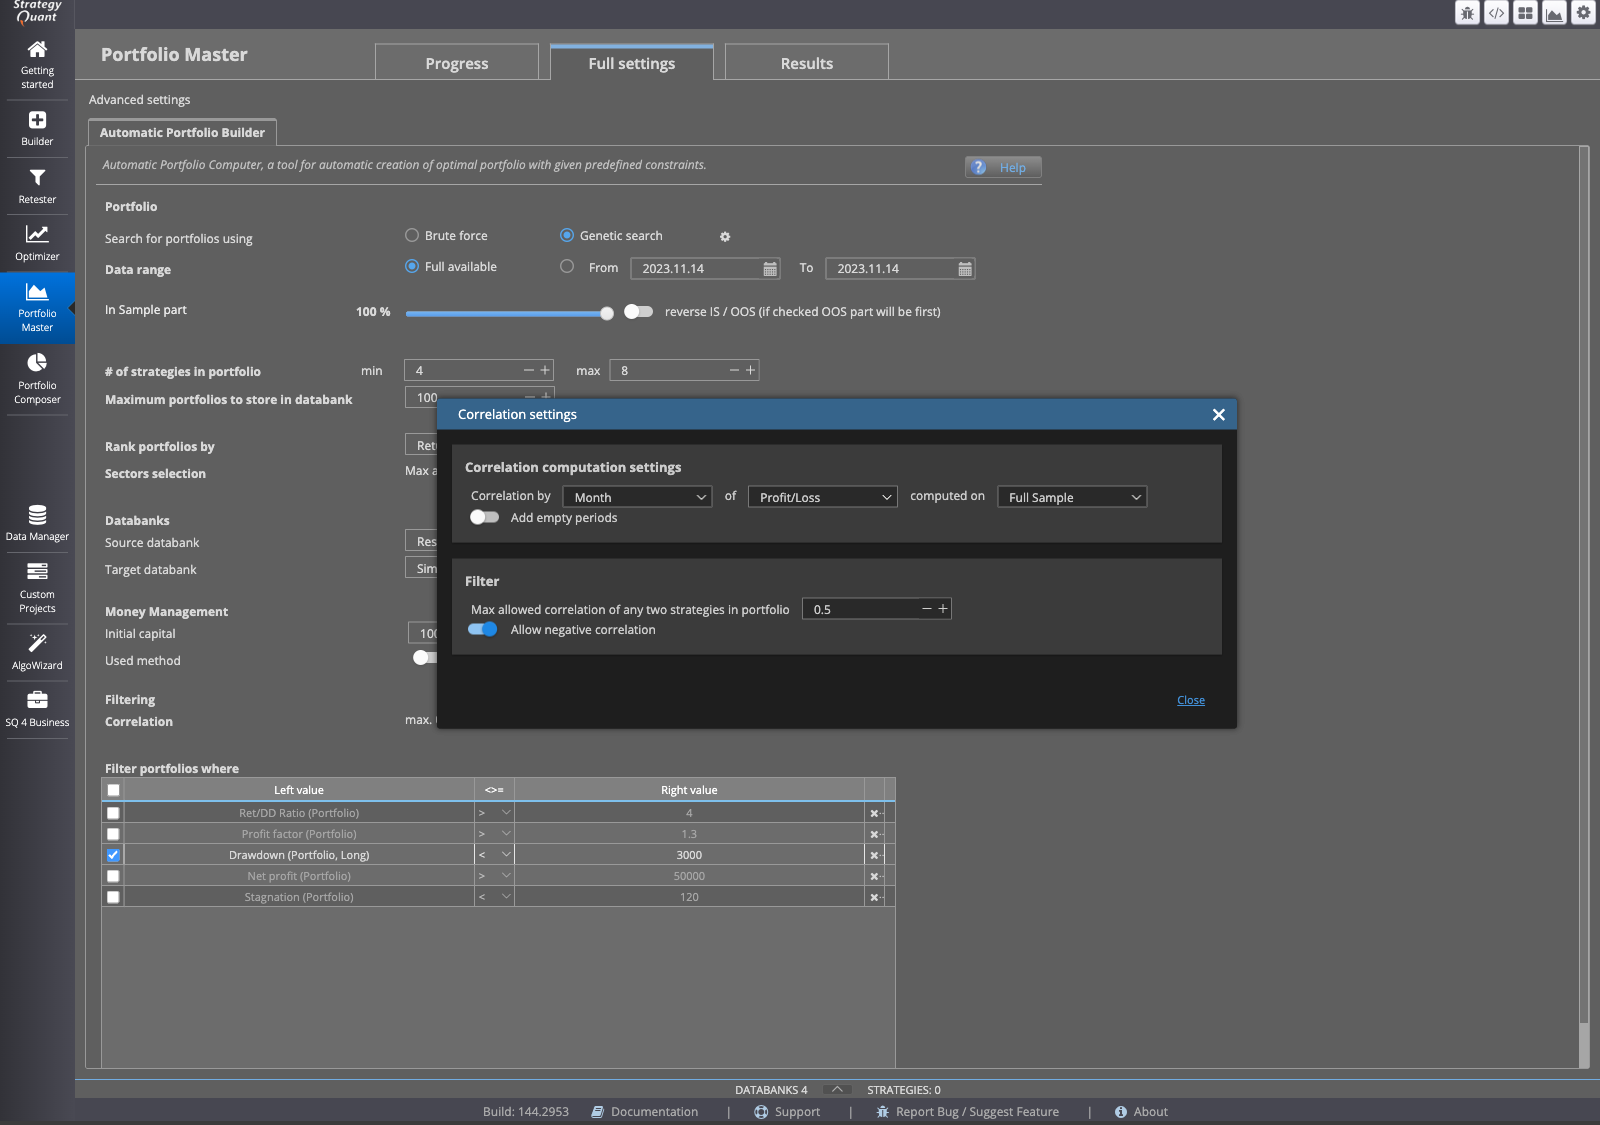
Se non vuoi mettere insieme i Portfolio strategia per strategia a mano, se ne occupa Portfolio Master. Il modulo può filtrare automaticamente i Portfolio candidati in base alla correlazione delle loro strategie e cercare di mantenerla bassa, mentre forma possibili combinazioni da un pool più ampio di strategie.
Questo ti toglie il lavoro di guardare una per una ogni possibile combinazione. Non sostituisce però un ulteriore sguardo al risultato: un filtro che punta a una correlazione bassa non dice nulla sulla dimensione della posizione o sul limite di drawdown del tuo Portfolio. Una correlazione bassa non sostituisce gli altri controlli di rischio, è un tassello tra diversi.
Portfolio Composer: impostare i pesi manualmente
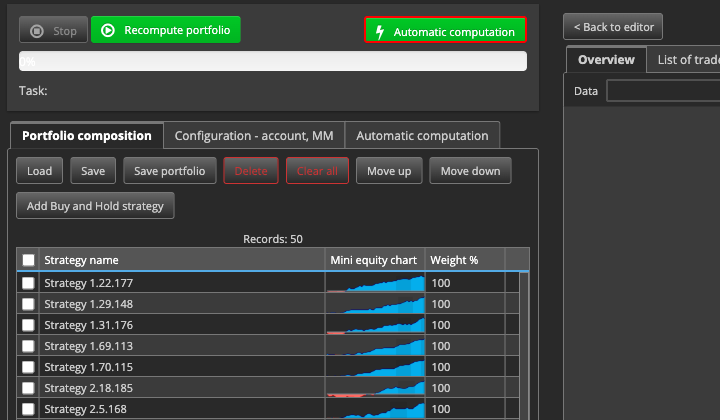
Se vuoi decidere tu quanto pesa ogni strategia nel Portfolio, Portfolio Composer è lo strumento adatto. Con esso simuli la composizione e la ponderazione di un Portfolio partendo da una selezione di strategie per un determinato conto: carichi le strategie che vuoi combinare, assegni loro dei pesi, imposti saldo del conto e leva e avvii il calcolo.
Per una simulazione manuale selezioni le strategie da testare, imposti i loro pesi e clicchi su Recompute portfolio per vedere il risultato combinato. Così puoi, per esempio, dare un peso maggiore a una strategia che nella matrice di correlazione ha poco in comune con le altre e osservare come cambia il risultato combinato. Vale anche qui: quello che vedi è la combinazione sui dati già testati, non una previsione di ciò che lo stesso Portfolio farà domani live.
Cosa ti dice questo numero, e cosa non ti dice
Ogni numero di correlazione che vedi in StrategyQuant X, che sia nel tab Analyze, in Portfolio Master o nella matrice dei risultati, proviene da un backtest su un determinato periodo e una determinata impostazione. Descrive come le strategie si sono comportate l'una rispetto all'altra esattamente in questo frammento del passato, né più né meno.
Una correlazione bassa in questo singolo test è un buon punto di partenza per la costruzione del Portfolio. Non è però una prova che le strategie abbiano poco a che fare l'una con l'altra anche in un altro periodo o in altre condizioni di mercato. Come ogni risultato di backtest, anche la correlazione descrive solo quello che è stato in passato, non quello che verrà. Un valore basso oggi è quindi un punto di partenza per ulteriori verifiche, non un punto finale in cui dichiari il lavoro concluso.
Questo articolo ha scopo formativo e non è una consulenza sugli investimenti. I risultati passati, compresi quelli dei backtest, non garantiscono risultati futuri. Fare trading su strumenti finanziari comporta rischi e puoi perdere denaro.
Questo articolo ha scopo educativo e non è una consulenza finanziaria. I risultati passati non garantiscono risultati futuri.
Tu come fai? Raccontalo nella community. Gratis, nella tua lingua.
Iscriviti gratis