Calcolare la dimensione della posizione: non solo rendimento
Chi cerca una formula per calcolare la dimensione della posizione si imbatte presto in singole percentuali o in dimensioni fisse dei lotti. Così si trascura facilmente la cosa più importante: il modello che scegli per la dimensione della posizione può cambiare più del solo risultato finale di una strategia. Può cambiare la forma dell'intera curva del capitale, spostare il rapporto tra potenziale di guadagno e potenziale di perdita, e un backtest ti mostra sempre solo come un modello avrebbe influito sui dati storici, non come si comporterà in futuro in condizioni di trading reali. Questo articolo mostra cosa significa la dimensione della posizione come impostazione, quali modelli sono documentati, come un singolo regolatore come il Size Multiplier sposti contemporaneamente più cose, e come le decisioni sulla dimensione della posizione agiscano anche a livello di Portfolio.
Cosa significa davvero la dimensione della posizione
Il money management, chiamato anche dimensione della posizione, è l'impostazione che stabilisce quante lots o quote vengono negoziate in ogni singolo trade. All'inizio sembra una pura questione di quantità, ma non lo è: tramite la quantità negoziata controlli allo stesso tempo quanto capitale viene effettivamente rischiato per trade. La dimensione della posizione è quindi un'impostazione di rischio, non una semplice indicazione di quantità.
Tre modelli documentati, e la lista cresce
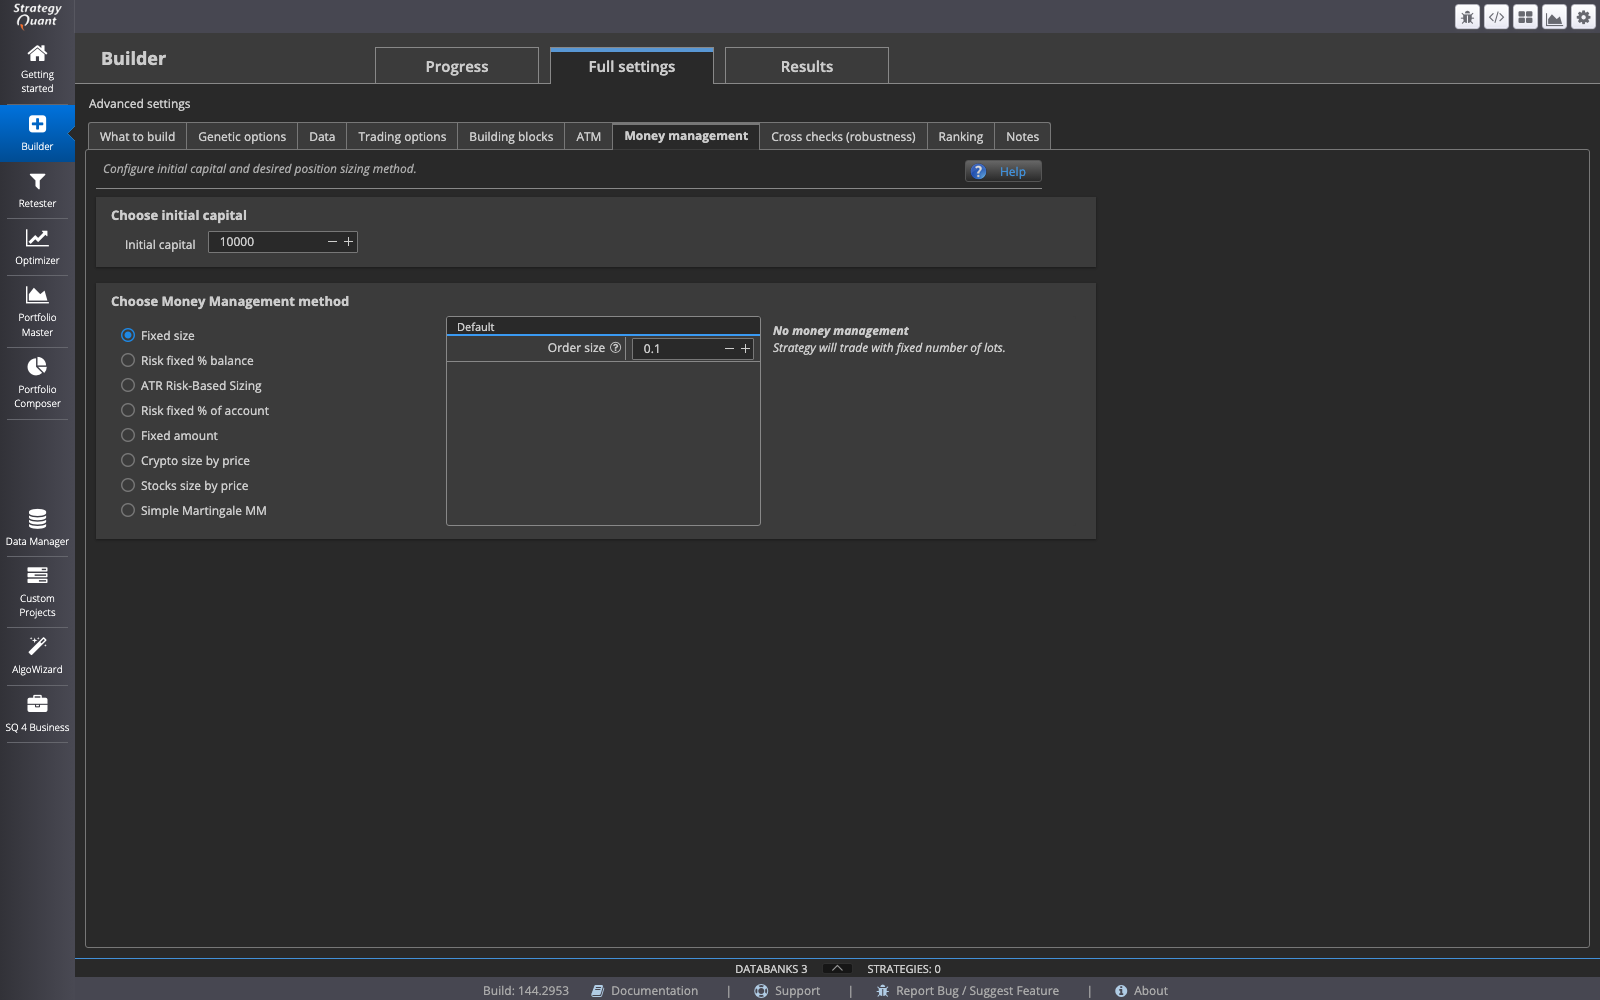
Per il money management sono documentati tra gli altri tre modelli: Fixed size, in cui ogni trade utilizza la stessa dimensione fissa dei lotti, Fixed amount, in cui viene impostato un importo fisso in denaro per trade, e Risk fixed percent of account, in cui la dimensione della posizione si orienta a una percentuale fissa del saldo attuale del conto. Questi tre modelli si distinguono in modo fondamentale per ciò a cui reagiscono: un numero fisso, un importo fisso o un conto che cambia. Poiché il software viene continuamente sviluppato, la lista attuale può contenere metodi aggiuntivi che vanno oltre questi tre.
Fixed proportional: un modello che plasma l'intera curva, non solo il punto finale
Un esempio chiaro di quanto un modello incida è Fixed proportional. Qui una dimensione fissa di lotto o contratto viene legata a una percentuale definita del saldo del conto. Se il saldo del conto cambia durante un backtest, la dimensione della posizione cresce o si riduce insieme a esso. Alla fine non si ha quindi solo un rendimento diverso rispetto a una dimensione fissa del lotto, ma una curva del capitale diversa lungo l'intera durata: le fasi di guadagno vengono amplificate con un capitale in crescita, le fasi di perdita vengono frenate automaticamente con un capitale in calo. Questo è un effetto all'interno di un singolo passaggio di backtest con saldo del conto variabile, non una prova che lo stesso comportamento continui nella stessa proporzione nel trading dal vivo.
Il Size Multiplier: un numero muove più cose contemporaneamente
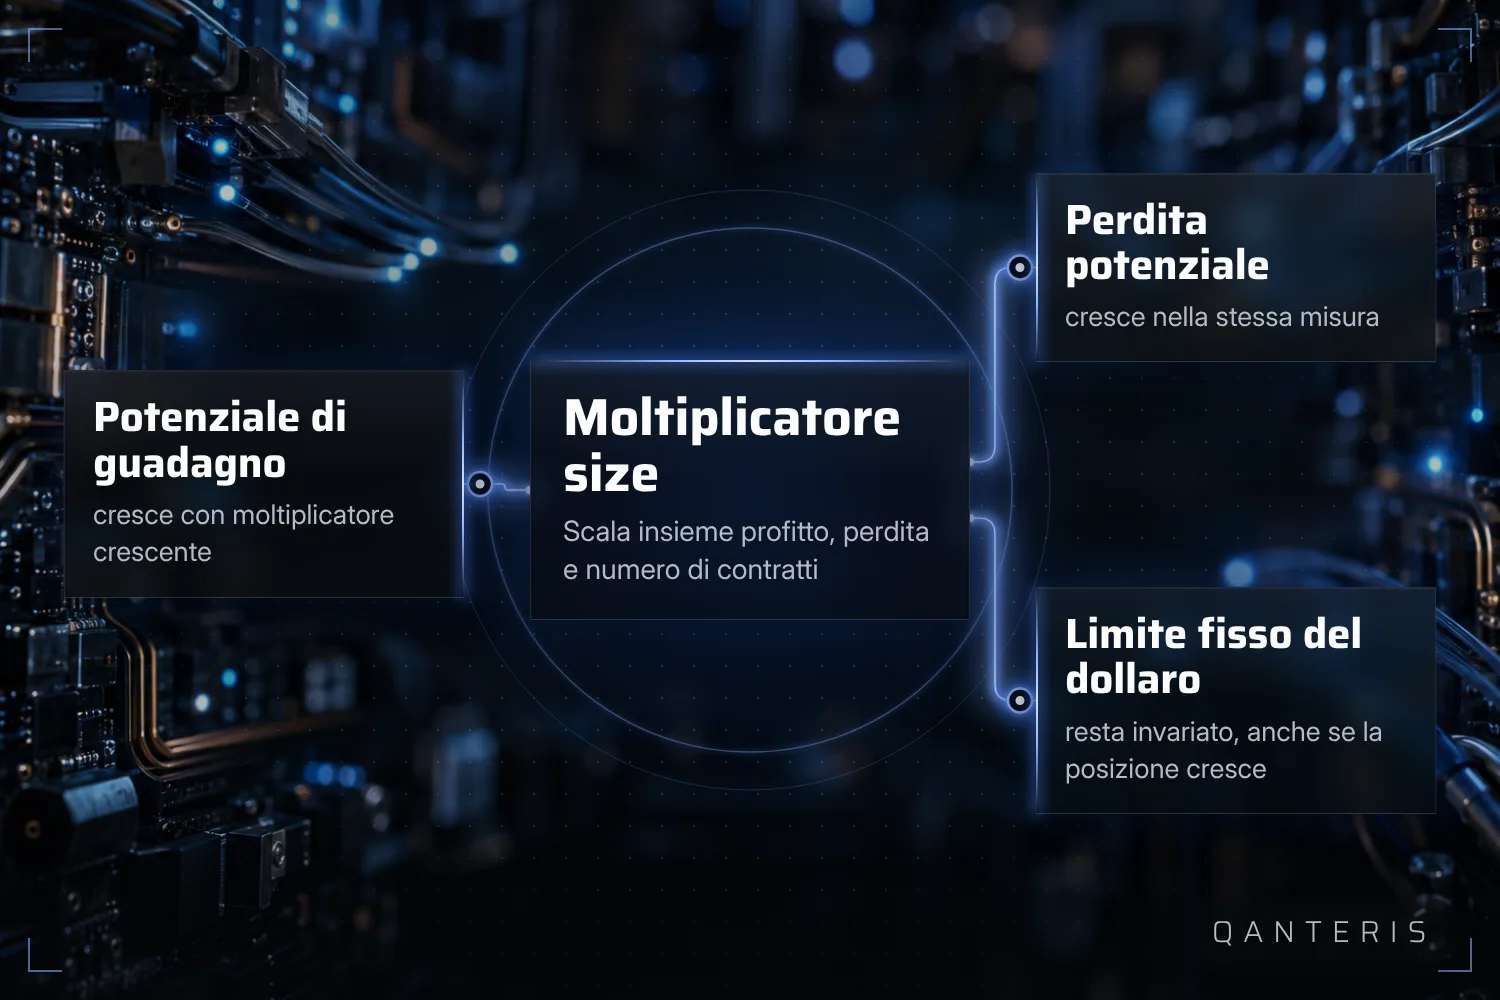
Il Size Multiplier è un regolatore che scala nello stesso rapporto guadagno e perdita nonché il numero di contratti di ogni trade. Il valore 1 lascia il backtest invariato, 2 raddoppia la dimensione della posizione, 0,5 la dimezza. A prima vista sembra una pura scalatura del rendimento. In realtà non lo è, non appena un conto o un programma di valutazione prescrivono limiti fissi in dollari, ad esempio un limite massimo di perdita: poiché questo limite è definito in un importo fisso di denaro, mentre la dimensione della posizione cresce, con un moltiplicatore più alto aumentano contemporaneamente il potenziale di guadagno possibile e il potenziale di perdita possibile rispetto proprio a questo limite fisso. Un moltiplicatore più alto quindi non migliora automaticamente il rapporto tra opportunità e rischio, e non riduce automaticamente nemmeno il pericolo di superare un tale limite fisso.
Dimensione delle posizioni a livello di Portfolio: il Portfolio Composer
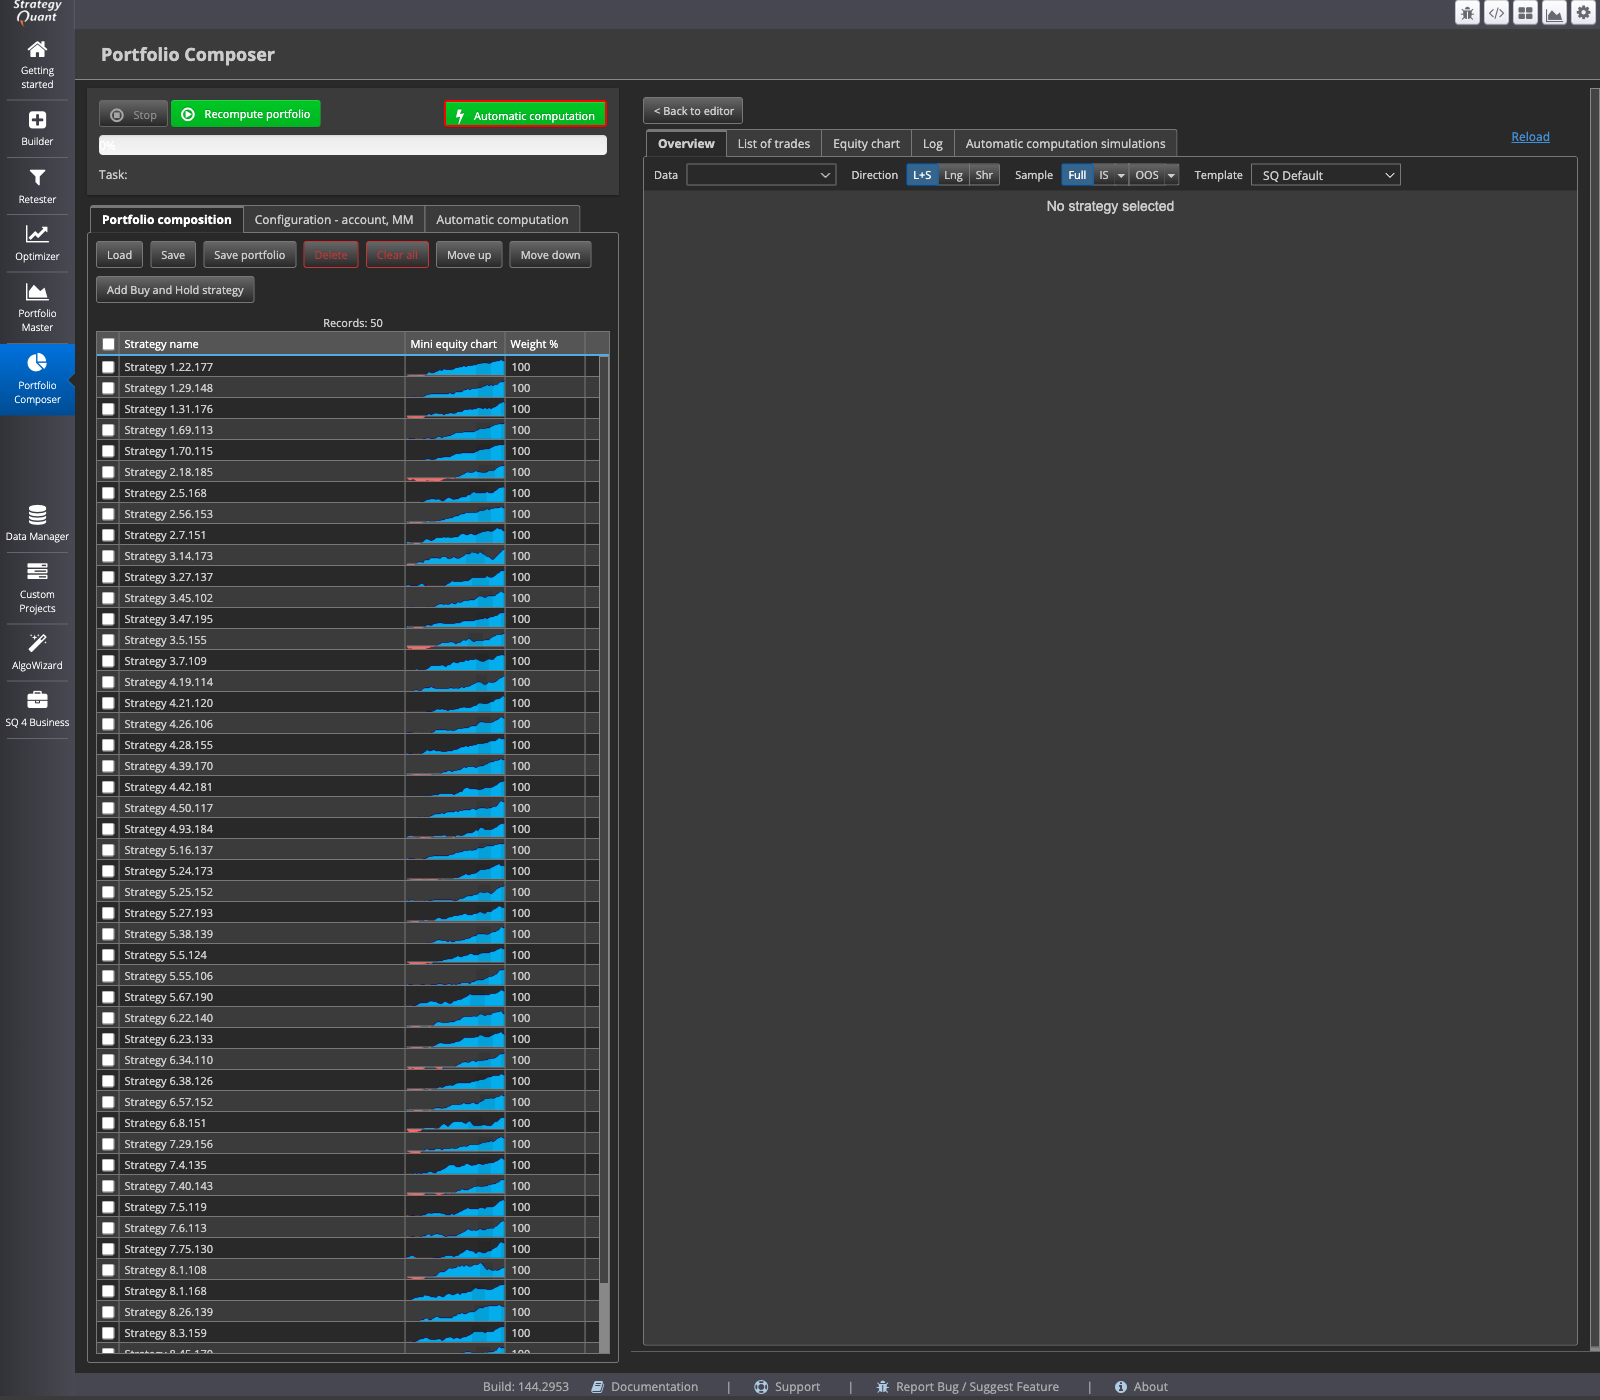
Le decisioni sulla dimensione delle posizioni non si prendono solo per singola strategia, ma anche quando più strategie vengono riunite in un Portfolio. Nel Portfolio Composer si può comporre manualmente un Portfolio a partire da strategie già costruite: le strategie vengono caricate, a ciascuna viene assegnata una ponderazione, e con la funzione Recompute portfolio si calcola il risultato combinato. Quale ponderazione abbia senso dipende dal singolo caso, e un risultato di Portfolio calcolato una volta è una valutazione di dati passati, non una previsione.
Cosa mostra un backtest e cosa non mostra
Ognuno dei metodi di dimensionamento delle posizioni menzionati viene verificato nel backtest su dati storici. I risultati di un backtest, compreso l'effetto del modello di money management scelto, possono discostarsi dai risultati su una piattaforma di trading. Motivi frequenti sono dati storici diversi, fusi orari e sessioni di trading differenti, altre impostazioni per spread, commissioni e slippage, un'esecuzione degli ordini diversa o parametri della strategia differenti tra i due ambienti. Un backtest ti mostra quindi come un determinato modello di dimensionamento delle posizioni avrebbe inciso su un determinato insieme di dati storici, con le ipotesi ivi contenute. Non ti mostra come lo stesso modello si comporterà in futuro nelle condizioni reali di una piattaforma di trading. Questo limite vale indipendentemente da quanto accuratamente sia stato scelto un modello o verificata una curva.
La scelta di un modello di dimensionamento delle posizioni non è quindi una formula una tantum che applichi e poi dimentichi. È una decisione continua su come bilanciare crescita del capitale, protezione del capitale e limiti fissi del conto, per ogni singola strategia e per il Portfolio nel suo complesso.
Questo articolo ha scopo formativo e non è una consulenza sugli investimenti. I risultati passati, compresi quelli dei backtest, non garantiscono risultati futuri. Fare trading su strumenti finanziari comporta rischi e puoi perdere denaro.
Questo articolo ha scopo educativo e non è una consulenza finanziaria. I risultati passati non garantiscono risultati futuri.
Tu come fai? Raccontalo nella community. Gratis, nella tua lingua.
Iscriviti gratis