Backtest azionario: limiti della Stockpicker-Engine
Chi vuole testare un'idea di trading non solo per una singola azione, ma per un intero gruppo di azioni, se ne accorge presto: un backtest di questo tipo si comporta diversamente dal test di una singola azione. In StrategyQuant X se ne occupa la cosiddetta Stockpicker-Engine, un ambiente di test che fa girare una strategia contemporaneamente su molte azioni. Questo comporta due particolarità che dovresti conoscere prima di testare tu stesso una strategia azionaria: più carico di calcolo e una base dati diversa rispetto al test di un singolo simbolo. Questo articolo ti mostra da cosa dipende e cosa significa per le tue aspettative su un backtest di questo tipo.
Quando da un simbolo ne diventano centinaia
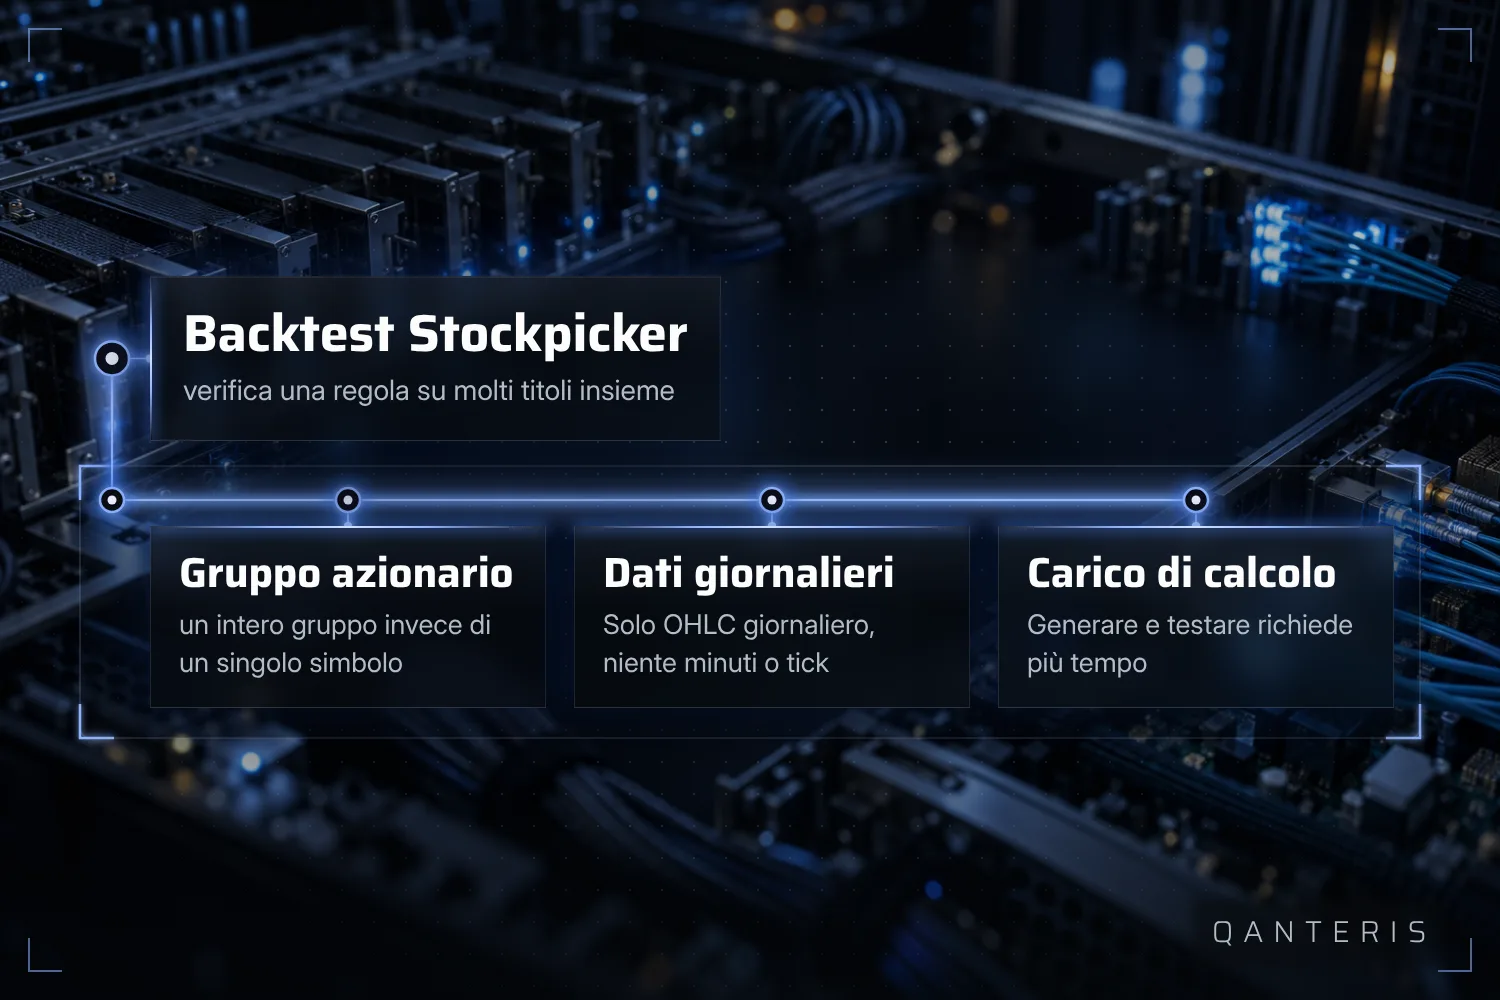
Un backtest per un singolo titolo verifica una strategia contro la serie di prezzi di esattamente un simbolo. Se invece testi la stessa strategia con la Stockpicker-Engine, questa gira contemporaneamente su tutti i titoli del gruppo scelto, spesso centinaia in una volta. In pratica questo significa: generazione e backtest richiedono per una strategia Stockpicker sensibilmente più tempo rispetto a una strategia su un singolo simbolo.
Il produttore ha inoltre segnalato che al momento della fonte alla base la Stockpicker-Engine era ancora in fase di sviluppo. Le proprietà menzionate valevano quindi per quello stadio di sviluppo, non come affermazione definitiva su ogni versione futura.
Se quindi passi da una strategia per un singolo simbolo a una strategia per un intero gruppo di titoli, puoi pianificare di conseguenza più tempo per generazione e test. Non è una questione di software soltanto, ma una conseguenza del fatto che ogni regola viene ora verificata contro molte serie di prezzi invece che contro una sola.
Solo prezzi giornalieri: la base dati della Stockpicker-Engine
Oltre al maggiore onere di calcolo, la Stockpicker-Engine ha un'altra particolarità: lavora esclusivamente con prezzi OHLC giornalieri, cioè apertura, massimo, minimo e chiusura di una giornata. In questa modalità non puoi usare dati a minuti o tick.
Il motivo è la mole stessa di simboli: la Engine deve valutare centinaia o migliaia di titoli in un tempo ragionevole, e questo con risoluzioni temporali più fini è praticamente impossibile da fare. Questa limitazione vale specificamente per la Stockpicker-Engine e non per un backtest su un singolo simbolo, dove dati più fini sono in linea di principio possibili.
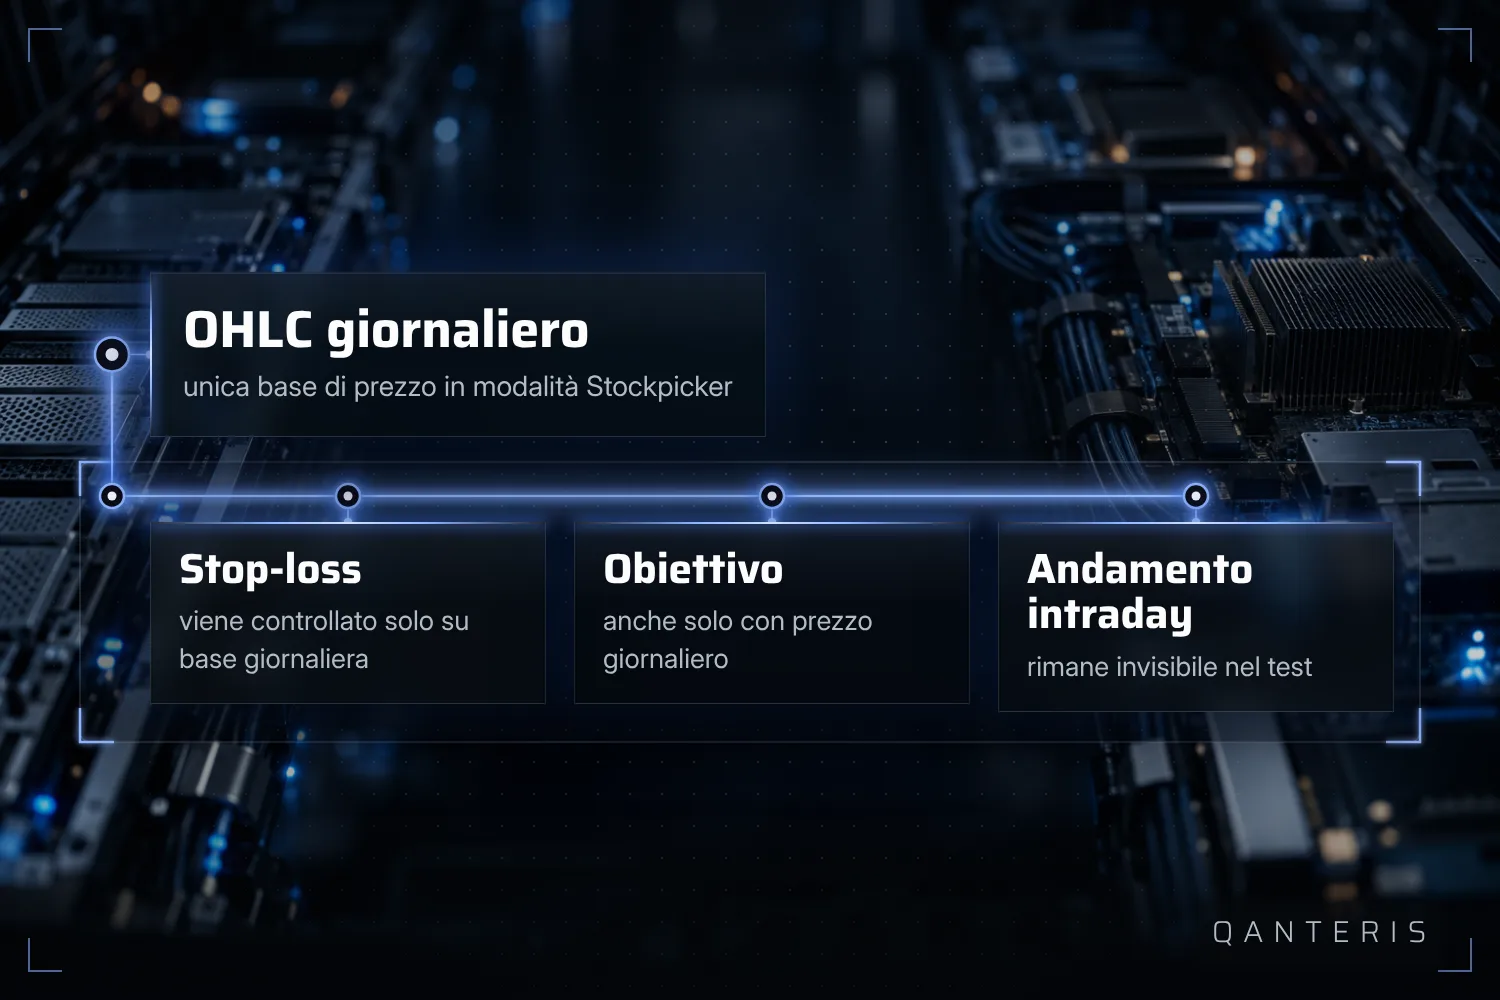
Per la tua strategia questo significa: le regole di stop-loss e di obiettivo di prezzo vengono valutate sulla base dei prezzi giornalieri, non in base all'andamento effettivo del prezzo all'interno di una giornata. Un'uscita che nel backtest su base giornaliera funziona può comportarsi diversamente nella realtà, perché il momento esatto all'interno della giornata non viene rappresentato nel test. Questo va tenuto presente nella costruzione di regole di uscita per strategie azionarie.
Cosa mostra un simile backtest, e cosa non mostra
Che tu testi un singolo titolo o un intero gruppo: un backtest ti mostra sempre solo come una strategia si sarebbe comportata in passato sui dati storici. Non ti mostra come si comporterà in futuro.
Questo vale per il carico di calcolo della Stockpicker-Engine così come per la limitazione ai prezzi giornalieri: entrambi i punti descrivono come funziona il test, non cosa dice sui risultati futuri. Se conosci le particolarità dei backtest azionari, puoi valutare i risultati in modo più realistico. Questo però non dice nulla sui risultati futuri.
Questo articolo ha scopo formativo e non è una consulenza sugli investimenti. I risultati passati, compresi quelli dei backtest, non garantiscono risultati futuri. Fare trading su strumenti finanziari comporta rischi e puoi perdere denaro.
Questo articolo ha scopo educativo e non è una consulenza finanziaria. I risultati passati non garantiscono risultati futuri.
Tu come fai? Raccontalo nella community. Gratis, nella tua lingua.
Iscriviti gratis