Trading sistemático: la decisión antes del trade
Muchos consideran que el "trading sistemático" es sinónimo de "trading automatizado": un programa que ejecuta operaciones sin que un humano intervenga. Sin embargo, la diferencia decisiva no está en la ejecución, sino antes de ella. En el trading sistemático, las reglas están fijadas antes de que tenga lugar la primera operación: la entrada, la salida y el manejo de la posición están definidos de antemano y contrastados con datos del pasado. Que al final sea una persona quien opere siguiendo estas reglas o que un software las ejecute automáticamente no cambia nada al respecto. En este artículo ves cómo se ve esa diferencia en la práctica, qué dos caminos ofrece StrategyQuant X para ello y dónde están los límites de toda comprobación con datos del pasado.
Dos caminos, un principio común
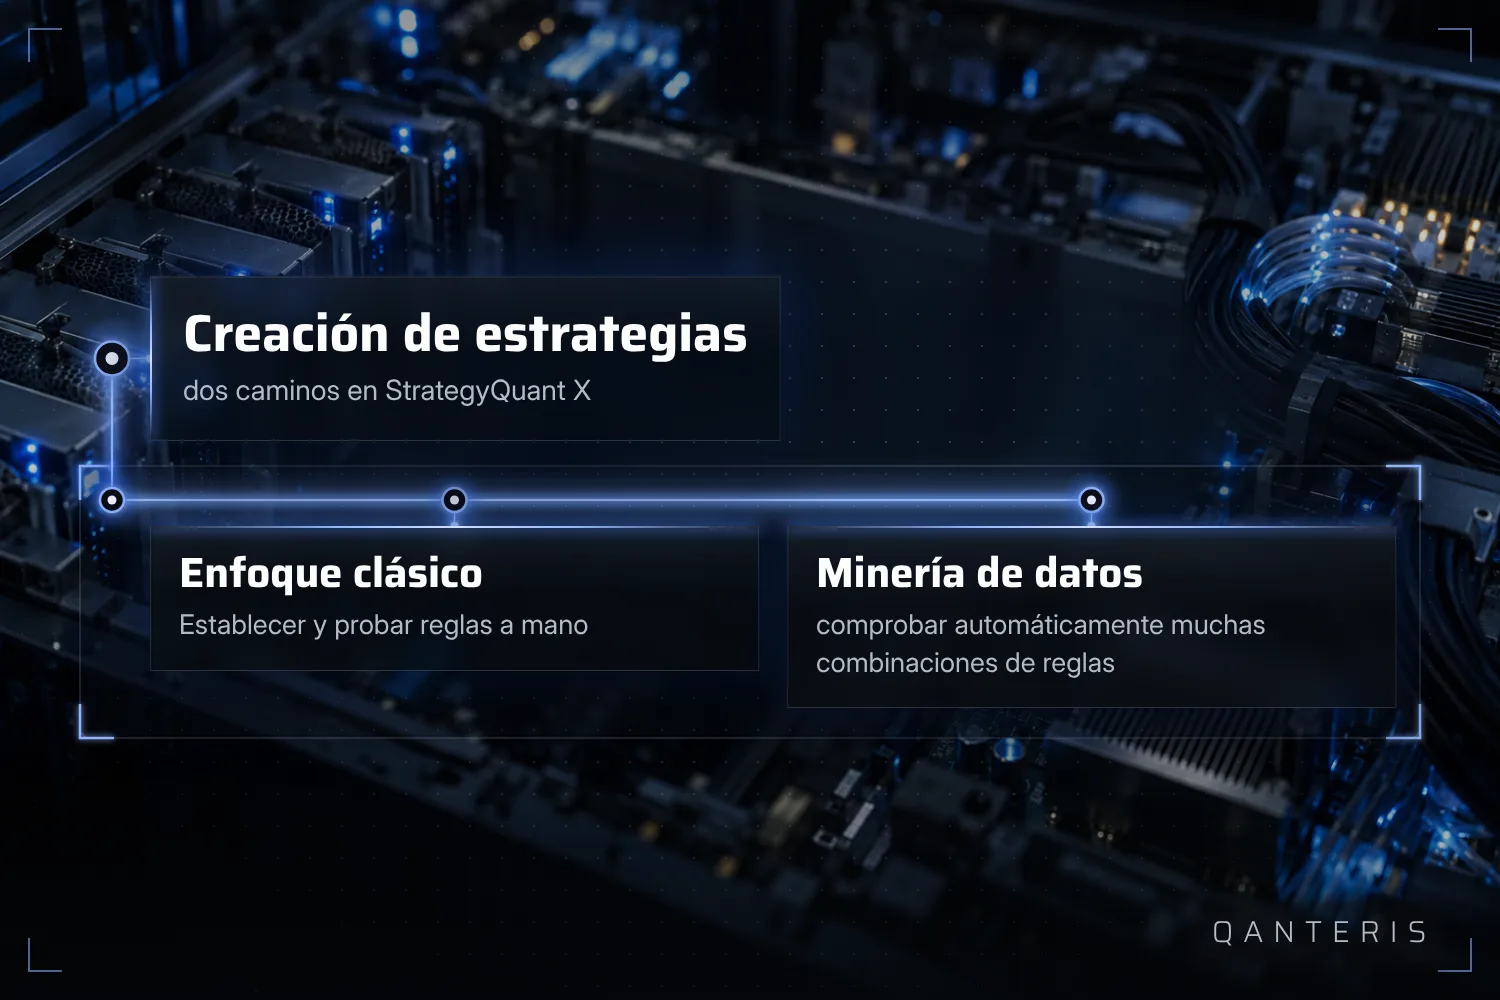
StrategyQuant X distingue dos enfoques fundamentales a la hora de construir una estrategia de trading. El enfoque clásico corresponde a la creación manual de estrategias en el AlgoWizard: tú mismo fijas las reglas. El enfoque de Data-Mining, en cambio, prueba un gran número de combinaciones de reglas para encontrar la estrategia con el mayor rendimiento histórico observado. Ninguno de los dos caminos es superior por sí mismo, y ninguno asegura una estrategia que funcione. Lo que ambos tienen en común es el momento de la decisión: las reglas se fijan antes de que una operación tenga lugar en la práctica.
El camino clásico: construir y comprobar reglas a mano
Cuando creas reglas de forma manual, trabajando por el principio de ensayo y error, eliges componentes como indicadores, patrones de precio y tipos de orden, pruebas el prototipo con datos históricos y lo rehaces cuando el resultado no es satisfactorio, para después volver a probarlo. Esa es la forma de trabajar tradicional, no automatizada, en contraste con la generación automática de estrategias. Aunque repitas este proceso varias veces, eso no garantiza que la estrategia funcione en el futuro igual que en la prueba. Lo decisivo de este camino es, aun así, esto: las reglas están fijadas mucho antes de que se apliquen en el trading en vivo, y se comprobaron previamente con datos del pasado. Eso es precisamente lo que hace que el procedimiento sea sistemático, incluso sin que aquí un software busque reglas de forma automática.
El camino del data mining: buscar automáticamente muchas combinaciones de reglas
El enfoque de data mining en StrategyQuant X va por el camino inverso: en lugar de probar a mano una sola idea de regla, el software busca entre un gran número de combinaciones de reglas y determina cuál de ellas habría logrado en el pasado el mayor rendimiento observado. Eso también es, en principio, solo una comprobación con datos históricos, no una afirmación sobre el futuro. La diferencia con el camino clásico no está en el principio, sino en la magnitud: en lugar de probar a mano un puñado de variantes, el software comprueba muchas variantes de forma automática. El principio sigue siendo el mismo: fijar las reglas antes de usarlas y comprobarlas con datos del pasado.
Herramientas que se apoyan en reglas ya comprobadas
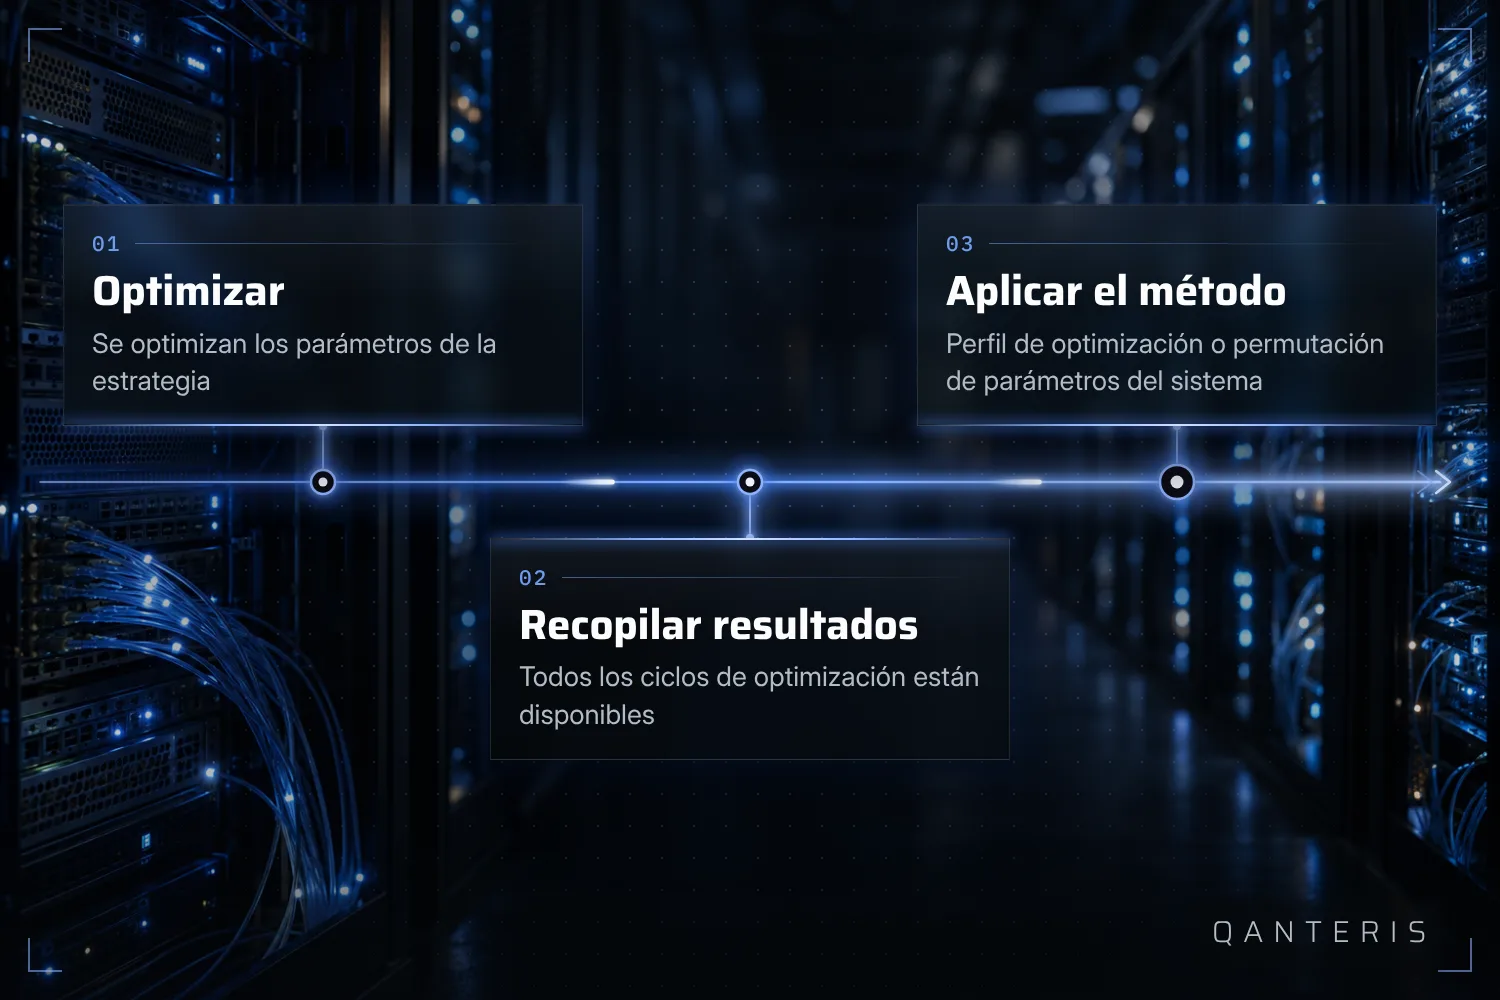
Algunas herramientas de StrategyQuant X presuponen un paso de comprobación ya concluido. Optimization Profile y System Parameter Permutation recurren ambos a los resultados de todas las ejecuciones de optimización: los parámetros de una estrategia deben optimizarse primero antes de que uno de los dos métodos se aplique a esos resultados. Eso también muestra el principio: el paso de cálculo propiamente dicho, la optimización, va primero, la evaluación viene después. Ni la optimización ni uno de los dos métodos demuestran por sí solos que la estrategia analizada sea robusta. Solo ordenan y evalúan resultados que ya están disponibles.
Análisis Monte Carlo: la misma simulación, repetida muchas veces
Otro ejemplo de aplicación repetida de reglas, verificada de antemano, es el análisis Monte Carlo. Repite la misma simulación muchas veces, y en cada pasada se introducen pequeñas variaciones aleatorias. Según el material del fabricante, un número mayor de repeticiones aumenta la significación estadística o la fiabilidad de los resultados agregados. Aquí también vale la misma limitación que en cualquier otro método descrito aquí: más repeticiones hacen más fiable la afirmación sobre el pasado, pero no son una garantía de que la estrategia vaya a operar de forma positiva en el futuro. El análisis describe datos simulados del pasado, no una predicción.
Lo que una verificación del pasado no muestra
Cada uno de los métodos descritos, ya sea prueba manual, Data Mining, Optimization Profile, System Parameter Permutation o análisis Monte Carlo, tiene algo en común: evalúa datos que ya han pasado. Esto vale tanto para los backtests como para las simulaciones y las optimizaciones. Eso por sí solo todavía no dice nada sobre cómo se comportarán las mismas reglas con datos de mercado futuros, aún desconocidos. No es una debilidad de un método concreto, sino un límite fundamental de toda verificación del pasado. Quien fija las reglas de antemano, ya sea a mano o con software, todavía no ha aportado ninguna prueba de que esas reglas se comporten igual en el futuro.
Quién asume la responsabilidad
La responsabilidad de evaluar correctamente una nueva estrategia y de conocer sus fortalezas, debilidades y límites antes de usarla en el trading en vivo recae en el usuario, no en el software. Esto vale independientemente de cuál de los dos caminos hayas elegido y de cuántos pasos de verificación automatizados haya por delante. Una prueba automatizada superada tampoco sustituye tu propia valoración de si una estrategia encaja con tu objetivo y tu disposición al riesgo.
Una nota sobre el origen de la investigación
Parte del material del fabricante sobre la evaluación y selección de estrategias generadas en StrategyQuant X se apoya en un estudio de los años 2019 y 2020. Ese estudio es anterior a versiones posteriores del producto y a las condiciones de mercado que han cambiado desde entonces. Por eso sus conclusiones no pueden trasladarse sin verificar a la situación actual: se refieren al periodo en el que se realizó el estudio.
Lo que el trading sistemático puede hacer, y lo que no
El trading sistemático significa en primer lugar solo una cosa: las reglas están fijadas antes de que tenga lugar el primer trade, y se verificaron previamente con datos del pasado. Esto se aplica tanto al camino clásico, manual, como al camino del Data Mining en StrategyQuant X. La automatización es aquí una posible herramienta para la ejecución, no un requisito previo para el principio en sí. Cada vez queda abierto cómo se comportarán las mismas reglas con datos que nadie ha visto todavía, y exactamente eso no puede responderlo por sí solo ninguno de los métodos descritos aquí. Esa decisión, evaluar una estrategia y conocer sus límites, sigue siendo tuya.
Este artículo tiene fines educativos y no es asesoramiento de inversión. Los resultados pasados, incluidos los de backtests, no garantizan resultados futuros. Operar con instrumentos financieros conlleva riesgos y puedes perder dinero.
Este artículo tiene fines educativos y no constituye asesoramiento de inversión. Los resultados pasados no garantizan resultados futuros.
¿Cómo lo haces tú? Cuéntalo en la comunidad. Gratis, en tu idioma.
Regístrate gratis