Trading algorítmico: creación y validación de estrategias
¿Hay que saber programar para hacer algo trading? Y ¿qué hace que una estrategia sea robusta antes de que se automatice? Este artículo responde a ambas cosas en dos puntos concretos: cómo surge una estrategia y cómo se comprueba. Obtienes dos caminos documentados para construir una estrategia de trading, el orden en el que tiene sentido realizar las comprobaciones de robustez y una explicación de cómo funciona un análisis de Monte Carlo y dónde termina su capacidad de afirmación.
Dos caminos para construir una estrategia de trading
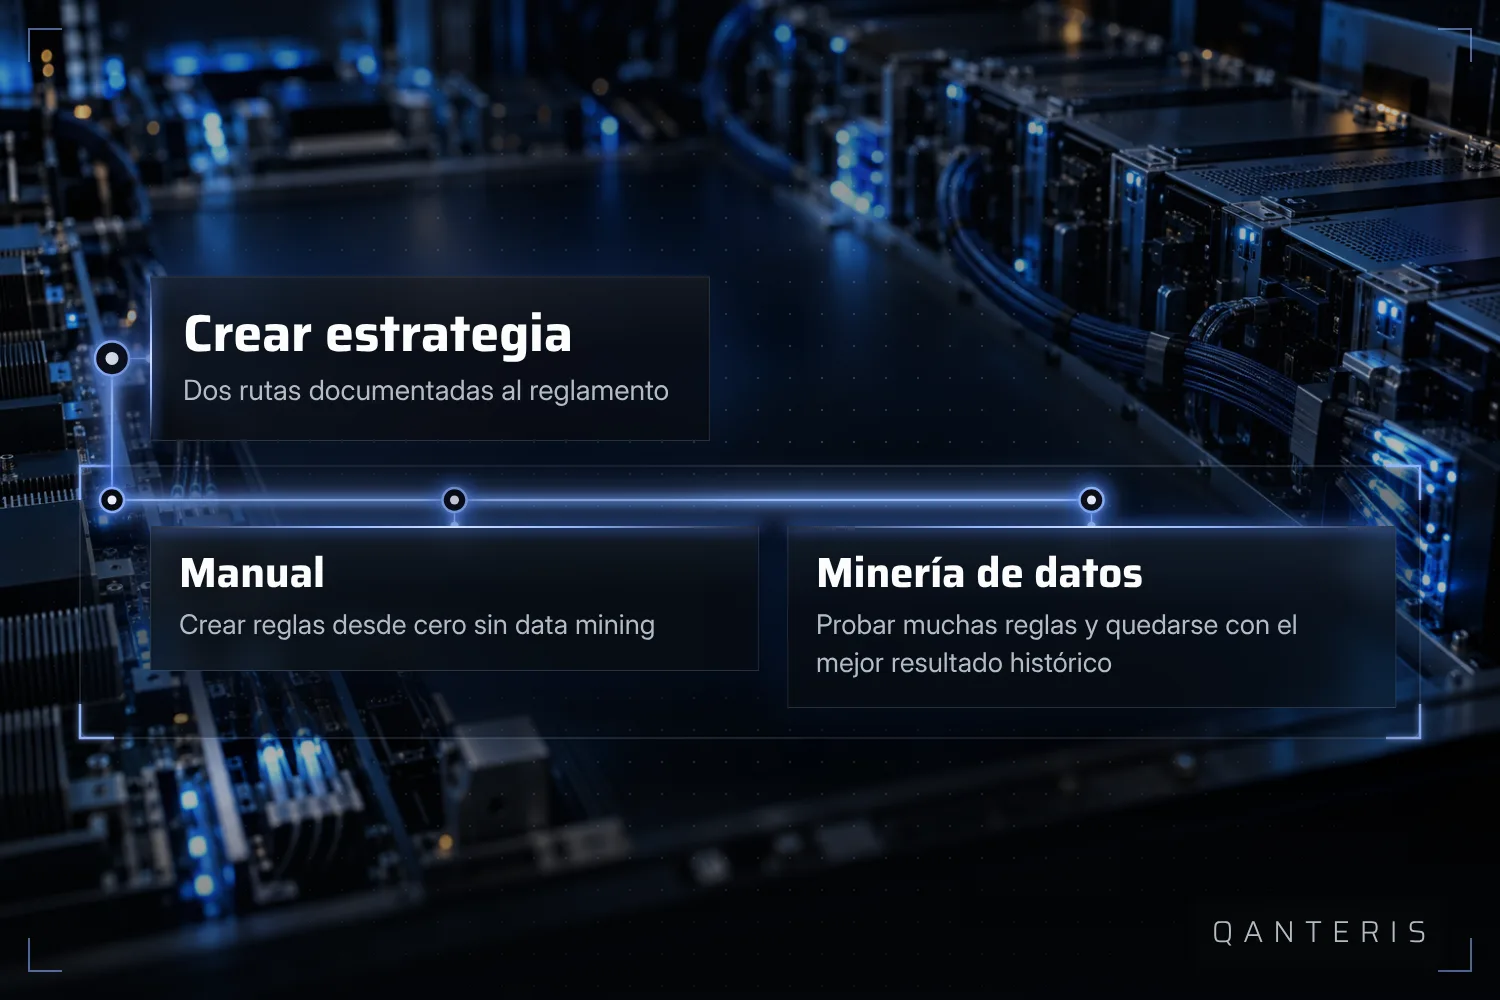
En la práctica se pueden distinguir dos enfoques. Uno es la creación clásica de estrategias: construyes una estrategia desde cero, sin métodos de data mining, normalmente partiendo de una idea de mercado propia o de un patrón conocido. El otro es el data mining: ahí se prueban automáticamente un gran número de reglas y al final queda la estrategia con el mejor resultado histórico observado. Ambos caminos llevan a una estrategia basada en reglas, pero se diferencian en cómo surgen las reglas.
Un resultado histórico alto de una ejecución de data mining muestra cómo se ha comportado una regla en el pasado. No dice nada sobre cómo se comportará en el futuro, y tampoco es prueba de que esa regla sea objetivamente la mejor.
Qué muestra un estudio sobre muchas estrategias de FX probadas
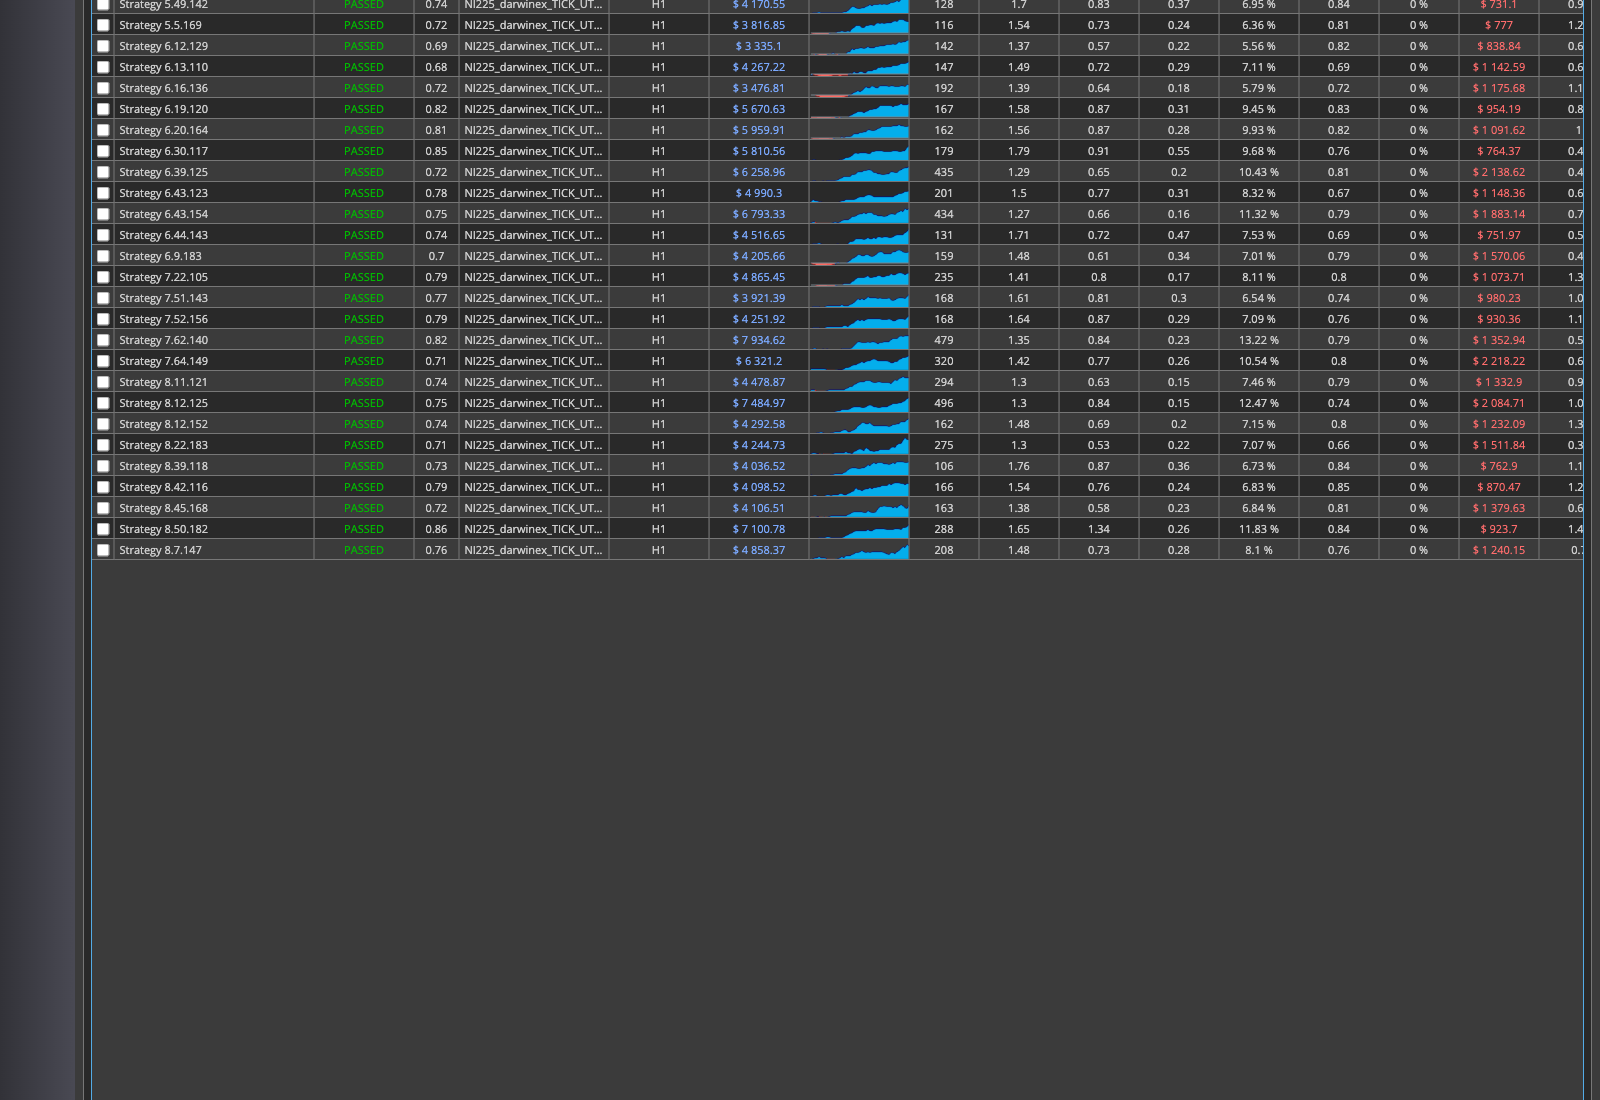
Cómo filtrar las estrategias utilizables de una gran cantidad de estrategias probadas es una cuestión aparte. Una serie de artículos documentada sobre esto se basa en un estudio de los años 2019 y 2020 que se ocupó de la metodología de la selección de características en un gran número de estrategias de FX probadas.
Los resultados de este estudio se refieren a las estrategias y mercados examinados en aquel momento. No se pueden trasladar automáticamente a otros mercados o períodos de tiempo, y tampoco dicen nada sobre si una estrategia individual tendrá un rendimiento similar en el futuro al del test. Lo que ofrece el estudio es un método con el que se pueden extraer de muchas reglas probadas las características que ayudan en la selección.
Por qué la prueba de robustez empieza solo después de la optimización
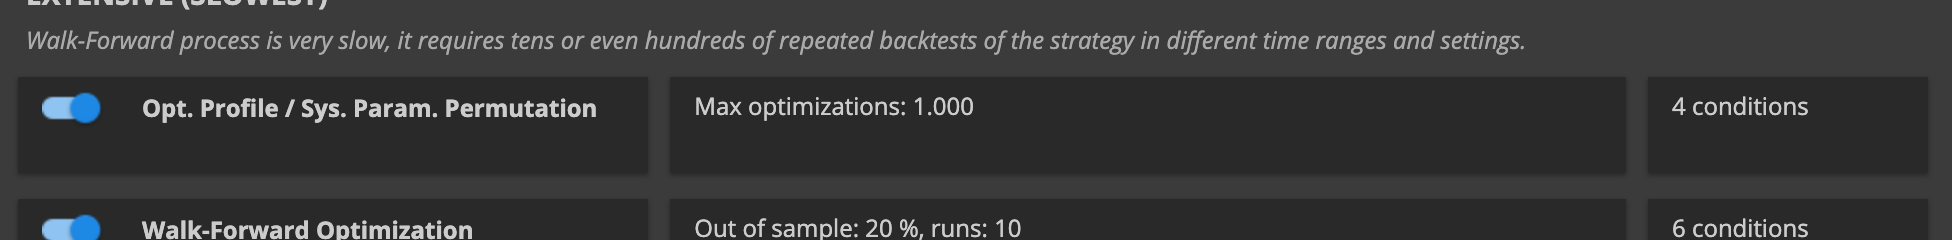
Dos métodos documentados para la prueba de robustez presuponen ambos que los parámetros de una estrategia se optimizaron primero: los perfiles de optimización (Optimization Profiles) y la permutación de parámetros del sistema (System Parameter Permutation). Solo cuando la optimización ha dado lugar a una serie de ejecuciones de optimización se puede aplicar uno de estos métodos a ese resultado.
Eso significa también: estos métodos no sustituyen a la optimización, se apoyan en ella. Y superar estas pruebas no es un nivel de evidencia de que una estrategia tenga un rendimiento similar en un mercado real y en funcionamiento.
Cómo funciona el análisis de Monte Carlo
El análisis de Monte Carlo repite la misma simulación muchas veces, y en cada pasada se introduce un pequeño cambio aleatorio. Según la documentación, un número mayor de esas repeticiones aumenta la significación estadística, es decir, la fiabilidad, del resultado.
Aquí también hay un límite: el método trabaja con datos históricos o simulados. No predice nada sobre los movimientos futuros del mercado, y más repeticiones no convierten una estrategia débil en una buena.
Qué muestran estas pruebas y qué no muestran
Tanto la prueba del perfil de optimización como el análisis de Monte Carlo describen cómo se ha comportado una estrategia sobre datos históricos o simulados. En la documentación se clasifican como indicadores de la fiabilidad de estos datos pasados, no como una promesa de cómo se comportará la estrategia en un mercado real y futuro.
Esta limitación marca todo el método. Quien construye una estrategia la prueba con el pasado, porque no hay otra fuente de datos. Lo que muestra la prueba es cómo de estable se mantiene el resultado ante pequeños cambios. Sobre lo que ocurra después en el mercado, no dice nada.
Qué puede decir el método y qué no
El algo trading, tal como se describe aquí, consiste en reglas, su prueba con datos pasados y su ejecución automatizada. La minería de datos para encontrar reglas, la prueba del perfil de optimización, la permutación de parámetros del sistema y el análisis de Monte Carlo muestran cómo de estable fue una estrategia al variar datos y parámetros. No muestran cómo se comporta esa estrategia en un mercado que todavía no ha ocurrido.
Quien trabaja con estas herramientas debería tener presente este límite en cada nueva prueba. Una prueba de robustez superada es un indicio, no una prueba concluyente.
Este artículo tiene fines educativos y no es asesoramiento de inversión. Los resultados pasados, incluidos los de backtests, no garantizan resultados futuros. Operar con instrumentos financieros conlleva riesgos y puedes perder dinero.
Este artículo tiene fines educativos y no constituye asesoramiento de inversión. Los resultados pasados no garantizan resultados futuros.
¿Cómo lo haces tú? Cuéntalo en la comunidad. Gratis, en tu idioma.
Regístrate gratis