Tests de robustez para estrategias de trading
Construiste una estrategia que se veía bien en el backtest y ahora tienes delante una lista de nombres como Monte Carlo, System Parameter Permutations, matriz walk-forward y "Retest on additional markets". ¿Cuáles necesitas y en qué orden? Al final de este texto sabrás qué representa cada una de estas pruebas y cómo se conectan entre sí en un ejemplo documentado.
Por qué la lista de cross-checks asusta al principio
La mayoría de los traders se topa por primera vez con los tests de robustez cuando una estrategia ya muestra buenos números en el backtest y el software ofrece comprobarla además con otras pruebas. Ahí aparece una serie de nombres sin que quede claro de inmediato qué hace cada uno. No es casualidad: estas pruebas no son un paso único, sino una caja de herramientas con instrumentos distintos para preguntas distintas.
Qué comprueban los tests de robustez y contra qué ayudan
Los tests de robustez, también llamados cross-checks, forman parte fija de StrategyQuant. Su función es comprobar automáticamente cómo se comporta una estrategia bajo presión, por ejemplo cuando se omiten operaciones concretas o se modifican levemente los valores de los parámetros. La idea es simple: una estrategia cuyo resultado se derrumba ante pequeños cambios probablemente estaba ajustada de forma demasiado precisa a los datos disponibles.
Algo importante: pasar estas pruebas no demuestra que una estrategia no esté sobreajustada, y un resultado robusto bajo estas condiciones simuladas no garantiza ganancias futuras. Las pruebas muestran un comportamiento ante ciertas perturbaciones, nada más.
Las cuatro pruebas integradas, de un vistazo
La documentación del fabricante describe los tests de robustez integrados como un grupo de cuatro pruebas: simulaciones Monte Carlo, System Parameter Permutations, una comprobación del Optimization Profile y una matriz walk-forward. Según la documentación, estas cuatro se pueden activar o desactivar juntas como grupo para contrarrestar el sobreajuste. El nombre exacto y el orden en tu versión pueden variar un poco respecto a este resumen, pero el principio de un grupo conjunto se mantiene igual.
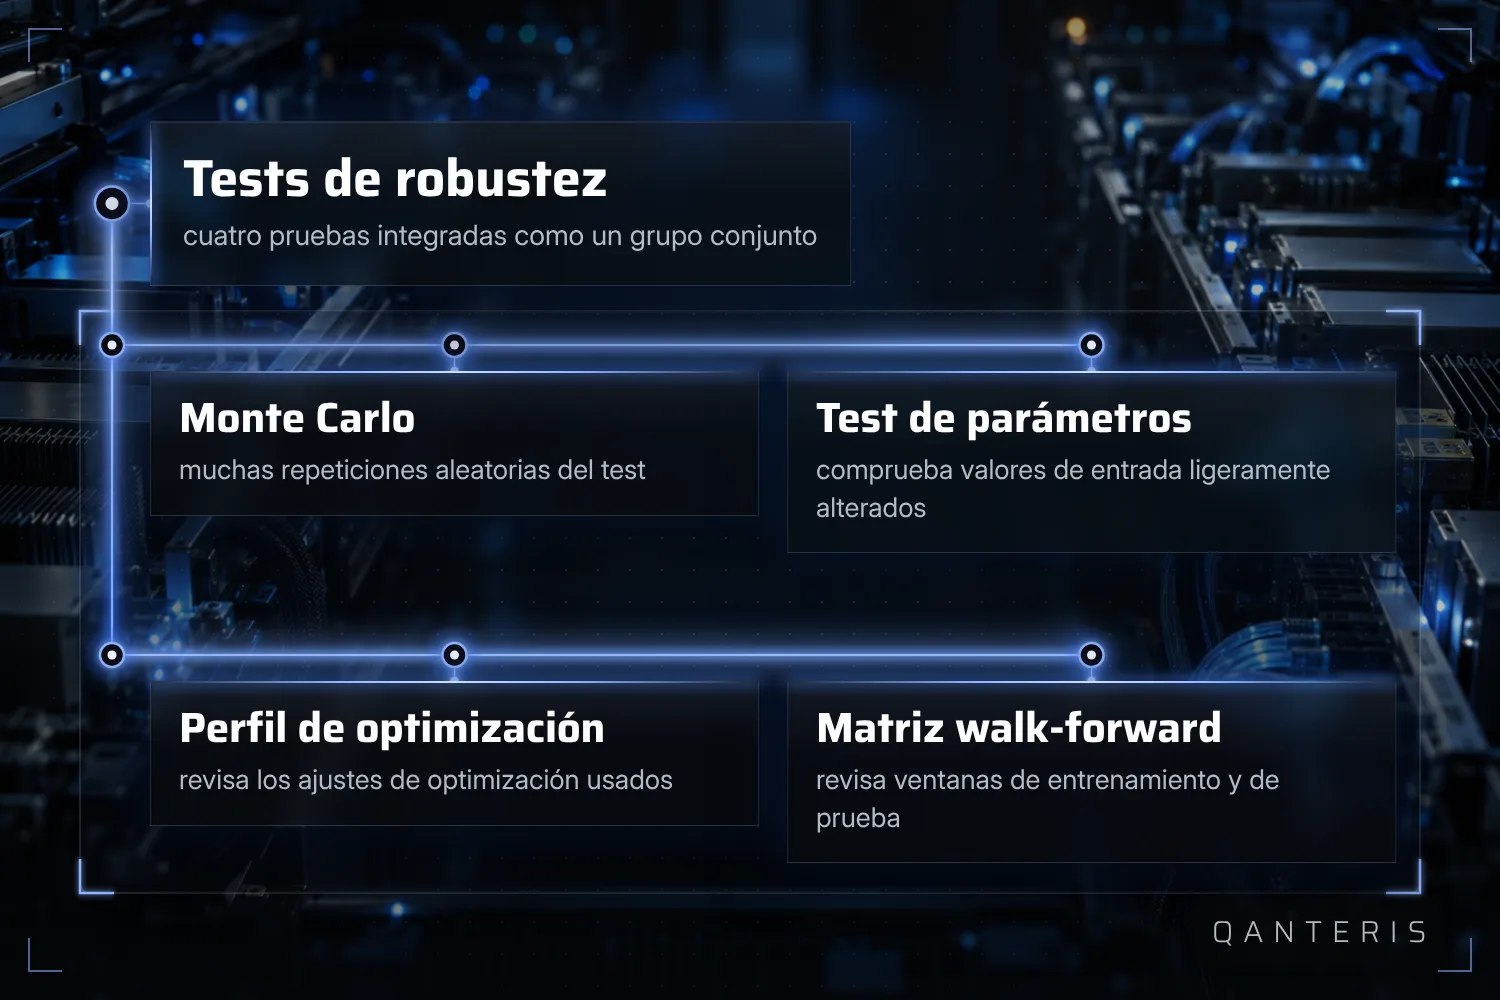
Activar estas cuatro pruebas juntas no sustituye tu propia revisión de los resultados. El grupo ayuda a descartar temprano estrategias claramente frágiles, pero no te libra de mirar tú mismo a los candidatos que sobreviven.
Cómo trabaja la herramienta Robustness Tests con Monte Carlo
Detrás de la prueba Monte Carlo hay un mecanismo sencillo: la herramienta Robustness Tests repite el test de una estrategia con parámetros de entrada modificados al azar y datos modificados al azar. De esas muchas repeticiones surge una simulación Monte Carlo, cuyo resultado se muestra junto con niveles de confianza.
Un nivel de confianza no es una promesa. Dice algo sobre la dispersión de las simulaciones ejecutadas, no sobre lo que ocurrirá realmente en vivo. Y una sola ejecución de Monte Carlo no basta como prueba de robustez; para eso está precisamente la idea de repetir el proceso.
La documentación anterior, válida hasta la versión 3.6.1, describía el mismo principio base con un número fijo de ejecuciones configurado por el usuario: se comprobaba cómo reaccionaba la estrategia ante pequeños cambios en las entradas, los datos históricos u otros componentes. La idea básica, introducir pequeños cambios y observar la reacción, no es nueva, aunque las versiones actuales la llamen o la estructuren de otra forma.
Un ejemplo sencillo: retest en mercados adicionales
Una de las pruebas más fáciles de entender es el retest en mercados adicionales. Aquí se vuelve a probar la misma estrategia en otros mercados, es decir, en otros símbolos y/o en otros marcos temporales distintos de aquellos en los que se construyó y se probó originalmente.
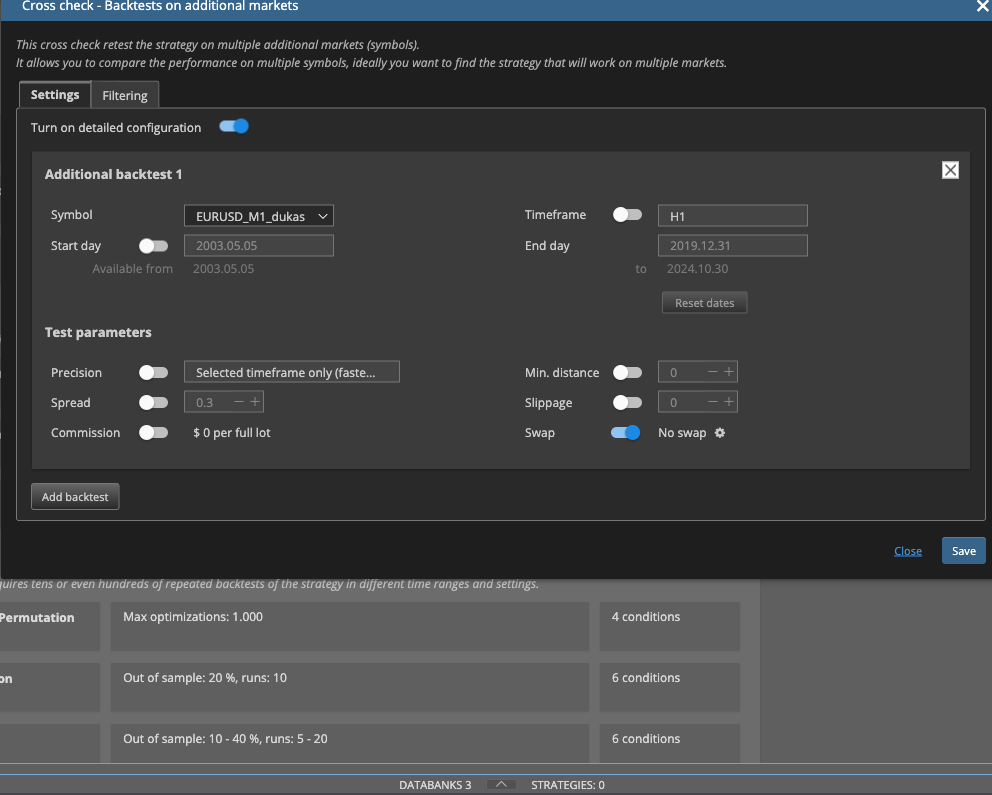
Es un buen punto de partida porque el principio se entiende fácilmente: una estrategia cuya lógica está ajustada solo al recorrido exacto de precios de un único símbolo suele rendir peor en otro símbolo. Pero pasar esta prueba no demuestra que la estrategia funcione en cualquier mercado o marco temporal. Solo muestra cómo se comportó en los mercados adicionales concretos que se probaron.
Un embudo de ejemplo: cómo se conectan los cross-checks
La lista de pruebas parece larga si se mira como un todo. La documentación incluye un ejemplo de cómo pueden conectarse en cierto orden los distintos cross-checks, de modo que no toda estrategia pase por cada prueba con el máximo nivel de detalle.
En este ejemplo, una estrategia recién generada se prueba primero con la precisión más rápida disponible. Si no supera los filtros globales, se descarta automáticamente sin que lleguen a ejecutarse pruebas más exigentes. Solo las estrategias que superan este primer paso pasan a pruebas más precisas, como un retest con mayor precisión y una prueba Monte Carlo que altera operaciones individuales.
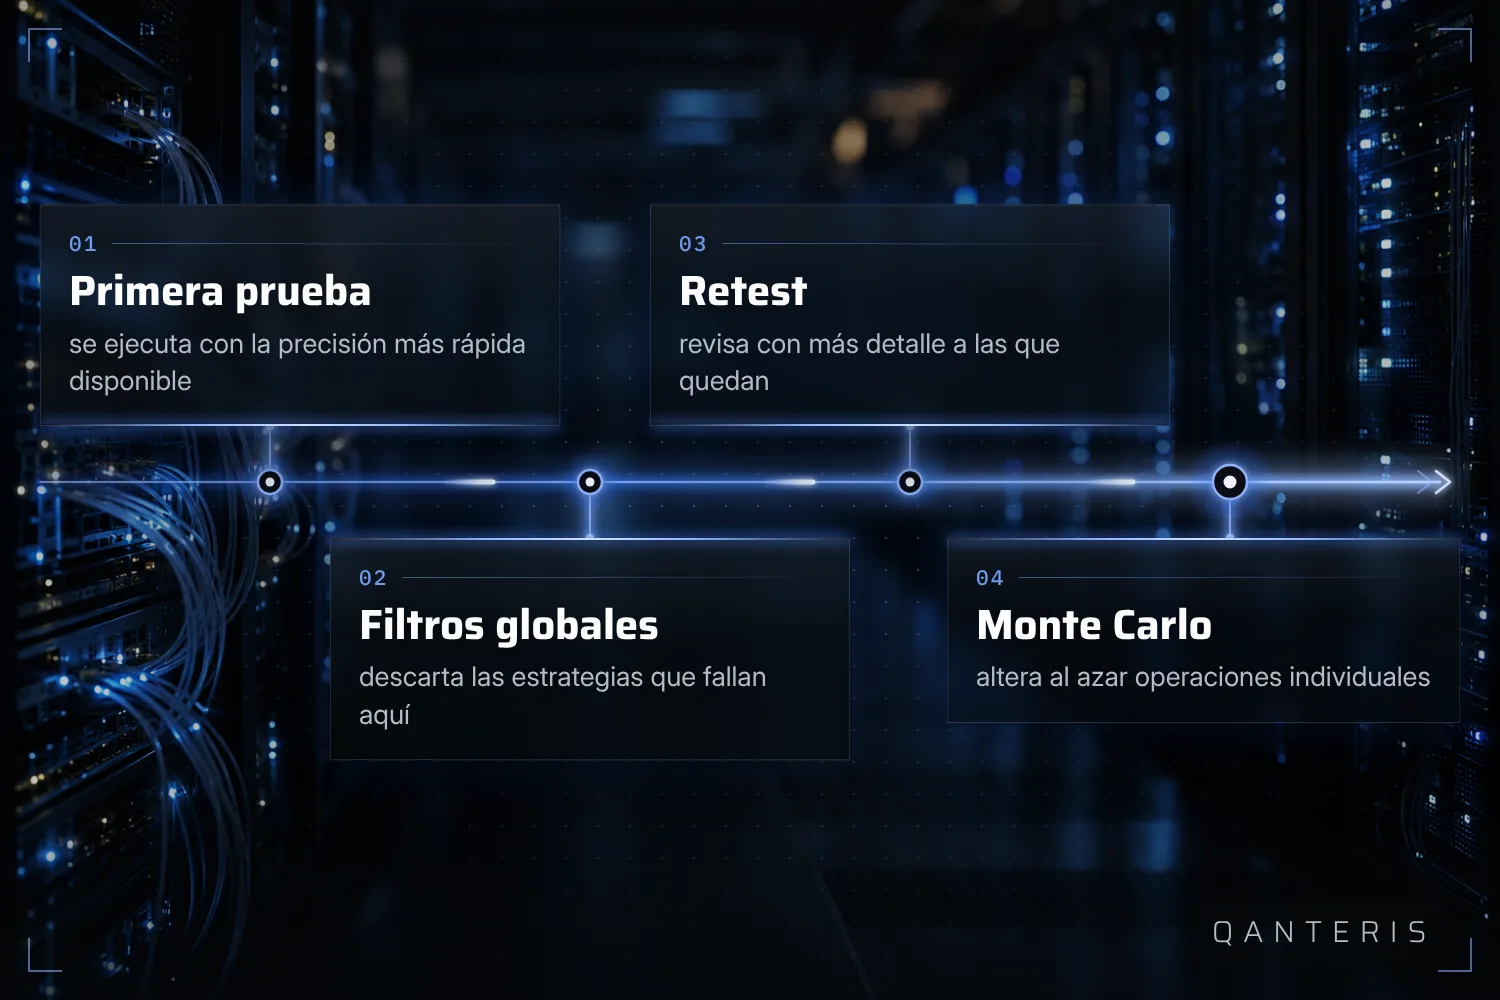
El marco de este ejemplo es importante: es una configuración posible, no un procedimiento obligatorio que todo proyecto deba seguir exactamente así. Y superar todo este embudo tampoco demuestra que la estrategia vaya a funcionar igual en vivo.
El antiguo camino de cinco pasos, como contexto
La documentación anterior, también válida hasta la versión 3.6.1, describía un camino de cinco pasos para comprobar la robustez de una estrategia: primero revisar el periodo out-of-sample, luego probar en símbolos y marcos temporales adicionales, a continuación ejecutar tests de robustez basados en Monte Carlo y, por último, revisar las curvas de equity resultantes y una tabla de niveles de confianza en una vista propia de análisis de robustez.
Este proceso resulta útil como contexto porque muestra que la idea base, aplicar varias pruebas independientes una tras otra, lleva tiempo siendo parte de la herramienta. Como guía exacta para una versión actual no sirve: los nombres de las pestañas y los pasos concretos pueden verse distintos en versiones más nuevas.
Qué pueden mostrar estas pruebas y qué no
Cada una de las pruebas descritas aquí se basa en la misma idea: ejecutar una estrategia bajo cambios simulados de parámetros, operaciones o datos pasados, y observar qué ocurre. Es un filtro útil para detectar estrategias cuyo buen resultado en backtest dependía solo de condiciones muy específicas.
Lo que estas pruebas no ofrecen es una prueba sobre el futuro. Un retest aprobado en mercados adicionales, un buen nivel de confianza en una simulación Monte Carlo o la supervivencia de todo un embudo de pruebas dicen algo sobre el comportamiento bajo esas condiciones concretas y pasadas. No dicen nada sobre cómo se comportará esa misma estrategia bajo condiciones de mercado futuras aún no observadas.
Este artículo tiene fines educativos y no es asesoramiento de inversión. Los resultados pasados, incluidos los de backtests, no garantizan resultados futuros. Operar con instrumentos financieros conlleva riesgos y puedes perder dinero.
Este artículo tiene fines educativos y no constituye asesoramiento de inversión. Los resultados pasados no garantizan resultados futuros.
¿Cómo lo haces tú? Cuéntalo en la comunidad. Gratis, en tu idioma.
Regístrate gratis