Simulación de Monte Carlo en trading: qué muestra y qué no
Has construido una estrategia de trading y la has probado en el backtest. Pero, ¿cómo de estable es ese resultado si algunas cosas pequeñas hubieran salido de otra manera, si las operaciones se hubieran producido en otro orden o si el slippage hubiera sido algo mayor? Aquí es exactamente donde entra la simulación de Monte Carlo en el trading. Toma tu backtest ya cerrado y lo repite muchísimas veces con pequeños cambios aleatorios. De esas muchas repeticiones surge una estimación estadística de cuán arriesgada y cuán provechosa fue tu estrategia bajo condiciones ligeramente distintas del pasado. En este artículo ves qué se modifica concretamente en una pasada así, qué métricas surgen con ello, por qué el número de pasadas influye y dónde la método llega a sus límites.
Qué es una simulación de Monte Carlo en el trading
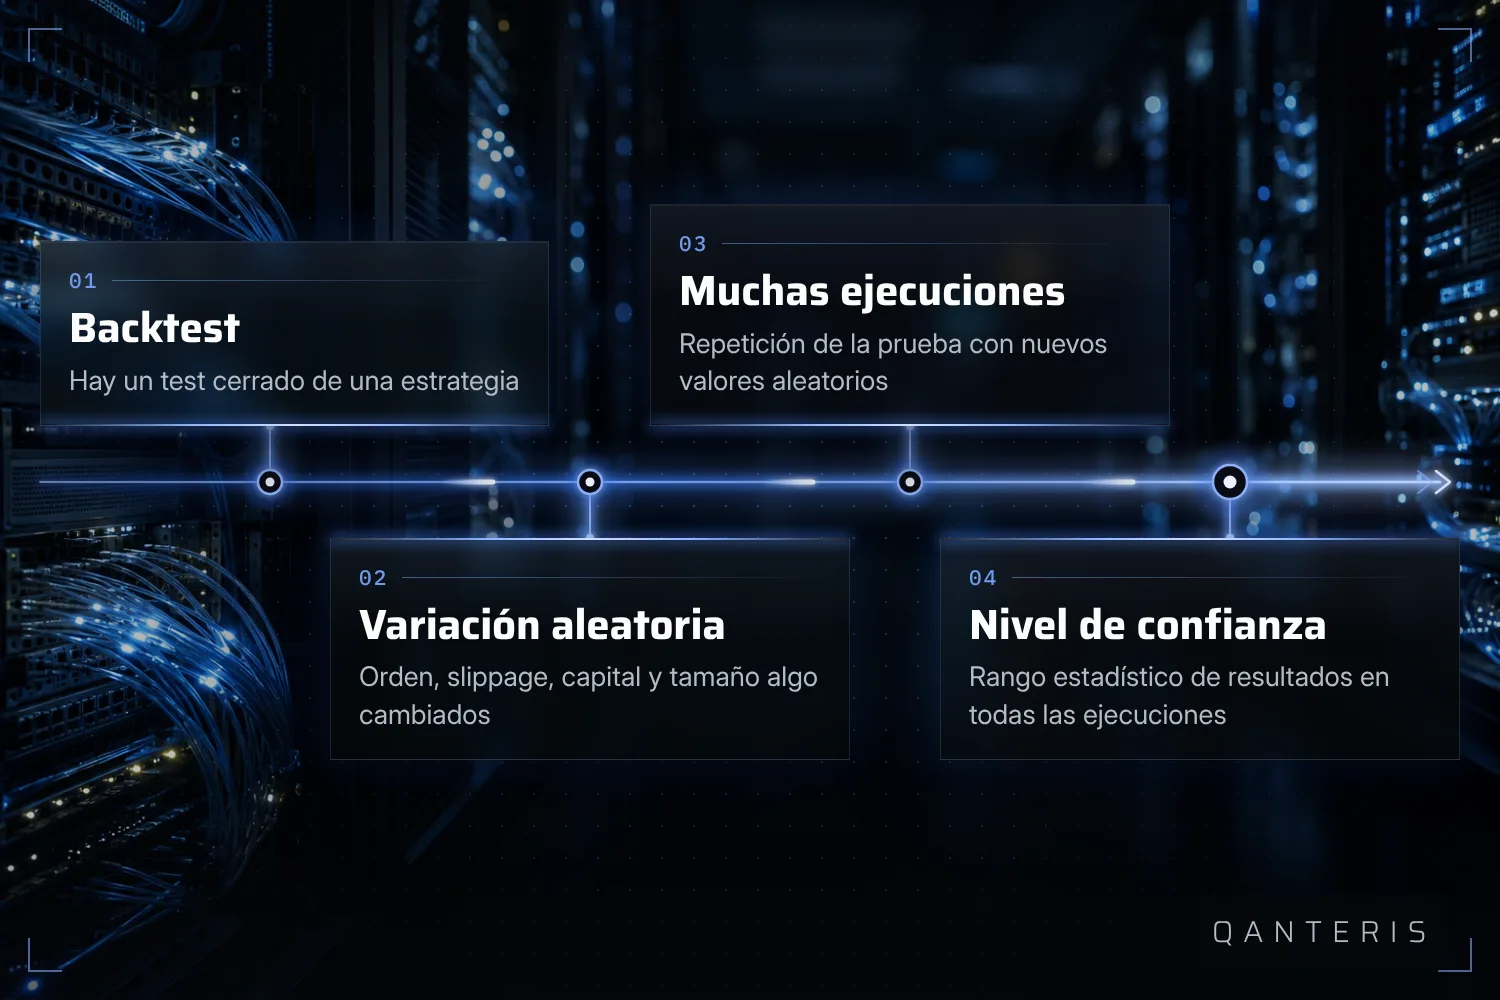
Un análisis de Monte Carlo es un método que repite la simulación de una estrategia muchísimas veces con pequeños cambios aleatorios. El objetivo es estimar estadísticamente el riesgo y el comportamiento de ganancia y pérdida de la estrategia. Siempre se presupone un backtest ya cerrado: el análisis de Monte Carlo se apoya en ese backtest, no lo sustituye.
El principio se puede describir como un proceso. Al principio está el backtest terminado de tu estrategia. A partir de ese backtest se generan entonces muchísimas pasadas individuales, en cada una de las cuales se introducen pequeños cambios aleatorios. Al final de esas muchas pasadas queda una evaluación estadística en forma de niveles de confianza, más sobre esto en la sección de métricas más abajo.
Qué se modifica en cada pasada
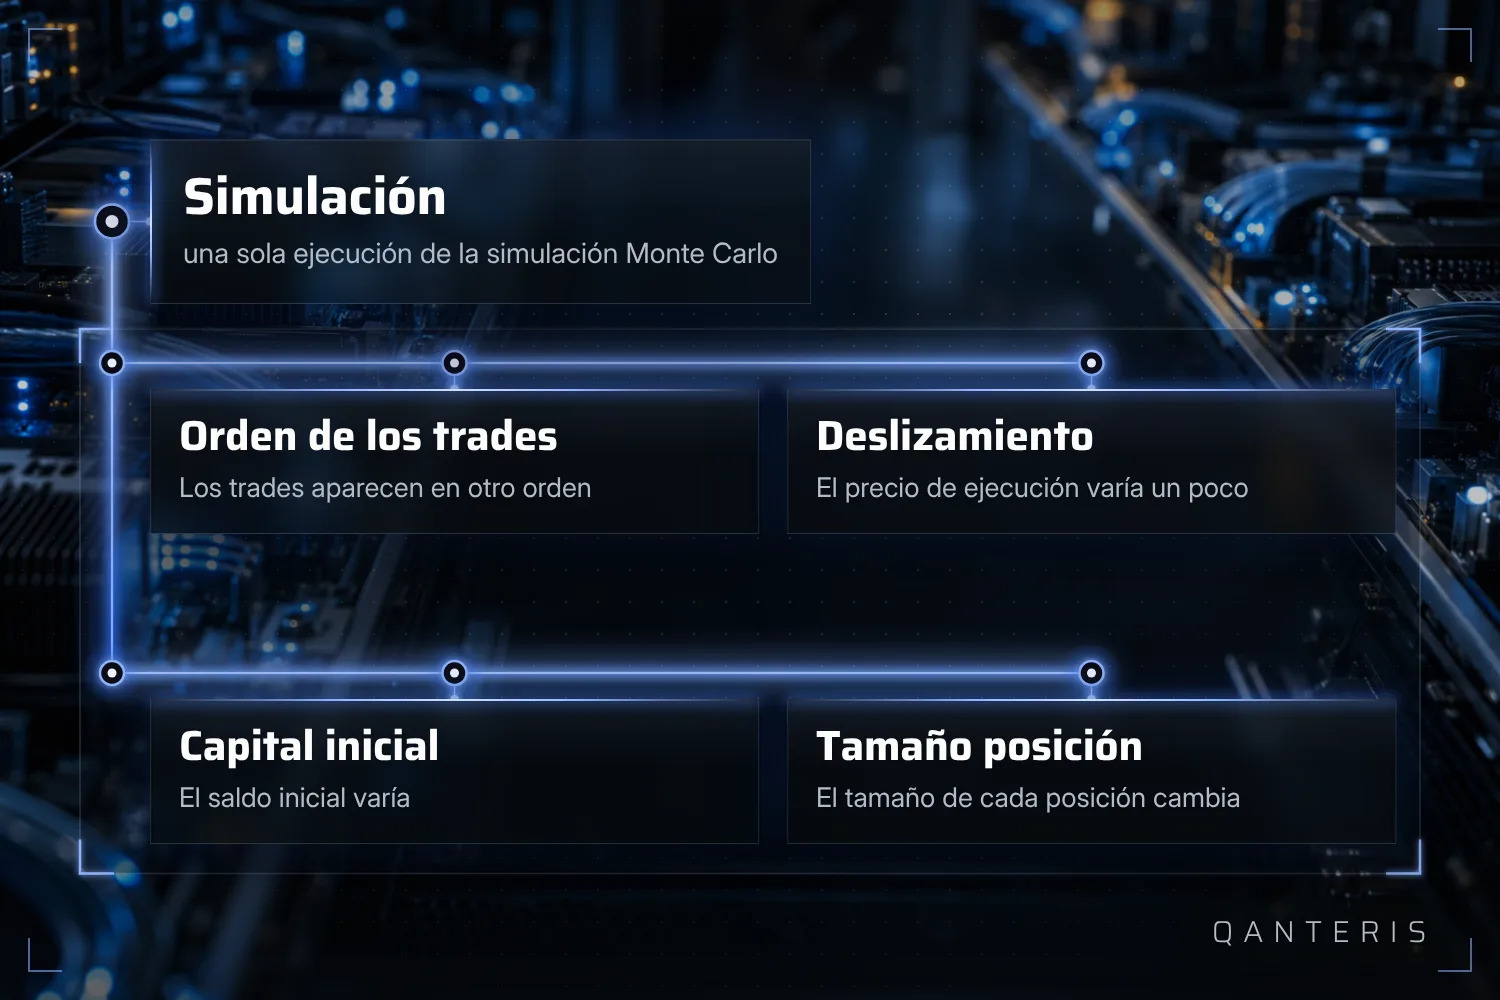
Una prueba de Monte Carlo simula un gran número de escenarios aleatorios para evaluar la evolución del valor de una estrategia de trading. Para ello se modifican varios factores a la vez: el orden en que aparecen los trades, el slippage en la ejecución, el capital inicial y el tamaño de la posición.
Lo importante aquí es qué no son estos escenarios. Se trata de variaciones de cálculo de tus datos históricos que ya tienes, no de evoluciones reales del mercado en el futuro. La simulación te muestra cómo de sensible ha reaccionado tu estrategia a esos pequeños desplazamientos, y nada más.
Qué métricas entrega una simulación de Monte Carlo
Una simulación de Monte Carlo entrega resultados para niveles de confianza fijados de antemano. Para ello calcula, a lo largo de todos los escenarios simulados, métricas como el beneficio neto, el beneficio neto porcentual y la relación entre rendimiento y drawdown. El requisito previo para ello es siempre un backtest ya finalizado como base de la simulación.
Estos niveles de confianza deberías leerlos como una banda estadística que se basa en las variaciones de los datos históricos. No garantizan ninguna rentabilidad futura y no son una predicción de lo que pasará en el trading en vivo.
Cómo influye el número de simulaciones en la estimación
El análisis de Monte Carlo pretende mostrar cuán sensible reacciona una estrategia a cambios como los ciclos de mercado o el orden de las transacciones. Aquí se cumple que: cuantas más ejecuciones de simulación realices, más fiable se vuelve por regla general la estimación obtenida de ellas.
Cuántas ejecuciones tienen sentido en cada caso concreto depende del tiempo de cómputo disponible y del número de simulaciones configurado. No hay una cifra fija que sea suficiente por igual para cada estrategia y cada situación. Más ejecuciones cuestan más tiempo de cómputo, pero a cambio la imagen se vuelve más completa.
Ejemplo: número de simulaciones en el Portfolio Composer
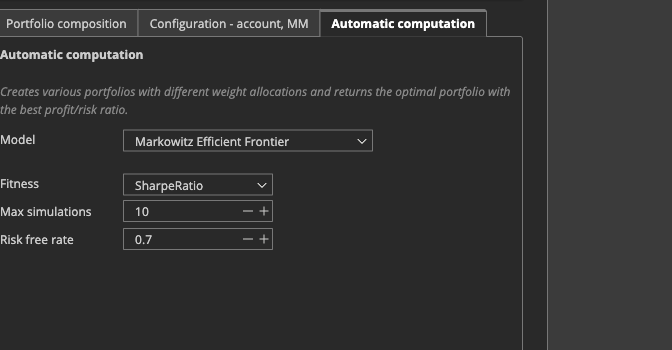
Un ejemplo concreto de tal ajuste lo encuentras en el Portfolio Composer. Allí hay un campo llamado Simulations. Define cuántas combinaciones de ponderación simuladas se evalúan en el cálculo automático de un portfolio. La documentación menciona para ello valores de ejemplo como 500 o 1000.
Estas cifras son ejemplos para esta única función del Portfolio Composer, no una directriz de validez general para cada estrategia o cada portfolio. Como en todo análisis de Monte Carlo, aquí también se cumple: un número mayor de simulaciones puede hacer más fiable la estimación, pero a cambio exige más tiempo de cómputo.
Simulación de control de equity como otra aplicación
Además del clásico análisis de Monte Carlo de un backtest, en la práctica existe otra aplicación relacionada: la simulación de control de equity. Activa y desactiva una estrategia según su curva de equity, para comparar entre sí distintos modelos de control de equity y reducir el riesgo.
En la versión gratuita de QuantAnalyzer, para esta simulación solo se evalúa una proporción del 30 por ciento de los trades. El procedimiento puede reducir el riesgo, pero no elimina un posible drawdown.
Lo que una simulación de Monte Carlo no puede hacer
Una simulación de Monte Carlo trabaja exclusivamente con variaciones de los datos históricos de backtest que ya existen de una estrategia. Como solo repite el backtest existente con pequeños cambios aleatorios, no introduce nuevas condiciones de mercado que no hayas visto hasta ahora ni el comportamiento futuro de los precios.
Eso significa: un buen resultado de esta estimación te muestra cómo se habría comportado tu estrategia bajo variantes ligeramente modificadas del pasado. No te muestra que la estrategia vaya a dar beneficio en el trading en vivo en el futuro, y tampoco sustituye a otras comprobaciones como un análisis walk-forward o un test out-of-sample. La simulación de Monte Carlo es un componente entre varios con el que puedes estimar la estabilidad de una estrategia frente a pequeños cambios, nada más.
Este artículo tiene fines educativos y no es asesoramiento de inversión. Los resultados pasados, incluidos los de backtests, no garantizan resultados futuros. Operar con instrumentos financieros conlleva riesgos y puedes perder dinero.
Este artículo tiene fines educativos y no constituye asesoramiento de inversión. Los resultados pasados no garantizan resultados futuros.
¿Cómo lo haces tú? Cuéntalo en la comunidad. Gratis, en tu idioma.
Regístrate gratis