Programa de trading algorítmico en StrategyQuant X
Has oído hablar de software que ejecuta reglas de trading automáticamente y te preguntas cómo está construido realmente un programa así. La mayoría de las explicaciones se quedan en la superficie: se juntan unas cuantas reglas con clics, se ejecuta un backtest y listo. Lo que a menudo falta es la mirada al segundo nivel, la parte en la que tú mismo escribes código para controlar procesos que van más allá de simples clics.
Este artículo te muestra exactamente esa parte usando el ejemplo de StrategyQuant X: qué puntos de entrada ofrece el software para código propio, qué muestran los ejemplos documentados con ellos, cómo un ejemplo así desencadena una optimización directamente mediante código, y cómo una interfaz propia conecta tu código con el programa principal. Al final también sabrás dónde puedes seguir aprendiendo gratis y qué te dice realmente un backtest, y qué no.
Programar en lugar de solo hacer clics: el Code Editor en StrategyQuant X
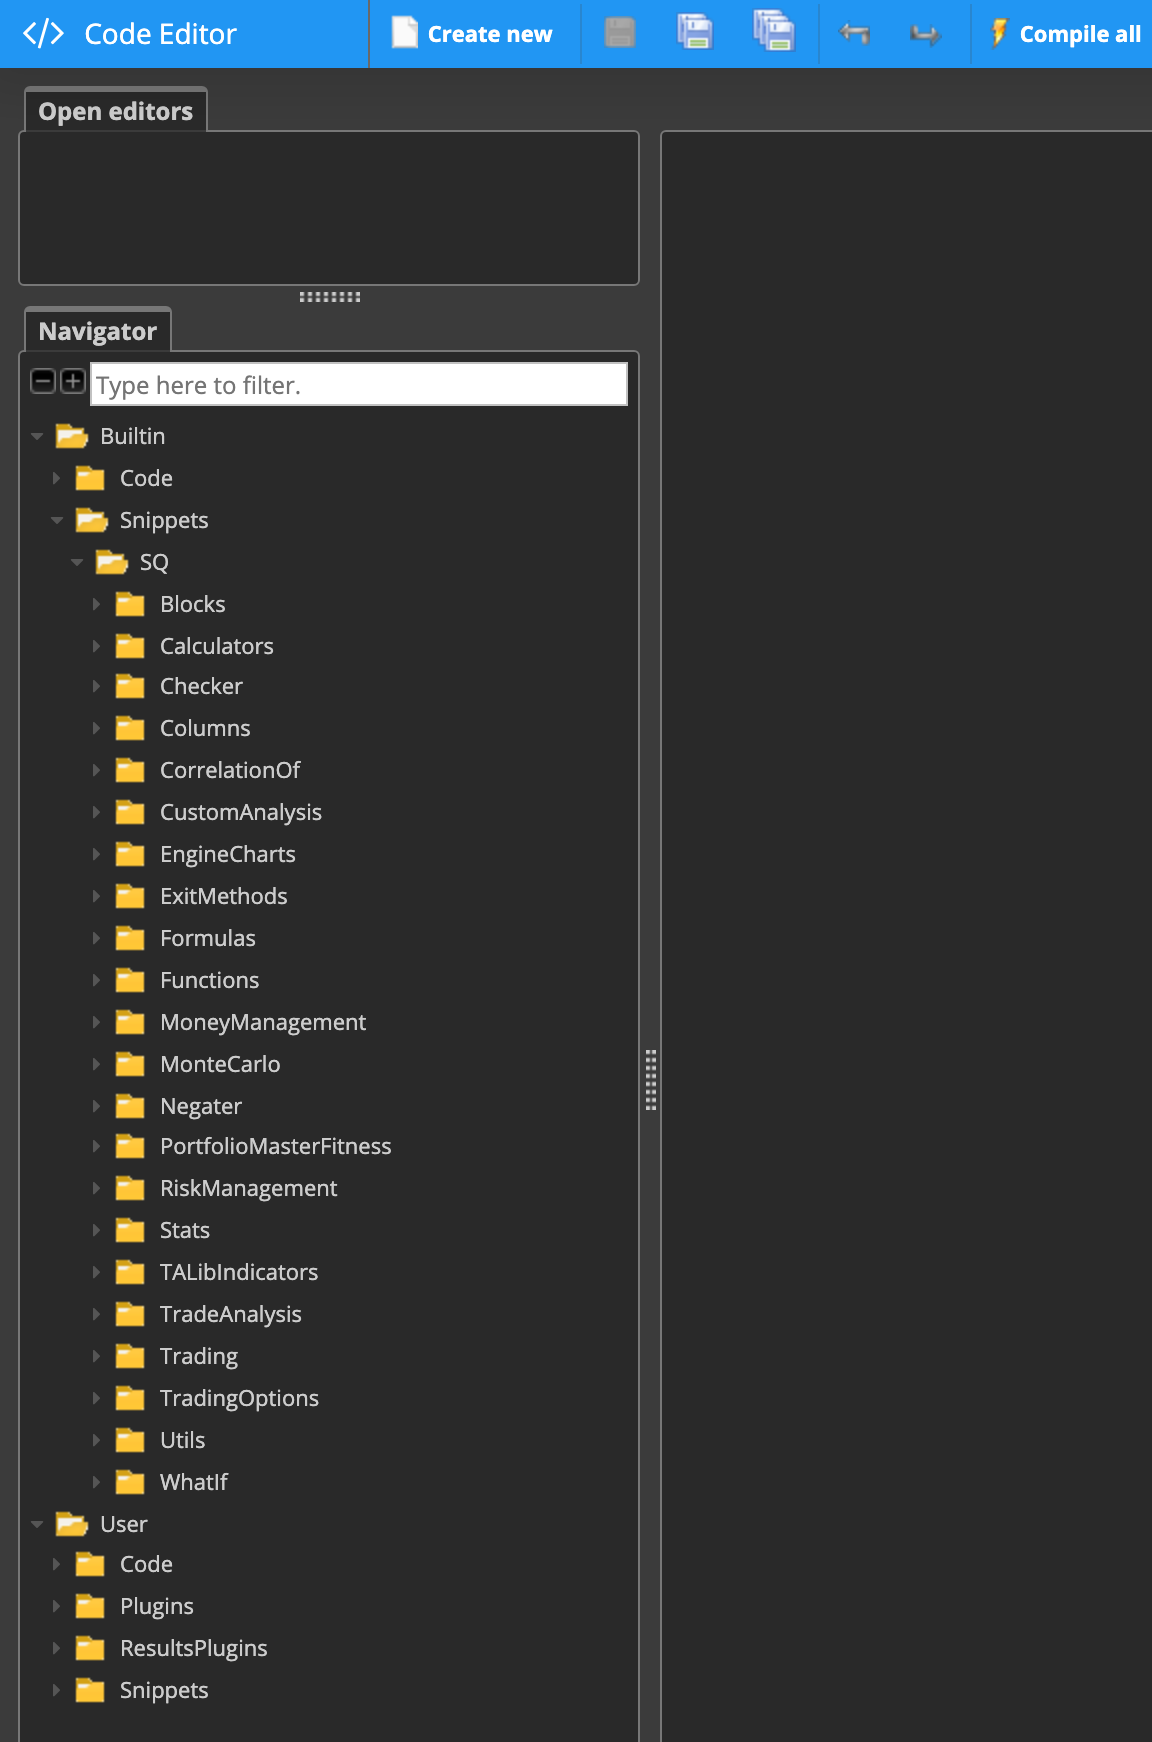
Para traders que quieren ir más allá de los bloques prefabricados y escribir código propio, StrategyQuant X documenta varios puntos de entrada en el llamado Code Editor. Entre ellos están la interfaz de programación pública (Public API), el trabajo con grupos de resultados (Results Groups), añadir indicadores y señales propios, complementar columnas o filtros de la base de datos, el logging, la integración de bibliotecas JAR propias, así como importar y exportar fragmentos de código propios, los llamados snippets.
Esta lista describe los puntos de entrada documentados, no una introducción completa a la programación. Quien quiera usar estas funciones sigue necesitando conocimientos básicos de programación; la documentación no sustituye una formación en programación.
Qué muestra un ejemplo de coding documentado
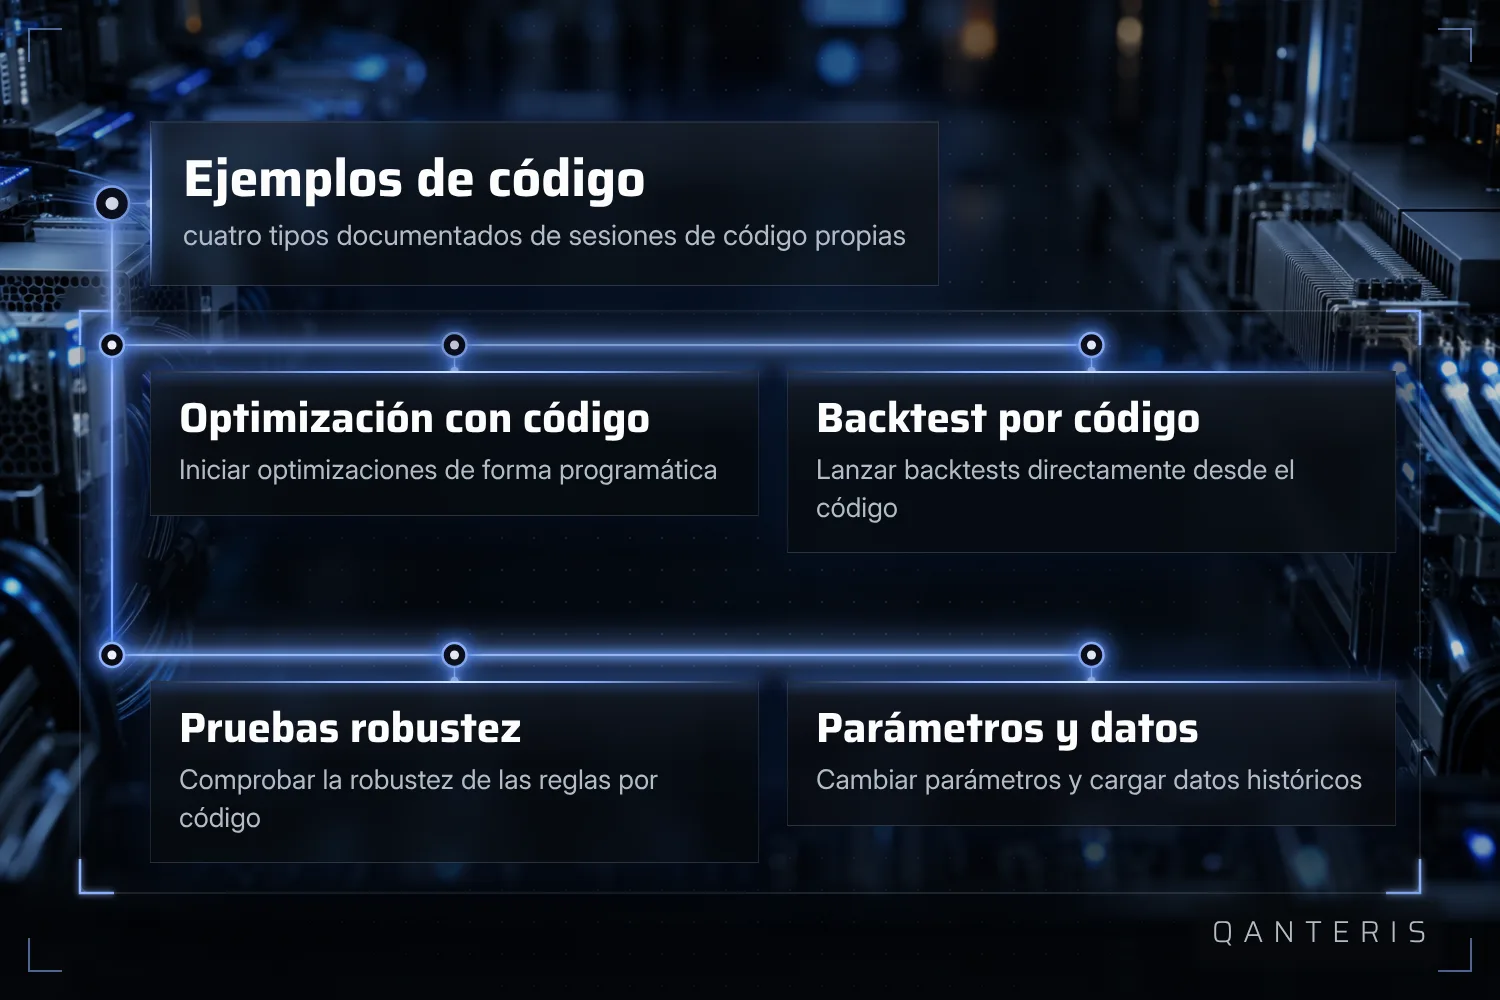
Además de la mera lista de los puntos de entrada, hay ejemplos documentados de las llamadas Coding Sessions. Muestran cómo se pueden iniciar optimizaciones y backtests de forma programática, cómo se ejecutan las pruebas de robustez mediante código, cómo se pueden modificar los parámetros de la estrategia y la configuración de las tareas a través del propio código, y cómo se cargan datos históricos en un snippet.
Estos ejemplos presuponen trabajo en el Code Editor con snippets basados en Java. Describen configuraciones de prueba pasadas, no resultados asegurados de antemano, y no muestran estrategias ya verificadas y confirmadas como positivas. Quien quiera replicar estos ejemplos necesita también conocimientos de programación, en este punto no es posible prescindir del código.
Un ejemplo en detalle: desencadenar la optimización mediante código
Uno de los ejemplos documentados lleva el nombre CAOptimizationByProgramming. El snippet muestra cómo se puede desencadenar la optimización de la primera estrategia en una base de datos (Databank) mediante código propio, en lugar de iniciar el proceso manualmente a través de la interfaz.
Este ejemplo requiere código Java propio en el Code Editor e ilustra un caso de uso documentado, no una promesa general para cada flujo de trabajo de optimización. El código no se puede trasladar uno a uno a cualquier otra configuración sin adaptarlo, y el ejemplo no demuestra que una optimización desencadenada por código conduzca a mejores resultados que una iniciada manualmente.
La interfaz Program: lógica propia más allá del sistema de bloques
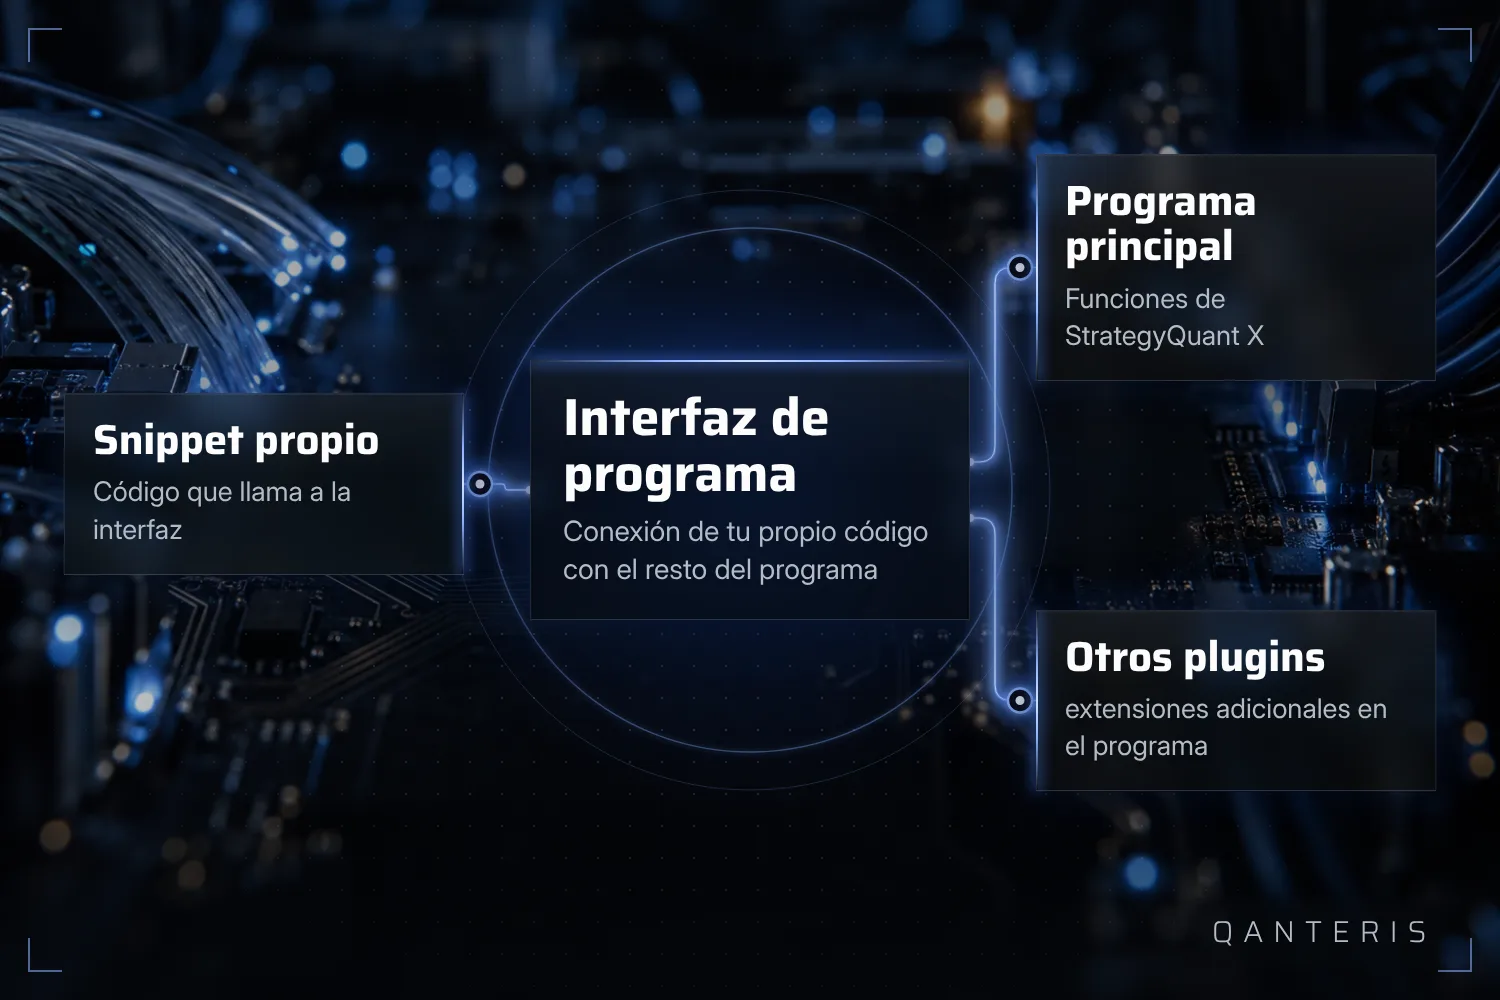
Para lógica propia más compleja, StrategyQuant X documenta una interfaz con el nombre Program. A través de ella, los snippets u otros plugins pueden llamar a funciones del programa principal o de otros plugins. Esa es la vía por la que el código propio se conecta con el resto del programa cuando los bloques visuales por sí solos ya no son suficientes.
Esta interfaz está dirigida a traders que ya escriben código propio en el Code Editor. Proporciona funciones documentadas, no un acceso ilimitado o no documentado, y aquí también los conocimientos de programación siguen siendo el requisito para usarla de forma útil.
Seguir aprendiendo: el curso gratuito en YouTube
Si quieres profundizar en el tema, hay un curso completo sobre trading algorítmico como serie de vídeos en el canal de YouTube del fabricante. Cubre estrategias para los mercados de Forex, futuros y acciones.
Este curso está fuera del propio software, es material de vídeo alojado externamente y no forma parte de un nivel de licencia concreto. No sustituye tu propia práctica y no es una promesa de habilidad artesanal ni de resultados positivos en el backtest, es un punto de partida desde el que sigues aprendiendo.
Qué te dicen el backtest y la optimización, y qué no
Todo lo que se describe en este artículo como ejemplos de optimización, backtest y pruebas de robustez se ejecuta sobre datos históricos. Un backtest te muestra cómo se habría comportado una regla en el pasado bajo los supuestos elegidos. No te muestra cómo se comportará esa misma regla mañana.
Tampoco un snippet como CAOptimizationByProgramming cambia eso: inicia una optimización de forma más rápida y más repetible, pero no dice nada sobre si la estrategia optimizada se mantiene fuera del periodo probado. La observación y el mantenimiento de un programa en marcha sigue siendo tu tarea, la ejecución automática de reglas no te la quita.
Este artículo tiene fines educativos y no es asesoramiento de inversión. Los resultados pasados, incluidos los de backtests, no garantizan resultados futuros. Operar con instrumentos financieros conlleva riesgos y puedes perder dinero.
Este artículo tiene fines educativos y no constituye asesoramiento de inversión. Los resultados pasados no garantizan resultados futuros.
¿Cómo lo haces tú? Cuéntalo en la comunidad. Gratis, en tu idioma.
Regístrate gratis