In-sample y out-of-sample en trading explicado
Optimizas una estrategia en StrategyQuant X, el backtest sale en verde, las métricas se ven bien. Y aun así queda una pregunta abierta: ¿la estrategia encontró una regla que también significa algo fuera de esa curva concreta, o simplemente se pegó demasiado al pasado? Para responder justo eso existe la separación entre datos in-sample y out-of-sample.
En este artículo vas a ver qué significan en concreto los datos in-sample y out-of-sample en StrategyQuant X, cómo leer la ratio OOS/IS en la Databank y dónde están los límites de este método.
Por qué una parte de los datos tiene que quedar intacta
Una estrategia se construye probando y ajustando reglas y parámetros con datos históricos de precios. Si usas toda la historia disponible para eso, al final la pruebas justo con los datos a los que ya se adaptó. El resultado casi siempre se ve bien, pero dice poco sobre si la estrategia encontró un patrón real o si simplemente calcó las fluctuaciones aleatorias de esa curva concreta.
Por eso la historia se divide en dos partes: una para construir y otra para comprobar, que queda fuera del proceso de construcción.
Datos in-sample: el banco de trabajo de tu estrategia
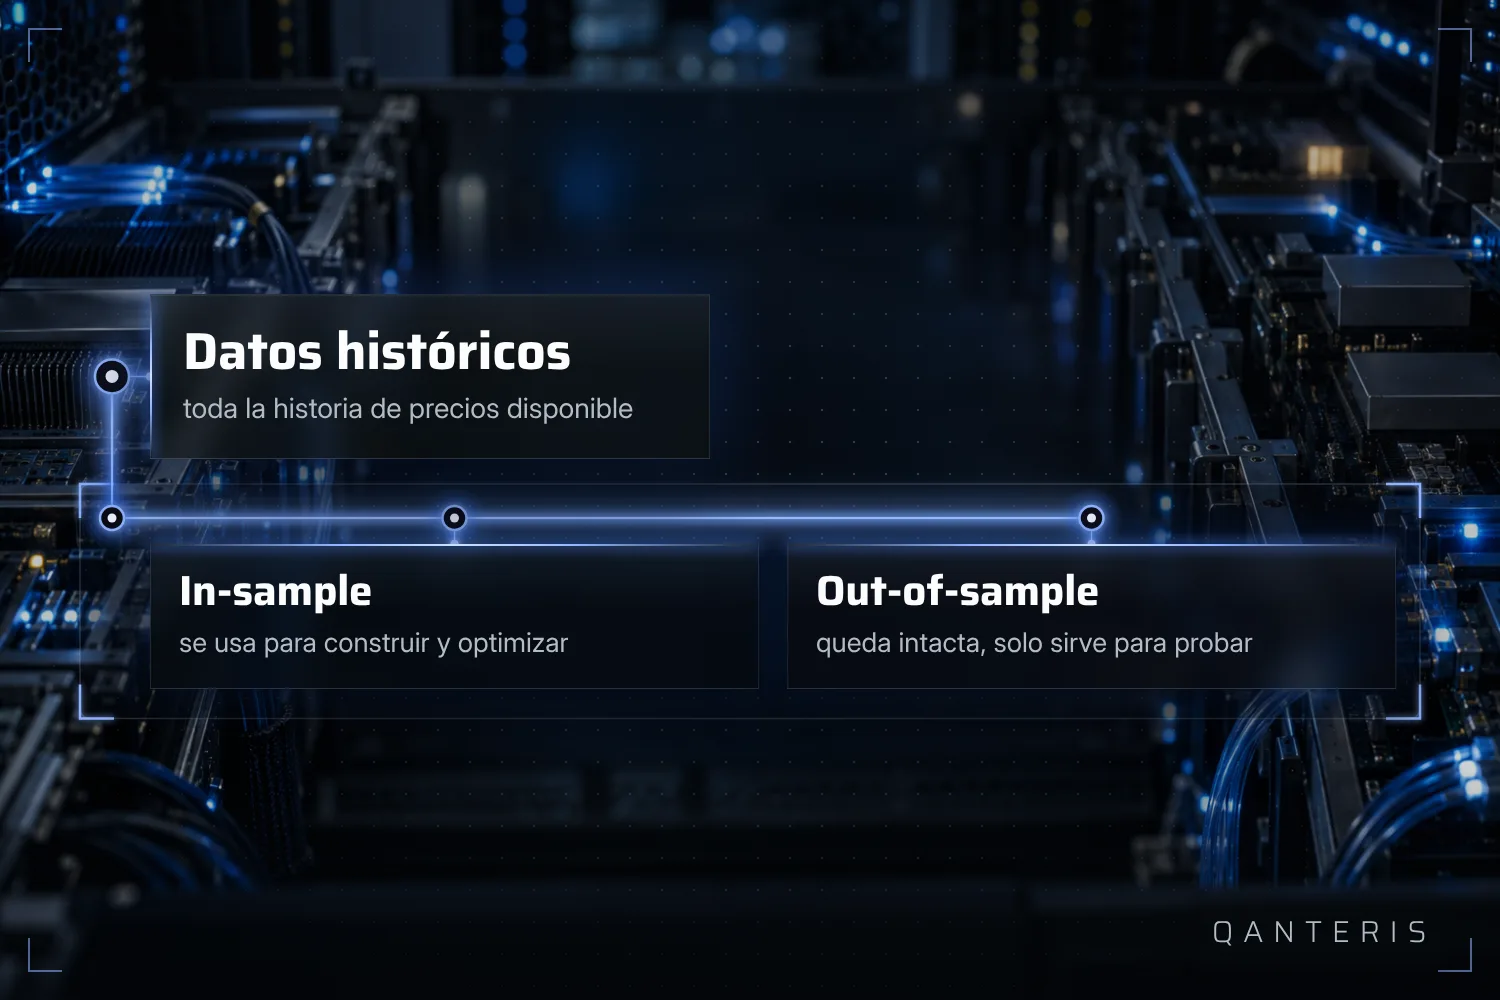
Los datos in-sample, IS para abreviar, son la parte de los datos históricos de precios con la que desarrollas y optimizas una estrategia. Parámetros, reglas e indicadores se ajustan sobre estos datos para que muestren el mejor resultado observado.
Ese es el proceso normal al construir una estrategia en StrategyQuant X, y además es necesario: sin datos para probar las ideas no habría nada que ajustar. Lo importante es entender qué no significa esta cifra. Un resultado fuerte en los datos in-sample no dice nada sobre cómo se comportará la estrategia más adelante en el trading en vivo. Solo muestra qué tan bien se ajustaron las reglas a ese fragmento concreto del pasado.
Datos out-of-sample: la piedra de toque intacta
Los datos out-of-sample, OOS para abreviar, son una parte separada de la historia que la estrategia nunca llega a ver durante su desarrollo. Se reservan exclusivamente para probar y validar, y no entran en la optimización. Eso mantiene la prueba independiente de lo que pasó durante la construcción.
Para que esta separación tenga algún valor hay que cumplir una condición: los datos out-of-sample deben quedar intactos durante la optimización. En cuanto vuelven, de cualquier forma, al proceso de desarrollo, la separación existe solo sobre el papel.
La separación IS/OOS como comprobación básica contra el autoengaño
La división entre in-sample y out-of-sample se considera una de las comprobaciones de robustez más básicas: una estrategia construida solo con los datos con los que también se mide no da una imagen honesta. Si además se mide con datos que nunca vio, surge una imagen más cercana a la realidad que si solo la evalúas con los datos a los que se ajustó.
Aquí vale la misma condición que en la definición: la comprobación solo funciona si la parte out-of-sample queda fuera durante la búsqueda de buenos parámetros. E incluso si eso se logra, pasar una prueba out-of-sample es un indicio, no una prueba de que la estrategia funcione en el trading en vivo.
La ratio OOS/IS en la Databank
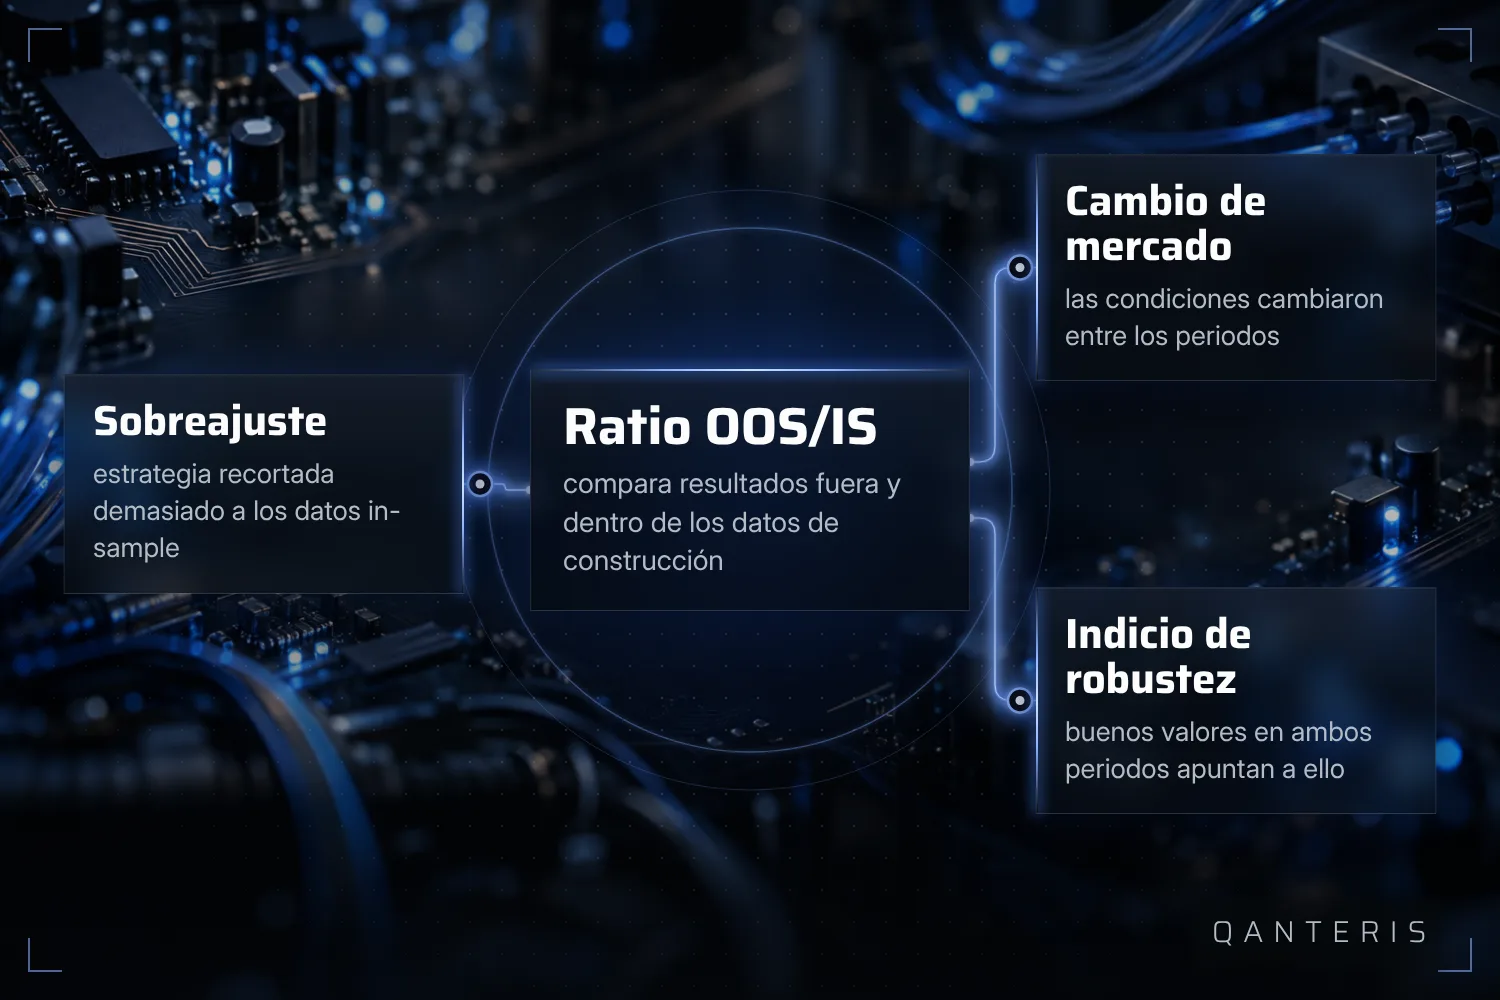
En la Databank de StrategyQuant X encuentras la ratio OOS/IS. Esta métrica compara los valores de rendimiento de una estrategia en el periodo out-of-sample con los del periodo in-sample y expresa cuánto empeoraron los resultados fuera de los datos con los que se construyó la estrategia.
La métrica se calcula en el módulo Databank después de que una ejecución de optimización o walk-forward haya entregado tanto resultados in-sample como out-of-sample. No es, por tanto, un valor que simplemente leas, sino un resultado que surge recién después de una ejecución completa con ambas partes de datos.
Qué revela una ratio mala, y qué no demuestra una buena
Si el rendimiento cae claramente de in-sample a out-of-sample, eso se refleja en una ratio OOS/IS débil. Normalmente eso apunta a una de dos causas: la estrategia se sobreajustó a los datos in-sample, es decir, se recortó demasiado a los detalles de esa curva concreta, o las condiciones de mercado cambiaron entre los dos periodos. Buenos resultados en ambos periodos, en cambio, se leen como un indicio en dirección a la robustez.
Aun así, sigue siendo importante una limitación: esta lectura vale exactamente para el instrumento, el marco temporal y la división en periodos usados en esa prueba concreta. Una buena ratio no demuestra que la estrategia esté libre de sobreajuste, y tampoco separa con seguridad si una ratio débil se debe a la estrategia o al entorno de mercado. Es un indicio que lees junto con otras comprobaciones, no un veredicto por sí solo.
Visible en la pestaña Results: IS y OOS como bandas de color
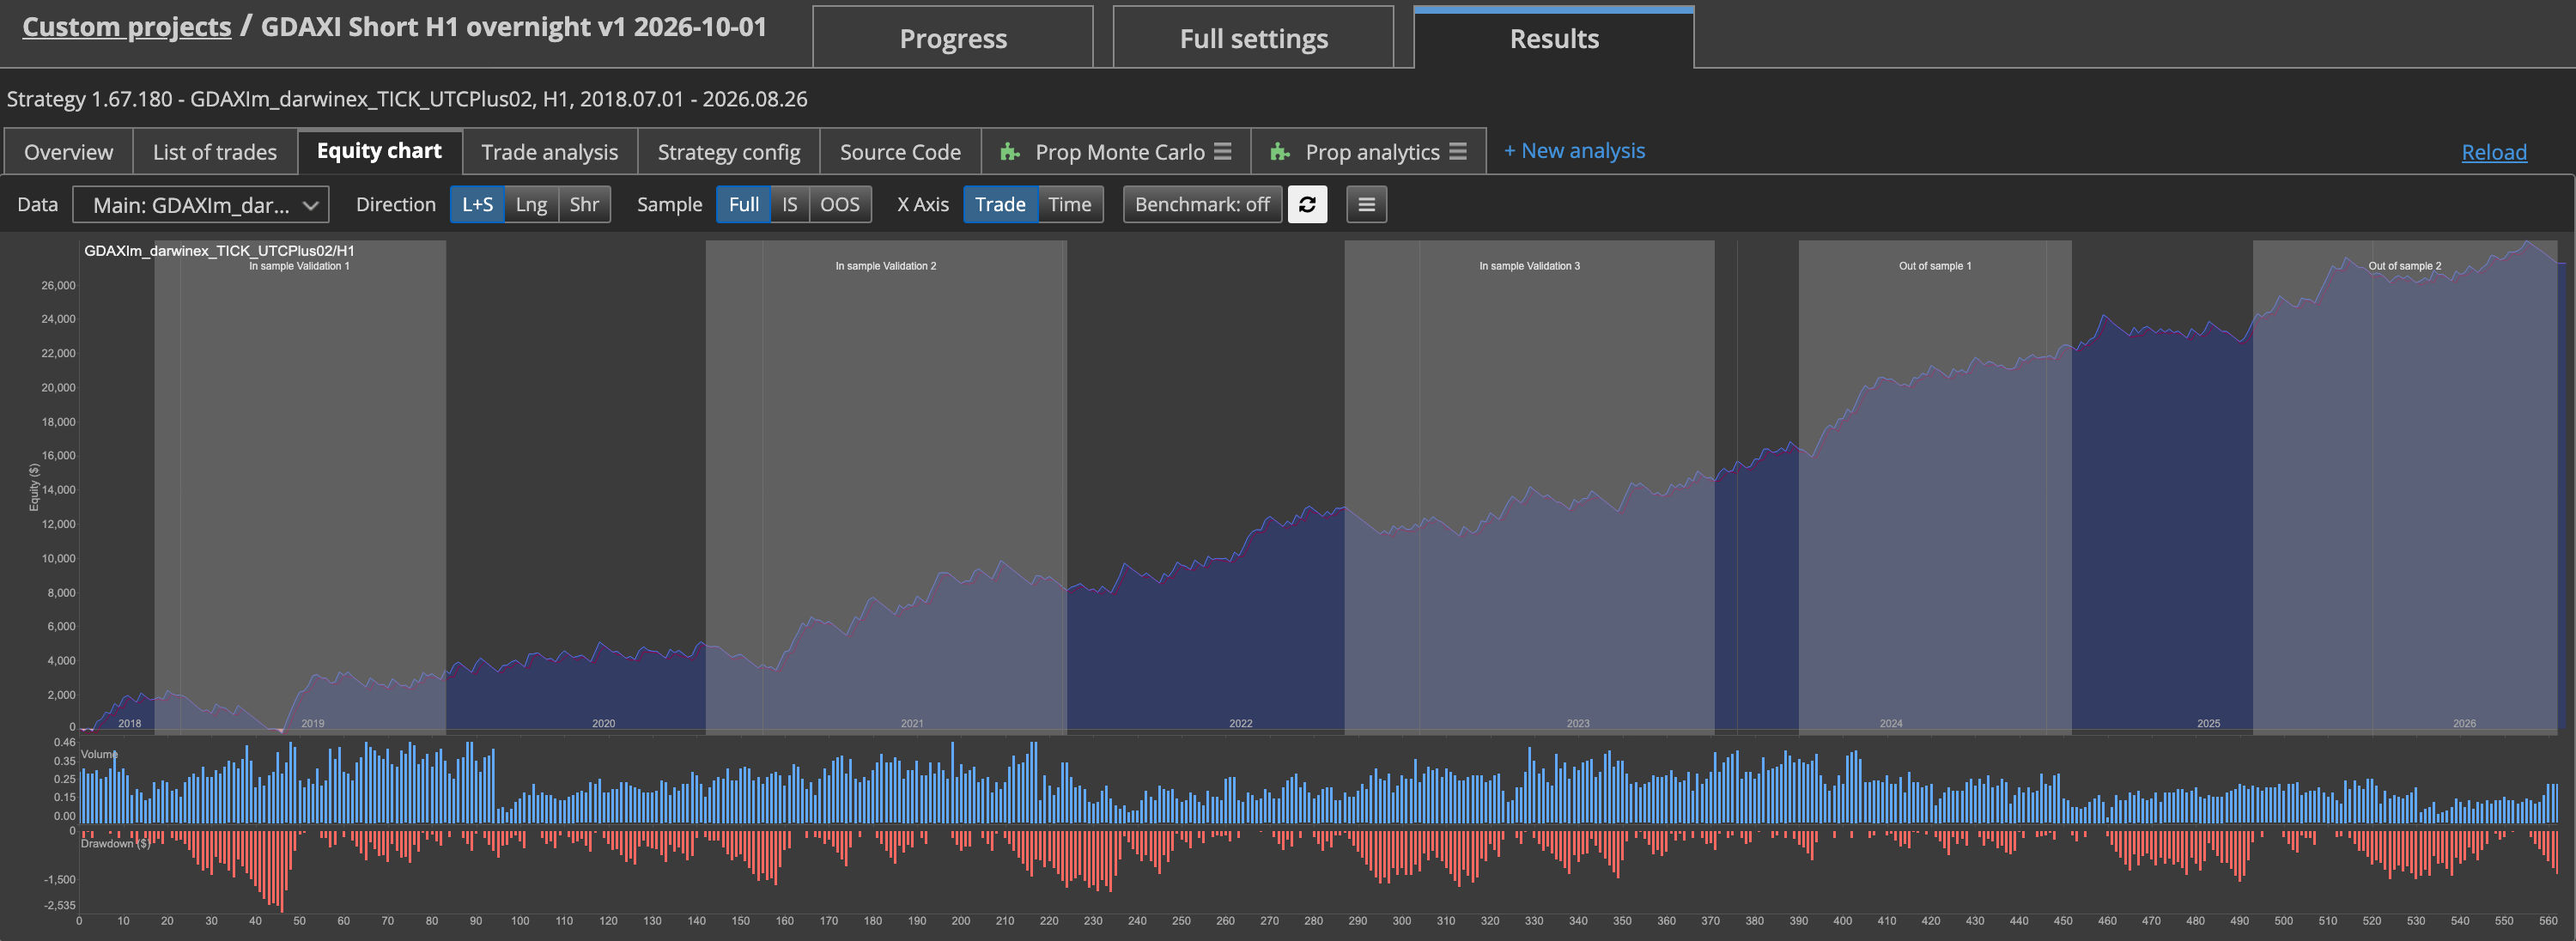
Después de una ejecución walk-forward, las operaciones individuales se marcan en la pestaña Results como in-sample u out-of-sample según la configuración walk-forward. La curva de equity muestra además ambos periodos como bandas de fondo de distinto color, de modo que la separación se ve de un vistazo.
Esta coloración es una ayuda de orientación, no un juicio de calidad. Te muestra dónde se ubica cada fase en el tiempo, pero por sí sola no dice nada sobre si la estrategia obtuvo buenos resultados en la fase out-of-sample. Para eso sigues mirando las métricas mismas, por ejemplo la ratio OOS/IS.
Lo que esta separación no te dice
Una prueba out-of-sample limpia sobre una serie histórica de datos sigue siendo una prueba con datos pasados. Te dice cómo se habría comportado una estrategia en ese fragmento concreto del pasado si los parámetros ya estaban fijados de antemano. No te dice cómo se comportará esa misma estrategia con datos de mercado que todavía no existen.
Además, toda la separación funciona solo mientras la parte out-of-sample quede intacta. Si durante el desarrollo miras una y otra vez la misma ventana out-of-sample y después cambias la estrategia, ese conocimiento va entrando paso a paso en el desarrollo, aunque no metas las cifras directamente en la optimización. Los datos out-of-sample dejan entonces de ser desconocidos, y la prueba pierde justo el valor para el que estaba pensada.
Eso no vuelve inútil la separación IS/OOS. Sigue siendo una comprobación básica razonable contra la forma más evidente de autoengaño, la de optimizar pasando por alto tus propios datos. Pero no sustituye otras comprobaciones, y no convierte un buen resultado histórico en una promesa para el futuro.
Este artículo tiene fines educativos y no es asesoramiento de inversión. Los resultados pasados, incluidos los de backtests, no garantizan resultados futuros. Operar con instrumentos financieros conlleva riesgos y puedes perder dinero.
Este artículo tiene fines educativos y no constituye asesoramiento de inversión. Los resultados pasados no garantizan resultados futuros.
¿Cómo lo haces tú? Cuéntalo en la comunidad. Gratis, en tu idioma.
Regístrate gratis