Generar estrategias de trading automáticamente
Quien escucha por primera vez que las estrategias de trading se pueden generar automáticamente, y que en ese proceso surgen miles de candidatos en cuestión de horas, se vuelve desconfiado. Al principio eso suena a un generador de números aleatorios con una interfaz bonita. Al inicio de una corrida así, en efecto está el azar, pero es solo el primero de varios pasos. Al final de este artículo sabrás cómo se desarrolla realmente una corrida así en StrategyQuant X, por qué de miles de estrategias al final solo queda un puñado, y qué te pueden decir esas supervivientes, y qué no.
Cómo construye la software nuevas estrategias en primer lugar
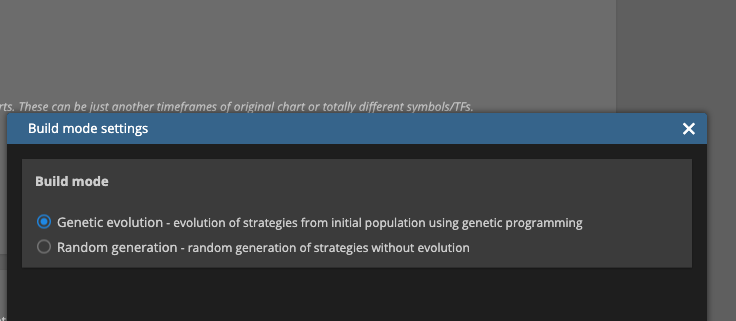
El Builder en StrategyQuant X conoce dos caminos para construir nuevas estrategias: generación aleatoria y evolución genética. Ninguno de los dos caminos es fundamentalmente mejor, tú eliges el modo antes de que arranque una corrida.
En una estrategia recién generada, el Builder combina patrones de precio, indicadores técnicos, tipos de órdenes y bloques relacionados para formar reglas de entrada y salida. El resultado es primero solo una estrategia compuesta de forma válida, no automáticamente una con sentido.
Cuán grande es el espacio de combinaciones posibles lo muestra una cifra de la documentación del fabricante: si se suman todas las reglas y todos los órdenes, resultan aritméticamente billones de estrategias posibles distintas, y la software puede, según datos del fabricante, generar y probar miles de nuevas estrategias por hora. Eso es un orden de magnitud, no un conteo exacto para una corrida determinada, y no dice nada sobre cuántas de ellas son utilizables al final.
Por qué la mera cantidad no dice nada sobre la calidad
No toda estrategia generada al azar fue positiva en el backtest, pero entre los miles que se crean por hora hay, según la documentación del fabricante, muchas que en la prueba ganaron más de lo que perdieron. Cuántas son en realidad depende de los componentes elegidos y de la configuración de la ejecución, no existe una cuota fija para eso. Y aunque una estrategia haya tenido un buen resultado en el backtest, eso solo dice algo sobre el pasado, no sobre el futuro.
Justamente por eso, el número puro no es un rasgo de calidad. Que un software entregue miles de candidatos en una hora no dice nada sobre cuántos de ellos sirven al final. El orden de magnitud del apartado anterior es una medida de la diversidad del espacio de búsqueda, no de la calidad de lo que termina saliendo.
El primer filtro: reglas automáticas de descarte
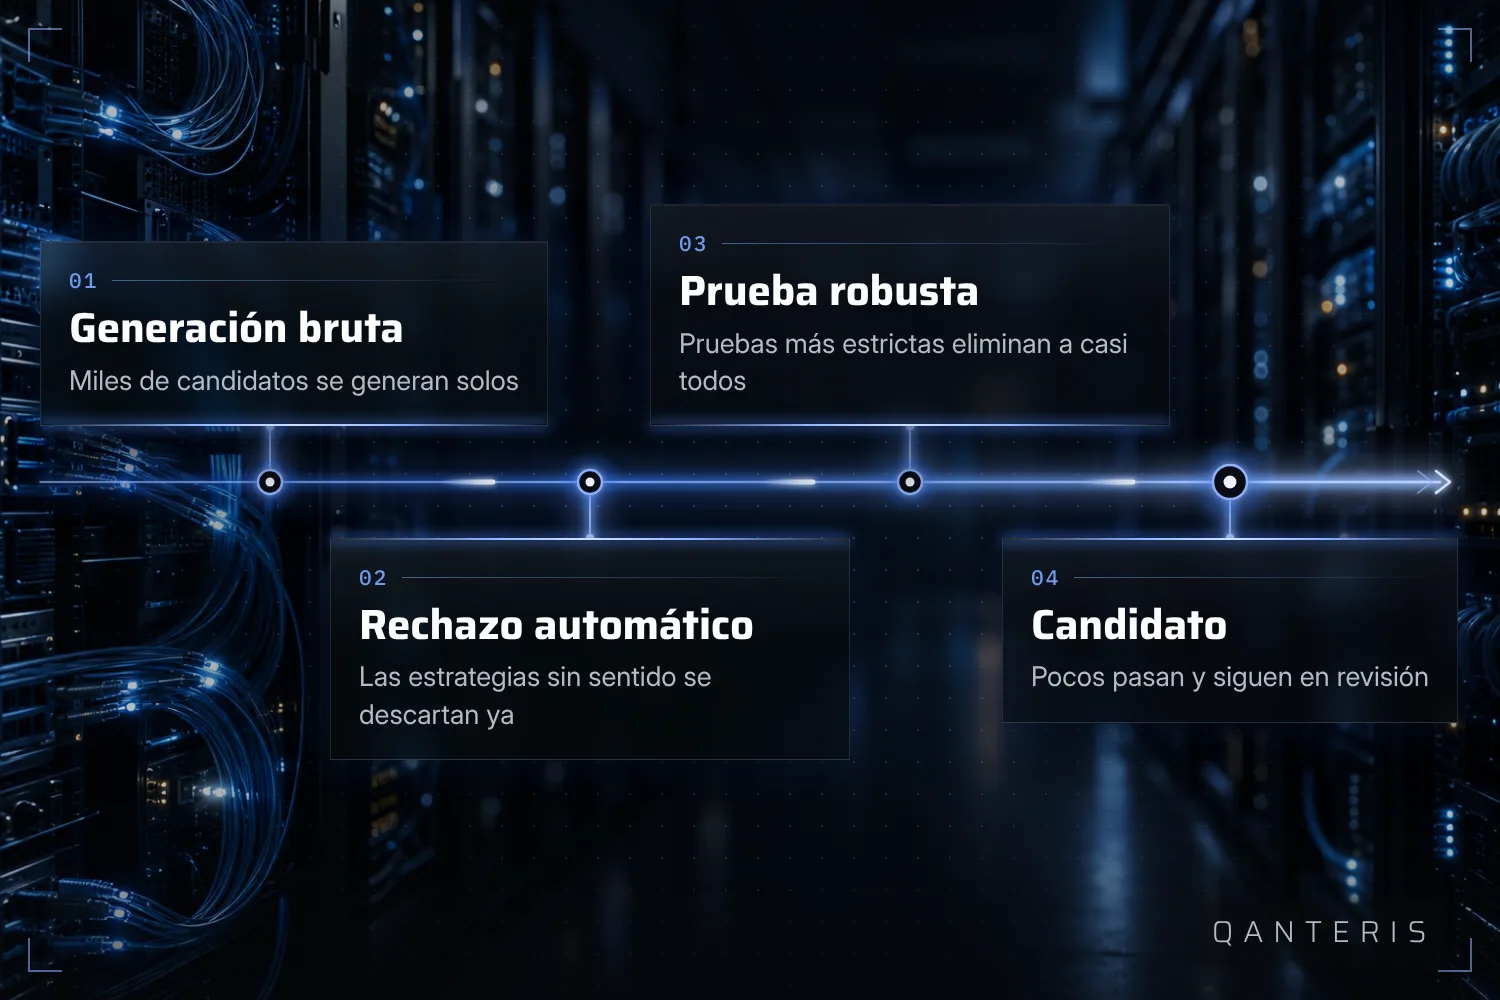
Como la generación aleatoria también puede producir tonterías, por ejemplo reglas que se excluyen mutuamente o que no tienen sentido económico, hay reglas automáticas de descarte en el builder. Según la configuración, una gran parte, incluso la mayoría según la documentación, de las estrategias generadas se puede descartar ya en este punto, antes de que siquiera haya una evaluación según las métricas del backtest.
Estas reglas no son un efecto secundario que conviene desactivar. Son el primero de varios filtros que convierten una cantidad enorme y desordenada en algo manejable.
Así transcurre una ejecución de estrategias en la práctica
Un procedimiento típico, que la documentación describe como plantilla, es así: importar o descargar datos de precios, configurar el builder, iniciar la ejecución, revisar las estrategias generadas y después volver a probar, optimizar o mejorar los candidatos que quedaron. Eso es una plantilla, no una norma rígida, los pasos individuales se pueden adaptar al propio procedimiento.
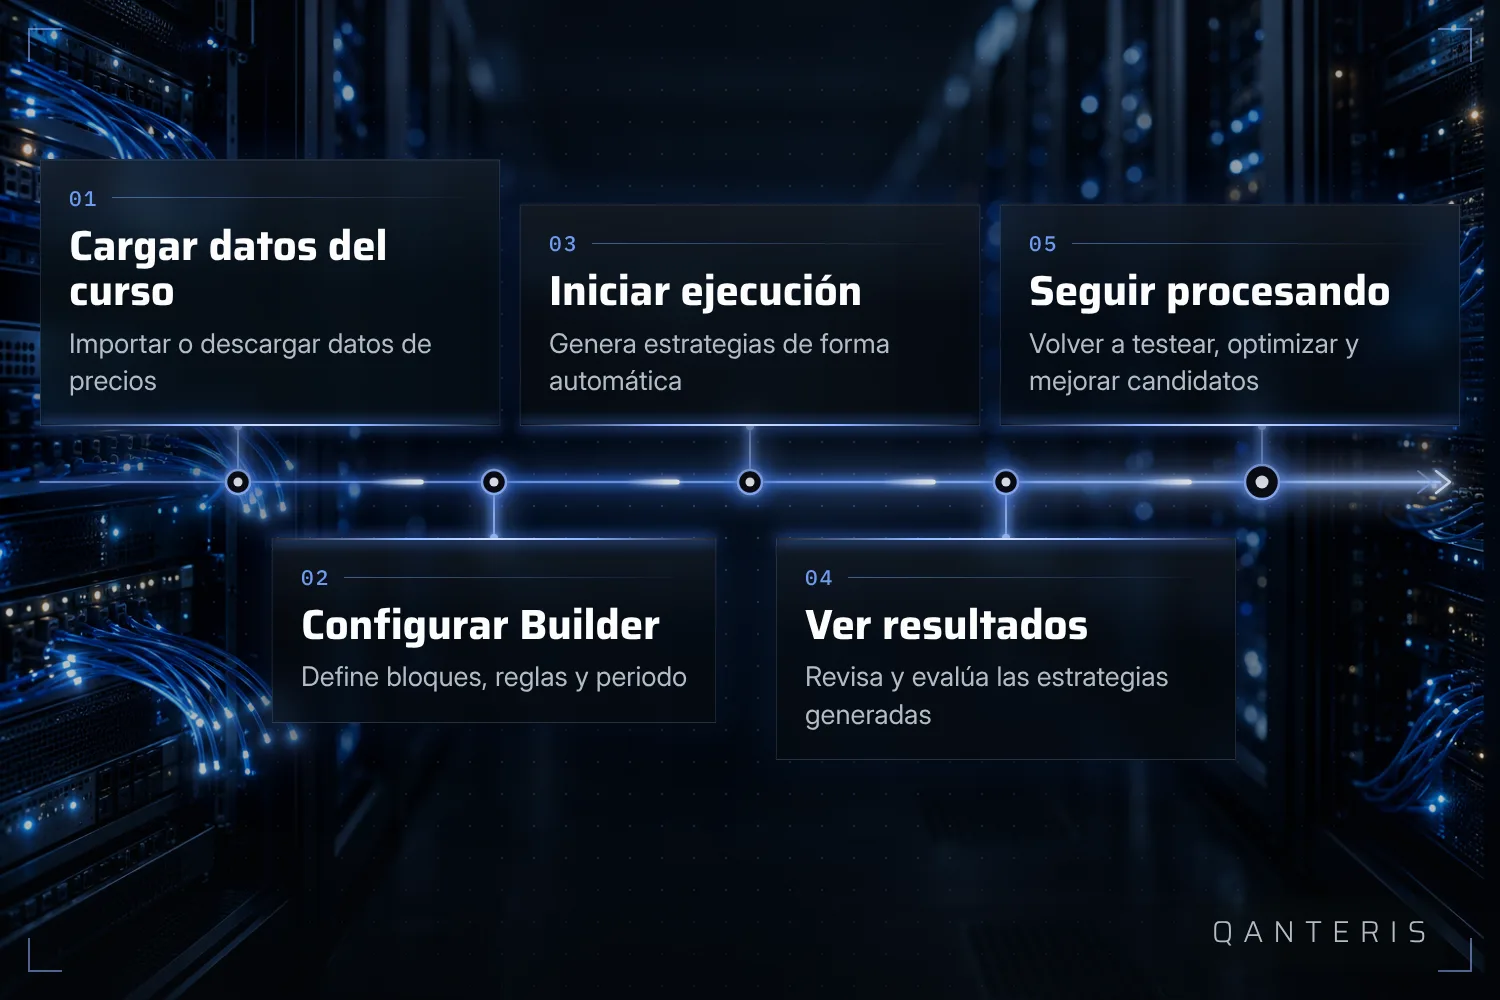
Un ejemplo de la documentación lo muestra en EURUSD, sin reglas de trading predefinidas: primero eliges el modo Build, luego configuras los datos de precios y la división en in-sample y out-of-sample, después seleccionas los componentes con los que puede trabajar el Builder y arrancas la generación. Los mejores resultados llegan automáticamente a la base de datos de la ejecución. El ejemplo vale para exactamente esta configuración, otros mercados o marcos temporales no necesariamente requieren los mismos ajustes.
El segundo filtro: prueba robusta, y un caso normal que desanima
Quien haya pasado las reglas de descarte todavía está lejos de terminar. La documentación del fabricante menciona un ejemplo que sorprende a muchos: puede perfectamente ocurrir que de 1.000 estrategias que dieron un resultado positivo en el primer backtest, solo una supere las pruebas de robustez más estrictas y con ello siquiera entre en consideración como candidata para el trading en vivo. Eso es un ejemplo del orden de magnitud, no una cuota fija que aplique a cada ejecución, y no dice nada sobre si esa única estrategia realmente es apta para el trading en vivo.
Para la mayoría de quienes trabajan por primera vez con generación automática, esto se siente como una decepción. Pero es el caso normal, no una señal de que algo haya salido mal. Justamente para eso existe el segundo filtro.
Lo que un backtest positivo no promete
Un backtest que se ve positivo es una afirmación sobre el pasado, no sobre el futuro. Las estrategias que se optimizaron para un entorno de mercado específico suelen tener un desempeño peor en cuanto cambian las condiciones. Eso explica por qué una estrategia que funcionó bien durante mucho tiempo de pronto empieza a perder dinero, aunque en el código mismo no haya cambiado nada. Este comportamiento no se puede predecir ni evitar por completo, es parte de la naturaleza de los regímenes de mercado.
Un segundo punto tiene que ver con el análisis what-if: las mejoras que ves ahí para un escenario pueden deberse al azar o salir distintas en el trading real, porque los trades se influyen entre sí. Por eso el fabricante recomienda volver a testear una estrategia con los ajustes adoptados después de cada modificación, antes de confiar en ella.
Por qué en QANTERIS enseñamos justamente este proceso
Una razón por la que muchos principiantes fracasan con estrategias construidas por ellos mismos es que no conocen la diferencia entre la generación en bruto y un candidato verificado. El material didáctico sobre StrategyQuant X que trata justamente este tema describe por qué fracasan la mayoría de las estrategias construidas por principiantes, cómo se pueden generar y testear automáticamente miles de ideas de trading, y cómo se pueden construir a partir de eso estrategias más robustas. Esa es la razón por la que en QANTERIS mostramos este procedimiento paso a paso, en lugar de explicar solo la interfaz.
Lo que este método muestra y lo que no muestra
La generación automática y sus filtros te muestran cómo se comportó una estrategia con los datos históricos que se usaron para el test. No te muestran si funcionará igual bajo condiciones de mercado futuras y desconocidas. Eso no es una debilidad del software, es un límite de cualquier método que se base en datos de precios pasados, ya sea generado automáticamente o escrito a mano.
Lo que queda al final: un proceso que, de una enorme cantidad de estrategias posibles, filtra en varios pasos un número pequeño de candidatos, cada paso con su propia tarea, pero sin que eso diga algo sobre resultados futuros.
Este artículo tiene fines educativos y no es asesoramiento de inversión. Los resultados pasados, incluidos los de backtests, no garantizan resultados futuros. Operar con instrumentos financieros conlleva riesgos y puedes perder dinero.
Este artículo tiene fines educativos y no constituye asesoramiento de inversión. Los resultados pasados no garantizan resultados futuros.
¿Cómo lo haces tú? Cuéntalo en la comunidad. Gratis, en tu idioma.
Regístrate gratis